【2026/09/21】AI大型株の物色再燃と原油続落が主導する反発、残るFRB引き締め警戒
2026/09/21 NY引けベース
週明け21日のグローバル市場は、AIインフラ需要の持続性を好感した大型ハイテク株への資金回帰と、4日続落となった国際原油安を背景に、欧米株式市場が揃って大幅反発した。しかし、米連邦準備理事会(FRB)による追加利上げの可能性が意識される中、米2年債利回りは高水準にとどまり、為替市場でもドル高基調が継続した。この日の株高は金融緩和への転換を織り込んだものではなく、高金利環境下でも業績拡大が期待できるAI関連株への選別的な資金集中と、エネルギー起点のインフレ圧力緩和という局所的要因に支えられた性格が強い。
今日の結論
- 昨日の論点の答え合わせ: 的中2件(FRB高官の追加利上げ発言、AI安全性議論の広がり)、未確定6件(米中首脳会談の通商合意、サウジ東西パイプライン復旧、原油100ドル割れの定着、円買い介入の有無など)となり、前営業日(9月18日)のスタグフレーション警戒を緩和方向へ全面的に読み直すには至っていない。
- AI大型株主導の株高とセクター偏重: 米ナスダック総合(+2.26%)やS&P500総合(+1.49%)の上昇を牽引したのは、時価総額1兆ドルを突破したAMDや大幅高となったインテルなどの半導体・AI関連株であった。欧州でもテクノロジー株が約2%上昇して相場を牽引しており、成長株への買い直しが市場心理を支えた。
- 原油先物の続落と航空・旅行株への恩恵: 北海ブレント先物が取引時間中に一時100ドルを割り込み、WTI先物も100ドルの節目を下回るなど原油が4日続落した。国連総会に合わせた中東外交期待やサウジの代替輸出拡大が意識され、欧州の航空・旅行株の上昇や米10年債利回りの低下を通じて市場の過度な緊張を和らげた。
- FRB追加利上げ警戒と短期金利・ドルの高止まり: シカゴ連銀のグールズビー総裁やセントルイス連銀のムサレム総裁が需要主導のインフレリスクや追加利上げの必要性に言及した。米2年債利回りは4.750%の高水準にとどまり、主要6通貨に対するドル指数も100.40へ上昇するなど、金融引き締め長期化の圧力が根強く残った。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P総合500種 | 7,764.70 | +1.49% |
| ナスダック総合 | 27,122.09 | +2.26% |
| ダウ工業株30種 | 52,048.83 | +0.71% |
| STOXX欧州600種 | 641.93 | +1.02% |
| クセトラDAX | 25,575.01 | +1.07% |
| FTSE100種 | 10,739.01 | +0.75% |
| CAC40種 | 8,138.94 | +0.92% |
| ドル指数 | 100.40 | +0.13% |
| ドル円 | 157.48 | +0.38% |
| ユーロドル | 1.1467 | −0.14% |
| ポンドドル | 1.3369 | −0.18% |
市場の読みはどこで変わったか
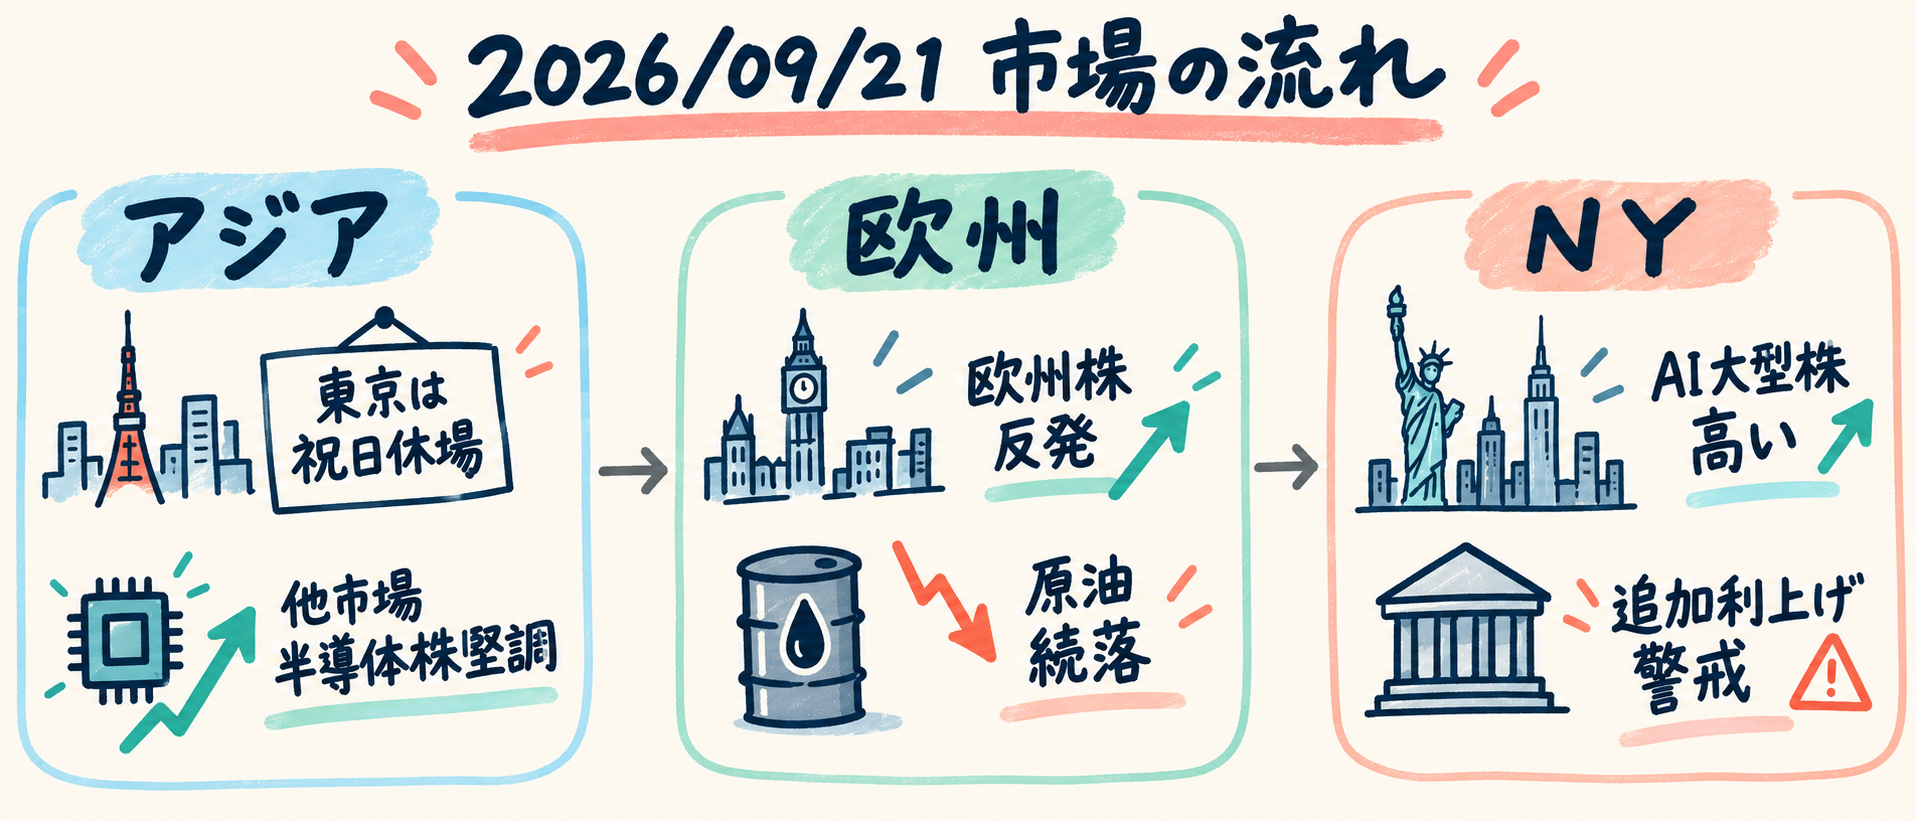
1. 東京市場(祝日休場とアジア市場の動意)
日本市場はシルバーウィークの祝日により休場となった。日経平均先物は0.2%高と小幅に上昇した。アジア他市場では、AI需要に支えられた半導体関連株の上昇を背景に韓国総合株価指数が1.4%高、台湾加権指数が1%高と3カ月ぶりの高値を記録し、中国の主要株価指数であるCSI300も0.2%高となるなど、総じて堅調な地合いが広がった。為替市場では、前週18日に日銀が政策金利を1.25%へと引き上げた直後の円急落と、その後に伝わった日本経済新聞による当局のレートチェック報道の余波が残り、流動性が低下する中でドル円は156円台後半から157円近辺での小動きとなった。
東京休場に伴う薄商いの中で、市場参加者の関心は当局による円買い・ドル売り介入への警戒感に向かった。日銀会合では浅田統一郎委員と佐藤綾野委員が利上げに反対票を投じ、7対2の採決となったことや、今後の利上げペースに関する明確なタカ派シグナルが示されなかったことから失望の円売りが先行した経緯がある。しかし、介入の準備段階とされるレートチェックの実施報道が伝わったことで、祝日中の仕掛け的な円売りは手控えられ、ドル円の上値は抑制された。一方でアジア株式市場における半導体株の買い戻しは、前週までの世界的なハイテク株調整が一巡しつつある兆候として受け止められた。
アジア時間の動きは、為替介入への警戒感が急激なドル高・円安の進行を阻止する防波堤として機能する一方、株式市場ではAI関連の構造的成長期待が根強く残っている実態を浮き彫りにした。もっとも、東京現物市場の出来高や33業種別の騰落データは休場のため得られず、日本株投資家の本格的なリスク姿勢の回復を確認するには至っていない。市場の焦点は、翌営業日以降の現物市場再開時における日銀利上げの消化と、157円台半ばで高止まりする為替相場に対する当局の実弾介入の有無へと持ち越された。
2. 欧州市場(原油安の安心感とハイテク主導の反発)
欧州株式市場は反発して取引を終えた。STOXX欧州600種指数は前日比+1.02%の641.93、ドイツのクセトラDAXは+1.07%の25,575.01、英国のFTSE100種は+0.75%の10,739.01と主要指数が揃って上昇した。相場を主導したのはテクノロジー株であり、半導体関連銘柄のソイテックやアイクストロンの上昇を支えに業種別指数は約2%高を記録した。また、原油先物価格の続落を好感してブリティッシュ・エアウェイズの親会社IAGが3.1%上昇するなど旅行・娯楽株(+0.86%)が買われた一方、BPが2.8%安、シェルが1.4%安となるなど石油・ガス株指数は1.87%安と軟調に推移した。独国債利回りは2年債が3.203%、10年債が3.461%となった。
欧州市場における買い戻しの背景には、原油価格の4日続落による短期的なインフレ圧力の後退と、国連総会に合わせた外交進展への期待感があった。原油安は燃料コスト負担の軽減を通じて航空・旅行セクターに直接のプラス効果をもたらし、株式市場全般のリスクセンチメント改善を後押しした。しかし、政治・財政面では重苦しい警戒感が続いた。ドイツ北東部メクレンブルク・フォアポンメルン州の議会選挙で極右政党「ドイツのための選択肢(AfD)」が第1党となり、メルツ首相率いる保守陣営が歴史的敗北を喫した。また、フランスでは2026年の債務残高が対GDP比119.3%に達するとの見通しが発表され、仏10年国債の対独利回りスプレッドは前週末に付けた2012年の欧州債務危機以来となる104bpの高水準から100bp超を高止まりさせた。
欧州の株高は外部要因である原油安の恩恵を受けた反発にとどまり、域内の内生的な成長力や政治的安定を反映したものではない。欧州中央銀行(ECB)の月報では、天然ガス価格の高騰が過去と比べてより迅速に消費者物価へ転嫁されるリスクが指摘されており、インフレ再燃と追加利上げへの懸念は払拭されていない。さらに、ドイツの政治的不透明感とフランスの財政再建難航は、欧州ソブリン債市場の構造的な脆弱性を示しており、原油価格が再び反発に転じた場合には、欧州株の回復歩調が急速に失速するリスクを孕んでいる。
3. NY市場(AI大型株の物色とFRB追加利上げ警戒の交錯)
米国株式市場は大幅高となった。ナスダック総合が前日比+2.26%の27,122.09、S&P500総合が+1.49%の7,764.70、ダウ工業株30種が+0.71%の52,048.83と、ハイテク株の比重が大きい指数ほど顕著な上昇を記録した。半導体大手AMDが急伸(日中記事で9.6%高の613.31ドル)して史上最高値を更新し、米国の半導体企業としてエヌビディア、ブロードコム、マイクロンに次ぐ4社目の時価総額1兆ドル企業となった。競合のインテルも2桁急伸し、クアルコムやマイクロンも買われ、フィラデルフィア半導体株指数(SOX)も日中2.7%高へ買われるなど半導体株が大きく物色された。また、メタが投資判断引き上げを受けて6.7%上昇したほか、アクセンチュアがアンスロピックとの20億ドル規模のAI評価投資提携を発表して3.2%高となるなど、AIインフラへの投資継続を裏付ける材料が相次いだ。
債券市場では、原油先物価格の下落と欧州債利回りの低下を背景に米10年債利回りが低下した。日本語市況サマリー表の確定値では17時05分時点で4.951%を記録し、心理的節目の5%を下回る推移となった。しかし、政策金利の先行きを反映しやすい米2年債利回りは4.750%(17時05分時点)と高水準を維持した。外国為替市場でも主要6通貨に対するドル指数が100.40(+0.13%)と上昇し、円は対ドルで0.38%安の157.48円と軟調に引けた。FRB高官の発言では、シカゴ連銀のグールズビー総裁が「インフレは関税やエネルギーのショックを超え、強い需要によっても牽引されている可能性があり、利上げペースの加速が必要になる」と指摘。セントルイス連銀のムサレム総裁も「基調的インフレは目標を1%ポイント程度上回っており、追加利上げが必要となる可能性が高い」と述べ、現在の政策金利(3.75%-4.00%)は依然として緩和的であるとの認識を示した。
株式市場の力強い上昇と短期金利・ドルの高止まりは、市場内部での評価の不一致を浮き彫りにしている。株式市場では、ハイパースケーラーの巨額支出継続に対する信頼感が復活し、AI関連銘柄が景気減速下でも利益を拡大できる例外的な成長セクターとして選好された。他方で、CMEフェドウオッチにおける10月FOMCの追加利上げ確率は採取時点により約50%〜56%(市況サマリー記事では55.4%、前週は43.5%)で推移しており、金利先物市場は引き締め長期化を意識している。長期金利の低下がハイテク株のバリュエーションを一時的に支えたものの、FRBのタカ派姿勢が強まる中で短期金利が高止まりを続ける構図は、今後のマクロデータ次第で株価の上値を圧迫する潜在的な制約要因として機能し続ける。
クロスマーケット分析
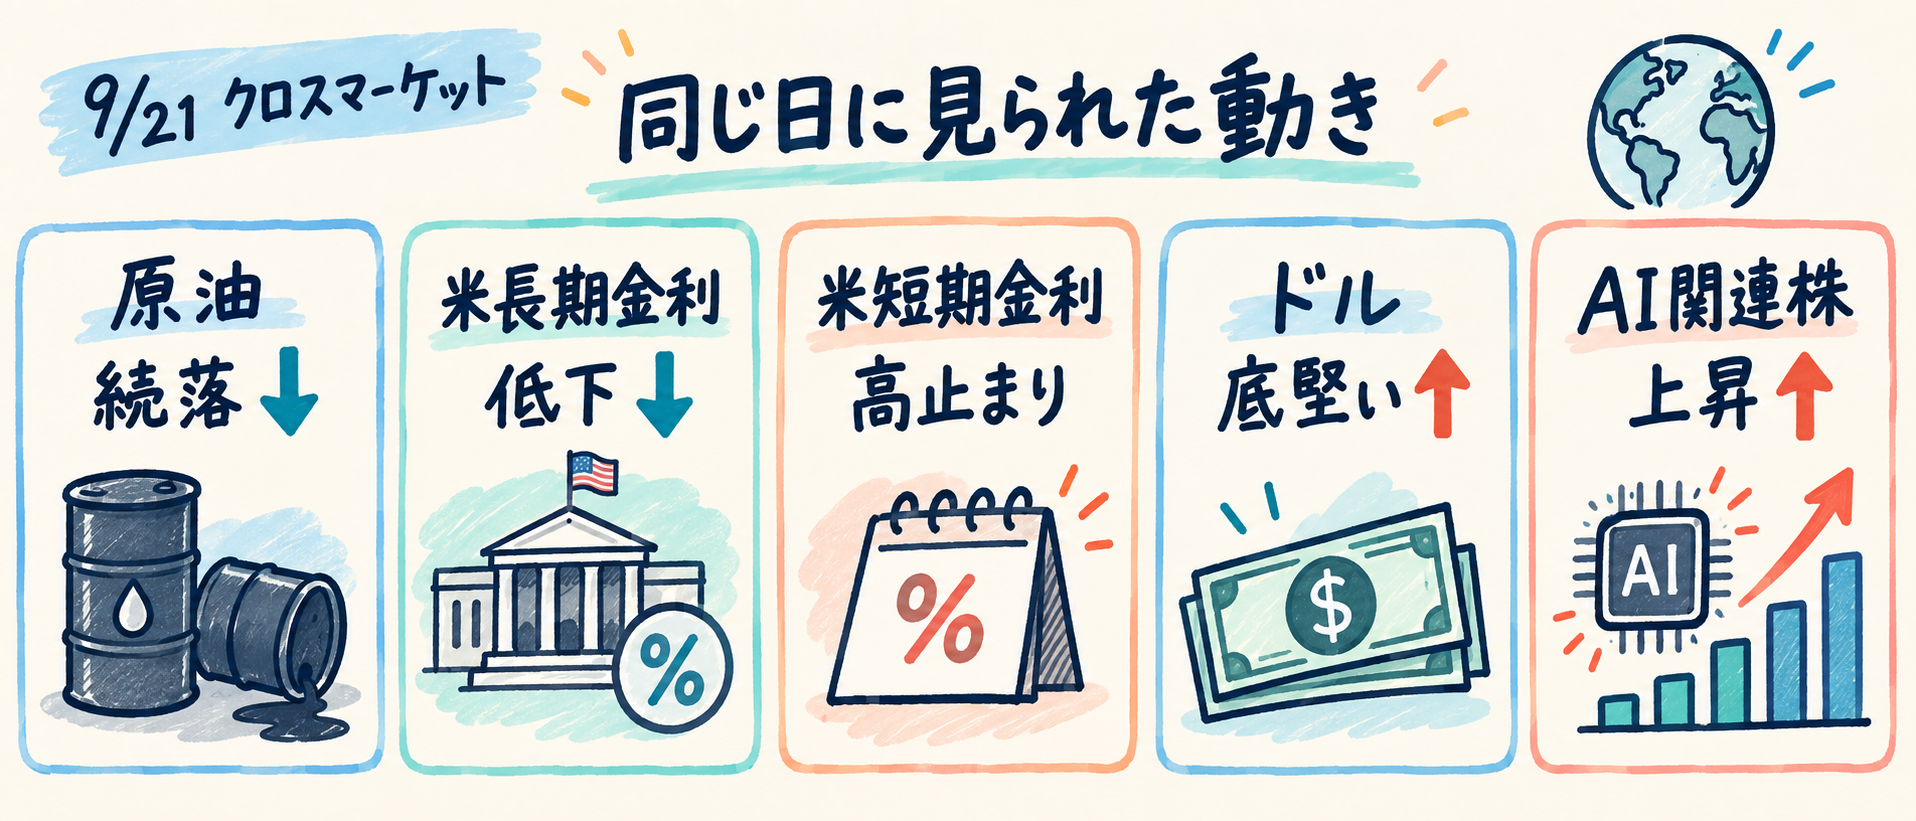
- 【原油続落 → 長期金利低下と特定業種への支援】: 国際原油先物の続落(ブレントの場中一時100ドル割れ)と欧州債利回りの低下を背景に、米10年債利回りは5%を下回る水準(市況サマリー表で4.951%)へ低下した。燃料コスト負担の軽減や金利低下を背景に、欧州のIAG(+3.1%)など航空・旅行株やハイテク株の買い戻しが観測された。伝達が機能した背景として、原油価格の心理的節目割れが市場の過度なインフレ・コスト警戒を一時的に和らげたことが挙げられる。
- 【追加利上げ観測の継続 → 短期金利高止まりとドル高 → 主要通貨の軟調】: 米連邦準備理事会(FRB)による追加利上げの可能性が意識される中、米2年債利回りは高水準(4.750%)にとどまり、為替市場ではドルが主要通貨に対して上昇した(ドル指数100.40)。当日も地区連銀総裁から需要主導のインフレリスクや利上げ継続を示唆する発言が相次ぐ中、ユーロ(1.1467ドル、−0.14%)、ポンド(1.3369ドル、−0.18%)、円(157.48円、円安0.38%)が揃って軟調に推移した。ドルの底堅さが継続した背景には、市場でFRBの引き締め長期化観測が根強く意識されている状況がある。
- 【AI設備投資への信認 → 株式市場の成長株集中 → 指数間パフォーマンス格差】: AMDの時価総額1兆ドル突破やアクセンチュアによる20億ドル提携に象徴されるAIインフラ投資の継続は、ハイテク株への資金集中を加速させ、ナスダック(+2.26%)がS&P500(+1.49%)やダウ(+0.71%)を大幅にアウトパフォームする結果をもたらした。この波及が株式市場全体の一様な底上げとならなかった理由は、投資家が高金利環境の長期化を意識し、マクロ景気に左右されにくい強固な設備投資需要を持つAIサプライチェーン銘柄を厳格に選別したためである。
- 【欧州の政治・財政不安 → 独仏ソブリン・スプレッドの高止まり】: ドイツ地方選での極右躍進やフランスの債務拡大見通し(2026年にGDP比119.3%)を受け、債券市場では仏10年国債の対独スプレッドが100bp超の高水準にとどまった。一方、株式市場では原油安やテクノロジー株高を支えに独DAX(+1.07%)をはじめ主要指数が反発しており、政治リスクが当日の株価上昇を直接阻害する動きは見られなかった。政治・財政の不透明感は主として国債スプレッドの高止まりという形で債券市場に局所化して現れた。
市場間波及に関する仮説: この日の市場では、米長期金利の小幅な低下と株高が並行したが、短期金利とドルは高止まりを維持した。AI関連株の突出した強さは、金利低下によるバリュエーション押し上げ効果よりも、マクロ景気の不透明感が高まる局面において実質的な設備投資と収益成長が保証されている領域へ機関投資家が資金を避難させた結果である可能性がある。この仮説は、今後の取引において米長期金利が再び上昇基調に転じた場合でもハイテク株が広範な指数を上回り続ければ支持され、金利高を嫌気してハイテク株が急反落しディフェンシブ株やバリュー株へ資金がシフトすれば反証される。
周辺材料をどう読むか
- ディーゼル燃料の世界的逼迫と製油所の稼働限界: 原油価格が反落した一方で、製品市場では深刻な供給制約が継続している。米国では小売ディーゼル価格が史上初めて1ガロン当たり6ドルを突破し、米国内の留分在庫は1982年以降の同期間として最低水準(1億0790万バレル)まで落ち込んでいる。米国の製油所稼働率は97%と極限水準に達しており、新たな精製能力の増強が見込めない中で、物流や農業、製造業に及ぼすコスト増圧力は依然として深刻である。この材料は、原油価格の指標値が下落しても最終消費段階でのインフレ鎮静化には時間を要することを示しており、FRB高官が「インフレは広範かつ持続的」と警鐘を鳴らす根拠を読者に理解させる重要材料となる。
- グリーンランド安全保障協定の署名予定と交渉進展: 米国、デンマーク、グリーンランドの3者は22日の国連総会で安全保障協定に署名する予定だが、協定の詳細は未公表である。市場では週末の外交交渉の進展が通商摩擦の緩和期待につながり、米株式市場でクリティカル・メタルズ(+35%)やグリーンランド・マインズなど関連資源株が急騰した。確定した合意として市場全般を押し上げたわけではないが、週末交渉の進展が関連銘柄の動意と市場心理の下支え要因として意識された。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 米国株式(ハイテク・成長株) | 大幅上昇 | AIインフラ投資の継続期待、AMDの時価総額1兆ドル突破やインテルの急伸 | ナスダック総合は+2.26%、個別株やSOX指数(日中記事+2.7%)は場中スナップショット値 |
| 米国株式(主要指数) | 上昇 | 原油安に伴う安心感と大型ハイテク株の買い戻し主導 | S&P500は+1.49%、ダウは+0.71%とハイテク寄りの指数が優位 |
| 欧州株式 | 反発 | 原油安による燃料コスト負担軽減、半導体関連株および航空・旅行株の物色 | STOXX欧州600種は+1.02%、石油・ガス株は下落 |
| 米国債(短期) | 利回り高止まり | FRB高官によるインフレ警戒と追加利上げ示唆、10月FOMC利上げ確率の上昇 | 2年債利回りは4.750%(17時05分)、前週からの高水準を維持 |
| 米国債(長期) | 利回り低下 | 原油価格の下落、欧州債利回りの低下 | 市況サマリー表では4.951%(17時05分)、別記事本文では4.955%(4.1bp低下)と記載 |
| 欧州債(独・仏) | 利回り低下・格差高止まり | 原油安に伴うインフレ懸念緩和、仏財政赤字見通しの悪化と独州議選での極右躍進 | 独10年債は3.461%、仏10年国債の対独スプレッドは100bp超を高止まり |
| 為替(米ドル) | 上昇 | FRBによる追加利上げ観測の継続、他中銀対比でのタカ派姿勢の意識 | ドル指数は0.13%高の100.40 |
| 為替(円) | 軟調 | 日米金利差の継続、日銀会合でのハト派的ガイダンス失望 | 終盤の取引で円は対ドル0.38%安の157.48円、前週のレートチェック報道で介入警戒継続 |
| 為替(欧州通貨) | 軟調 | ドイツ地方選での与党敗北と政局不安、米金利高に伴うドル買い | ユーロドルは0.14%安の1.1467ドル、ポンドドルは0.18%安の1.3369ドル |
| 国際原油 | 続落 | 国連総会での中東外交進展期待、サウジの輸出迂回策による供給継続観測 | 表に終値なし。ブレント11月限は欧州朝に102.09ドル、日中一時100ドル割れ |
明日のWatch points
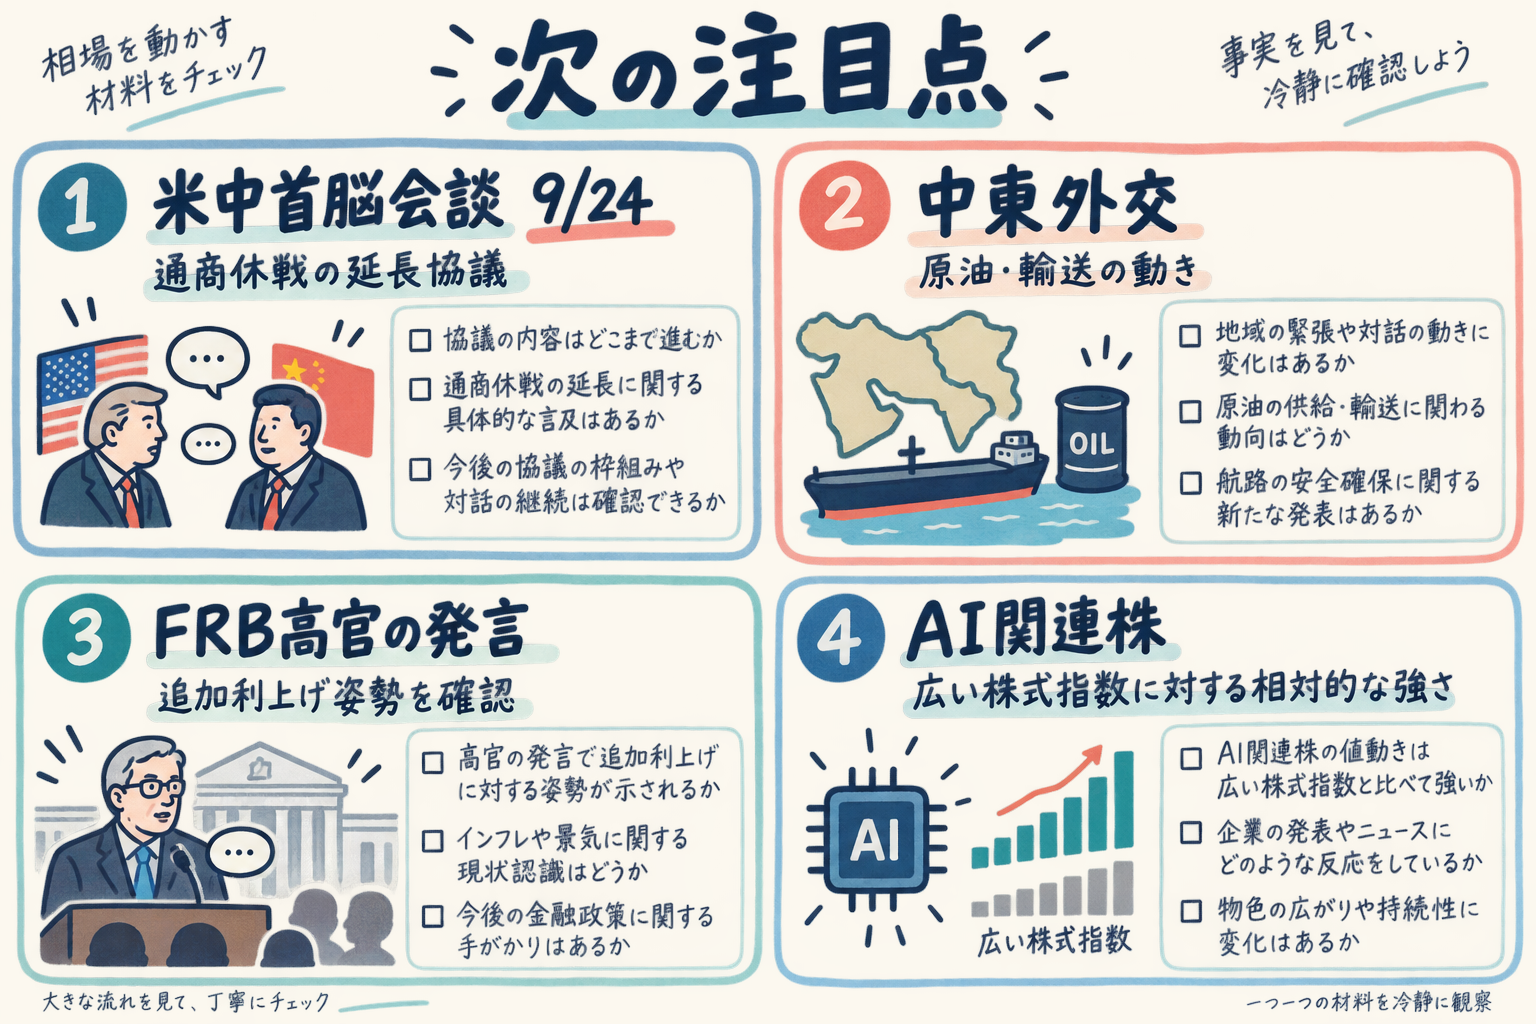
最重要
- 米中首脳会談(9月24日)と通商休戦の延長交渉: 24日にワシントンで予定されるトランプ米大統領と習近平国家主席の首脳会談において、11月期限を迎える通商休戦協定の延長が合意されるかが最大の注目点である。ベセント財務長官と何立峰副首相による事前協議ではAI安全対話の枠組みが提案されたが、半導体輸出規制や農産物購入を巡る協議が進展するかどうかが、世界のハイテク株センチメントと通商環境を左右する。
- 国連総会における中東外交交渉と原油・輸送動向: ニューヨークで開催される国連総会にイランのペゼシュキアン大統領が出席し、トランプ米大統領が会談に前向きな姿勢を示したことで外交進展への期待が高まっている。他方、イエメンのフーシ派によるサウジ首都リヤドや紅海沿岸施設への攻撃、およびサウジのオマーン沖での船対船(STS)積替えによる石油輸出の持続性が、原油価格が100ドル割れを維持できるかの決定打となる。
その他
- FRB高官発言と10月FOMC利上げ織り込みの動向: 今週は10名以上のFRB高官による講演が予定されている。グールズビー総裁やムサレム総裁が需要過熱を警告したのに続き、他の地区連銀総裁や理事が10月27-28日のFOMCでの追加利上げ(市場の織り込み確率は約50%〜56%)に言及するかどうかが、短期金利とドルの水準を決定づける。
- 日本市場の取引再開と為替介入への警戒: 連休明けの東京市場において、18日の日銀利上げ(政策金利1.25%)と日経新聞が報じた「レートチェック」の余波がどのように消化されるかが焦点となる。ドル円が157円台半ばで推移する中、当局による実際のドル売り・円買い介入が発動されるかどうかが為替相場のボラティリティを左右する。
- 欧州の政治的緊張とフランス予算審議の行方: ドイツ州議選での極右躍進に伴うメルツ連立政権の求心力低下や、フランスにおける2027年予算に向けた540億ユーロの歳出削減策に対する議会の反発。仏10年国債の対独利回りスプレッドが100bpを超えて一段と拡大するかどうかが、欧州金融セクターの安定性に影響を与える。
- 米国の9月PMI速報値発表(23日)と英国の景況感確認: 23日に発表が予定される米国の9月購買担当者景気指数(PMI)速報値や今週発表の英国PMIにより、製造業およびサービス業の景況感と価格転嫁の勢いが確認される。景気の減速感とインフレ圧力のどちらが勝るかが、主要中銀の政策見通しを再点検する契機となる。
先行きシナリオ
- ベースケース: 大型ハイテク株の旺盛なAI関連投資需要に支えられて株式市場が底堅さを維持する一方、原油先物は100ドル近辺で膠着し、FRBの追加利上げ観測を背景に米2年債利回りとドルが高止まりを続けるシナリオ。市場全体の一様なリスクオンではなく、高PERを許容できる構造的成長銘柄への選別集中が続く。
- 上振れ・緩和ケース: 国連総会を契機に中東における休戦や緊張緩和の外交的道筋が明確化し、原油先物価格が100ドルを持続的に下回って下落基調を定着させるシナリオ。エネルギーコストの急低下によりインフレ期待が後退し、米10年債利回りの5%割れが定着・一段と低下することで、株式市場の上昇が中小型株や景気敏感株へと広範に波及する。
- 下振れケース: 中東における軍事衝突が激化してサウジの輸出迂回ルートや紅海航路が決定的な被害を受け、原油先物価格が再び100ドルの節目を上回って急反発するシナリオ。ガソリンやディーゼルの供給危機が加速してインフレ長期化が確実視され、FRBによる連続利上げ観測から米長期金利が5%を突破、株式市場全体がスタグフレーション懸念から急反落する。
- 読み直しの条件(Reassessment trigger):
1. 国際原油先物価格(北海ブレント)が一時的な下振れにとどまらず、終値ベースで100ドルを持続的に下回って推移し、米10年債利回りが心理的節目の5%を下回る水準で低下傾向を定着させること。
2. 米2年債利回りとドル指数が揃って低下基調へ転じ、FRB高官の追加利上げ姿勢が軟化すること。
3. 連休明けの日本市場で日本当局による実弾の円買い介入が確認されるか、あるいは円安が一段と加速すること。
これらの条件が満たされない限り、本稿の「AI選別買いによる株高とFRB引き締め警戒の併存」という基本シナリオを維持する。
---
制約事項
- 日本市場は祝日(シルバーウィーク)のため休場であり、東京現物株式の終値および業種別騰落データは存在しない。市況サマリー表の東京欄も「記事なし」となっており、本稿では東京株の方向性の判定を行っていない。
- 米10年債利回りの終値水準は、市況サマリー確定表で4.951%(17時05分時点)、サマリー記事本文で4.955%(前日比4.1bp低下)と記載が分かれており、計測時刻や丸め基準の差異を素材から特定できないため単一の値として断定していない。主要指標の表には前日比が正規化可能な終値データのみを掲載している。
- 国際原油先物価格(ブレント・WTI)については、素材中に欧州朝(0655 GMT)の時点値(ブレント102.09ドル、WTI 98.33ドル)および取引時間中に一時100ドルを割り込んだ旨の記述はあるものの、確定したNY終値水準は記載されていない。このため主要指標の表への掲載は見送り、場中スナップショットとして扱っている。
- 株式市場におけるAI関連銘柄の買い戻しについて、AMDの時価総額1兆ドル到達などの個別材料は報じられているものの、取引時間中における正確な初動時刻や個別ニュースごとの寄与度は素材から特定できない。本稿では複数市場での同日反応と終盤の回顧記事に基づく総合的な読みとして整理している。
- CMEフェドウオッチによる10月FOMCの追加利上げ確率は、記事や採取時点によって約50%〜56%の幅がある(日本語市況サマリー記事では55.4%・1週間前43.5%、別記事では約53%・18日時点55%、他記事で50%や55%)。このため単一の確定値とは扱わず、採取時点差のあるスナップショットとして整理している。
- 半導体個別銘柄(AMD、インテル等)およびSOX指数の上昇率は日中記事のスナップショットであり(AMDは9.6%高や9.3%高、インテルは11.8%高や13%高、SOXは2.7%高、別照合値+4.29%)、確定終値と同列には扱っていない。
- 本稿の分析は受領した正本素材(113本)に基づいており、別管理の追加記事や更新候補(未確定分を含む)は統合されていない。