【2026/09/22】原油供給不安の後退とAI選別買い、金融株安の併存
2026/09/22 NY引けベース
サウジの輸出経路再開や米・イラン協議を巡る期待が原油を押し下げ、米長期金利にも低下が見られた。一方、株高はAI・半導体に集中し、金融株はAI競争と利回り曲線のフラット化を嫌気して下落した。エネルギー不安の後退は市場全体を一様に押し上げず、銘柄・業種間の選別を強めた。
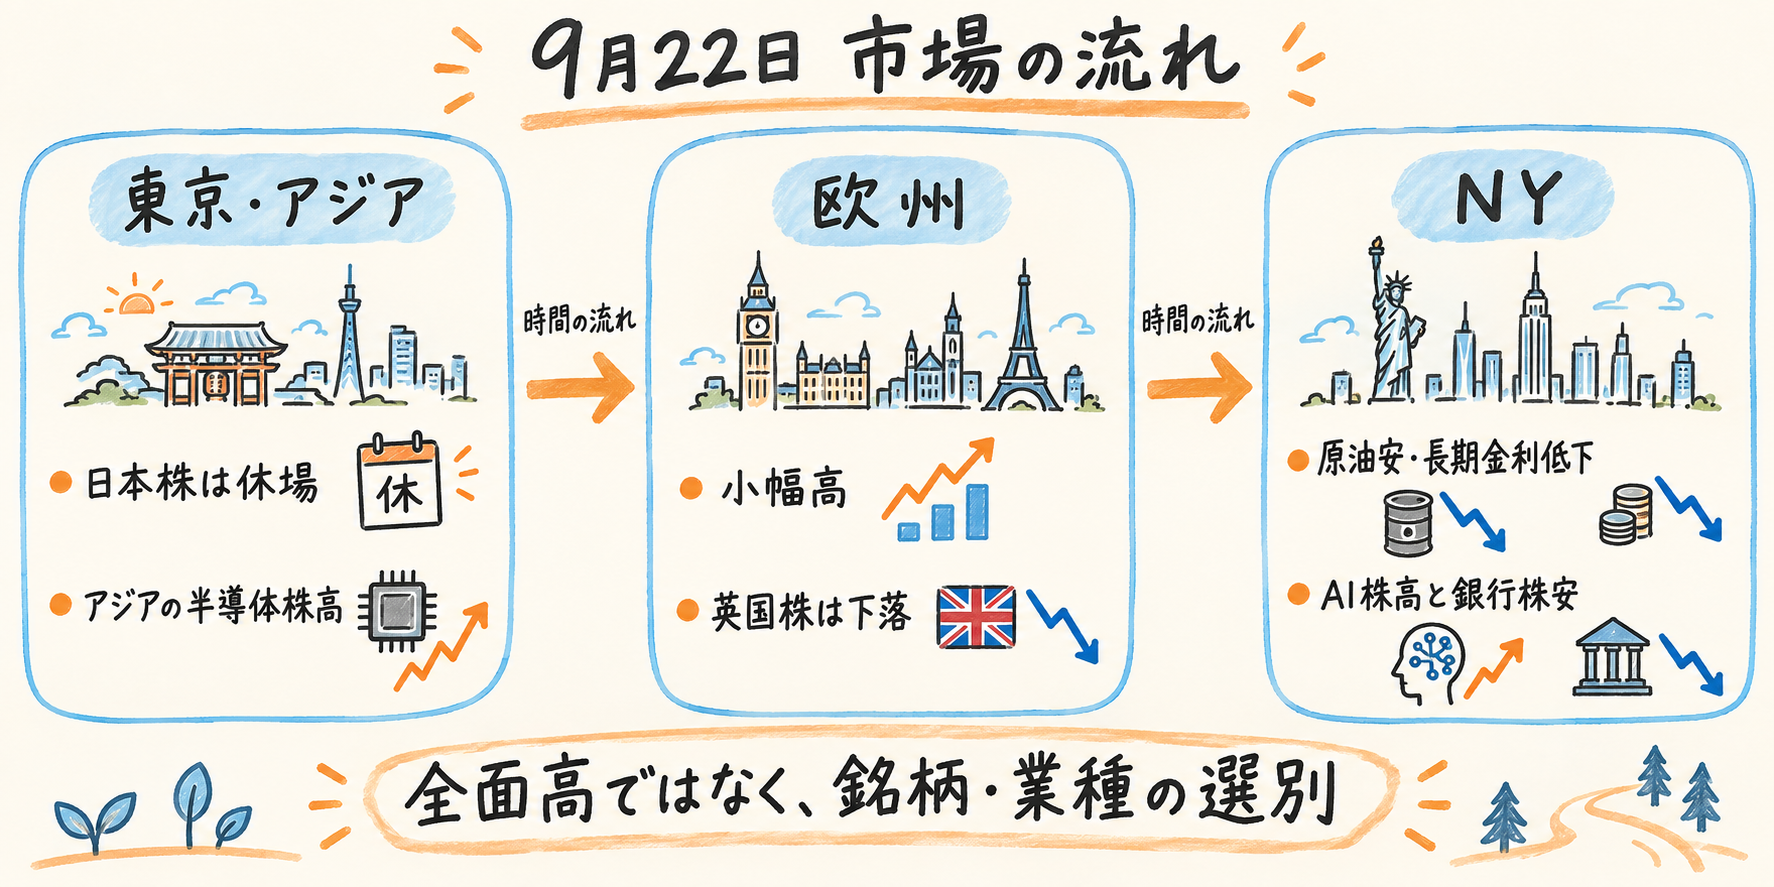
今日の結論
- 昨日の論点の答え合わせ: ブレント100ドル割れと米10年債利回りの5%割れは確認され、前日の読み直し条件が発火した。FRB高官のタカ派姿勢とドル高は続いた。米中首脳会談は24日予定のままで、日本市場の休場により現物株の反応は未確定。
- ブレント先物は99.25ドルで約1%下落した。終盤の記事では米10年債利回りが2.2bp低下した一方、株式はナスダック高、S&P500横ばい、ダウ安に分かれ、原油安の恩恵は一様でなかった。
- ナスダック総合は0.45%高で最高値を更新した。Museの利用実績とAI収益化期待が話題になったが、投入後12日間の2.8百万ダウンロードと、ChatGPTとの同条件比較1.8百万対1.3百万は異なる集計である。
- S&P500金融指数は2%安、銀行指数は3%安。記事はAIによる既存金融サービスへの競争、AI関連IPOの不確実性、利回り曲線のフラット化を投資家の懸念として挙げた。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| ダウ工業株30種 | 51,863.69 | −0.36% |
| ナスダック総合 | 27,244.28 | +0.45% |
| S&P500 | 7,764.64 | ±0.00% |
| STOXX欧州600種 | 642.78 | +0.13% |
| FTSE100種 | 10,708.33 | −0.29% |
| ドル指数 | 100.59 | +0.17% |
| ドル円 | 157.41円 | +0.03% |
| ユーロドル | 1.1441ドル | −0.18% |
| ポンドドル | 1.3332ドル | −0.23% |
| 北海ブレント先物 | 99.25ドル | −1% |
市場の読みはどこで変わったか
1. 東京・アジア時間
日本市場は祝日で休場し、国内株の現物データはなかった。アジアでは韓国のKOSPIが1.6%高、台湾株が約1%高と報じられた。香港ではハンセン指数が0.2%高、ハンセンテック指数が0.3%高との取引中の値が伝えられた。香港ではAlibabaが新しいAIモデルと半導体を発表し、株価は5.1%上昇した。アジアの強さはAI関連に偏り、東京市場の値動きを示すものではない。
為替ではドル円が157.41円、前日比0.03%上昇した。日銀会合で慎重な利上げペースを求める反対票があったことが、追加利上げを巡る見方に影響した。日本株休場のため、円の動きと国内現物株の反応を結び付ける材料はない。
2. 欧州時間
STOXX欧州600は0.13%高、FTSE100は0.29%安だった。欧州株の記事は米・イラン情勢と原油価格を巡る投資家の注目を伝え、英国市場の記事は銀行・通信株の下落をFTSEの重しとして挙げた。小幅な欧州株高と英国株安が並び、指数の動きは一様ではなかった。
企業・財政面では、Ineosが高い欧州エネルギーコストを理由に英ハルの化学プラント3施設を休止すると発表した。Volkswagenの追加5万人削減は、関係者と今月合意した大規模再編の一部である。フランスでは燃料価格対策が拡充され、財政余力への懸念も報じられた。これらは欧州の産業・財政上の構造的な課題を示すが、当日の広域株価指数の変動を説明するものとしては扱わない。
3. NY時間
米国ではナスダック総合が0.45%高、S&P500がほぼ横ばい、ダウが0.36%安と指数間で分かれた。ブレント先物はサウジの東西パイプライン再開や中東の輸送・外交情勢を受け、99.25ドルで約1%下落した。パイプラインは封鎖前に日量約400万バレルを迂回輸送していた経路で、定格能力は日量700万バレル。再稼働直後の流量は低く、全面復旧には6〜8週間かかるとの見通しも報じられた。
米10年債利回りについて、終盤の記事は4.941%で前日比2.2bp低下と伝えた。市況サマリー表の4.955%は17時05分時点の値である。採取時刻が異なるため、どちらも単一の終値として他方の変化幅と組み合わせていない。
AI関連では、Museは投入後12日間で280万ダウンロードと報じられた。一方、初期ChatGPTと同条件で比較した数字はMuseが180万、ChatGPTが130万で、別の集計である。Meta株の11.4%上昇とAMDの時価総額1兆ドル到達は9月21日(月)の値動きであり、22日の値動きではない。22日のAI株高にはMicronなど半導体株も寄与した。Museの電話機能では人間の請負業者が一部の通話を担う試験が報じられ、開示・プライバシー上の問題から当該機能が一時停止された。利用数は自動化や収益化の完成度を示す数字ではない。
金融株について、記事はAIによる資産運用など既存サービスへの競争懸念、AI関連IPOの遅れ、利回り曲線のフラット化を投資家の懸念として挙げた。2年・10年債利回り差は一時17.90bpまで縮小し、S&P500金融指数は2%安、銀行指数は3%安だった。FRBのコリンズ、バーキン両総裁は需要やエネルギー以外のインフレ圧力に言及しており、原油安だけで追加利上げ観測が消えたわけではない。
クロスマーケット分析
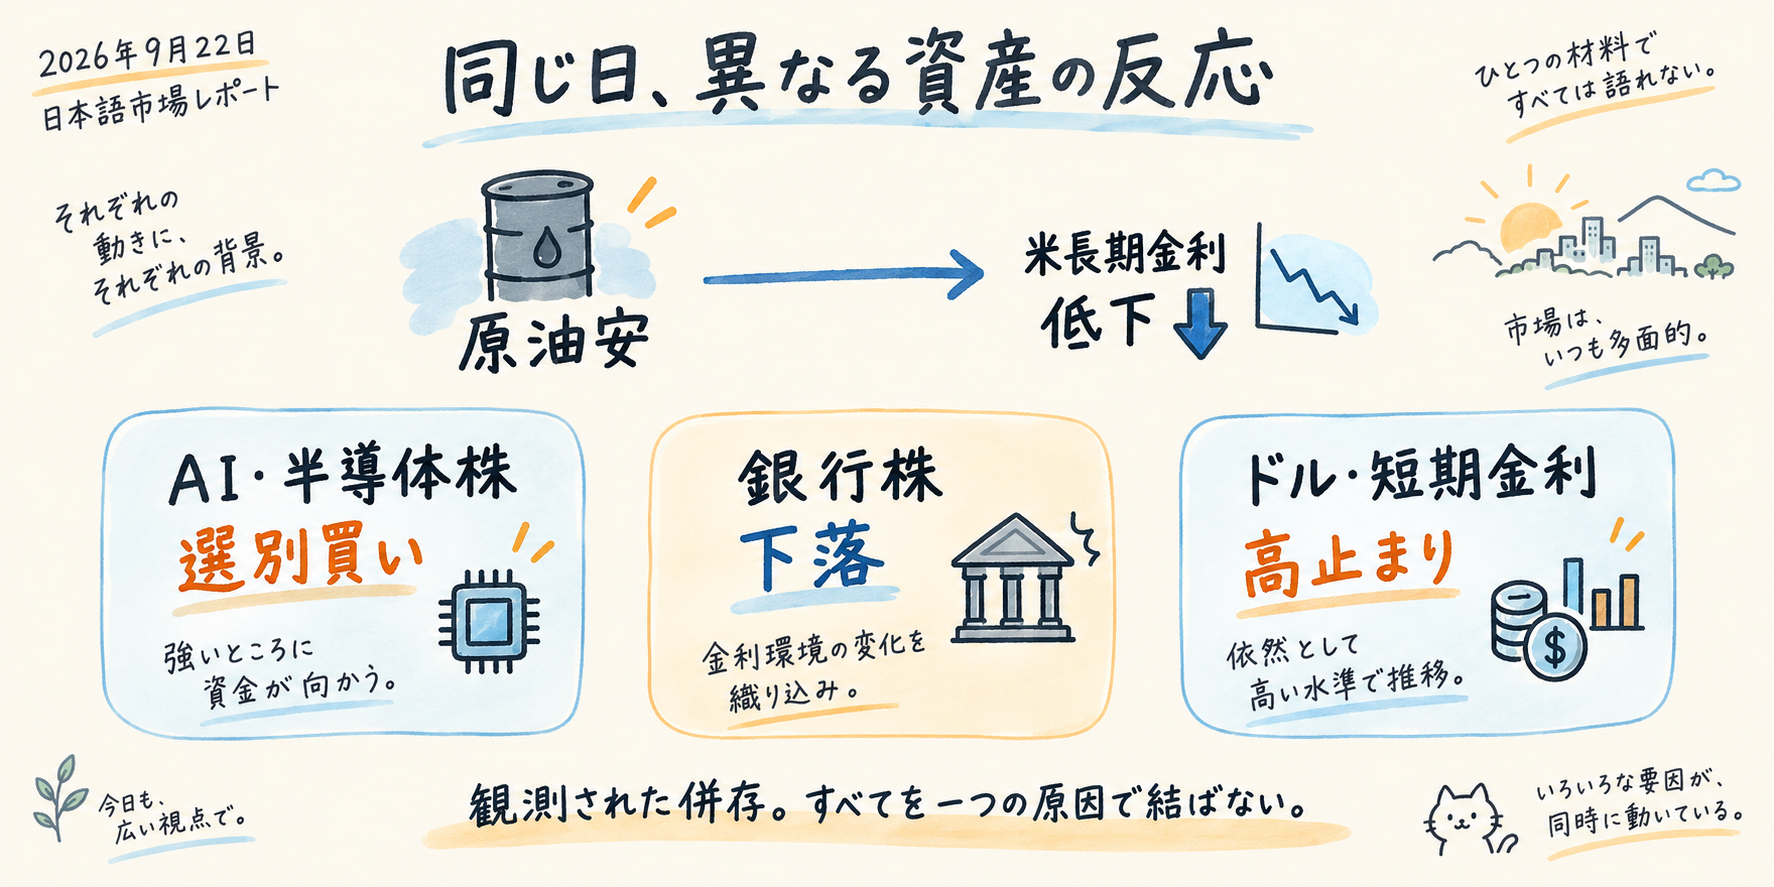
1. 中東の供給経路再開 → 原油安 → 長期金利低下
サウジの東西パイプライン再開とホルムズ海峡を巡る外交材料の中で、ブレントは99.25ドルに下落した。終盤の記事は米10年債利回りの低下も伝えた。原油安と長期金利低下は同時に観測されたが、パイプラインの完全復旧には時間を要する見通しで、供給回復の規模はなお変化し得る。
2. AI・半導体株高と長期金利低下の併存
ナスダックが最高値を更新する一方、S&P500は横ばい、ダウは下落した。Museの利用実績や半導体需要はAI関連銘柄への関心を支えたが、ダウンロード数だけで将来の有料転換や利益を確認できるわけではない。エネルギー不安の後退が市場全体のリスクオンに直結したとは言いにくい指数の組み合わせだった。
3. FRBのインフレ警戒、利回り曲線のフラット化と金融株安
コリンズ、バーキン両総裁はインフレ圧力への警戒を示した。株式記事は、AI競争や関連IPOの不確実性とともに、2年・10年債利回り差の縮小を金融株の懸念材料として挙げた。AIと金利の複数の懸念が金融株安に重なった。
4. 欧州株の小幅高と英国株安、企業・財政の構造課題
STOXX欧州600は小幅高、FTSE100は下落し、英国では銀行・通信株が売られた。Ineos、Volkswagen、フランスの燃料価格対策に関する記事は、欧州のエネルギーコスト、競争力、財政余力の構造的課題を示している。これらを同日の広域指数の変動要因と結び付ける材料は示されていない。
周辺材料をどう読むか
テキサス州では送電網への接続を待つ計画が470GWと報じられた。この集計にはデータセンター計画だけでなく、他の大口電力利用者も含まれ、同州のピーク需要の5倍超にあたる。州知事は送電網監査が終わるまで、新しいデータセンターの州許認可を停止した。AI投資の拡大には計算需要だけでなく、電力供給・接続の制約も関わる。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 米国株式(ハイテク) | 上昇 | AI利用・収益化への関心と半導体需要を背景にナスダックが最高値を更新。 | ナスダック終値は27,244.28(+0.45%)。Metaの11.4%上昇とAMDの1兆ドル到達は9月21日。 |
| 米国株式(金融) | 下落 | AI競争、AI関連IPOの不確実性、利回り曲線のフラット化が記事で懸念材料として挙げられた。 | 金融指数は−2%、銀行指数は−3%。指数水準は素材に記載なし。 |
| 米国債(長期) | 利回り低下 | 原油安と同じ終盤の市場報道で利回り低下が伝えられた。 | 市況サマリー表は17時05分に4.955%。終盤記事の4.941%には−2.2bpが付く。採取時刻が異なる。 |
| 欧州株式 | まちまち | 欧州株は小幅高、英国は銀行・通信株が売られた。 | STOXX欧州600は642.78(+0.13%)、FTSE100は10,708.33(−0.29%)。 |
| 外国為替(ドル・円) | ドル上昇 | 日銀の追加利上げペースを巡る慎重論が報じられ、ドル円は小幅上昇。 | 終値157.41円(+0.03%)。 |
| エネルギー(原油) | 下落 | サウジの輸出経路再開や中東情勢を巡る外交材料が供給見通しに影響した。 | ブレント終値99.25ドル(約−1%)。日中に97ドル方向へ下落後、終値は99ドル台。 |
明日のWatch points
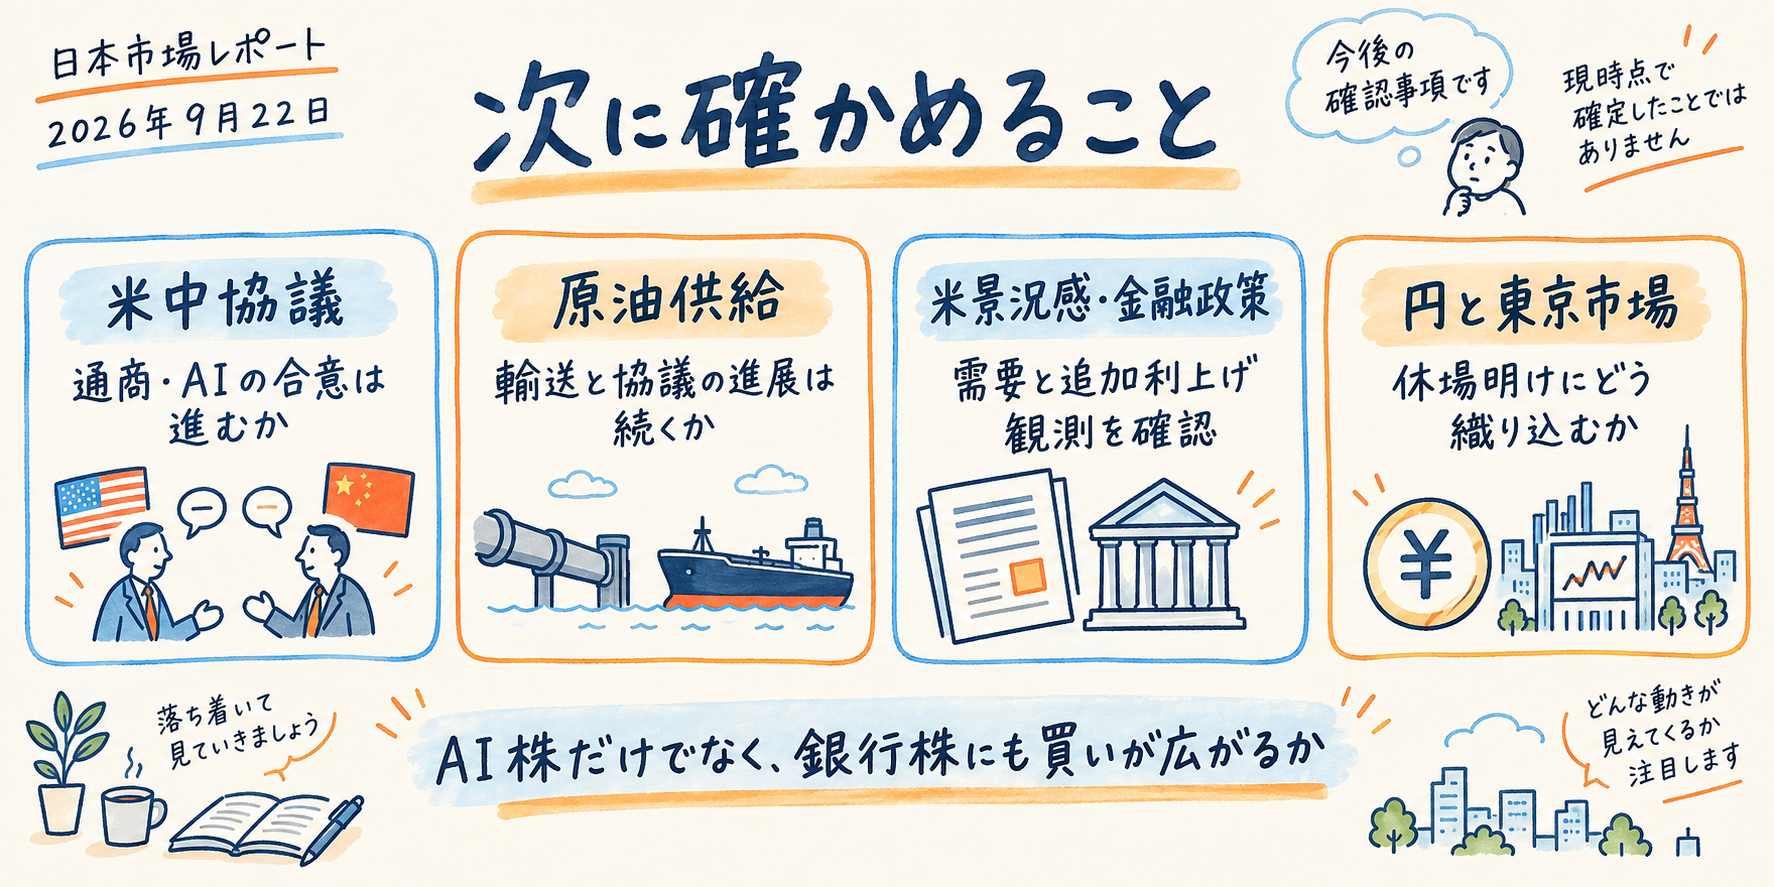
最重要
- 米中首脳会談(9月24日): 通商休戦、半導体、AI安全に関する具体的な合意の有無を確認する。合意が示されずAI株が反落すれば、AI期待を軸とする相場の持続性を見直す。
- 米・イラン協議とサウジ東西パイプラインの復旧: ホルムズ海峡の再開条件、ヤンブー港からの船積み、パイプライン流量の回復を追う。ブレントが100ドル未満で推移し供給回復が進めばエネルギー不安の後退を支え、復旧遅延や軍事衝突で100ドルを上回れば読み直す。東西パイプラインは封鎖前に約400万バレル/日を迂回輸送し、定格能力は700万バレル/日だった。
その他
- 米国9月PMI速報値(9月23日): 需要・価格の強さがFRBの追加引き締め観測やドルを支えるか確認する。
- 国連安全保障理事会のAI会合(9月23日)と米国AI政策: 会合での安全枠組みを確認する。財務長官がAI政策調整役を担う可能性も報じられたが、任命や権限の決定は伝えられていない。
- Museの電話機能と信頼性: 人間の請負業者が関与する試験の再開・公開条件やプライバシー対策を確認する。機能の説明や利用者拡大だけで有料化を判断せず、継続利用と収益の具体化を待つ。
- 東京市場の再開と為替介入警戒: 休場明けの現物株が日銀の利上げとドル円157円台をどう消化するか、介入の有無とともに見る。
- RBA理事会(9月29日): 豪州のインフレ上振れリスクへの評価と政策金利の判断を確認する。
- スイス議会のUBS資本規制審議(9月23日): 90%または100%案を巡る判断とUBS株・欧州金融株の反応を確認する。
- フランスの燃料価格対策と財政協議: 支援策の規模と予算協議、仏独国債スプレッドの推移を追う。財政懸念が強まる場合に欧州金融株の動きと併せて見直す。
先行きシナリオ
ベースケース
ブレントが100ドル近辺で推移し、供給回復期待が続く一方でFRBのインフレ警戒は残る。長期金利の低下とAI収益化期待が続けばAI・半導体株が相対的に優位となり、指数や業種の選別が続く。利回り曲線がさらにフラット化し金融株が弱さを保つかが確認点となる。
上振れ・緩和ケース
米中首脳会談で通商・AI分野の具体的な合意が示され、米・イラン協議でホルムズ海峡の安全通航に向けた進展があれば、原油と政策不確実性の双方が落ち着く。短期金利やドルも低下し、金融株や景気敏感株へ買いが広がれば、AI株に偏った相場から幅広いリスク選好へ移ったと判断する。
下振れケース
外交協議が行き詰まり、ホルムズ海峡やサウジの輸出経路に障害が出れば、ブレントが100ドルを上回る展開があり得る。米10年債利回りが再び5%を超え、AI株の上昇が止まる一方で金融株も弱ければ、エネルギー不安と金利警戒が同時に相場を圧迫する読みへ改める。
読み直しの条件
1. ブレントが100ドルを超えてもナスダックが最高値圏を維持するなら、原油安をAI株高の支えとみる前提を見直す。
2. FRB高官の姿勢が軟化し、米2年債利回りとドルが低下する中で金融株がナスダックを上回れば、利回り曲線のフラット化を軸とした金融株安の読みを改める。
3. 米中首脳会談で通商・AI分野の対立が強まり、米中のAI・半導体株が反落すれば、AI収益化期待の持続性を読み直す。
制約事項
- 日本市場は祝日で休場し、日本株の終値や売買代金は確認できない。
- 米10年債利回りは、市況サマリー表が17時05分時点の4.955%、終盤の記事が4.941%・前日比−2.2bpと異なる時点の値を示している。主要指標表からは除外し、4.955%に−2.2bpを組み合わせていない。
- Meta株の9月22日の変化率は記事ごとに異なる採取時点の数字があるため、本稿では当日の騰落率を載せていない。9月21日の11.4%上昇は前日分の動きとして区別した。
- 2年債利回りは4.747%と水準のみで、前日比は素材に記載されていない。金融・銀行指数も騰落率はあるが、指数水準は確認できない。