【2026/09/23】原油安・AI株高の期待はNYで反転、米強気指標と協議停滞が高金利圧力を再燃
2026/09/23 NY引けベース
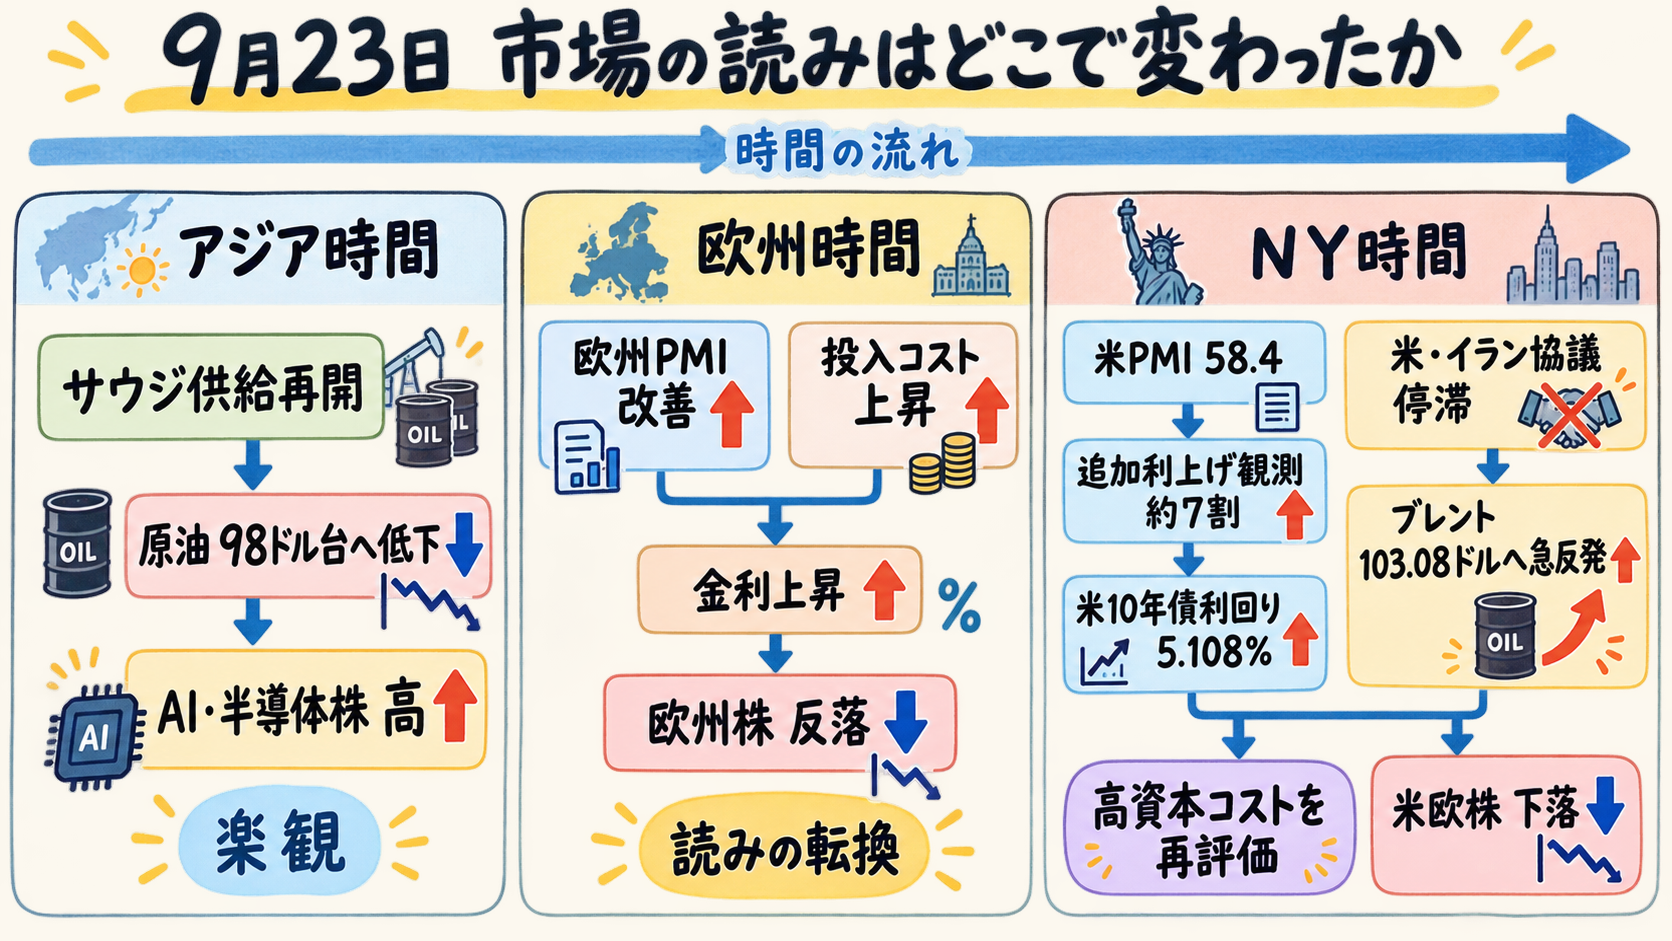
アジア時間に広がった「サウジ供給再開に伴う原油安とAI・ハイテク株高」の楽観的な読みは、欧州からNY時間にかけての米・イラン協議の停滞と、予想を大幅に上回った米9月PMI速報値によって完全に反転した。原油価格の急反発と米長期金利の5.1%台への跳ね上がりが同時に生じたことで、市場はインフレ長期化とFRBによる10月追加利上げを織り込み直し、前日まで最高値圏にあったナスダックをはじめとする米欧株式市場に再び高い資本コストを突き付ける結果となった。本稿では、日中に起きた市場解釈の変転と、金利上昇が資産クラス間やハイテク銘柄間に及ぼした波及経路を検証する。
今日の結論
- 昨日の論点の答え合わせ: 米PMIの急伸に伴う利回り上昇やスイス上院のUBS資本規制可決が的中した一方、米・イラン協議停滞に伴う原油急反発とFRB高官のタカ派姿勢によって、原油安の継続やナスダックの最高値維持といった読みは外れ、米中首脳会談や国連でのAI安全基準などの主要論点は未確定として次セッションへ繰り越された。
- 原油価格の日中急反転: サウジ東西パイプライン再開でアジア時間に一時98ドル台まで軟化したブレント原油は、国連総会での米・イラン間接協議が合意に至らずイラン大統領が降伏を否定したことを受け、NY清算値では103.08ドル(+3.86%)へと急伸し、エネルギー発のインフレ懸念が急速に再燃した。
- 米経済指標の上振れと長期金利の急騰: 米9月総合PMI速報値が58.4と約5年ぶりの高水準を記録し、バーFRB理事が追加利上げの公算を示唆したことで、米10年債利回りは5.108%(+14.1bp)へ急伸、米短期金融市場での10月利上げ確率は約7割へ跳ね上がった。
- 株式市場の全面反落とAI相場の選別化: 割引率の上昇と景気の過熱警戒を受け、ナスダック総合が1.13%安となるなど米欧株は軒並み下落し、連伸していた半導体株や公益・消費関連に売りが広がる一方、Metaなど具体的な利用実績を持つ個別銘柄に物色が限られる二極化が顕在化した。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| STOXX欧州600 | 639.92 | −0.44% |
| FTSE100 | 10,705.26 | −0.03% |
| DAX | 25,410.63 | −0.66% |
| CAC40 | 8,123.41 | −0.39% |
| ダウ工業株30種 | 51,511.59 | −0.68% |
| ナスダック総合 | 26,936.04 | −1.13% |
| S&P500 | 7,706.03 | −0.75% |
| 米10年債利回り | 5.108% | +14.1bp |
| ドル指数 | 101.06 | +0.51% |
| ドル円 | 158.19円 | +0.52% |
| ユーロドル | 1.1389ドル | −0.51% |
| 北海ブレント先物 | 103.08ドル | +3.86% |
| WTI先物 | 92.16ドル | +1.81% |
| 金先物 | 4,318.40ドル | −1.3% |
市場の読みはどこで変わったか
1. 東京・アジア時間:サウジ供給再開と原油100ドル割れによるAI・半導体高
東京市場が休場となる中、アジア時間序盤の市場心理を主導したのは、中東エネルギー供給の改善観測とこれに伴う原油価格の急落だった。サウジ国営石油会社サウジアラムコがドローン攻撃により停止していた東西パイプラインの稼働を再開し、紅海沿岸のヤンブー港からの輸出が再開される見通しとなったことが報じられた。さらに、国連総会に集う米・イラン代表団による水面下の間接協議への期待も重なり、ブレント原油先物は一時98ドル台、WTI先物は89ドル台へと下落し、6営業日連続で下落基調を辿った。
この原油価格の沈静化を好感し、アジア市場ではテクノロジー株を中心にリスク選好の動きが広がった。韓国総合株価指数(KOSPI)が0.5%高、台湾加権指数が0.7%高となり、Samsung電子が2%超上昇するなど、前日までの米国市場におけるナスダック最高値更新の余波を引き継ぐ形でAI・半導体セクターが相場を牽引した。投資家の間では、Metaが投入したAIアシスタント「Muse」の爆発的な普及などを背景に、データセンター向け半導体需要の拡大ストーリーに対する信頼が維持されていた。
しかし、このアジア時間の楽観は、原油価格の軟化という前提の上に危うく成立していた。為替市場では、前週のFRB利上げ決定やタカ派的な当局者発言を受けてドル高基調が崩れず、ドル円は157円台後半で高止まりしていた。つまり、金融引き締め観測自体が後退したわけではなく、エネルギー価格の下落が一時的に金利上昇懸念を覆い隠していたにすぎなかった。市場の焦点が欧米の取引時間へと移るにつれ、この前提は脆くも崩れ去ることになる。
2. 欧州時間:堅調なPMI速報値と投入コスト高が招いた金利上昇・株安
欧州市場が開場した当初は、原油安の恩恵を受ける形でSTOXX欧州600が一時0.4%上昇するなど、前日比でプラス圏を維持して始まった。続いて発表されたS&Pグローバルの9月購買担当者景気指数(PMI)速報値は、ユーロ圏総合PMIが53.1と前月の52.0から急伸して3年超ぶりの高水準を記録した。内訳を見ても、ドイツ総合PMIが53.8と市場予想の51.8を大幅に上回り、フランス総合PMIも51.2と25カ月ぶりの高水準に達するなど、欧州主要国の経済活動は戦争に伴うエネルギーショックの中でも予想外の底堅さを示した。
だが、この好調なPMIは株式市場の買い材料としては長続きしなかった。詳細データにおいて、燃料や電力価格の高騰を背景に企業の投入価格指数が5月以来の急ピッチで上昇している実態が明らかになったためである。民間セクターの需要回復と新規受注の増加は、景気後退の回避を印象付ける一方で、欧州中央銀行(ECB)がエネルギー由来のインフレ圧力に対処するため、さらなる利上げに踏み切る余地を広げたとの受け止めが急速に台頭した。
さらに欧州取引時間の後半にかけて、ニューヨークで開催されている国連総会での米・イラン間接協議において、双方が強硬姿勢を崩しておらず実質的な妥協の兆しが見られないことが伝わると、原油先物価格はアジア時間の安値から一転して反発へ向かった。これに呼応して欧州債券市場では利回り上昇圧力が強まり、英10年債利回りが一時5.353%まで急伸した。結果として、欧州株は序盤の上げ幅をすべて吐き出し、STOXX欧州600は0.44%安、DAXは0.66%安、CAC40は0.39%安と主要指数がそろって反落して取引を終えた。景気指標の強さが金融引き締め長期化の連想を通じて株安を招くという、市場の解釈の転換がここに鮮明となった。
3. NY時間:米PMIの急伸と協議停滞が突き付けた高資本コストの現実
ニューヨーク市場に入ると、市場の力学は完全にインフレ再燃と金利上昇の織り込みへと塗り替えられた。最大の引き金となったのは、米9月総合PMI速報値の発表である。同指数は58.4と前月の56.0から跳ね上がり、2021年7月以来の高水準を記録した。新規受注指数が58.2へ急拡大した一方で、未消化受注の蓄積と深刻な供給網の遅延が報告され、企業の投入価格指数は66.4へと急騰した。好調な需要と供給制約が同時に発生しているこの構図は、インフレ圧力が容易に収束しないことを強く示唆した。
この強烈なマクロ指標を受け、FRB高官のタカ派姿勢が一段と重みを持った。バーFRB理事は講演で、前週の利上げをインフレ抑制のための「再調整」として支持した上で、目標達成に向けて追加の利上げが必要になる公算が大きいと明言した。これを受けて金利先物市場では、次回10月のFOMCにおいて少なくとも25bpの追加利上げが実施されるとの観測が約7割(指標発表前の約53%から急伸)に達した。国債市場では5年債入札の低調も重なり利回りが急上昇、米10年債利回りは一時5.135%と2007年7月以来の高水準を付け、終盤も14.1bp上昇の5.108%で推移した。2年債利回りも2024年5月以来の高水準へ達し、長短金利差は平坦化した。
地政学リスクの面でも、イランのペゼシュキアン大統領が国連総会の演説で「米国との戦争においてイランが降伏することは決してない」と言明したことで、前日までの早期停戦期待は完全に吹き飛んだ。北海ブレント先物は3.86%高の103.08ドル、WTI先物は1.81%高の92.16ドルへと急騰し、エネルギーセクターを除く株式市場全体を圧迫した。米株式市場では、前日まで連騰していたハイテク株から資金が流出し、ナスダック総合が1.13%安、S&P500が0.75%安、ダウ工業株が0.68%安と全面安の展開となった。連伸を続けていたフィラデルフィア半導体株指数(SOX)も1.2%安となり、エヌビディア(−1.5%)やアルファベット(−3.8%)が売られた。
このNY時間の相場展開は、アジア時間に見られた「AI需要の強さがあれば金利上昇を乗り越えられる」という楽観論に対し、金利水準そのものが絶対的に高くなれば成長株の将来キャッシュフローに対する割引率上昇を無視できなくなるという市場の現実を突き付けた。もっとも、AI関連のすべてが一様に売られたわけではない。AIアシスタント「Muse」の好調が続くMetaは1%高と逆行高を演じており、投資家が設備投資負担やディスラプションリスクに晒される銘柄を避け、実利の出ている銘柄へと逃避する選別姿勢を強めたことが窺える。
クロスマーケット分析
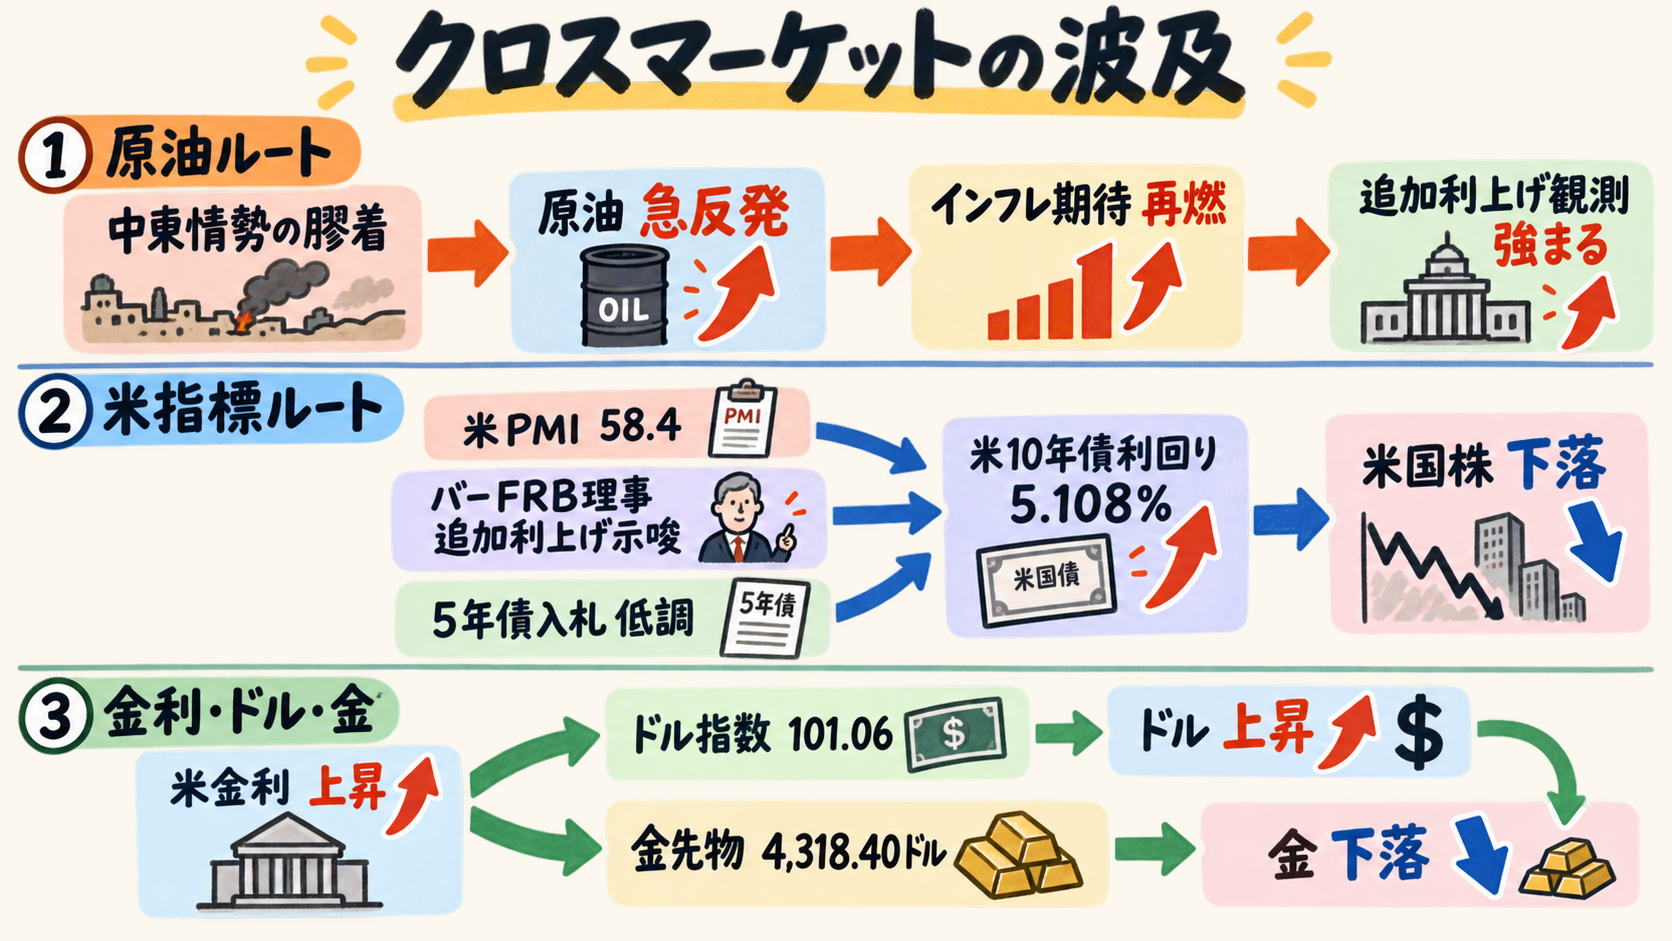
1. 原油 → インフレ期待 → 政策金利:中東情勢の泥沼化と供給不安の再燃
原油価格の反転上昇は、市場のインフレ期待を直撃し、中央銀行の政策金利見通しをタカ派方向へと大きく押し戻した。サウジのパイプライン復旧による一時的な供給緩和期待は、イラン指導部による断固抗戦の姿勢と国連での外交交渉の膠着によって一瞬で打ち消された。ブレント先物が100ドルの大台を奪回して103.08ドルへと跳ね上がった動きは、すでに米欧のPMIで表面化していた輸送コストや燃料費の上昇圧力と共振した。市場では、エネルギー高が米欧の堅調な景況感や投入価格の上昇と重なり、FRBをはじめとする主要中銀による追加利上げ観測を再燃させた。この伝播が速やかに進行したのは、中東情勢の膠着に伴う原油や精製燃料の供給不安が、インフレ圧力の長期化と金融引き締めの継続を市場に強く意識させたためである。
2. 実体経済の強さ → 長期金利 → 株式バリュエーション:好指標が招く資本コストの急上昇
米国の力強いマクロ指標は、株式市場にとって景気後退を避ける好材料ではなく、株式の適正バリュエーションを切り下げる「金利ショック」として機能した。米9月総合PMIが58.4と力強い拡張を示したことで、米経済が年率5%前後のペースで成長しているとの見方が強まったが、それは同時にFRBが利上げを躊躇する理由を奪うことを意味した。米10年債利回りが5.108%へと急上昇したことで、株式益回りとのスプレッドが極限まで縮小し、株式を保有するためのリスクプレミアムが再評価された。その結果、ダウ、S&P500、ナスダックの主要3指数がそろって下落し、とりわけ将来の利益成長に高いマルチプルが与えられていたハイテク株や、配当利回り妙味の薄れた公益事業セクター(−1.6%)が大きく売られることになった。この伝播が生じたのは、原油高や5年債入札の低調が重なる中で、景気の強さがインフレ懸念を再燃させ、FRBによる金融引き締めの長期化観測へと直結したためである。
3. 金利差拡大 → ドル全面高 → 非ドル通貨・コモディティ:タカ派FRBが促すドル独歩高
米金利の急騰は、外国為替市場においてドルの独歩高をもたらし、非ドル通貨や国際商品市況に下押し圧力を加えた。主要6通貨に対するドル指数は101.06(+0.51%)へと上昇し、約2カ月ぶりの高水準を付けた。日銀が前週に政策金利を31年ぶりの水準へ引き上げたものの、決定会合での2名の反対票や慎重な姿勢から追加利上げへの確信が持てず、米日金利差が縮小しないとの見方からドル円は158.19円(+0.52%)へと上昇した。ユーロ(1.1389ドル、−0.51%)やポンド(1.328ドル、−0.45%)も米利上げ観測の前に軟調に推移した。さらに、金利を生まない安全資産である金先物(4,318.40ドル、−1.3%)は、ドル高と実質金利の上昇という二重の逆風を受けて大幅に続落した。この伝播が実現したのは、欧州や日本も金融引き締めを行っているものの、米国の経済の突出した頑健さとFRBの引き締めピッチの速さが、他国通貨に対して圧倒的な利回り優位をもたらしているためである。
4. AI期待の変容 → 個別銘柄の二極化:市場全体の牽引役から「破壊と淘汰」の評価へ
AIブームに対する市場の視線は、ハイテク株全体を押し上げる無差別な買いから、具体的な利益創出能力やディスラプションリスクに応じた過酷な選別へと移行した。Metaが投入したAIエージェント「Muse」がダウンロードランキングで首位を独走し、280万件の利用を獲得したことは、同社株を1%高へと押し上げ、週間の上昇率を12%へと拡大させた。しかし、その一方で、Museが自律的に旅行予約や価格比較、購買代行を行うことへの脅威が意識されたエクスペディアやエアビーアンドビーなどの旅行関連株は7%超急落し、大手銀行や保険会社などの金融株も契約見直しリスクから売り込まれた。また、大型ハイテク株のアルファベット(−3.8%)やアマゾン(−2.2%)が下落し、半導体株指数も1.2%安と反落した。この伝播が生じたのは、米債利回りの急上昇が株式市場全体の重荷となる中で、AIエージェントの急速な普及が既存のオンライン仲介や消費者向け事業に対するディスラプション懸念を呼び起こしたためである。
ここで書き手の仮説として、原油高と強い需要が同時に顕在化したことで、投資家が「AI需要さえあれば金利上昇を吸収できる」という前日までの前提を見直し始めた可能性がある。この仮説は、次セッション以降において、利益実績や提携が確認できる特定のソフトウェア・AIサービス銘柄が市場平均を上回る一方、先行投資がかさむ半導体指数や設備投資主導のテック株が市場を下回れば支持される。逆に、長期金利が高止まりしたままでも半導体株とAI関連株がそろって全面高へ反発すれば、この仮説は外れることになる。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 欧州株式 | 下落 | 原油価格の再反発、国債利回り上昇、米・イラン協議の膠着 | STOXX欧州600は序盤+0.4%から引けは−0.44%へ反落。DAX−0.66% |
| 米国株式 | 下落 | 米PMI急伸に伴う10月利上げ観測、米10年債利回りの5.1%台急上昇、イラン強硬姿勢 | ナスダック総合−1.13%、SOX指数−1.2%。Metaは+1%と逆行高 |
| 米国国債 | 下落(利回り上昇) | 9月米総合PMI(58.4)の価格・需要上振れ、5年債入札の不調、バーFRB理事が追加利上げの公算を示唆 | 10年債利回りは市況サマリーの17時05分値が5.110%、債券記事終盤値が5.108%(+14.1bp)と採取時点差あり。2年債利回りも2024年5月以来の高水準 |
| 欧州国債 | 下落(利回り上昇) | 原油高に伴うインフレ懸念の再燃、欧州PMIでの投入価格上昇 | 英10年債利回りは一時5.353%を記録。独2年・10年の変化幅は素材に記載なし |
| 為替(ドル) | 上昇 | 強いPMIを受けたFRBの短期的な利上げ観測の強まり、原油高によるインフレ長期化見通し | ドル指数は101.06(+0.51%)。ドル円は158.19円、ユーロドルは1.1389ドル |
| 原油 | 急反発 | イラン大統領の国連演説での「降伏拒否」表明、米イラン和平交渉の進展期待後退 | ブレント清算値103.08ドル(+3.86%)。アジア時間の98ドル台から大幅反転 |
| 貴金属(金) | 下落 | FRB高官による利上げ示唆、米長期金利の上昇、ドルの全面高 | 金先物12月限清算値4,318.40ドル(−1.3%) |
本日の資産価格の動きを総括すると、すべての資産が「粘着的なインフレ」と「これに伴う金利高の長期化」という単一の要因に縛り直されたセッションであったと言える。株式市場では、前日まで見られたセクター間の分散やAI相場のモメンタムが、米10年債利回りの5.1%突破によって大きく抑制された。特に、借入コストの増加が直撃する公益事業セクターや、高PERの大型ハイテク株が指数の押し下げ要因となった。
債券市場においては、長短金利ともに水準を大きく切り上げる展開となった。2年債利回りは金融引き締めの継続を織り込んで2024年5月以来の高水準へ上昇し、10年債利回りも一時5.135%まで跳ね上がった。インフレ指標と好調な実体経済が同時に示されたことで、市場が織り込むFRBの利下げ開始時期はさらに後ずれし、むしろ年内および来年に向けた追加引き締めのリスクが意識されている。
為替市場では、ドルが全面高の様相を呈した。ドル指数は101.06へと上昇し、主要通貨に対してほぼ全面高となった。特に円に対しては、日銀の歴史的な利上げ後にもかかわらず158円台へと円安が進んだことで、本邦当局による為替介入への警戒感が一段と高まっている。一方、コモディティ市場では、地政学リスクの直撃を受けた原油が急反発した一方で、金は高金利とドル高の圧力に押されて下落しており、リスク回避局面における安全資産の選好にも変化が見られる。
また、本日の市場像として「景況感の良さがそのまま株高に繋がらない」という構造が浮き彫りになった。書き手の仮説として、「景気が強いほど株が買われる」局面から、「景気の強さが追加利上げを招くため株の上値を抑える」局面へと市場の評価軸が移った可能性がある。この仮説は、今後のマクロ指標において強い数値が示された際に、長期金利の上昇とともに株式市場が下落する反応が定着すれば支持される。逆に、強い経済指標と株高が併存する形に戻れば、この仮説は外れる。
明日のWatch points
最重要
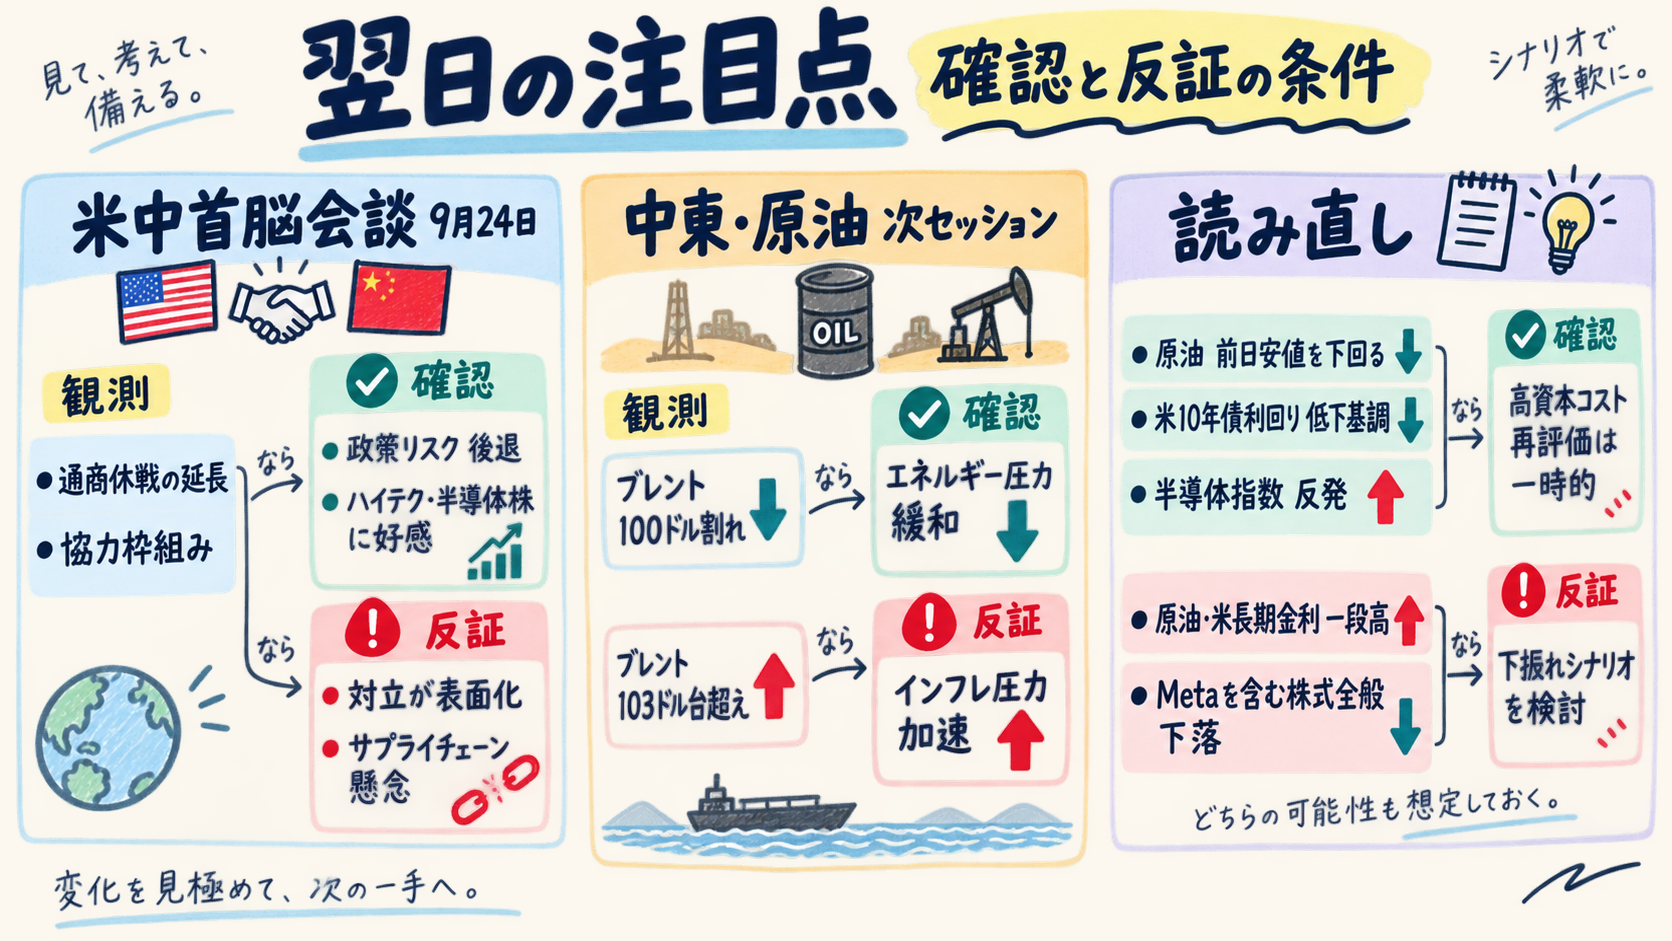
- 米中首脳会談(9月24日): トランプ米大統領と中国の習近平国家主席による首脳会談がワシントンで開催される。直前にベセント米財務長官と中国の何立峰副首相が協議を重ねたものの、11月10日に期限を迎える米中通商休戦の延長問題、AI安全通知メカニズムの構築、レアアース等の重要鉱物の供給安定化、半導体規制などを巡る合意は未確定のまま持ち越されている。休戦延長や何らかの協力枠組みが打ち出されれば、ハイテク・半導体株を中心に政策リスクの後退として好感されるが、対立が表面化すればサプライチェーン懸念からさらなる下押し要因となる。
- 中東地政学動向と原油価格(次セッション): 国連総会の場で行われた米・イラン間接協議が平行線をたどり、イラン大統領が降伏拒否を明言したことを受け、市場は米国の次なる出方とホルムズ海峡の安全確保状況を注視している。サウジ東西パイプラインからの輸出再開が進む中で、ブレント原油先物が再び100ドルを割り込んで落ち着くか、あるいは103ドル台を超えて上昇を続けインフレ圧力を加速させるかが、世界の株式および債券市場の最大の分岐点となる。
その他
- FRBの10月金融政策見通しと高官発言(今週〜次回会合): 米総合PMIの急伸を受けて次回10月FOMCでの追加利上げ観測が約7割に達した。市場の織り込みがさらに進むか、あるいは過剰反応として修正されるか、今後のFRB高官発言や追加の経済指標を通じて金利先物市場の動向を確認する必要がある。
- 東京市場の再開と為替介入への警戒(次回東京セッション): 祝日明けとなる日本の現物市場が、休場中に進行した1ドル=158円台の円安と米株安・米金利高をどう消化するか。日銀の利上げ後も円安が進行していることで、政府・日銀による為替介入の実施有無やレートチェックの動きに対する市場の緊張感が高まっている。
- AIエージェントの普及と業界内格差の行方(今週): Metaの「Muse」がもたらした消費者向けAIの熱狂が続く一方で、既存の旅行予約プラットフォームや金融仲介業に対するディスラプション懸念、さらにはAI設備投資に見合う収益化への疑念が市場の重荷となり始めている。AIが市場全体の牽引役であり続けられるか、個別銘柄の選別に縮小するかを見極める。
- 欧州の景況感とエネルギー・財政負担(今週〜次回ECB会合): 欧州PMIの改善が確認された一方で、投入コストの上昇と冬場に向けた天然ガス在庫の低さがリスク要因として残る。ECBによる追加利上げの織り込みと、エネルギー価格高騰が欧州企業の業績や財政再建計画に及ぼす影響を注視する。
先行きシナリオ
- ベースケース(高資本コスト環境の定着と選別相場): 米国経済の根強い需要と中東地政学リスクによる原油高が併存し、10月FOMCでの連続利上げ観測と米長期金利の高止まりが続く。株式市場全体としては割引率上昇の圧力を受けて上値の重い展開が続く一方、AI関連の中でも追加収益への期待や具体的な提携を持つ一部の企業への選別集中が進み、指数主導ではなく個別物色の色彩が強まる。
- 上振れ・緩和ケース(外交進展に伴うエネルギー・金利ストレスの後退): 9月24日の米中首脳会談において通商休戦の延長やAI分野での安全対話枠組みが正式に合意され、さらに国連総会を契機とする中東の外交的緊張緩和に向けた具体策が浮上する場合。原油価格が反落し、米長期金利も低下へ転じることで、直近で調整を強いられた半導体株や小型株、金利敏感株を中心にリスク選好が急速に回復する。
- 下振れケース(中東対立激化と追加利上げ加速によるスタグフレーション懸念): イラン大統領の強硬演説を受け、軍事衝突の激化やホルムズ海峡の完全封鎖リスクが現実化し、原油価格が一段と急騰する場合。エネルギー発のインフレが消費者物価全般へ本格的に転嫁され、FRBやECBが景気減速リスクを冒してでも急激な追加引き締めに動かざるを得なくなるとの懸念から、債券利回りの急騰と株式の急落が同時に生じるスタグフレーション・ショックが発生する。
- 読み直しのトリガー(再評価条件): 原油価格が前日の安値水準を下回って下落傾向を明確にし、米10年債利回りが低下基調へと転じる一方で、半導体指数をはじめとする株式市場が原油安・金利低下に素直に反応して反発した場合は、本日の「高資本コストへの再評価」を一時的なポジション調整と判断して読み直す。逆に、原油価格と米長期金利が一段と水準を切り上げ、Metaなどの好材料を持つ銘柄を含めて株式全般が下落基調を強めた場合は、下振れシナリオへの移行を検討する。
---
制約事項
- 東京市場は祝日(秋分の日)のため休場であり、日本株現物の終値・前日比等のデータは存在しないため主要指標の表には掲載していない。日経平均先物の取引値や前営業日との差は記事中に言及があるが、現物終値とは区別して扱っている。
- 米国10年債利回りについて、冒頭の市況サマリー表(17時05分時点)では5.110%と記載され、債券市況記事の終盤値では5.108%(前日比+14.1bp)と記載されている。本稿では前日比の算出根拠が明確な終盤値(5.108%)を採用したが、採取時点による差異が存在する。
- 米国国債(2年、5年、30年)および欧州国債(独2年、10年、30年)は、市況サマリー表に水準のみが示され規格に合致する前日比の記載がなかったため、主要指標の表からは除外している。
- 原油価格について、アジア時間の日中にサウジパイプライン再開等を受けて一時98ドル台(ブレント98.37ドル等)まで下落した局面と、NY時間の清算値(ブレント103.08ドル、WTI92.16ドル)とで日中に大幅な反転が生じており、同一日の記述内で異なる水準が併存している。