【2026/09/24】金利ショックの継続と株式の選別耐久力
2026/09/24 NY引けベース
2026年9月24日のグローバル市場は、中東情勢の膠着に伴う原油高と底堅い米景気指標を背景に、世界的な長期金利上昇と利上げ長期化観測が一段と強まった一方、AI設備投資への期待と企業収益への信頼が米株指数の崩れを食い止める一日となった。東京での長期金利急伸や欧州株の続落に見られるように金利ショックの余波が広がる中、米株式市場では全面的なリスクオフへの発展が回避され、金利負担の重いセクターと利益成長を享受できるセクターとの選別が鮮明化した。
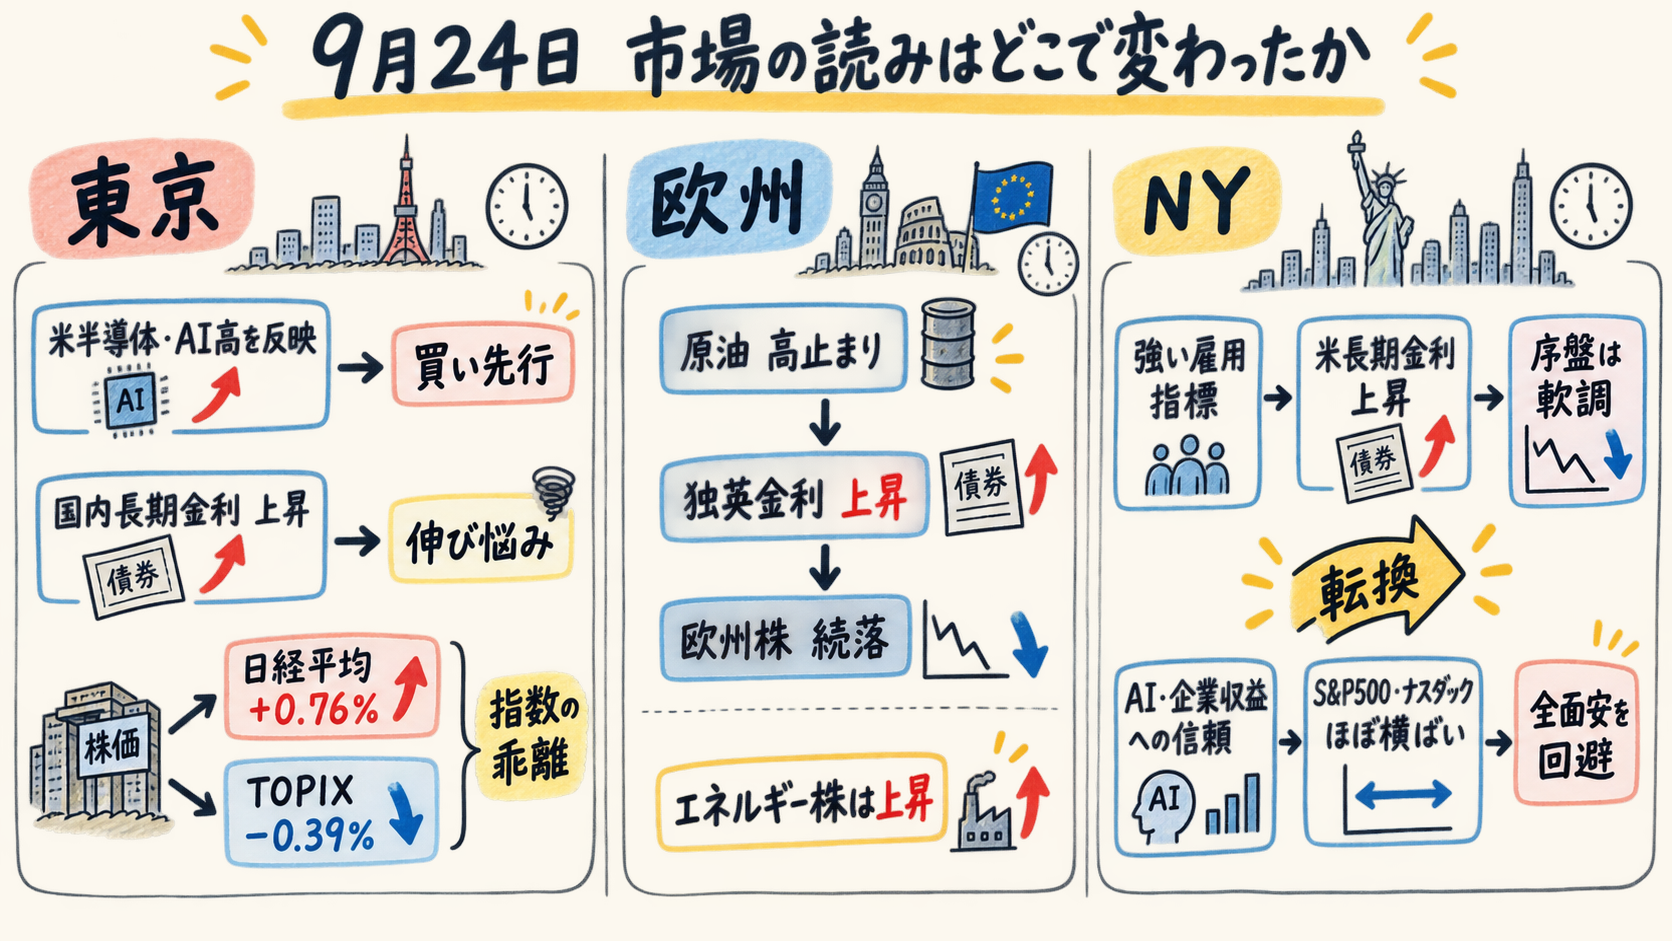
今日の結論
- 昨日の論点の答え合わせ: 原油高・インフレ警戒に伴う世界的な国債売り、東京市場再開での長期金利急伸、AI関連の業界内選別、中東供給不安の長期化は的中した一方、米中首脳会談の包括的な最終成果は本文未確定で未確定となった(読み直しのトリガーは未発動)。
- 世界的な長期金利の急上昇と中銀のタカ派姿勢: 米30年債利回りが2004年以来の高水準へ上昇し、独長期金利や日本の10年債利回りも数十年ぶりの高水準を更新した。英中銀副総裁やFRB高官が相次いで追加引き締め余地に言及し、低水準の米新規失業保険申請件数も相まって金利高止まり観測が市場の基調を支配した。
- 金利ショックに対する米株指数の選別的耐久力: 欧州株が全面安となり東京でもTOPIXが下落したのに対し、米株市場ではMetaの新型AI端末発表などを好感したハイテク株の底堅さや、通信サービス・ヘルスケア・エネルギーの上昇に支えられ、S&P500やナスダックは小動きで引けた。
- エネルギー供給正常化の遅延と限定的な通商緩和: サウジ東西パイプラインのYanbu港でのタンカー船積み再開遅れや紅海航路の保険料高騰が原油の供給不安を長引かせた一方、米中は通商休戦を2027年1月10日まで2カ月延長したものの、包括合意の不足から金利上昇圧力を相殺する材料にはならなかった。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,704.13 | −0.02% |
| ダウ | 51,349.98 | −0.31% |
| ナスダック | 26,939.37 | +0.01% |
| ラッセル2000 | 2,835.57 | −0.11% |
| SOX半導体 | 12,492.54 | −0.33% |
| ストックス600 | 636.43 | −0.55% |
| DAX | 25,266.53 | −0.57% |
| FTSE100 | 10,679.99 | −0.24% |
| 米5年 | 5.025% | +2.8bp |
| 米10年 | 5.162% | +4.8bp |
| 米30年 | 5.461% | +6.0bp |
| 独2年 | 3.294% | +6.7bp |
| 独10年 | 3.590% | +6.7bp |
| 独30年 | 3.867% | +2.7bp |
| ドル円 | 158.84 | +0.35% |
| ユーロドル | 1.1387 | +0.03% |
| ポンドドル | 1.3213 | −0.20% |
本稿の視点
本稿では、原油高と利上げ観測が国債利回りを押し上げる「マクロの引き締め圧力」と、AI投資や個別企業収益への信認が下値を支える「ミクロの成長力」との綱引きを当日の主軸として捉える。金利上昇が全資産を一律に押し下げる全面的なリスクオフへと至っていない背景を、地域別の市場反応、セクターごとの分断、そしてエネルギー供給経路の現実から立体的に検証する。
市場の読みはどこで変わったか
1. 東京セッション
3日間の大型連休が明けた東京株式市場では、日経平均株価が4日続伸し、前営業日比0.76%(495円04銭)高の6万5513円99銭で引けた。シルバーウィーク期間中の米国市場で半導体株やAI関連銘柄が買われた流れを引き継ぎ、買い先行で始まった。しかし、中盤以降は国内外の長期金利上昇に対する警戒感が強まり伸び悩んだ。TOPIXは0.39%安の4075.30ポイント、東証プライム市場指数も0.39%安の2102.42ポイントと揃って下落し、プライム市場の売買代金は9兆2038億8600万円だった。債券市場では新発10年国債利回りが前営業日比10.0bp上昇の3.075%に達し、1996年8月以来約30年ぶりの高水準を更新した。国債先物12月限も90銭安の124円41銭と急反落した。
東京市場の動きは、日本株全体に対するリスク選好の回復ではなく、休場中に蓄積された米ハイテク株高の反映と、急速に進む金利上昇への警戒感が交錯した結果である。日経平均の上昇は値がさの半導体・AI関連銘柄に強く依存しており、市場の裾野の広がりを欠いていた。9月のS&Pグローバル日本製造業PMI速報値は54.1と前月の54.9から鈍化し、サービス業PMIも51.6へ低下した。企業からは円安や中東情勢によるエネルギー・原材料価格の上昇、人件費や物流費の増加など、高水準のコスト圧力が報告されている。国内長期金利の上昇は、日銀による先週の利上げ(無担保コール翌日物誘導目標1.25%)に続く追加利上げ観測や米国債利回りの上昇を反映したものであり、景気加速を伴わないコストプッシュ型のインフレ懸念が市場心理を冷やした。
指数間の明瞭な乖離は、金利上昇が株式市場全体に及ぼす影響が均一ではないことを示している。書き手の仮説として、日経平均の上昇は景気拡大への確信によるものではなく、休場中の米半導体高を取り込む買いが値がさ株に集中した一方、広範な内需株や金融株には金利上昇に伴う景気後退懸念が重石となった可能性がある。この仮説は、今後の取引でも半導体株が市場平均を上回りTOPIXや景気敏感株が劣後すれば支持され、逆に銀行株や広範な景気敏感株が買われてTOPIXが日経平均を上回る展開となれば外れる。為替市場ではドル円が158円台前半で方向感を欠く推移となり、片山財務相による7月の協調介入の原則維持発言が下支え要因として意識されたものの、円安圧力そのものを反転させるには至らなかった。
2. 欧州セッション
欧州市場では、中東情勢の緊迫化に伴う原油先物の上昇と債券利回りの高止まりを受け、主要株価指数が軒並み続落した。ストックス欧州600種指数は前日比0.55%安の636.43ポイント、独DAXは0.57%安の25,266.53ポイント、仏CAC40は0.52%安の8,081.43ポイント、英FTSE100は0.24%安の10,679.99ポイントで引けた。英中型株で構成されるFTSE250種指数も0.85%安となった。債券市場では独10年債利回りが3.590%(+6.7bp)、独2年債利回りも3.294%(+6.7bp)へと上昇し、英10年債利回りも取引時間中に一時5.38%を付けた。個別銘柄ではBPが2.6%、シェルが1.7%上昇するなどエネルギー株が買われた一方、ロールスロイス(−1.3%)やBAEシステムズ(−1.5%)、業績見通しを引き下げた住宅建設のビストリー・グループ(−3.1%)などが売られ、指数を押し下げた。
欧州における値動きの背景には、エネルギー価格の高騰がインフレ期待を刺激し、欧州中央銀行(ECB)やイングランド銀行(英中銀)の引き締め姿勢を長期化させるとの懸念がある。米・イラン間の停戦協議に進展が見られない中、北海ブレント原油は100ドル超の高値圏で推移した。英中銀のロンバルデリ副総裁はワルシャワでの講演で、エネルギー高が長期化すればインフレ期待や賃金交渉、企業の価格設定行動を通じて二次的影響が生じるリスクが高まり、利上げが必要になると指摘した。ブリーデン副総裁も同様に「火口に火花が散るほど、ホースを向ける必要性が高まる」と述べ、早期利上げへの対応を示唆した。さらに北欧ではノルウェー中銀が政策金利を25bp引き上げて4.50%とし、スウェーデン中銀も年内の追加利上げ方針を示した。ドイツでは大手経済研究所が今年の成長率予測を1.3%へと上方修正したものの、高エネルギー価格による回復基盤の脆さが強調されている。
欧州市場が直面しているのは、需要主導の過熱ではなく、供給ショックに端を発するインフレに対して金融引き締めを余儀なくされるという典型的な政策的ジレンマである。独英の国債利回り上昇は、株式市場の割引率を直接的に引き上げ、特に借入依存度の高い資本財(欧州資本財・サービスセクターは−2.66%)や消費関連株の下落を招いた。エネルギー企業の増益期待が株価の下支えとなる一方で、製造業や家計のコスト増が景気見通しを曇らせており、株式市場全体の重石となっている。欧州の金融政策当局者は、エネルギー価格そのものの水準だけでなく、それが賃金や期待インフレへと染み出す経路を警戒しており、金融引き締めサイクルの終了期待は後退した。
3. NYセッション
米国市場では、朝方に発表された週間新規失業保険申請件数が前週比1,000件減の19万7,000件となり、市場予想(20万1,000件)を下回って1969年以来の低水準近辺だった。堅調な労働市場と前日の強いPMI速報値を背景に、債券市場では利回り上昇が一段と進展した。米30年債利回りは5.461%(+6.0bp)と2004年以来の高水準を付け、10年債利回りも5.162%(+4.8bp)、5年債利回りは5.025%(+2.8bp)へと上昇した。株式市場は序盤、原油高と長期金利急伸、米中首脳会談の不透明感を嫌気してダウが一時200ドル超下落するなど軟調に推移した。その後の引け値ではS&P500が7,704.13(−0.02%)、ナスダック総合が26,939.37(+0.01%)とほぼ横ばいを保ち、ダウ平均は51,349.98(−0.31%)、ラッセル2000は2,835.57(−0.11%)、SOX指数は12,492.54(−0.33%)となった。
金利上昇局面にもかかわらず米主要株価指数が崩れなかった要因として、企業収益への信頼感とAI関連投資を軸とした成長テーマの持続が挙げられる。フィラデルフィア連銀のパウルソン総裁は「インフレは頑固に高止まりしており、小幅な追加引き締めが正当化される可能性がある」と述べ、ニューヨーク連銀のウィリアムズ総裁も年内の追加利上げ観測を「合理的な見方」と評した。クリーブランド連銀のハマック総裁もインフレの上振れリスクを警告した。しかし株式市場では、前日23日に新型AI端末「Charm」を発表したMetaの上昇やAI取引への期待が下支え要因として報じられた。確定終値の内訳でも通信サービス(+1.27%)やヘルスケア(+0.63%)、エネルギー(+0.37%)が上昇した一方、素材(−1.19%)や公益(−0.98%)が下落するなどセクター間の分化が見られ、高金利下でも全面的な崩れには至らなかった。
米国市場では、長期金利の上昇が株式市場を自動的に急落させる従来の金利感応度が弱まり、個別銘柄や特定セクターの稼ぐ力が全体の耐性を支えている構図が浮き彫りとなった。書き手の仮説として、米株が朝方の軟調を経てほぼ横ばいで引けた背景には、金利上昇をマクロ全体の悪材料として捉える動きよりも、強固なバランスシートとAI需要を享受できる通信・大型テック、ならびに原油高の直接的恩恵を受けるエネルギー企業へ資金を集中させる選別が機能した可能性がある。この仮説は、長期金利が高水準で推移する中でも通信サービスや大型テックが市場平均を上回り続ければ支持され、反対に金利上昇に耐え切れずハイテク株や高利回り債スプレッドが急拡大して市場全体が広範な売りに見舞われるか、あるいは金利が低下しても株価が戻らない展開となれば外れる。
クロスマーケット分析
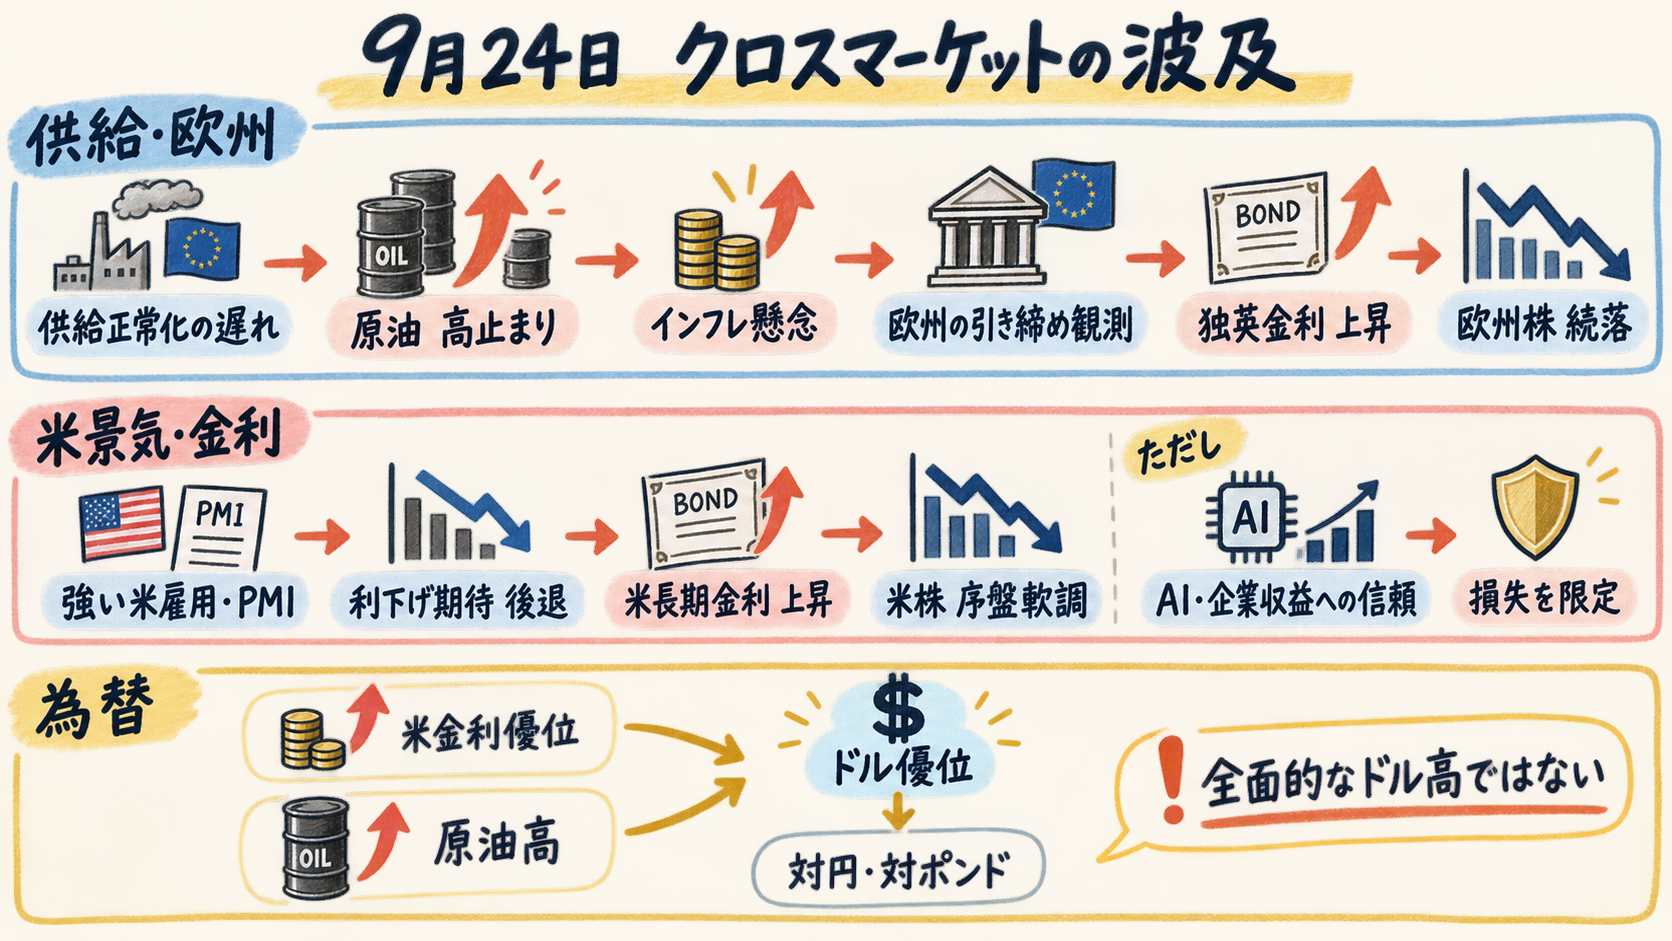
1. エネルギー供給制約 → インフレ懸念の再燃 → 世界的な政策金利引き締め観測
米・イラン間の対立膠着やサウジ東西パイプラインからのYanbu港船積み再開の遅延、紅海航路の戦争保険料急騰により、原油供給の正常化期待は大きく後退した。一方、中央銀行の姿勢を巡っては、中東紛争に伴う広いエネルギー高への警戒が、英中銀副総裁陣やノルウェー・スウェーデン中銀によるインフレ二次波及への警戒と利上げ示唆へ結び付いた。FRB高官の発言は主に米国内の需要とインフレを背景とするものの、欧州の引き締め姿勢と相まって世界的な金利高止まり観測を強固にしており、エネルギー不安が金融引き締め観測を下支えする構図となった。
2. 強い米実体経済データ → 長期保有プレミアムの要求 → 米長期債利回りの急伸
米国の週間新規失業保険申請件数が19.7万件と極めて低い水準を維持し、前日のPMI速報値でも高水準の事業活動が示されたことで、米経済のオーバーヒート懸念が意識された。米長期債市場では、金融政策の短期的な金利見通しにとどまらず、巨額の財政赤字や国債供給増、AI設備投資に伴う資金需要との競合を織り込み、米30年債利回りが2004年以来の高水準となる5.461%へと急伸した。堅調な景気指標が利下げ期待を後退させたことに加え、財政赤字や国債供給、エネルギー高、AI投資需要など複合的な背景が重なったことが、長期債利回りを押し上げる要因となった。
3. 日米欧の金利差拡大と原油高 → エネルギー輸入国通貨の劣後 → ドルの基調的優位
米長期金利が大幅に上昇する中、為替市場ではドル円が158円台後半で推移し、ポンドドルは0.20%下落して1.3213となった。ユーロドルが1.1387(+0.03%)と小幅高を保ったため全面的なドル高ではないものの、米金利優位と米経済の底堅さを背景に、円やポンドに対してはドルが優位を保った。原油高時にエネルギー輸入国通貨が売られやすい傾向が円やポンドの上値を抑える要因として意識された一方、通貨ペアごとに強弱が分かれる結果となった。
4. 資本コスト上昇の重圧 → AI投資の資金調達格差 → 株式市場における勝者と敗者の二極化
長期金利の上昇は、巨額のAIインフラ投資を進める企業群にとって資本コストの増大という現実的な課題を突きつけている。ソフトバンクグループによる111億ドルの大型社債発行に見られるように、AI向け投資の資金調達は高金利下で調達コストや信用スプレッドの拡大を余儀なくされている。一方で株式市場では、Metaのように具体的なAIエージェントサービスを投入し収益化への道筋を示す企業や、通信サービスセクターが買われる半面、ディスラプションの脅威に晒される旅行仲介や既存ソフトウェア企業、ならびに金利高の直撃を受ける不動産や公益、資本財セクターが売り込まれた。金利上昇が全銘柄一律の調整ではなく、キャッシュ創出力と競争優位性に基づく二極化を引き起こした。
5. 米中通商休戦の暫定延長 → 関税リスクの先送り → 株式市場への支援は限定的となった構図
トランプ米大統領と習近平中国国家主席の首脳会談を前に、米中は11月10日期限の通商休戦を2027年1月10日まで2カ月延長することで合意した。この決定は関税率の即時跳ね上がりという最悪のシナリオを回避させたものの、農産物購入目標の達成状況や重要鉱物の輸出管理、先端半導体規制などを巡る根本的な対立は棚上げされたままである。限定的な時間稼ぎとなったため、当日の市場心理を支配していたエネルギー高と金利上昇という強烈なマクロ圧力を相殺するほどの買い材料にはならなかった。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 米国株式 | まちまち(小幅安・横ばい) | 序盤は原油高と米長期金利上昇、米中会談への警戒から下落したが、AI取引への信認やMetaの上昇が損失を限定したと報じられた。午前の観測以降の要因を総括する記事は未確認。 | S&P500は7,704.13(−0.02%)、ナスダックは26,939.37(+0.01%)、ダウは51,349.98(−0.31%)。セクター別では通信サービス(+1.27%)が牽引した一方、素材(−1.19%)や公益(−0.98%)が軟調。 |
| 欧州株式 | 続落 | 原油先物の上昇によるインフレ懸念再燃と独長期金利の上昇、英中銀や北欧中銀のタカ派姿勢が広範なセクターの重石となった。 | ストックス600は636.43(−0.55%)、DAXは25,266.53(−0.57%)、FTSE100は10,679.99(−0.24%)。エネルギー株は買われたが、資本財(−2.66%)やテクノロジー(−1.66%)が下落。 |
| 日本株式 | まちまち(日経高・TOPIX安) | 連休中の米ハイテク株高を引き継ぎ日経平均は買いが先行したが、国内長期金利の急上昇やスタグフレーション警戒からTOPIXは下落した。 | 日経平均は65,513.99(+0.76%)、TOPIXは4,075.30(−0.39%)。台帳上は規格化可能な前日比が欠損しているため主要指標表からは除外。 |
| 米国債 | 急落(利回り急伸) | 週間失業保険申請件数の低水準と強いPMI速報値、FRB高官の追加利上げ示唆、中東エネルギー高が重なり、長期債を中心に売りが加速した。 | 米30年債利回りは5.461%(+6.0bp)と2004年以来の高水準。米10年は5.162%(+4.8bp)、米5年は5.025%(+2.8bp)。CBOE日次系列による代用値。 |
| 独国債 | 下落(利回り上昇) | 原油高に伴うユーロ圏のインフレ持続懸念とECBの引き締め継続見通しを受け、全年限で利回りが上昇した。 | 独10年債利回りは3.590%(+6.7bp)、独2年は3.294%(+6.7bp)、独30年は3.867%(+2.7bp)。 |
| ドル・為替 | ドル堅調・ポンド軟調 | 良好な米経済指標とFRBのタカ派姿勢がドルを支持。ポンドは英景気減速とインフレ懸念の狭間で売られ、円は158円台で推移した。 | ドル円は158.84(+0.35%)、ポンドドルは1.3213(−0.20%)、ユーロドルは1.1387(+0.03%)。ドル円は介入警戒感が上値を抑えた。 |
| 原油・エネルギー | 高止まり・上伸 | 米・イラン対立の膠着、サウジ東西パイプラインのYanbu港船積み再開遅延、紅海航路の保険料急騰が供給懸念を維持させた。 | 台帳上の終値は欠損。記事中ではブレントが一時103.51ドル、WTIが92.51ドル近辺で推移した旨が報じられた。 |
| 金・貴金属 | 軟調 | 米長期金利の大幅上昇とFRBの追加利上げ観測を受け、利息を生まない資産としての投資妙味が後退し売りが先行した。 | 台帳上の終値は欠損。記事中ではスポット金が一時4,274ドル近辺へ軟化した旨が言及された。 |
明日のWatch points
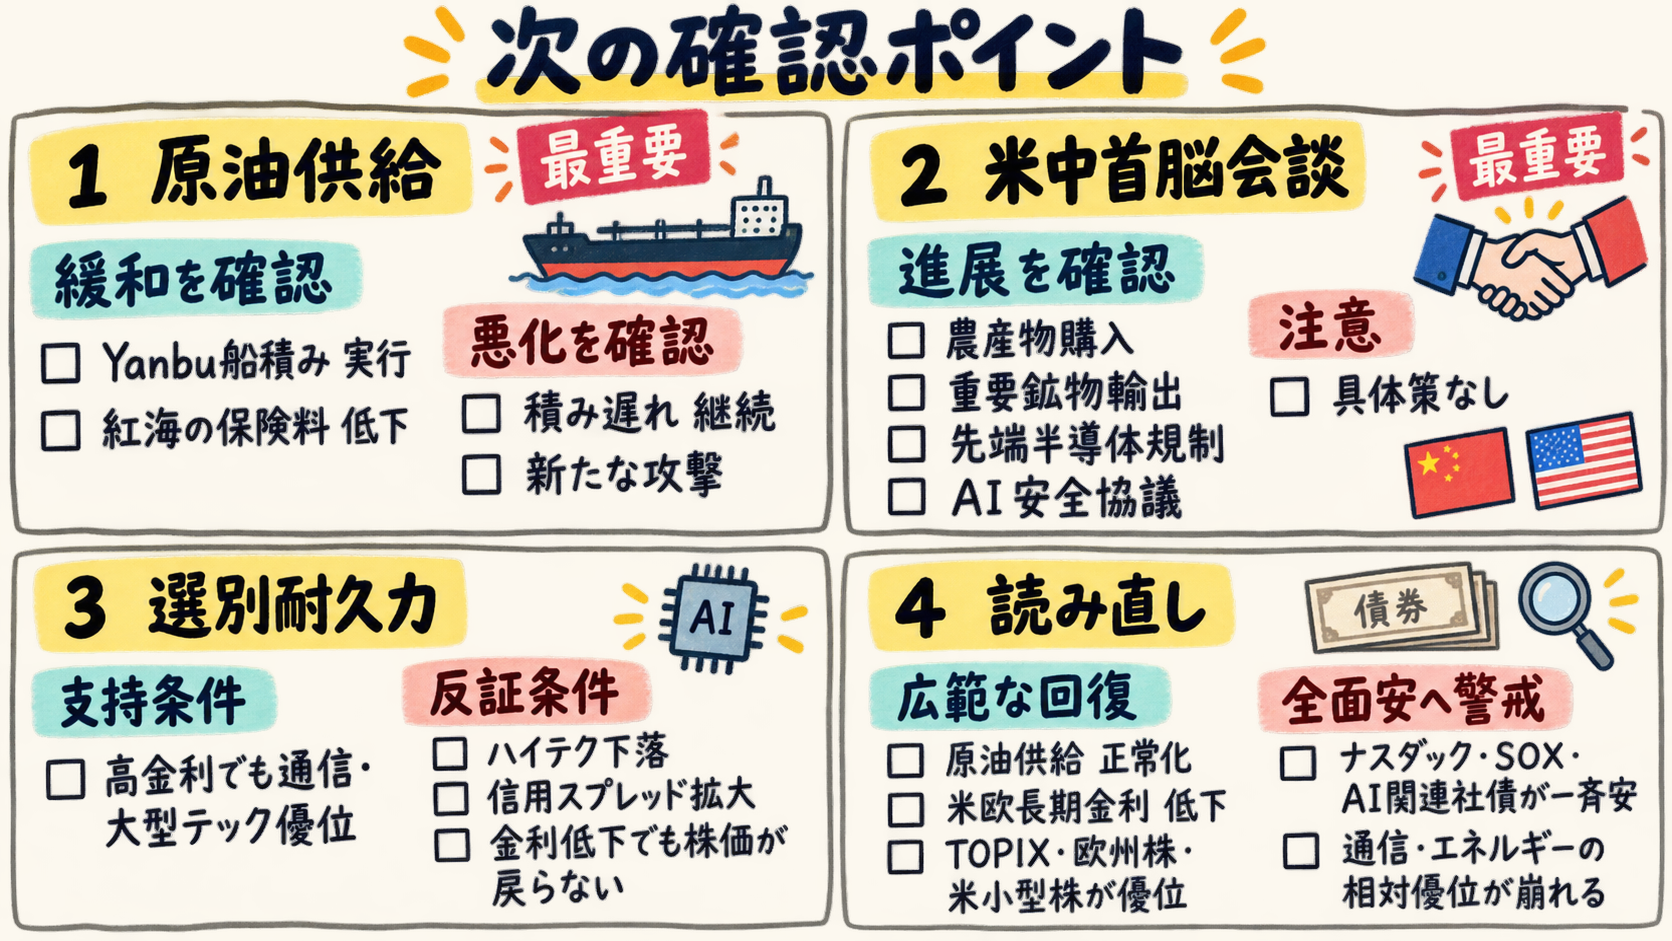
最重要
- 米中首脳会談の具体的成果と声明内容(次セッション): 2027年1月10日までの通商休戦延長が先行合意されたが、農産物購入目標の達成状況、レアアース等の重要鉱物輸出、先端半導体規制、AI安全協議(通信ホットライン設置など)に関する実務的な合意内容が示されるかを見極める。首脳声明で具体的な進展が確認され、半導体や資本財、農産物関連株に買いが広がるかどうかが、市場のセンチメントを大きく左右する。
- サウジYanbu港でのタンカー船積み再開と米・イラン協議動向(9月24日〜27日): サウジ東西パイプラインの送油再開後、9月24日から27日にかけて予定されているタンカー6隻のYanbu港での積み込みが実際に執行されるかを確認する。船積みが順調に開始され、紅海の航行保険料が低下に向かえば原油の供給プレミアムが剥落する契機となる一方、積み遅れの継続や新たな攻撃が発生した場合は、原油高から中銀利上げ・国債売りへの伝播が一段と深刻化する。
その他
- イングランド銀行ベイリー総裁の講演発言(9月25日): ロンバルデリ、ブリーデン両副総裁が相次いで利上げ方向への前向きな姿勢を示したのに対し、ディングラ委員は冬場のデータ確認を重視するなど中銀内で見解が分かれている。ベイリー総裁が11月会合での利上げに踏み込む意向を示すか、あるいは需要鈍化を警戒して慎重姿勢を保つかによって、ポンド相場と英欧債券市場の利回り織り込みが修正される。
- 東京市場におけるセクター物色と10年国債利回りの追随(次セッション): 日経平均とTOPIXの乖離が続くか、あるいは3.075%に達した日本10年債利回りの上昇を受けて銀行株など金融セクターに見直し買いが入るかを検証する。半導体株一本足の相場が崩れるのか、国内金利高を消化した幅広い物色へと循環するかが日本株の持続性を占う。
- 米長期金利の動向とAI関連高利回り債・信用スプレッド(次セッション〜今週末): 米30年債利回りが5.4%台半ばへ達する中、ソフトバンクグループの大型社債発行などに象徴されるAIインフラ関連の債券調達コストや、社債スプレッドの拡大有無を監視する。資本コストの高騰が企業の設備投資計画延期や信用不安へと波及しないかが焦点となる。
- 米8月個人消費支出(PCE)物価指数への市場警戒(翌週): FRBが重視するインフレ指標の発表を控え、エネルギー高の二次的波及やサービス価格の粘着性がどの程度確認されるか。事前予想との乖離が10月27〜28日のFOMCにおける追加利上げ確率を決定づける。
先行きシナリオ
- ベースケース: 中東の供給不安を背景に原油価格が高止まりし、米欧の長期国債利回りが高水準を維持する中で、強固なバランスシートと確実な収益化が見込める大型ハイテクや通信・エネルギーセクターへ資金が集中し、株式市場全体の底割れを防ぐシナリオ。指数全体の上値は金利高によって重く抑えられるものの、セクター選別の進展によってマクロショックを局所的に吸収する展開となる。
- 上振れ・緩和ケース: サウジの原油船積みが順調に再開され、米・イラン協議において限定的な緊張緩和が確認されることで原油先物が急落するシナリオ。インフレ懸念の後退とともに米欧の長期金利が低下に転じ、これまで金利高の重圧に晒されていた欧州株、TOPIX、米小型株、住宅・資本財セクターなどへ広範な買い戻しが広がる。
- 下振れケース: 中東情勢のさらなる軍事衝突やサウジ関連施設への追撃によりエネルギー供給網が決定的に遮断され、原油高が一段と加速するシナリオ。米長期金利が一段と跳ね上がる中で、AI設備投資に伴う企業の債務負担やディスラプション懸念が顕在化し、これまで下値を支えていた大型テック株や信用市場まで崩れ、世界的な全面安へと発展する。
- 読み直しのトリガー: 原油供給の正常化と米欧の長期国債利回り低下が同時に確認され、TOPIX、欧州株、米小型株が大型ハイテク株を上回る反発を見せた場合は「金利ショック継続」の基本シナリオを解除し、広範なリスク回復シナリオへと移行する。反対に、長期金利の上昇とともにナスダックやSOX指数、AI関連社債が一斉に急落し、通信サービスやエネルギーの相対優位性も崩れた場合は、「選別で吸収可能な段階」から「資本コスト上昇による成長テーマ瓦解と全面的なリスクオフ」へと下方修正する。
---
制約事項
- 日経平均およびTOPIXは確定水準が確認されているものの、採用値台帳において規格化可能な前日比が欠損しているため、主要指標の表掲載基準を満たさず表から除外している(散文中の騰落率はロイター記事本文の記載に基づく)。
- 米5年、米10年、米30年の各利回りおよび前日比は、採用値台帳においてCBOE日次系列による代用値(proxy)として確定された値を掲載している。
- 原油(WTI・ブレント)および金については、採用値台帳で確定終値が欠損しているため主要指標表には掲載していない(本文中における価格推移の言及は、配信記事に記載された取引時間中の水準に基づく)。
- 米2年、英10年、仏10年、伊10年、日本10年債利回りは採用値台帳上で掲載不可となっているため、主要指標表には含めていない(日本10年3.075%や英10年5.38%などの水準言及は記事記載の事実に基づく)。
- 採用値台帳において許容幅を超える数値の食い違いは報告されていない。