【2026/09/25】原油反落とAI期待で株価反発も、長期債安と日米通貨シグナルが交錯する選別相場
2026/09/25 NY引けベース
25日のグローバル市場は、中東停戦協議報道に伴う原油高の一服とAIインフラ・製品需要への期待を背景に三地域の株式指数が揃って反発した。しかし、米独の長期金利は好調な景気や財政拡張、民間投資との資金競合を反映して20年超ぶりの高水準圏へ上昇を続け、外国為替市場では日米通貨当局の協調的な円安けん制を受けて円が急反発した。市場は全面的なリスク選好へ回帰したのではなく、株式・長期債・為替が別個の力学を値付けし、高金利下でキャッシュフロー創出力と資金調達力を持つ主体をふるいにかける「ショック後の選別相場」へ移行している。
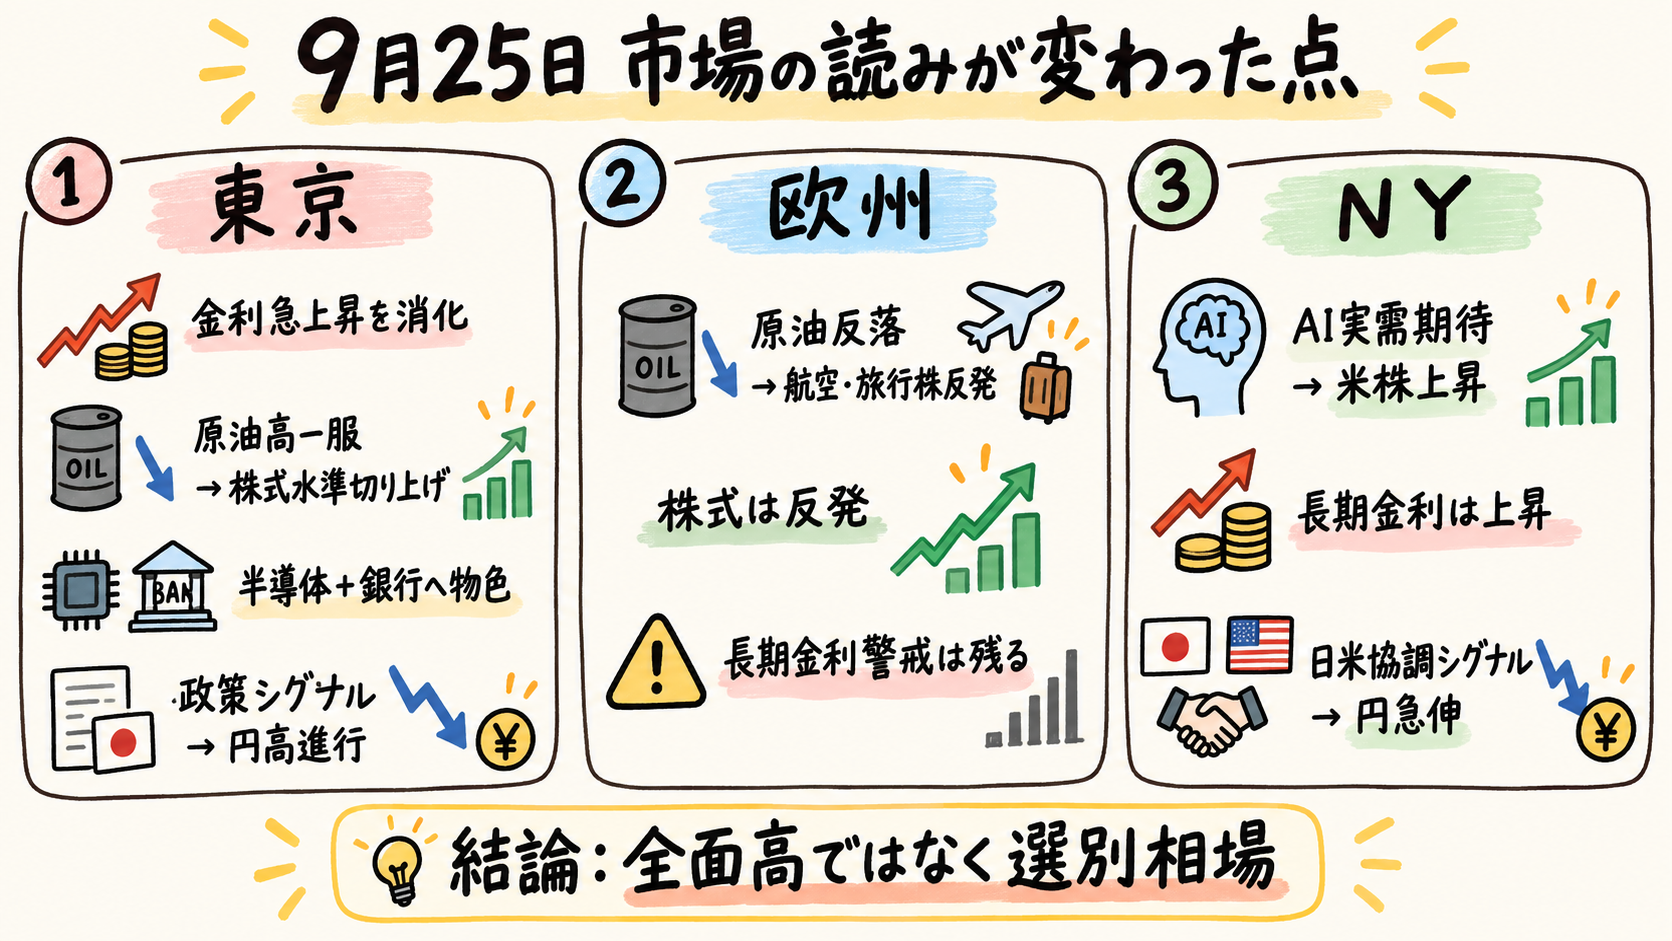
今日の結論
- 昨日の論点の答え合わせ: 英中銀総裁のタカ派発言と東京市場におけるセクター物色の広がりは的中した一方、米中通商交渉の詳細公表(28日予定)、サウジYanbu港の積み出し再開、AI関連社債動向、米PCE物価指数は未確定であり、「金利高を選別で吸収する」という前日の基本構図は維持された。
- 株式指数の反発と物色の選別: 米S&P500(+0.51%)や欧州ストックス600(+0.35%)、日経平均(+1.30%)が揃って上昇したが、買いはAI中核企業や金利高の恩恵を受ける銀行・資本財に偏り、米新興データセンター案件の遅延や東証グロース市場の続落(−0.95%)に見られるように、資金調達力に応じた峻別が進んだ。
- 長期金利の高止まり: 原油価格が下落したにもかかわらず米10年(5.165%)・30年(5.491%)や独30年(3.911%)利回りは上昇を続け、好調な実体経済、巨額の国債供給、旺盛なAI設備投資に伴う資本の奪い合いが長期ゾーンの金利を高止まりさせている。
- 政策シグナル主導の円急伸: 片山財務相による日米首脳会談内容の開示、および夜間のベセント米財務長官との電話会談で「円の過小評価への共通懸念」が確認されたことで、ドル円は157.18(−1.04%)へ急伸し、通常の金利差要因から乖離して政策主導の反発を見せた。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,743.41 | +0.51% |
| ダウ | 51,828.62 | +0.93% |
| ナスダック | 27,068.72 | +0.48% |
| ラッセル2000 | 2,837.55 | +0.07% |
| SOX半導体 | 12,668.93 | +1.41% |
| ストックス600 | 638.65 | +0.35% |
| DAX | 25,408.64 | +0.56% |
| CAC40 | 8,077.80 | −0.04% |
| FTSE100 | 10,695.25 | +0.14% |
| ユーロ・ストックス50 | 6,302.82 | +0.48% |
| 米2年 | 4.860% | −3.5bp |
| 米5年 | 4.993% | −3.4bp |
| 米10年 | 5.165% | +0.3bp |
| 米30年 | 5.491% | +2.9bp |
| 独2年 | 3.266% | −2.2bp |
| 独10年 | 3.606% | +1.9bp |
| 独30年 | 3.911% | +5.6bp |
| ドル円 | 157.18 | −1.04% |
| ユーロドル | 1.1392 | +0.05% |
| ポンドドル | 1.3246 | +0.25% |
市場の読みはどこで変わったか
1. 東京セッション:金利急上昇を消化した物色の広がりと、日米首脳会談を受けた円安けん制
東京市場の朝方は、前日の欧米債券急落を引き継ぎ、新発10年国債利回りが一時3.115%と1996年8月以来約30年ぶりの高水準を付け、国債先物も売り先行で始まった。金利急上昇が株価の上値を抑える場面も見られたが、午後にかけて原油先物の上昇一服が伝わると株式市場は水準を切り上げた。日経平均株価は前営業日比1.30%(850円21銭)高の6万6364円20銭、TOPIXも同1.31%高の4128.59ポイントで引け、ともにしっかりとした足取りを維持した。
物色の内訳には明確な質的変化が見られた。アドバンテストや東京エレクトロンといった指数寄与度の高い半導体関連株が引き続き上昇をけん引しただけでなく、国内金利の上昇を利ざや改善の好機と捉える見方や、週明け28日の配当権利付き最終売買日を控えた権利取りの買いが重なり、銀行株や証券株など金融セクターへ資金が流入した。東証33業種中31業種が上昇し、プライム市場の売買代金は7兆8008億円に達した。山形銀行や阿波銀行といった地銀が値上がり上位に入ったことは、前日の「大型ハイテク株のみが高金利を吸収する」という狭い相場から、金利恩恵銘柄を巻き込んだ幅広い物色へと市場が適応しつつあることを示している。
もっとも、リスク許容度が無条件に拡大したわけではない。新興市場では東証グロース市場250指数が0.95%安の800.55ポイントと続落した。また個別では、米国で人工知能(AI)インフラを構築する「スターゲート」計画の一環とされるデータセンタープロジェクトにおいて、米オラクルが投資運用会社への賃料支払いを遅らせる通知をしたと伝わり、計画に参画するソフトバンクグループが下落した。高金利が長期化する環境下において、市場はAI関連というテーマ性だけで全般を買う段階を終え、実際の資金調達の確実性や財務基盤の強度を厳格に選別し始めている。
一方、外国為替市場では政策シグナルによる急反転が生じた。片山さつき財務相が午前の閣議後会見において、先日の日米首脳会談でトランプ米大統領が円安への懸念を示したと明かした。この異例の開示を受けて市場では日米協調介入への警戒感が高まり、ドル円は午後にかけて158円前半へと下落(円高が進行)した。日本国債利回りの上昇だけでは持続的な円高を促せなかった市場に対し、首脳レベルでの円安けん制という政策要因が直接的な上値の重しとして機能した。
2. 欧州セッション:原油反落による株価の反発と、長期債利回り・追加利上げ警戒の持続
欧州株式市場は反発して取引を終えた。主要指数であるストックス600は0.35%高の638.65、独DAXは0.56%高の25,408.64、ユーロ・ストックス50は0.48%高の6,302.82、英FTSE100は0.14%高の10,695.25となった。原油価格の上昇が一服したことを受けて、これまでコスト急騰が嫌気されていたライアンエアーやルフトハンザがそれぞれ2%超上昇するなど航空・旅行株が買い戻され、旅行・レジャー指数は1.2%上昇した。また、英FTSE350銀行株指数が1.26%上昇したように、銀行株や鉱業株の堅調さがシェル(−0.8%)やBP(−2.3%)といったエネルギー株の下落を十分に補った。
しかし、株式市場の落ち着きとは対照的に、債券市場では長期インフレと財政負担への警戒が根強く残った。独2年利回りは3.266%へ2.2bp低下したものの、独10年利回りは3.606%へ1.9bp上昇、独30年利回りは3.911%へ5.6bp上昇し、長短スプレッドの拡大(スティープ化)が進んだ。短期的な原油反落によって目先の急速なインフレ加速懸念は和らいだものの、構造的なエネルギー供給制約や財政赤字の拡大(ドイツ連邦債務増発観測など)を見据えた長期金利への警戒は解消されていない。
周縁国の国債市場では、政治・財政プレミアムの拡大が一段と鮮明になった。フランスでは2027年大統領選挙を控えた政治的膠着と巨額の債務問題を巡り、独仏10年国債スプレッドが110bpを超え、2012年の欧州債務危機以来の高水準を付けた。フランス銀行(中央銀行)のムーラン総裁はテレビインタビューで、フランスが財政赤字を自ら削減する予算を成立させることが不可欠であり、「欧州中央銀行(ECB)が救済に乗り出すことを当てにするのは誤った推論だ」と明言した。市場が抱く中銀依存への過度な期待を当局自らが否定した形であり、株式市場でCAC40指数が−0.04%と小幅安にとどまる一方、債券市場ではこうした国家財政への信認低下が意識された。
金融政策の先行きに関しても引き締め圧力が意識された。イングランド銀行(英中銀)のベイリー総裁はオックスフォード大学での講演で、エネルギー価格の高止まりが長引けば政策金利を据え置く姿勢を維持することは難しくなると指摘し、市場では11月会合での利上げ確率が約80%まで急上昇した。モルガン・スタンレーも同日、英中銀が11月と来年2月に連続利上げを行うとの予想へ見通しを変更した。これを受けてポンドドルは1.3246ドル(+0.25%)へと反発した。ドイツ連邦議会が10月から12月末までの燃料減税(25億ユーロ規模)を承認し、イタリアでエニが燃料価格に自主上限を設定するなど、欧州各国は生活費高騰への対症療法を急いでいる。こうした財政出動が国債供給圧力を通じて長期金利を高止まりさせる可能性も考えられるが、原油高が一服しても長期利回りの上昇が続けばこの見方は支持され、財政支援後も金利全般が低下に向かえば後退する。
3. NYセッション:AI実需がけん引する株高の裏で進む長期金利高と、日米協調による円急伸
ニューヨーク市場では、主要3指数が揃って上昇した。ダウ工業株30種平均は51,828.62(+0.93%)、S&P500は7,743.41(+0.51%)、ナスダック総合指数は27,068.72(+0.48%)で終了した。また、半導体銘柄で構成するSOX指数は12,668.93(+1.41%)と大幅に上昇した。マイクロソフトが自然言語プロンプトでアプリケーションを構築できる「Code」や自律型AIエージェント「Autopilot」を搭載したCopilotの大規模刷新を発表し株価が3.3%上昇したほか、クアルコムが5.1%高、デルが5%高となるなど、AI関連の実需拡大を期待した買いが相場を支えた。さらに、米・イラン交渉担当者が段階的な停戦とホルムズ海峡再開の道筋を模索しているとの報道も投資家心理を好転させた。
しかし、株式市場の内部実態を見ると、全面高とは程遠い選別が観察された。場中の騰落銘柄比率はニューヨーク証券取引所で値下がりが値上がりを1.1対1で上回り、ナスダックでも1.06対1と売り優勢で推移した。S&P500のセクター別騰落でも、資本財(+0.95%)や情報技術(+0.80%)が買われた一方で、通信サービス(−0.90%)やエネルギー(−0.89%)、不動産(−0.22%)が下落した。加えて、AIインフラの現場では資金調達を巡る警戒が広がっている。米オラクルがニューメキシコ州で進める大規模データセンター「Jupiter」において、送電網接続の遅れを理由に不可抗力条項を発動し、計画が1年遅延していると報じられた。この動きを受けてオラクル株は前日3.5%下落し、オハイオ州で別案件を手掛けるSBエナジーがIPOを延期するなど、高金利環境下でのインフラ投資リスクが意識された。
債券市場では、長短金利の乖離が一段と拡大した。政策金利見通しに敏感な米2年債利回りは4.860%(−3.5bp)、5年債利回りは4.993%(−3.4bp)と低下したのに対し、米10年債利回りは5.165%(+0.3bp、場中高値5.2297%)、米30年債利回りは5.491%(+2.9bp、場中高値5.5319%)と上昇した。30年債利回りは2004年以来22年ぶり、10年債利回りは2007年以来19年ぶりの高水準を更新している。予想を上回る耐久財受注などの経済指標を受けて、CMEフェドウオッチが示す10月FOMCでの追加利上げ確率は約64%へ上昇した。
この長期金利の上昇要因について、クリーブランド連銀のハマック総裁は重要な分析を提示した。総裁は行内会合で、利回りの急上昇はインフレ期待の喪失によるものではなく、「実質金利の上昇、堅調な経済見通し、そしてテック部門の旺盛な投資需要と国債発行による投資資金の競合を反映したもの」と説明した。すなわち、AI革命に伴う巨額の設備投資需要が資本の限界費用を押し上げ、財政赤字のファイナンスと市場で競合していることが長期金利を構造的に押し上げている。
一方、外国為替市場では劇的な動きが見られた。日本時間の25日夜、片山財務相とベセント米財務長官が電話会談を実施し、両氏が「円の過小評価は懸念事項である」との認識で一致し、金融市場動向に関する緊密な協力を再確認したと発表した。日米が共同で円安是正を掲げたことで市場ではドル売り・円買いが加速し、ドル円は終値ベースで157.18(前日比−1.04%)、場中では一時157.13円まで急伸した。米長期金利が上昇する中でドル円が1%超下落した背景には、政治的協調シグナルに加え、原油反落を受けたドル全般の軟化があり、日米金利差要因に抗して円を押し上げた。
クロスマーケット分析
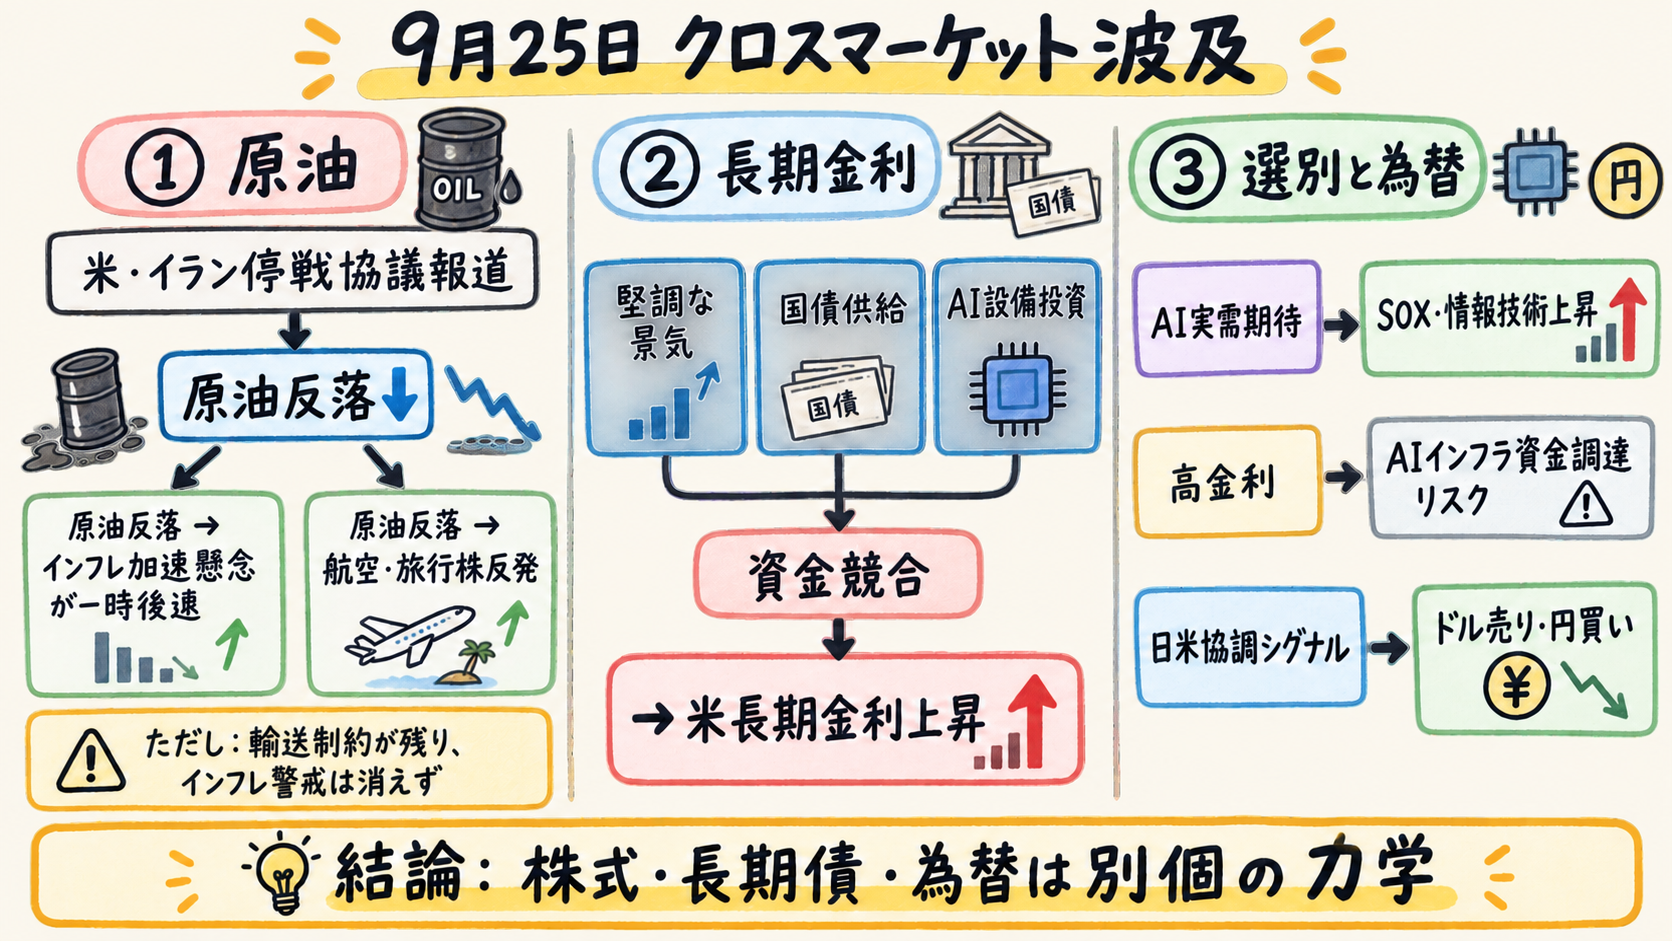
原油反落からインフレ懸念後退、そしてセクター物色拡大への波及経路
25日の市場フローにおける最初の起点となったのは、米・イラン停戦協議報道を契機とする原油価格の反落である。これがインフレの更なる加速懸念を一時的に後退させ、欧州市場で航空・旅行株の反発(ライアンエアーやルフトハンザの上昇)を促す契機となった。株式市場ではこれに加え、金利高や配当狙いを背景とする銀行株高なども重なり、物色対象がハイテク一辺倒から広がる形となった。
しかし、この伝達はエネルギー供給網の物理的制約によって途中で遮断されている。サウジ東横断パイプライン攻撃に伴う紅海側Yanbu港でのタンカー船積み再開は確認されておらず、サウジ産原油はホルムズ海峡への迂回輸送を余儀なくされている。さらにオマーン湾での船舶間積み替え(STS)作業は待ち日数が従来の5〜7日から約10日へと長期化し、輸送能力の限界に達している。このため、原油先物の一服が直ちに石油製品やガソリン・軽油の持続的な価格低下へつながるわけではなく、債券市場におけるインフレ警戒を完全には払拭できなかった。
長短金利の乖離:財政赤字・実質金利・AI資金競合の連鎖
第2の連鎖は、米欧の債券市場で観測されたイールドカーブの急激なスティープ化である。米2年(−3.5bp)や独2年(−2.2bp)といった短期金利が低下した一方で、米30年(+2.9bp)や独30年(+5.6bp)が大幅に上昇した動きは、金融政策の織り込みと長期資本需給の分離を示している。
この経路の本質は、好調な実体経済指標と財政拡張、そして旺盛な民間設備投資の資金競合にある。ドイツの連邦債務増発観測やフランスの財政危機懸念、そして米国における堅調な成長が国債供給への警戒を強める中、ハマック・クリーブランド連銀総裁が指摘したように、テック企業による数千億ドル規模のAIインフラ投資が市場の流動性を吸収し、国債投資との間で直接の競合関係を引き起こしている。書き手の仮説として、短期の政策金利期待が一定の落ち着きを見せる中でも、投資家が財政・国債供給やAI設備投資による長期資金需要へ重心を移した可能性がある。原油安でも米独の長期金利上昇が続けばこの読みは支持され、長短金利がそろって低下すれば外れる。
AIブームの二面性:製品革新への熱狂とインフラ資金調達リスクの選別
第3の連鎖は、株式市場と信用・実物投資市場の間で生じたAIに対する評価の二面性である。マイクロソフトによるCopilot刷新やMetaのAIエージェント「Muse」の普及、さらにはアカマイとアンソロピックによる116億ドルの大型クラウド契約は、株式投資家に対してAIの将来需要と収益化期待を強く印象付け、SOX指数(+1.41%)や情報技術セクター(+0.80%)を押し上げた。
しかし、その下流に位置するインフラ建設現場では、高金利環境が資本調達のボトルネックとして表面化している。オラクルがニューメキシコ州のOpenAI向けデータセンター「Jupiter」で電力供給の遅延を理由に不可抗力条項を発動し、計画が1年遅延したことや、別案件を開発するSBエナジーのIPO延期は、貸し手や投資家がAIインフラ融資のリスク分担に対して慎重姿勢を強めている実態を露呈させた。株式市場が大型ハイテク株の成長性を織り込む一方で、過剰な設備投資と資金調達コストの上昇に対する選別が始まっており、東証グロース市場(−0.95%)や米通信サービス(−0.90%)の軟調にその影響が現れている。
日米通貨当局の協調シグナルによる金利差連動からのドル円乖離
第4の連鎖は、日米金利差の拡大と為替市場の逆相関である。通常、米10年・30年債利回りが20年超ぶりの高水準を更新し、FRBの10月追加利上げ確率が64%超へ上昇する局面では、日米金利差の拡大を背景としたドル買い・円売り圧力が強まる。
しかし25日は、日米首脳会談におけるトランプ大統領の円安懸念発言を片山財務相が公表し、さらに夜間の日米財務相電話会談で「円の過小評価への懸念」と緊密な協力が再確認されたことで、市場の行動関数が一変した。7月末の日米協調介入の記憶が意識される中、政策介入への警戒感に加え、原油安に伴うドル全般の反落が重なり、ドル円は終値ベースで157.18(−1.04%)へと下落(円が急伸)した。金利差拡大が続く中でも、通貨政策への思惑が為替市場を大きく揺さぶる結果となった。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 株式(米国) | 上昇 | マイクロソフトのCopilot刷新などAI製品・設備投資への期待と、中東停戦協議報道による原油反落が支援。ダウ+0.93%、S&P500+0.51%、ナスダック+0.48%、SOX+1.41%。 | 場中の値下がり銘柄数が値上がりを上回り、通信サービス(−0.90%)やエネルギー(−0.89%)が下落するなど選別色が強い。 |
| 株式(欧州) | 上昇 | 原油反落で航空・旅行株が買われ、銀行や鉱業株がエネルギー株の下落を相殺。ストックス600+0.35%、DAX+0.56%。 | 仏CAC40は−0.04%と小幅安。 |
| 株式(日本) | 上昇 | 原油高一服を受けた半導体株の上昇に加え、金利高による利ざや改善期待と配当権利取りで銀行・金融株が買われた。 | 日経平均(+1.30%)、TOPIX(+1.31%)は上昇したが、東証グロース250は−0.95%と軟調。 |
| 債券・金利(米国) | 長短まちまち | 米2年(−3.5bp)、5年(−3.4bp)が低下した一方、堅調な景気指標やAI投資と国債発行の資金競合、実質金利上昇を背景に10年(+0.3bp)、30年(+2.9bp)が上昇。 | 30年債利回りは一時5.53%超と2004年以来、10年債は一時5.23%近辺と2007年以来の高水準を更新。 |
| 債券・金利(欧州) | 長短まちまち | 独2年(−2.2bp)が低下した一方、独10年(+1.9bp)、独30年(+5.6bp)が上昇。英中銀のタカ派発言も金利を支えた。 | 仏10年スプレッドは対独で110bp超へ拡大し2012年以来の高水準。 |
| 為替(ドル円) | 円急伸・ドル急落 | 日米首脳会談での円安懸念と夜の日米財務相電話会談による「円の過小評価への懸念」一致・協力強化の確認。終値157.18(−1.04%)。 | 記事中には158円前半(東京午後)から157.13円(NY終盤)までの記述があり、台帳の確定値は157.18。 |
| 為替(欧州通貨) | 上昇 | ポンドドルは英中銀ベイリー総裁のエネルギー高を受けたタカ派利上げ示唆で+0.25%、ユーロドルは+0.05%と小幅高。 | 週間ベースではドル高基調が続き、ポンド・ユーロともに安値圏での推移。 |
| 商品(原油) | 反落 | 米・イランの段階的停戦協議報道により買いが一服。WTI、ブレントともに反落。 | 確定終値は台帳で欠損。記事中ではブレントが一時105ドル台、WTIが92ドル台へ下落したと記載。 |
| 商品(金) | 軟調 | 米金利高止まりとFRB追加利上げ観測、ドル高基調を背景に売りが先行。 | 確定終値は台帳で欠損。週間ベースで約2%の下落ペースと記事に記載。 |
明日のWatch points
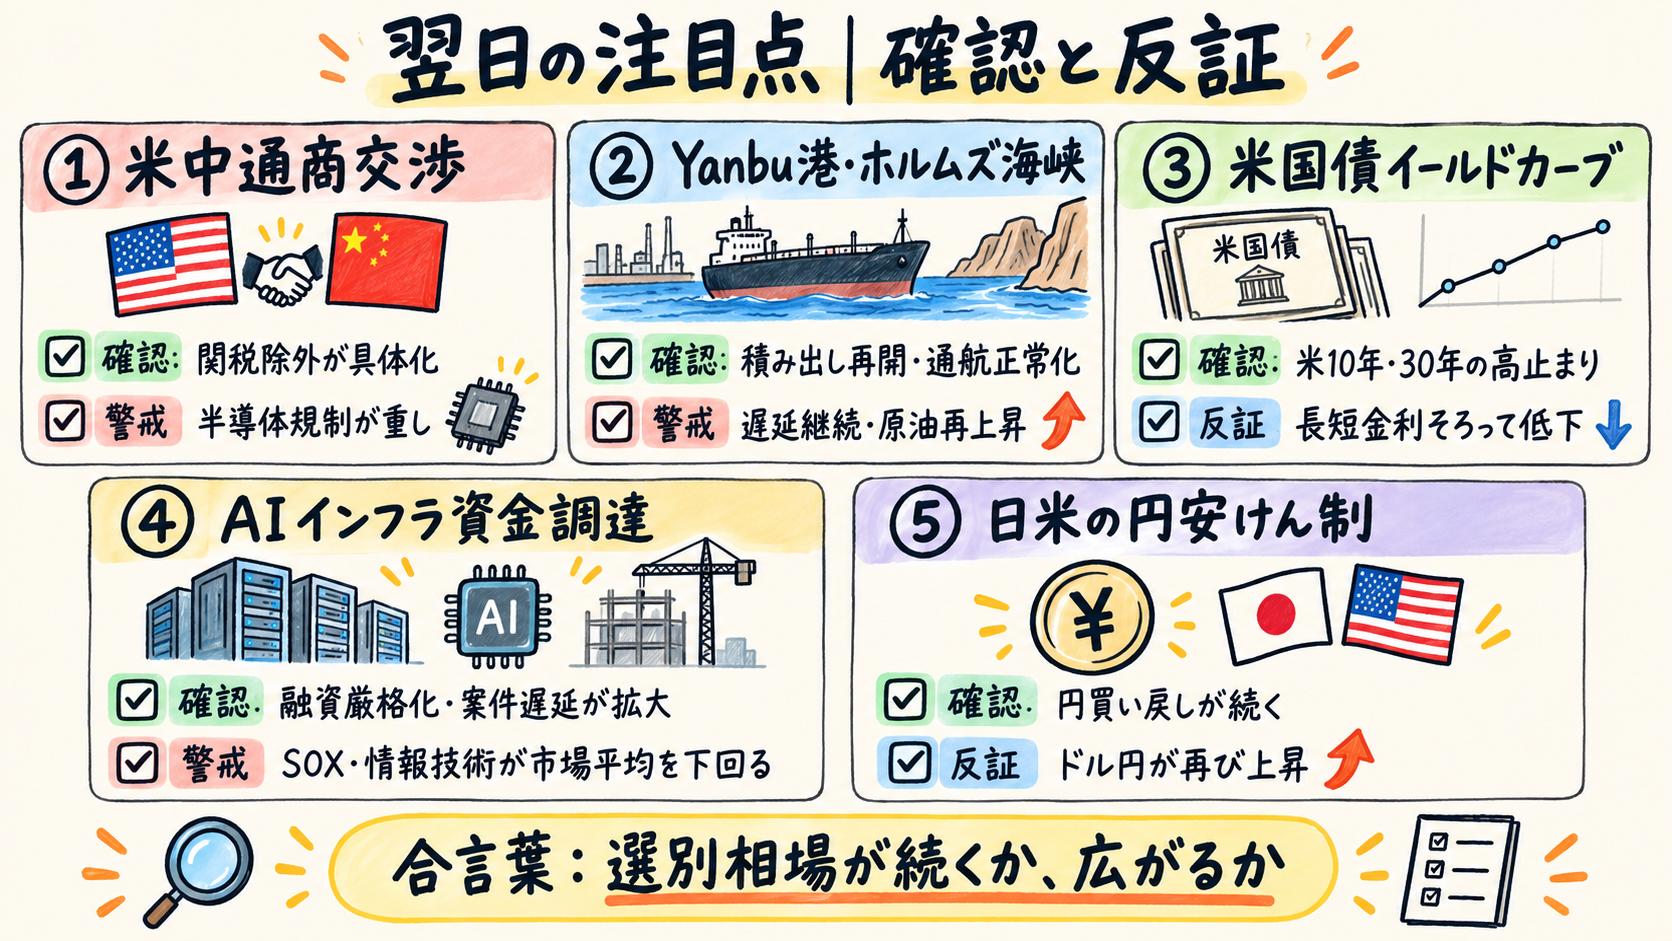
最重要
- 米中通商交渉の具体的成果公表(9月28日): グリア米通商代表部(USTR)代表は、先週からの交渉成果の詳細を9月28日(月)に公表すると表明した。農産物や医療機器など非機微品目の関税除外合意が具体化し、市場の通商摩擦リスクが和らぐか、あるいは先端半導体規制の維持がハイテク株の重しとなるかが焦点となる。
- サウジYanbu港の積み出し再開とホルムズ海峡の輸送動向: 米・イランの停戦模索報道で原油は反落したが、紅海側のYanbu港でのタンカー船積みは再開しておらず、ホルムズ海峡外での船舶間積み替え(STS)待ち日数は従来の5〜7日から約10日へ長期化している。Yanbuの稼働再開や通航正常化が確認されれば原油の供給プレミアム解消が進むが、遅延が続けば再び原油・石油製品価格の急騰要因となる。
その他
- 米国債イールドカーブと期間プレミアムの行方: 原油価格が一服しても米10年・30年利回りの高止まりが続くか。9月30日の米PCE物価指数や10月2日の米雇用統計を控える中、堅調な景気指標を受けた追加利上げ観測(10月会合確率約64-66%)と財政・AI資金調達の競合が長期金利をさらに押し上げるかどうかが、株式バリュエーションの持続性を試す。
- AIインフラ投資を巡る信用・資金調達条件の動向: オラクルのデータセンター計画遅延(不可抗力条項発動)や、別案件を手掛けるSBエナジーのIPO延期など、高金利下でAIインフラ向け融資の条件厳格化やリスク分担の見直しが報じられた。超大型テックの旺盛な設備投資が維持される一方で、資金調達環境の悪化がプロジェクト遅延や新興ハイテク株への逆風とならないかを注視する。
- 日米当局による円安けん制の持続性と市場の反応: 日米財務相電話会談で円の過小評価への懸念が一致したことを受け、ドル円は157円台へ急反発した。週明け以降も当局の口頭介入や協調姿勢が維持されて円買い戻しが続くか、あるいは米金利上昇に伴うドル買い圧力が再び勝るかが焦点となる。
- 東京市場の物色広がりと9月28日の配当権利付き最終売買日: 銀行・証券などバリュー株と半導体株が揃って上昇する流れが権利落ち後も維持されるか。東証グロース市場の軟調が大型株へ波及しないかを確認する。
- 英中銀の金融政策見通しと欧州のエネルギー対策: ベイリー総裁のタカ派発言を受けて11月利上げの織り込みが約80%へ急伸した。ドイツの燃料減税法案成立やイタリアの価格上限など、各国が打ち出す生活費支援策がインフレ沈静化と財政悪化のどちらに強く作用するかを見極める必要がある。
先行きシナリオ
- ベースケース: 原油供給の物理的制約が残り、米独長期金利が高水準圏で推移する中でも、AI需要の継続と堅調な実体経済、銀行など金利恩恵セクターの支えによって株式市場は底堅さを維持する。ただし、金融環境の引き締まりを反映して通信・不動産や新興グロース株の上値は重く、市場内部での選別相場が継続する。
- 上振れ・緩和ケース: 米・イラン協議が進展してYanbu港の積み出し再開やホルムズ海峡通航が正常化し、原油・石油製品価格が持続的に下落する。これに伴ってインフレ懸念が後退し、米独の長期金利が長短そろって低下に向かう場合。金利敏感な不動産・公益セクターや小型株(ラッセル2000)、新興株へも幅広く買いが波及し、全面的なリスクオンへと移行する。
- 下振れケース: 中東情勢の緊張再燃や紅海・湾岸での物流混乱が長期化し、原油が再上昇する中で、米10年利回りが上昇基調を強め、AI関連を含む株式市場全体が金利ショックを吸収できなくなる場合。特にデータセンター融資の厳格化や案件遅延が広がり、SOXや情報技術セクターが市場平均を下回り始めれば、これまで相場をけん引してきた中核エンジンが失速し、急速なリスクオフに転じる。
- 読み直しのトリガー: 原油価格の一服とともに米10年・30年利回りが明確に低下へ転じ、不動産・公益・小型株が大型ハイテク株を一斉にアウトパフォームし始めた場合は「選別相場から広範な緩和相場への転換」と読み直す。逆に、原油高や資金調達難を背景にSOXおよび情報技術指数が市場平均を下回り、社債スプレッドの拡大や案件中止が相次いだ場合は、「株式が高金利を吸収できる局面の終了」と判断する。また為替については、日米協調シグナルにもかかわらずドル円が再び上昇基調を強めた場合、政策効果の一時的な剥落とみなす。
---
制約事項
- 日経平均およびTOPIXは採用値台帳で水準が確定しているものの、同台帳上に規格に合致する前日比が収録されていないため、主要指標表には掲載していない(本文中で記事記載の数値を参照)。
- 日本10年国債利回り、英国10年国債利回り、フランス10年国債利回り、イタリア10年国債利回りは採用値台帳上で欠損または掲載対象外(日本10年は
policy_not_defined)となっているため、主要指標表から除外し、記事記載の観測事実としてのみ本文で扱っている。 - 原油(WTI、ブレント)および金(スポット・先物)の確定終値は採用値台帳上で欠損(精算値抽出未実装)となっているため、主要指標表には掲載せず、記事記載の場中動向や定性的推移として記載している。
- 米国債利回りの確定値について、採用値台帳が採用したロイター市況サマリーとCBOE日次系列との間に許容幅を超える水準差が存在する。台帳の採否規則に従いロイターサマリー値を採用値として掲載しているが、両値の差異は以下の通りである。
- 米5年利回り: ロイターサマリー 4.993%(4.9928%)に対し、CBOE日次 5.007%(差約 1.42bp)。
- 米10年利回り: ロイターサマリー 5.165%(5.1646%)に対し、CBOE日次 5.184%(差約 1.94bp)。
- 米30年利回り: ロイターサマリー 5.491%(5.4905%)に対し、CBOE日次 5.504%(差約 1.35bp)。
- ドル円の終値水準は、記事ごとに採取時刻が異なるため単一の値として断定していない。東京後場時点(158円前半)、ニューヨーク終盤(157.13円)、および採用値台帳のNY17時バー採用値(157.18円)が存在する。