【2026/09/29】米需要指標の軟化で直近利上げ観測は後退も、長期金利高止まりとAI選別買いが交錯
2026/09/29 NY引けベース
米8月求人件数の減少と9月消費者信頼感指数の大幅低下、さらにウィリアムズ米NY連銀総裁の利上げ慎重発言を受け、市場では10月FOMCでの追加利上げ観測が後退し米短中期債利回りが低下した。しかし米30年債利回りは上昇するなど長期の資本コスト高止まりは解消せず、Anthropicの大型IPO目論見書を背景としたAI設備投資需要への期待が半導体株を押し上げたものの、主要株価指数は小幅安にとどまり上昇は市場全体へ広がらなかった。
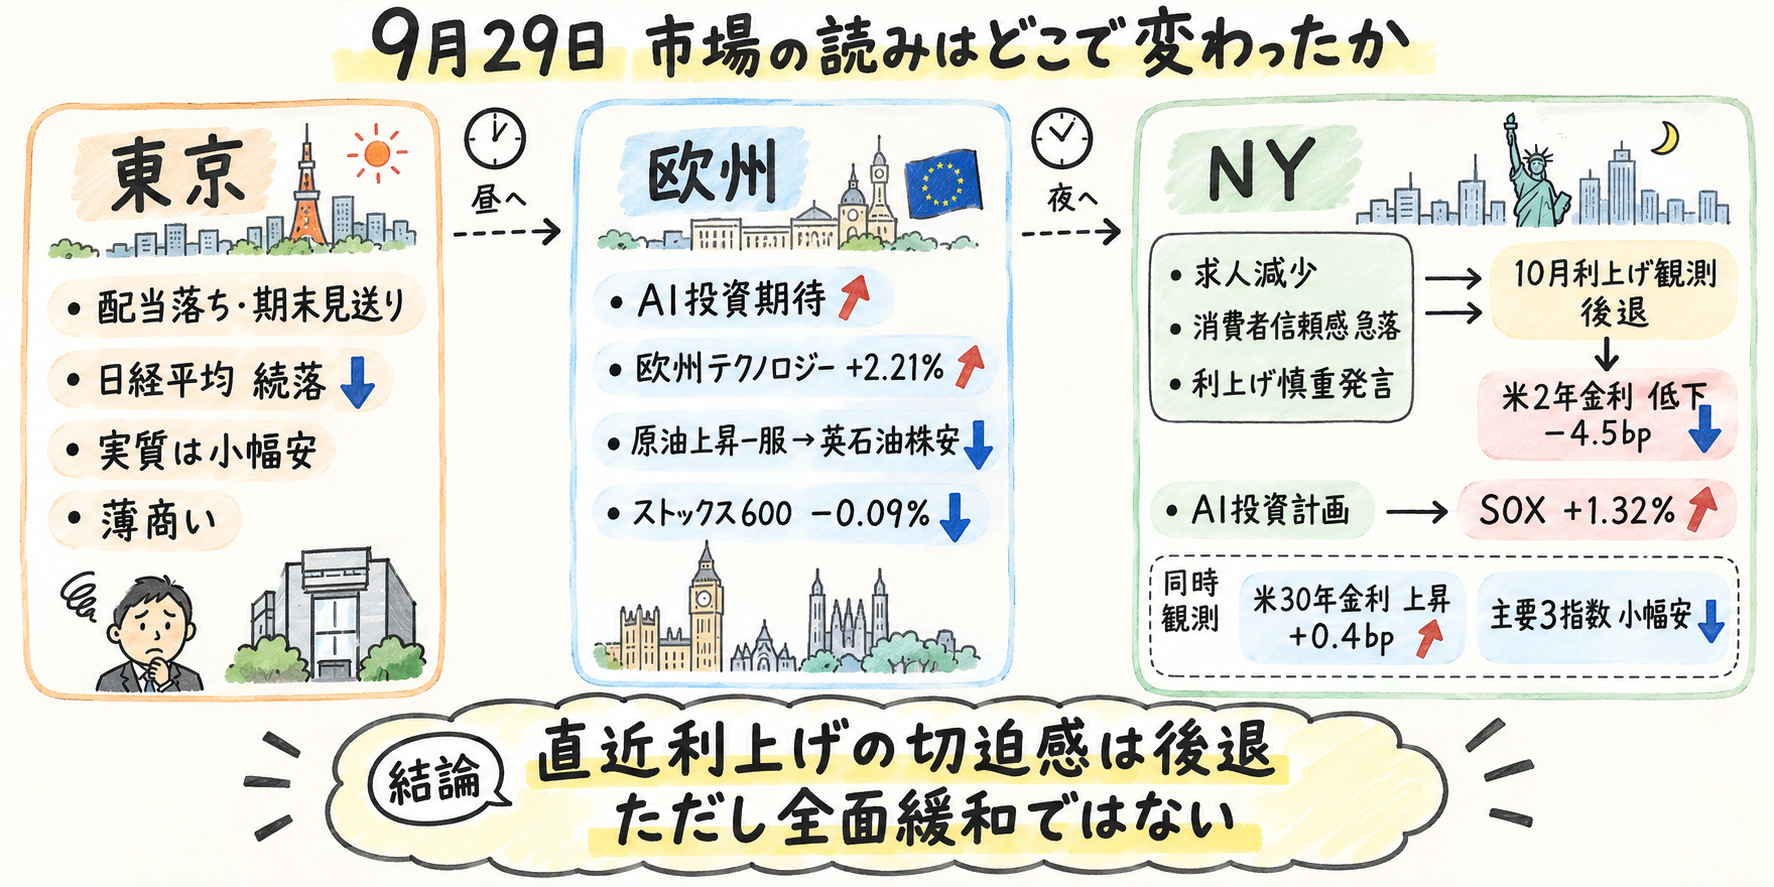
今日の結論
- 昨日の論点の答え合わせ: 豪中銀(RBA)の会合は予想どおり25bpの利上げで政策金利が15年ぶりの高水準に達し的中した一方、米8月PCE価格指数や米9月雇用統計、米・イラン協議の進展などは未確定として次回以降へ持ち越しとなった。
- 米国の8月求人件数が707.9万件へ減少し、9月消費者信頼感指数が81.9と約12年半ぶりの低水準へ急落したことに加え、ウィリアムズ米NY連銀総裁が次回利上げを急ぐ必要はないと発言したことで、市場の10月利上げ織り込みは五分五分程度まで後退し、政策金利に敏感な米2年債利回りは4.879%(−4.5bp)へ低下した。
- 一方で米30年債利回りは5.566%(+0.4bp)へ小幅上昇し、独国債利回りは全ゾーンで低下(独10年債3.609%、−2.2bp)するなど長期金利の高止まりや地域差は解消しておらず、金融環境の全面的な緩和には至っていない。
- 株式市場では米主要3指数(S&P500 −0.17%、ダウ −0.26%、ナスダック −0.09%)が軟調に推移する中、AnthropicのIPO目論見書による巨額のAIインフラ投資計画を追い風に欧州テクノロジー(+2.21%)や米SOX半導体(+1.32%)が選別的に買われ、AI関連需要の根強さと広範なリスク選好の欠如が対比された。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,670.84 | −0.17% |
| ダウ | 51,349.92 | −0.26% |
| ナスダック | 26,797.54 | −0.09% |
| ラッセル2000 | 2,807.92 | −0.35% |
| SOX半導体 | 12,629.16 | +1.32% |
| ストックス600 | 638.08 | −0.09% |
| DAX | 25,399.21 | +0.10% |
| CAC40 | 8,035.87 | −0.53% |
| FTSE100 | 10,636.71 | −0.45% |
| ユーロ・ストックス50 | 6,320.26 | +0.30% |
| KOSPI | 6,870.81 | −0.27% |
| 米2年 | 4.879% | −4.5bp |
| 米5年 | 5.048% | −2.2bp |
| 米10年 | 5.234% | −0.8bp |
| 米30年 | 5.566% | +0.4bp |
| 独2年 | 3.259% | −2.6bp |
| 独10年 | 3.609% | −2.2bp |
| 独30年 | 3.942% | −1.5bp |
| ドル円 | 157.27 | −0.06% |
| ユーロドル | 1.1343 | −0.22% |
| ポンドドル | 1.3229 | −0.24% |
市場の読みはどこで変わったか
1. 東京市場:中間期末の見送りと配当落ちによる指数の歪み
29日の東京株式市場では日経平均株価が続落し、終値は6万5481円27銭となった。前日の米国株式市場の下落や原油高、世界的な長期金利の上昇が嫌気され、取引時間中には一時6万4699円49銭まで売られて9月18日以来の6万5000円割れを記録した。東証プライム市場では値下がり銘柄の割合が9割近くに達し、TOPIXも4041.13ポイントへと下落するなど、一見すると全面安の様相を呈した。
しかし市場の内部構造を見ると、この日の下落を単純なリスク回避の加速と読むことは実態に合わない。市場筋の試算によると、この日は約383円の配当権利落ち分が含まれており、これを除外すれば実質的には小幅安にとどまっていた。東証プライム市場の売買代金は7兆3224億円と低調で、中間期末最終日を翌日に控えて機関投資家の見送り姿勢が強く、薄商いの中で薄く広く売りが出たことが指数の表面的な弱さをもたらした。前日の高金利や原油高に対する警戒感は下押し圧力の一部として機能したものの、配当落ちと期末の需給要因が株価形成を大きく歪めていた。
アジア近隣市場に目を向けると、韓国ではAI投資需要を背景に9月輸出が16カ月連続で増加するとの見通しが示され、9月1〜20日の半導体輸出が前年同期比259.4%増に達したことが報じられた。ハイパースケーラーによるインフラ投資が実体経済を強力に牽引している構図が浮き彫りとなったものの、韓国総合株価指数(KOSPI)は6,870.81(前日比−0.27%)と軟調に推移した。半導体輸出の強さとKOSPIの小幅安が併存した。AI需要の強さを株式市場全体の買いに直結させる読みは、当日のKOSPIの動きとは合わなかった。
為替市場では、ドル円が157円台前半で方向感を欠く一進一退の展開となった。財務省の三村淳財務官がロイターのインタビューで「日米両当局の非常に明確なメッセージを市場は額面通り受け止めるべき」と述べ、片山さつき財務相も閣議後会見で日米協調の維持を強調したことで、介入警戒感から上値は重かった。しかし、米国の政策金利引き上げ観測に伴う日米の金利差構造は根強く、口頭介入だけで持続的な円高トレンドを形成するには至らなかった。
2. 欧州市場:AI投資期待によるハイテクの下支えと高金利・原油の重石
欧州市場に入ると、ストックス欧州600種指数は638.08(前日比−0.09%)と前日比ほぼ横ばいで取引を終えたが、セクター間では極めて鮮明な二極化が進行した。最大の牽引役となったのはテクノロジーセクター(+2.21%)であり、米AI新興企業のAnthropicがIPO目論見書で今後10年間にわたる5,180億ドル規模のクラウド・計算資源投資計画を開示したことが伝わると、半導体株を中心に買いが集まった。巨大AIモデルの開発に伴う設備投資サイクルが長期化するとの見方が、欧州のテック株に強い追い風をもたらした。
対照的に、景気敏感セクターの一角は軟調だった。自動車・部品(−0.73%)や資本財・サービス(−1.53%)が下落したほか、英国市場ではFTSE100指数が10,636.71(前日比−0.45%)と下落し約2週間ぶりの安値を付けた。前日まで原油高を支えに買われていたBP(2.3%安)やシェル(1.7%安)などの石油大手が、原油価格の上昇一服とともに利益確定売りに押され、FTSE350種石油・ガス株指数が1.86%安となったことが指数の重石となった。一方、英国内の中型株で構成されるFTSE250指数は0.16%高となり、FTSE100とは方向が分かれた。
債券市場では、イングランド銀行(英中銀)のテイラー金融政策委員が講演で、エネルギー価格の高騰だけで即座に追加利上げに動く根拠は薄く、賃金や広範なインフレへの二次的波及を見極める必要があると発言した。単発の利上げが市場に複数回の利上げ観測を誤って誘発するリスクにも触れ、慎重な姿勢を示した。ドイツ国債利回りは2年債が3.259%(前日比−2.6bp)、10年債が3.609%(前日比−2.2bp)、30年債が3.942%(前日比−1.5bp)と全ゾーンで低下した。しかし、中東情勢の長期化に伴う冬場のガス供給懸念や、フランスの財政規律を巡る政治的不透明感は解消されておらず、ユーロドルは1.1343(前日比−0.22%)と軟調に推移し、欧州通貨の下値圧力が続いた。
3. NY市場:米需要指標軟化と利上げ観測後退、長期金利の高止まり
米国市場では、朝方に公表されたマクロ経済指標が需要側の減速を示唆した。米労働省が発表した8月の雇用動態調査(JOLTS)で求人件数は707.9万件と前月から25万6000件減少し、市場予想の722.5万件を下回った。また米コンファレンス・ボード発表の9月消費者信頼感指数は81.9と前月から6.7ポイント急落し、市場予想(89.2)を大幅に下回って2014年4月以来約12年半ぶりの低水準となった。物価高や雇用機会の減少に対する家計の懸念が強まっており、家計心理の悪化と求人件数の減少が指標に表れた。
同日、米金融当局内でも政策姿勢のニュアンスの違いが表面化した。連邦準備理事会(FRB)のバール理事が、高エネルギー価格とAI関連投資の急拡大によってインフレ目標への復帰が軌道を外れているとして追加利上げの必要性を訴えたのに対し、ニューヨーク連銀のウィリアムズ総裁は午後の講演で、9月に利上げを実施したことで直ちに動く緊急性はなく、今後のデータを慎重に見極める時間的余裕があると強調した。ウィリアムズ総裁の発言を受けて、金利先物市場が織り込む10月FOMCでの追加利上げ確率は従来の7割超から五分五分程度へと急低下した。これに伴い、米2年債利回りは4.879%(前日比−4.5bp)へと大きく低下し、5年債(5.048%、−2.2bp)や10年債(5.234%、−0.8bp)の利回りも低下した。
だが、債券市場の金利低下は短期・中期ゾーンに偏り、米30年債利回りは5.566%(前日比+0.4bp)と小幅ながら上昇してイールドカーブはスティープ化した。株式市場でも、S&P500が7,670.84(前日比−0.17%)、ダウ工業株30種が51,349.92(前日比−0.26%)、ナスダック総合が26,797.54(前日比−0.09%)と揃って続落した。Anthropicの投資計画を背景にフィラデルフィア半導体株指数(SOX)は12,629.16(前日比+1.32%)と反発したが、エネルギー(−0.90%)や素材(−0.75%)、生活必需品(−0.52%)など幅広いセクターが下落した。直近利上げの切迫感は後退したものの、高い債券利回りが投資家心理を圧迫し、上昇は半導体などAI関連の特定領域にとどまった。
クロスマーケット分析
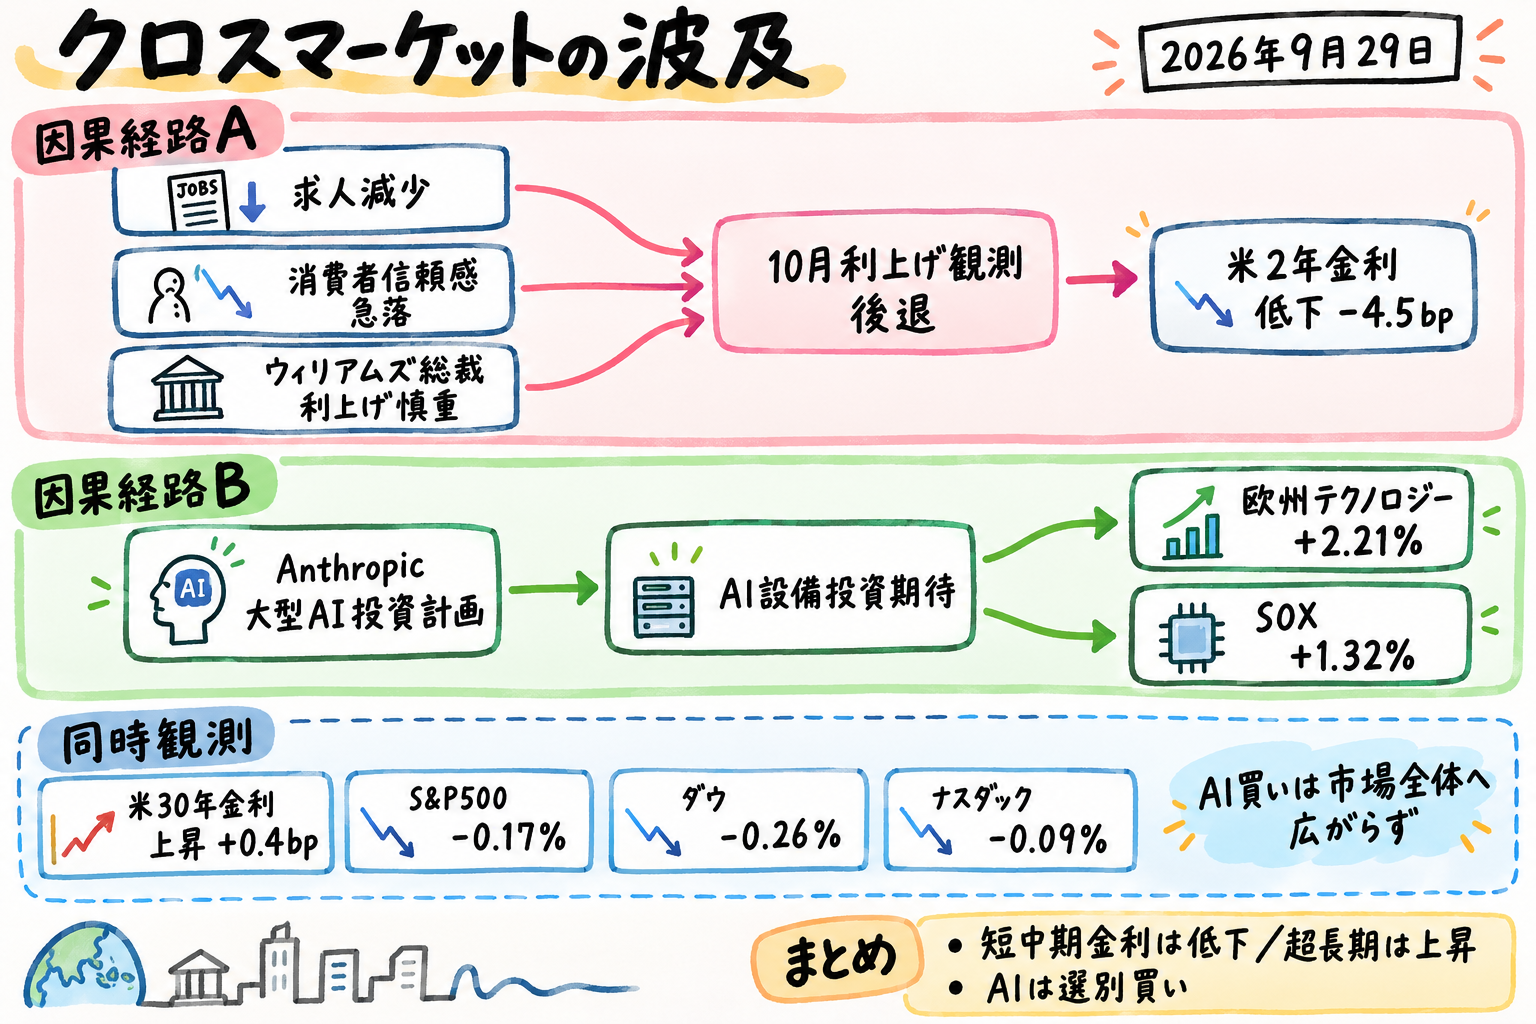
1. 米需要指標軟化とFRB高官発言 → 10月利上げ観測後退 → 米短中期金利低下
8月のJOLTS求人件数の減少と9月消費者信頼感指数の急落、さらにウィリアムズNY連銀総裁による「次回利上げを急ぐ必要はない」との発言が重なったことで、市場はインフレ圧力自体の解消ではなく、FRBが10月会合で連続利上げに踏み切る切迫性の低下を織り込んだ。この結果、金融政策の近い将来の道筋に最も敏感な米2年債利回りが4.879%(−4.5bp)へと大きく低下し、5年債や10年債利回りも低下した。両指標は家計心理と求人の弱さを示すが、消費支出の減少や、高金利が求人減少をもたらしたことまで示してはいない。
2. AIインフラ設備投資の継続期待 → 半導体・ハイテク株高 → 株高は市場全体へ広がらず
AnthropicがIPO目論見書で今後5,180億ドル規模のインフラ調達契約を抱えていることを開示した事実は、ハイパースケーラーやAIモデル開発企業によるコンピュート需要が衰えていない証拠と受け止められた。これにより欧州テクノロジー(+2.21%)や米SOX半導体(+1.32%)は力強く反発した。しかし、S&P500やナスダック、ダウはいずれも小幅安にとどまり、中小型株で構成されるラッセル2000も2,807.92(−0.35%)と軟調だった。欧米の場中では高い債券利回りや原油への懸念がAI関連株高を相殺した。終値での格差にも、AI需要への期待と他業種の金利・エネルギー負担が併存した可能性がある。金利とエネルギー価格が高止まりする間、半導体の相対優位と小型株・景気敏感株の劣後が続けばこの仮説は支持され、同じ環境で株高が広がれば弱まる。ただし、前日急落からの半導体の自律反発という別解も残る。
3. 旺盛なAI資本需要と財政赤字懸念が超長期金利を高止まりさせた可能性
米2年債利回りが4.5bp低下したのとは対照的に、米30年債利回りは5.566%(+0.4bp)と上昇した。追加利上げ観測が後退しても超長期利回りが下がらない背景には、巨額の米連邦財政赤字に伴う国債発行圧力に加え、AIデータセンター建設に向けたハイパースケーラーの巨額な債券発行やオフバランス債務の拡大が、市場全体の長期資金需要を吸収し続けている構造が考えられる。AI投資は株式にとっての成長エンジンであると同時に、債券市場にとっては膨大な資本需要を通じて長期金利を高止まりさせる要因として機能しており、短期債高・長期債軟調というイールドカーブのスティープ化をもたらした可能性がある。この仮説は、今後もAI関連の大型社債発行が続き30年債利回りが短期ゾーンに対して劣後し続ければ支持され、長期債も短期債とともに全面高となって利回りを低下させれば外れる。
4. 原油反落 → 英国石油株安、供給回復策と輸入国通貨は継続監視
アジア時間には中東の地政学リスクを背景に原油価格が上昇したが、NY時間には反落した。英国では原油価格の上昇一服を受けて石油株が売られ、米エネルギー株も下落した。供給面ではサウジアラビアのヤンブー港における原油積み出し再開や中東全体の輸出回復が報じられ、米政権はNY時間に戦略石油備蓄(SPR)4,000万バレルの貸出方針を示した。これら供給材料の原油反落への寄与は、当日の報道からは特定されていない。一方で、欧州やアジアなどエネルギー純輸入国にとっては、過去数カ月にわたるエネルギー高騰による交易条件の悪化や物価高の爪痕が深く残っており、ユーロドル(1.1343、−0.22%)やポンドドル(1.3229、−0.24%)など対ドルでの通貨安圧力は解消しなかった。
周辺材料をどう読むか
- 豪中銀(RBA)の15年ぶり利上げ: オーストラリア準備銀行は29日、市場の予想どおり政策金利を25bp引き上げて4.60%とし、15年ぶりの高水準に達した。今年4回目となる利上げの背景として、エネルギー供給ショックに伴うインフレリスクの顕在化と国内生産性の低迷が挙げられた。米欧で直近の利上げ先送り観測が浮上する局面であっても、資源国・エネルギー輸入国を問わずインフレ圧力への警戒が中銀の金融引き締め姿勢を縛り続けている実態を示している。
- 中国の金融緩和と住宅支援策: 中国人民銀行は担保補完融資(PSL)金利を25bp引き下げて1.50%としたほか、初の全国規模での商業住宅ローン金利補助策を発表した。国慶節の大型連休(10月1日〜7日)を前に景気減速への警戒感が強まる中、政策総動員で下支えを図る姿勢が示された。ただし、米国の高金利が資本流出圧力をもたらしているため、本格的な利下げには制約がある。29日昼の中国本土の不動産株上昇は前日の国務院の支援表明を受けたもので、同時点の香港ハンセン指数は0.6%安だった。これらは同日夜に報じられたPSL金利引き下げ・住宅ローン補助策に先行する値動きであり、追加策への市場反応は今後の注目点となる。東京市場にとっては、中国景気の持ち直しが成長期待の補完材料となるかが注目点であり、今後の中国PMIが改善すれば政策支援への期待を補強し、悪化が続けばその期待を見直す。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 米国株 | 小幅安 | 長期金利の高止まりが上値を抑制。 | S&P500は−0.17%、ダウは−0.26%、ナスダックは−0.09%。SOX半導体は+1.32%と逆行高。 |
| 欧州株 | まちまち | Anthropicの大型投資計画を好感したテクノロジー株が上昇した一方、原油反落でエネルギー株が下落。 | ストックス600は−0.09%。英FTSE100はエネルギー株安で−0.45%と続落。 |
| 日本株 | 続落 | 前日の米株安や金利・原油高への警戒感に加え、配当権利落ちと中間期末の見送り姿勢が重なり軟調。 | 日経平均は65,481.27、TOPIXは4,041.13。台帳上の規格化された前日比が欠損しているため水準のみ記録。 |
| 米国債 | スティープ化 | 求人減少と消費者信頼感低下、ウィリアムズ総裁の利上げ慎重発言で短中期利回りは低下。超長期は上昇。 | 米2年債利回りは4.879%(−4.5bp)へ低下。30年債利回りは5.566%(+0.4bp)へ小幅上昇。 |
| 欧州債 | 利回り低下 | 独国債利回りは各年限で低下。同日、英中銀テイラー委員はエネルギー高に対する即時利上げに慎重姿勢を示した。 | 独10年債利回りは3.609%(−2.2bp)、独2年債は3.259%(−2.6bp)。 |
| ドル | 主要通貨で上昇 | 米金利の高止まりとエネルギー高に伴う欧州・新興国の景気不安がドル買いを支持。 | ユーロドルは1.1343(−0.22%)、ポンドドルは1.3229(−0.24%)。ドル円は157.27(−0.06%)。 |
| 原油 | 反落 | 中東の供給懸念が残る中、原油はNY時間に反落。ヤンブー港の積み出し再開と米SPR貸出方針は供給回復の監視材料。 | 台帳上の確定終値および前日比は欠損。記事上の定性的な日中反落のみ反映。 |
| 金 | もみ合い | 前日の7週間ぶり安値から自律反発したものの、米高金利の継続と米重要指標待ちで見送りムード。 | 台帳上の確定終値および前日比は欠損。主要テーゼから除外し定性的な記載のみ。 |
明日のWatch points
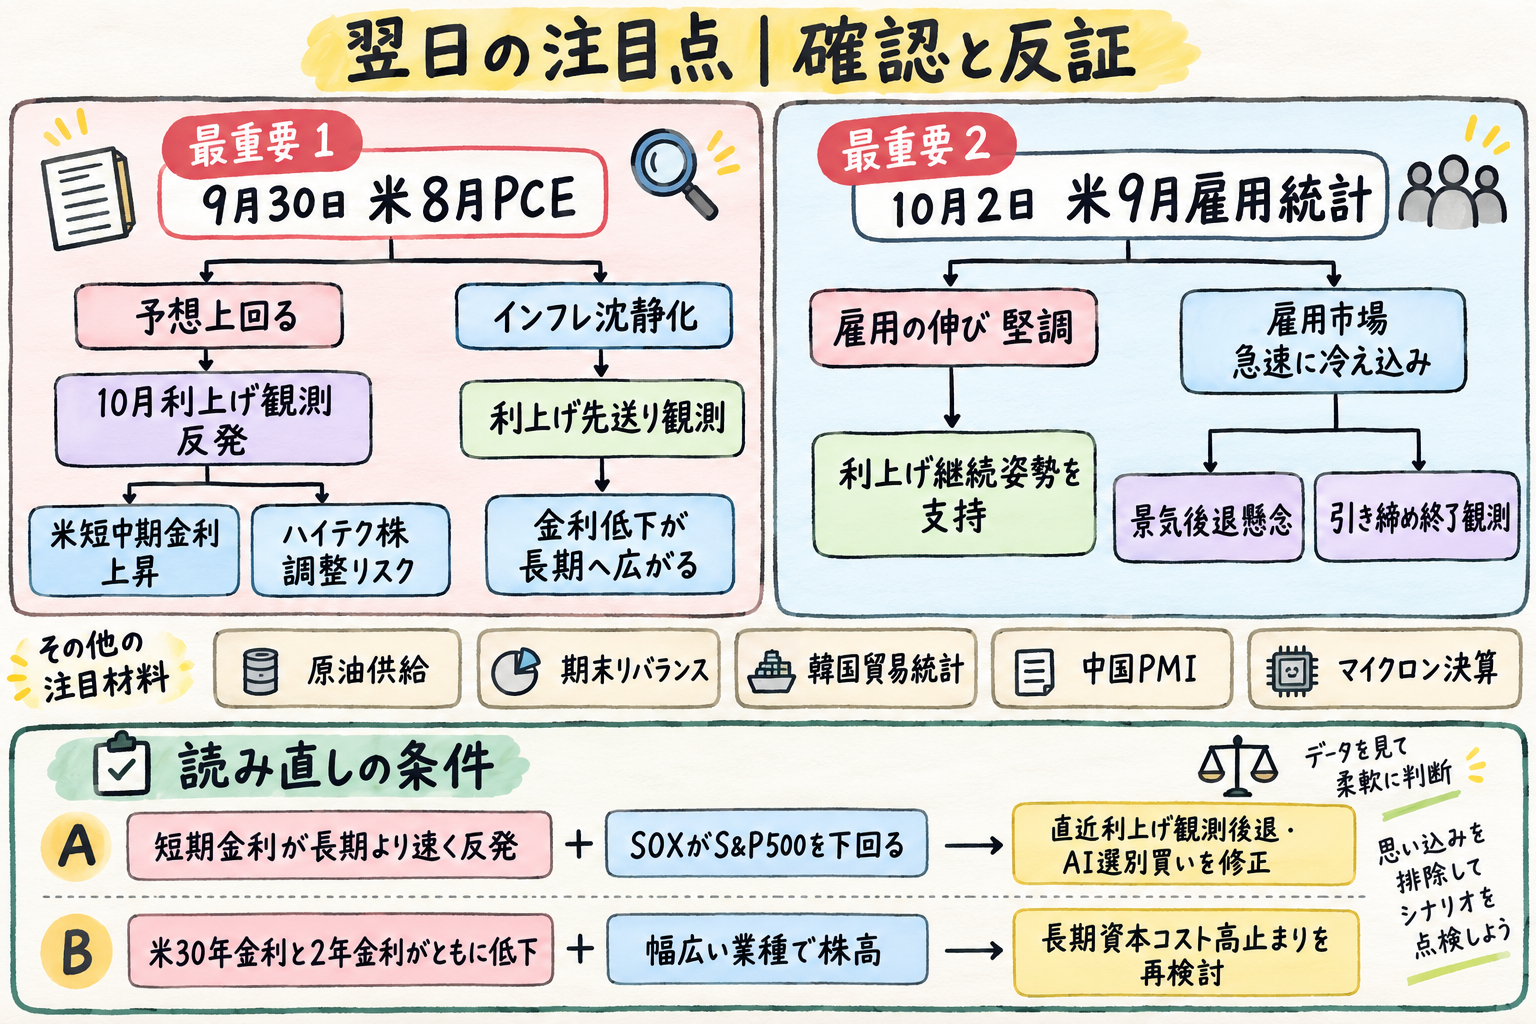
最重要
- 9月30日 米8月PCE価格指数(次セッション):
米連邦準備理事会(FRB)が最も重視するインフレ指標であり、直近の金利見通しを決定づける最重要イベント。クリーブランド連銀のナウキャストは9月の総合PCEインフレが前年比4%に達すると予測しており、今回公表される8月分とは対象月が異なる。8月の総合・コア指数が市場予想を上回る伸びを示せば、ウィリアムズNY連銀総裁の発言で後退した10月利上げ観測が急反発し、米短中期金利の急騰とハイテク株の調整を招くリスクがある。逆にインフレの沈静化が確認されれば、利上げ先送り観測が強まり債券利回りの低下が長期ゾーンへも広がりやすくなる。
- 10月2日 米9月雇用統計(今週後半):
8月のJOLTS求人件数減少(707.9万件)に続き、非農業部門雇用者数(市場予想9万人増、失業率4.1%横ばい)で雇用需要の減速傾向が裏付けられるかが焦点。雇用者数の伸びが堅調であれば、バール理事が主張するようにインフレ抑制のための利上げ継続姿勢が支持される。一方、雇用市場の冷え込みが鮮明となれば、景気後退懸念と引き締めサイクルの終了観測が交錯することになる。
その他
- 中東情勢と原油供給動向(次セッションから今週):
カタールなどを介した米国とイランの間接協議の行方、およびサウジアラビアのヤンブー港とホルムズ海峡におけるタンカー航行量の回復状況。さらに米政権が発表した戦略石油備蓄(SPR)4,000万バレルの貸出に対する石油企業の応札動向。エネルギー価格の再上昇はインフレ期待を直撃するため、供給回復の持続性が市場全体のボラティリティを左右する。
- 9月30日の四半期末・期末リバランス取引(次セッション):
東京市場の中間期末最終日、および欧米市場の第3四半期末に伴う機関投資家のポートフォリオ調整。29日に見られた薄商いや半導体株の選別買いが一時的な需給要因にとどまるのか、10月以降の持続的な資金フローにつながるかを確認する局面となる。
- 10月1日 韓国9月貿易統計(今週):
9月1〜20日に前年比259.4%増を記録した半導体輸出の勢いが月間全体でも確認されるか。AIインフラ向けハードウェア需要の実態を測る先行指標として、半導体株の物色継続を左右する。
- 10月1日 中国製造業PMIおよび国慶節休場(10月1日〜7日):
人民銀行によるPSL金利引き下げや住宅ローン補助策が発表された直後の景況感。景気回復の兆しが見られればアジア市場の支援材料となるが、休場入りに伴う流動性低下には注意を要する。
- マイクロン・テクノロジーの決算発表(今週、前日から持ち越し):
半導体メモリー大手マイクロンの業績発表と今後のガイダンス。AnthropicのIPO資料が示したAI設備投資の需要が、実際のデバイス・ハードウェア企業の収益見通しと整合しているかを検証する重要な試金石となる。
- 日米当局による為替協調姿勢とドル円の動向(次セッション):
三村財務官や片山財務相による円安けん制後も157円台前半で高止まりするドル円。米短期金利の低下や日銀短観の発表を控え、口頭介入の効果が持続するか、実介入への警戒感が上値を抑え続けるかが試される。
- 10月2日 ユーロ圏HICP速報値(今週後半):
ユーロ圏の消費者物価指数速報値。エネルギー高を背景とする総合インフレの動向とともに、コアインフレの鈍化傾向が続くかを確認する。インフレ高止まりが確認されれば、欧州中銀(ECB)による年内追加利上げ観測が再浮上し、ユーロの下支え要因となる。
- 英国秋季予算案を巡る議論と長期金利(10月28日に向けて):
ヒーリー財務相による財政責任の表明や住宅支援策の発表後も、長期的な国債増発と増税への警戒感がくすぶる英国債市場。英中銀テイラー委員が指摘した2027年の賃金見通し調査(1月)とともに、英国のインフレと財政規律を巡る思惑が欧州債券市場のボラティリティ要因として残る。
先行きシナリオ
- ベースケース(高金利長期化とAI選別相場の継続):
弱い需要指標を受けて10月FOMCでの利上げ見送り観測が優勢となるものの、インフレの粘着性と財政赤字・AI投資に伴う巨額の資金調達需要が背景となって長期金利は高止まりを続ける。株式市場では全体のバリュエーション拡大が抑制される一方、確実な需要と資本投下が見込める半導体やAIインフラ関連銘柄に選別的な資金流入が集中し、指数の小動きとセクター間の格差拡大が続く展開。
- 上振れ・緩和ケース(物価沈静化とインフレ懸念の後退):
8月PCE価格指数が市場予想を下回り、中東情勢の緊張緩和やサウジの原油積み出し回復によって原油価格が下落トレンドを強める場合。インフレ懸念が和らぐことで長期ゾーンも含めた全面的な国債利回りの低下が進み、金利負担に喘いでいた小型株(ラッセル2000)や一般消費財、資本財など広範なセクターへリスク選好が広がる。
- 下振れケース(スタグフレーション懸念の台頭とリスク資産の調整):
PCE価格指数が上振れしてエネルギー起点の物価圧力が強まる一方で、米雇用統計などの経済指標が急速な景気悪化を示す場合。バール理事が主張するようにFRBが利上げ継続を余儀なくされ、短期・長期金利が揃って急上昇する。この場合、高水準のバリュエーションを維持してきた大型テック株や半導体株から利益確定売りが先行し、株式市場全体が下落基調を強める。
- 読み直しのトリガー(観測条件):
次セッションの米8月PCE価格指数の発表時に、短期債利回りが長期債利回りを上回るペースで反発し、SOX半導体指数がS&P500を下回る相対劣後を示した場合、今回の「直近利上げ観測後退とAI選別買い」という読みを修正し、単なる期末のポジション調整に過ぎなかったと判断する。また、10月2日の雇用統計で労働市場の急速な減速が示され、米30年債利回りが2年債利回りとともに低下して幅広い業種で株高が進行した場合、「長期資本コストの高止まり」という前提を再検討する。
---
制約事項
- 欧州セクター(テクノロジー、通信、自動車・部品、資本財・サービス)の前日比騰落率は、採用値台帳の確定値(テクノロジー +2.21%、通信 −0.56%、自動車・部品 −0.73%、資本財・サービス −1.53%)を使用しているが、別候補データとの間に許容幅を超える食い違い(テクノロジー +2.44%、通信 −0.87%、自動車・部品 −1.52%、資本財・サービス −0.26%)が記録されている。
- 米国債利回り(5年、10年、30年)は、採用値台帳の確定値(ロイター市況サマリー:5年 5.048%、10年 5.234%、30年 5.566%)を使用しているが、CBOE日次系列(5年 5.063%、10年 5.255%、30年 5.594%)との間に水準差が存在するため、単一の値として断定していない。
- 東京株式市場の日経平均(65,481.27)およびTOPIX(4,041.13)は終値水準が確定しているものの、台帳上で規格化された前日比が欠損しているため、主要指標の表には掲載していない。
- WTI原油、ブレント原油、金は採用値台帳において確定終値および前日比が欠損しているため、主要指標の表から除外した。記事中の動向は定性的な記述としてのみ扱っている。
- ドル円の終値水準は、記事本文および市況サマリーごとに採取時刻が異なるため、主要指標の表では台帳が採用したNY17時バーの確定値(157.27)を採用し、別記事記載の数値(157.30円近辺、157.50円など)とは区別している。