【2026/10/01】AI業績を選別する株高、欧州の財政負担は残る
2026/10/01 NY引けベース
10月の市場は、AI需要の強さを利益見通しで確かめながら買う相場で始まった。東京の急騰と米株の小幅高に対し、欧州は株安と国債の国別分化が続いた。米長期金利の低下は前日の資本コスト上昇に歯止めをかけたが、金融環境全体の緩和を示すには株式の広がりが足りない。今日の主軸は、負担が残る中での業績選別である。
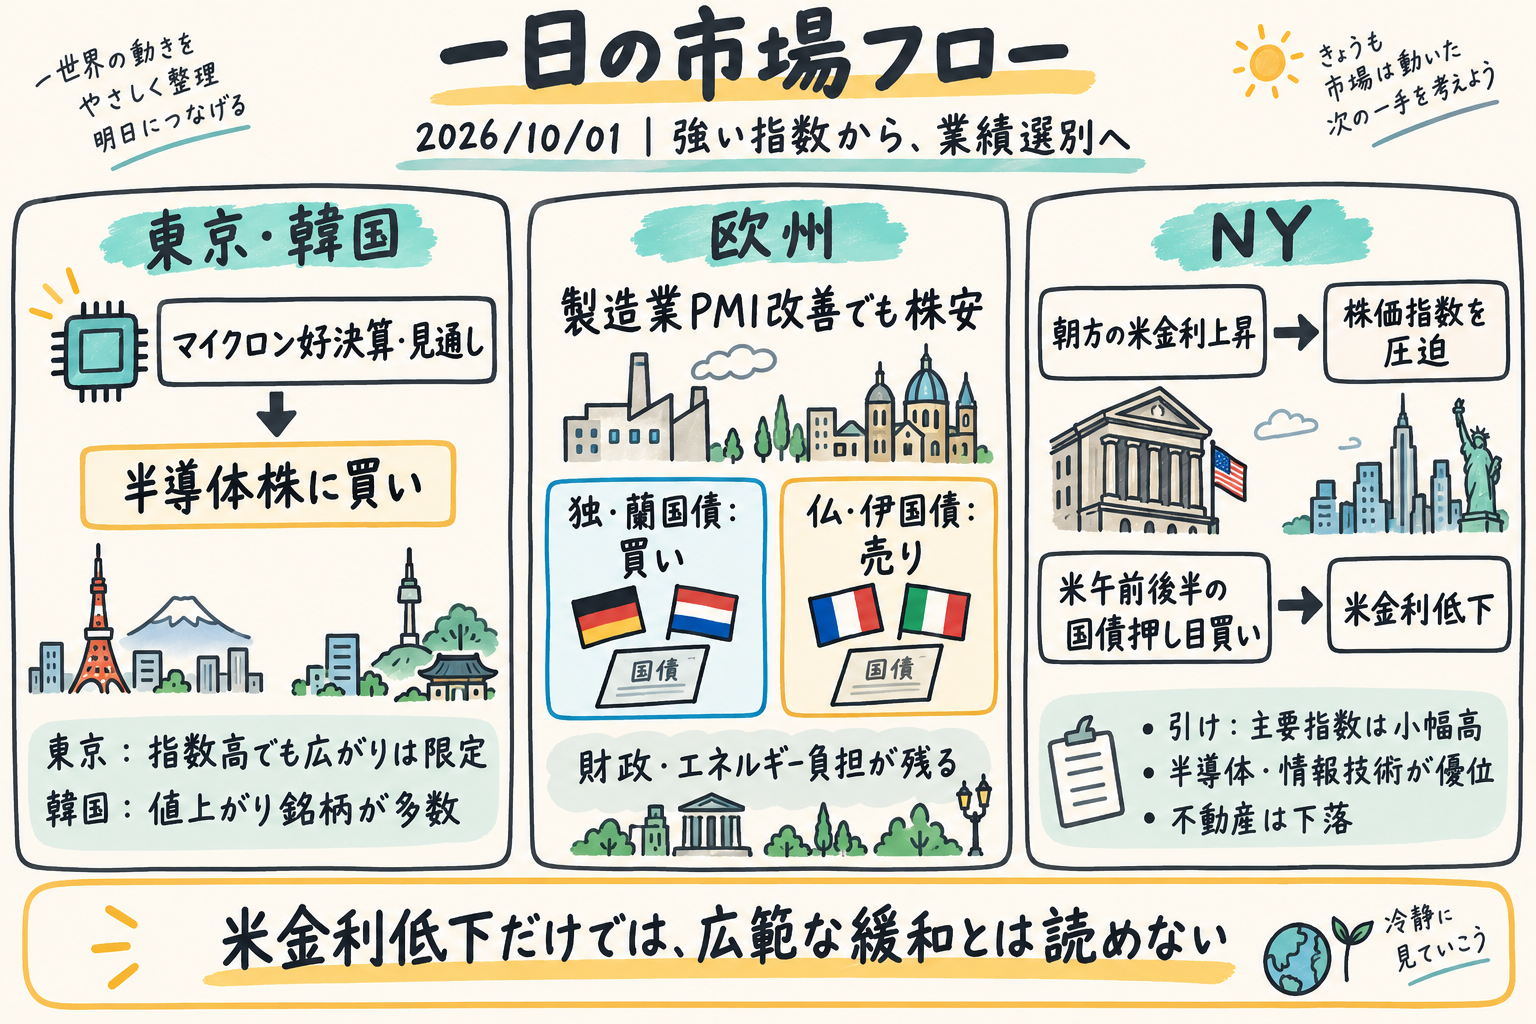
今日の結論
- 昨日の論点の答え合わせ:半導体の相対優位は的中。短観から早期利上げ・円高へつながる読みは外れた。米雇用統計、ユーロ圏物価、OPECプラス会合は未確定で、米金利低下だけでは広範な緩和への読み直し条件は満たしていない。
- 東京の上昇幅と買いの広がりは別だった。 日経平均は3.30%高に対しTOPIXは0.57%高。指数寄与の大きい半導体関連3銘柄が約1,300円を押し上げる一方、33業種中22業種が下落した。
- 欧州は国債まで安全性を選別した。 株価指数が下落する中、ドイツ・オランダ国債には買いが入り、フランス・イタリア国債は売られた。金利低下をそのまま欧州全体の負担軽減と読むことはできない。
- 米国の反発にも濃淡が残った。 米長期金利低下と主要株価指数の小幅高は安心材料だが、半導体・情報技術の優位が続き、不動産などには買いが広がらなかった。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,666.45 | +0.19% |
| ダウ | 50,926.56 | +0.04% |
| ナスダック | 26,871.60 | +0.04% |
| ラッセル2000 | 2,806.63 | +0.35% |
| SOX半導体 | 12,829.00 | +1.59% |
| ストックス600 | 626.65 | −1.30% |
| DAX | 24,939.35 | −1.03% |
| CAC40 | 7,835.31 | −1.62% |
| FTSE100 | 10,428.27 | −1.68% |
| 銀行 | 40.28 | −3.69% |
| テクノロジー | 99.76 | +0.41% |
| 情報技術 | 197.81 | +1.05% |
| 資本財 | 168.64 | +0.99% |
| 不動産 | 40.68 | −0.56% |
| 米5年 | 5.005% | −8.4bp |
| 米10年 | 5.237% | −5.6bp |
| 米30年 | 5.603% | −3.5bp |
| 独2年 | 3.057% | −16.5bp |
| 独10年 | 3.529% | −6.8bp |
| ドル円 | 158.06 | +0.44% |
| ユーロドル | 1.1246 | −0.78% |
| ポンドドル | 1.3201 | −0.47% |
市場の読みはどこで変わったか
1. 東京・韓国:AI需要は強いが、東京の上昇は偏った
東京の買いを支えたのは、9月30日の米引け後に発表されたマイクロンの好決算と売上見通しだった。長期供給契約の顧客コミットメント増加もあり、AI向けメモリー需要は期待だけでなく契約に表れた。アドバンテスト、東京エレクトロン、ソフトバンクグループの上昇が日経平均を大きく押し上げた。指数の強さは、AIに近い企業の利益への確信が強まったことを示している。
ただし、TOPIXとの差と値下がり業種の多さは、内需や金融も含めた全面高という読みを弱める。銀行・保険の軟調さには、朝方公表の日銀「主な意見」を受けた早期利上げ観測の後退があった。売りポジションの解消が株高を増幅した可能性も市場参加者から指摘された。業績評価と政策期待の変化が重なった日であり、指数上昇の全てをAI需要だけで説明するには無理がある。
短観にも選別の構図がある。大企業製造業はAI需要や供給制約の改善を受けて景況感が改善したが、非製造業は原材料・人件費の増加や値上げを嫌う消費者の反応で悪化した。企業の中期インフレ予想も加速していない。追加利上げの必要性は残っても、直ちに連続利上げを急ぐ材料には乏しい、という受け止めが円売りにつながった。一方、「主な意見」には利上げ加速を求める声もあり、将来の正常化方針まで変わったわけではない。
韓国では輸出統計とマイクロン決算を受けて半導体株が買われ、KOSPIは1.95%高となった。AI需要の強さが東京だけの現象ではない点は大きい。ただし韓国は値上がり銘柄が値下がり銘柄を上回っており、東京と同じ狭い物色ではなかった。外国人は売り越しているため、株高を全面的な海外資金流入と読むのも早い。
2. 欧州:需要の改善より、財政とエネルギーの負担が重かった
欧州では製造業PMIが改善し、AI・防衛関連の設備需要が生産を支えた。それでも株価指数は下落した。消費財需要の弱さに加え、投入価格と販売価格の上昇が続いている。需要が底堅いことと、株式にとって好条件であることは一致しない。企業の売上を支える需要があっても、物価圧力と追加利上げへの警戒が残れば、その利益に払う評価は厳しくなる。
債券では、当初の全般的な売りから国別の分化へ進んだ。ドイツ・オランダ国債には安全性を求める買いが入り、フランス・イタリアの利回りは上昇した。フランスは2027年予算案を提示したが、歳出削減を議会で実現できるかという不確実性が残る。共通のインフレ負担に財政・政治リスクが重なるため、独国債の利回り低下だけを域内の資金調達条件改善と受け止めると、負担の所在を見誤る。
銀行株の弱さも、この環境を映している。金利上昇は利ざやに有利という単純な見方に対し、英国では高い借入コストと財政不安に、銀行課税の思惑が重なった。銀行幹部と財務相の会合が報じられると下げが加速した。一方、欧州テクノロジーは株価指数と逆方向に上昇した。欧州でも需要に近い企業への選別は残ったが、金融部門の弱さを相殺する広がりはなかった。
欧州全域の株安には世界的な資本コストへの警戒という説明もある。英国の下落は、その別解を支える。ただし独蘭と仏伊で債券の方向が分かれたことは、共通の金利要因だけでは説明しきれない。ECBのナーゲル氏も、国債買い入れ手段は特定の利回り格差を目標にするものではないと説明した。支援が自動的に国別リスクを吸収するという期待には根拠が足りない。
3. NY:債券反発で落ち着いたが、買いの中心はまだ選別的
NY朝方は米国債利回り上昇が株価指数を圧迫した。その後、米午前後半に国債の押し目買いが入り、利回りは低下した。引けでは主要株価指数が小幅高に戻った。米長期金利の上昇は一服し、朝方の債券売りは終日続かなかった。
政策面ではジェファーソンFRB副議長が追加データを見極める姿勢を示し、10月の連続利上げ見送り観測を補強した。これは9月29日のウィリアムズ氏発言と、9月30日のPCEの予想下振れから続く流れである。追加利上げの必要性と、次の会合で実行する緊急性が分けられた。ただし当日の債券反転に直接付された説明は押し目買いであり、発言の正確な公表時刻も不明なため、副議長発言だけで反発を説明する材料はない。
株式ではSOX半導体と情報技術が主要指数を上回った。アクセンチュアの予想を上回る年間売上成長見通しも、AIによる事業代替への不安を和らげ、ITサービス同業への買いにつながった。買いの根拠は半導体の供給需要だけでなく、企業のAI導入を支えるサービスにも現れた。ただし同社は価格圧力も認めている。売上の強さが、そのまま業界全体の利益率改善を保証するわけではない。
最も強い別解は、米国債の反発が広範な金融環境緩和の始まりだというものだ。小型株、資本財、公益も上昇しており、AI以外に買いがなかったわけではない。しかし小型株と資本財は情報技術を下回り、不動産は下落した。欧州の銀行株安も残る。現時点では一日の安定化と業績選別が中心であり、別解が主軸に変わるかは雇用統計後の金利と業種間の相対騰落で確かめたい。
クロスマーケット分析
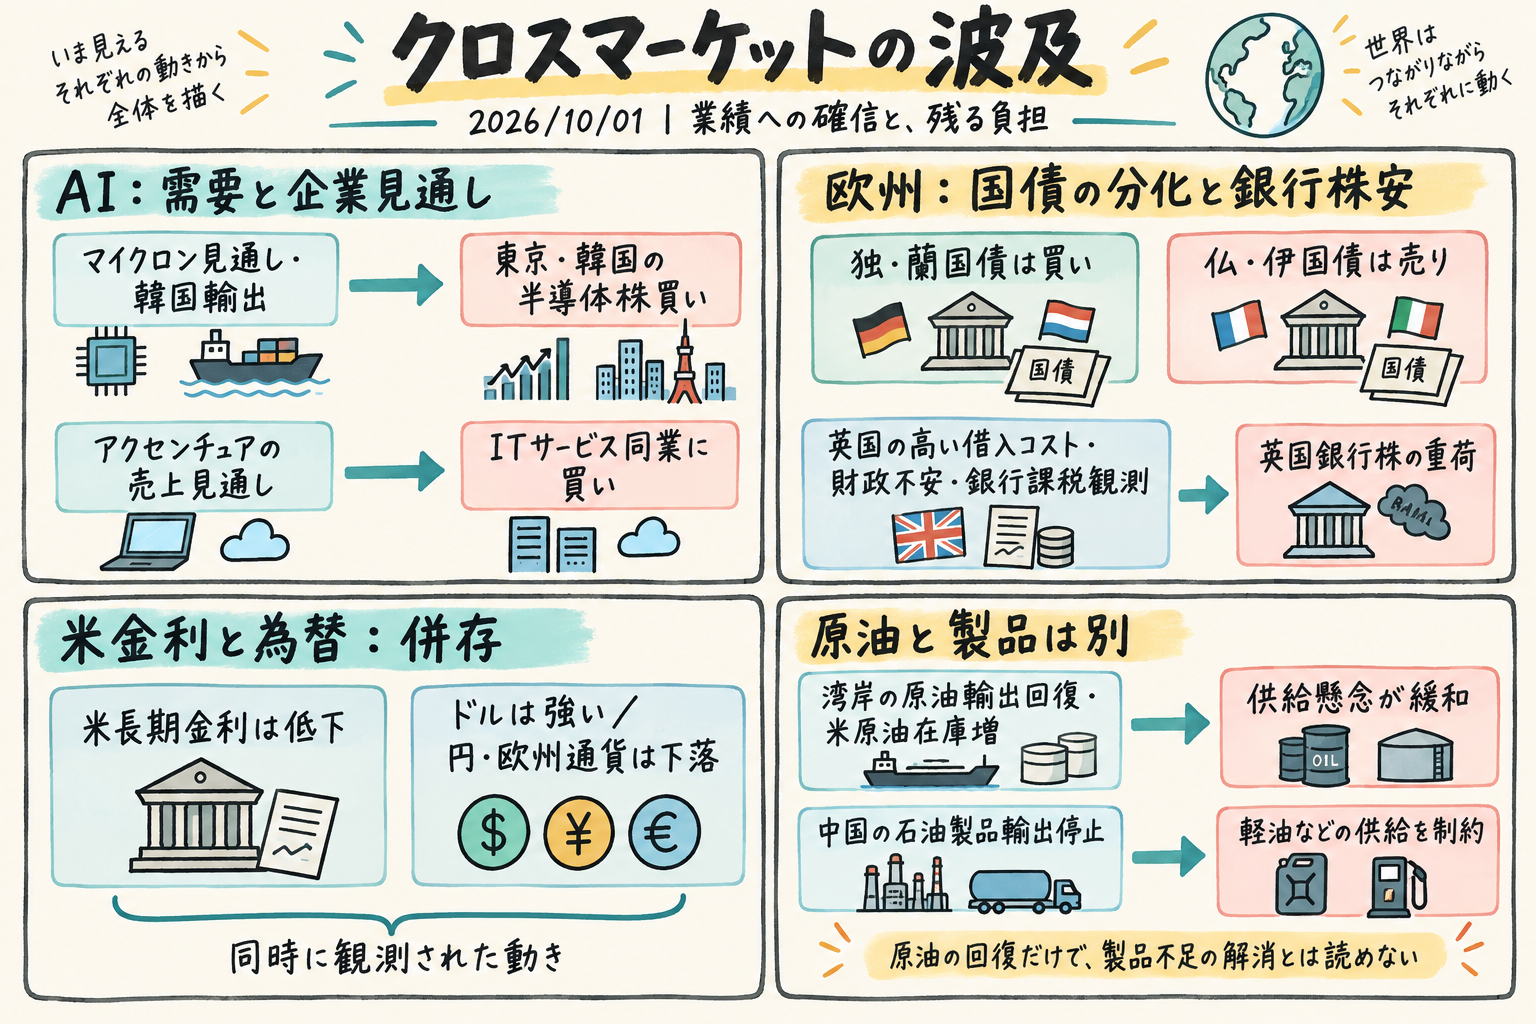
AI需要が利益への確信につながった
マイクロンの見通しと韓国輸出は、AI投資が部材需要に届いていることを示し、東京・韓国の半導体株買いへ伝わった。アクセンチュアの見通しは、導入支援にも需要があることを示した。金利に敏感な成長株というだけでなく、利益を見通しやすい企業を選ぶ買いとして読むと、三市場の反応がつながる。もっとも、マイクロン自身は米場中に小幅安と報じられており、需要の強さと個々の株価反応は同一ではない。
恩恵が部材から導入支援へ広がりつつある可能性はある。今後、関連企業の受注と利益率が維持され、株価の相対優位も続けば、この仮説は強まる。導入延期や価格圧力による収益悪化が広がれば弱まる。今日の材料は入口を示したが、持続的な利益成長の確認はこれからである。
欧州では国債の分化と銀行株安が併存した
欧州のエネルギー・物価負担は共通でも、財政余力と政治的な実行力は国ごとに違う。独国債買いと仏伊国債売りの併存は、その差を意識した選別である。株式では銀行の下落が大きく、金利低下がリスク資産へ一律に波及する形にはならなかった。英国銀行株には、高い借入コストと英国の財政不安が重荷となり、銀行課税観測も下げを加速させた。
米金利低下とドルの強さは併存した
米長期金利が低下した一方、ドル円は上昇し、ユーロドルとポンドドルは下落した。アジア時間のドル高には高い米利回りが要因として挙げられたが、その説明だけでは一日の終盤の組み合わせを捉えきれない。欧州固有の財政・エネルギー負担が、米債券反発後もドルの相対優位を残した可能性がある。
この為替経路は仮説である。次の取引でも米金利が低下する中で欧州通貨が弱く、仏独利回り格差が広がれば支持される。格差縮小と欧州通貨反発が重なれば弱まる。米金利の方向だけで為替を読むより、欧州側の負担が軽くなるかも併せて見る必要がある。
原油供給の回復は、製品不足の解消と同じではない
湾岸の原油輸出回復と米原油在庫増は供給懸念を和らげる材料だった。一方、中国精製業者による石油製品輸出停止は軽油などの供給を制約する。原油の流れが戻っても、輸送・農業・暖房に使う燃料が十分に届くとは限らず、欧州の物価と家計・企業の負担を読むうえで重要な違いとなる。
ライト米エネルギー長官は欧州の軽油備蓄放出に自信を示したが、実施決定と供給増はまだ確認されていない。原油輸出回復という緩和材料と、製品輸出停止という悪化材料が併存している。次週に放出と出荷が実現し、製品マージンが低下すれば負担継続の読みは弱まる。規制継続とマージン高止まりなら、原油だけを見た安心感は強まりにくい。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京・韓国株 | 半導体主導の上昇 | マイクロンの好決算・見通し、韓国輸出の強さ | 東京は値下がり業種が多数。韓国は値上がり銘柄が多数で、広がりは異なる |
| 欧州株 | 株価指数・銀行は下落、技術は上昇 | 長期金利・エネルギー負担、英国銀行課税観測 | ロイター欧州総括の銀行−3.74%、技術+0.47%に対し、表の補助業種系列は−3.69%、+0.41%。系列・算出時点の同一性は確認できない |
| 欧州国債 | 独蘭は買い、仏伊は売り | 安全志向と財政・政治リスクの差 | 共通のインフレ懸念だけでは国別分化を説明しきれない |
| 米株 | 主要指数は小幅高、半導体・情報技術が優位 | 債券市場の安定化、AI関連の企業見通し | 小型株・資本財も上昇。不動産の下落が残り、全面的な回復ではない |
| 米国債 | 朝方売りの後に反発 | 米午前後半の押し目買い | FRBの見送り観測は補強されたが、発言と価格反転の厳密な順序は不明 |
| 円・欧州通貨 | 対ドルで下落 | 円は日銀の連続利上げ観測後退。アジア時間のドル高には高い米利回り | 欧州通貨の終盤の弱さを欧州固有負担に結ぶ経路は仮説 |
| 原油・石油製品 | 供給改善と逼迫材料が併存 | 湾岸輸出回復、中国製品輸出停止、備蓄放出への期待 | 原油の清算値がなく、終日の騰落は確定していない |
明日のWatch points
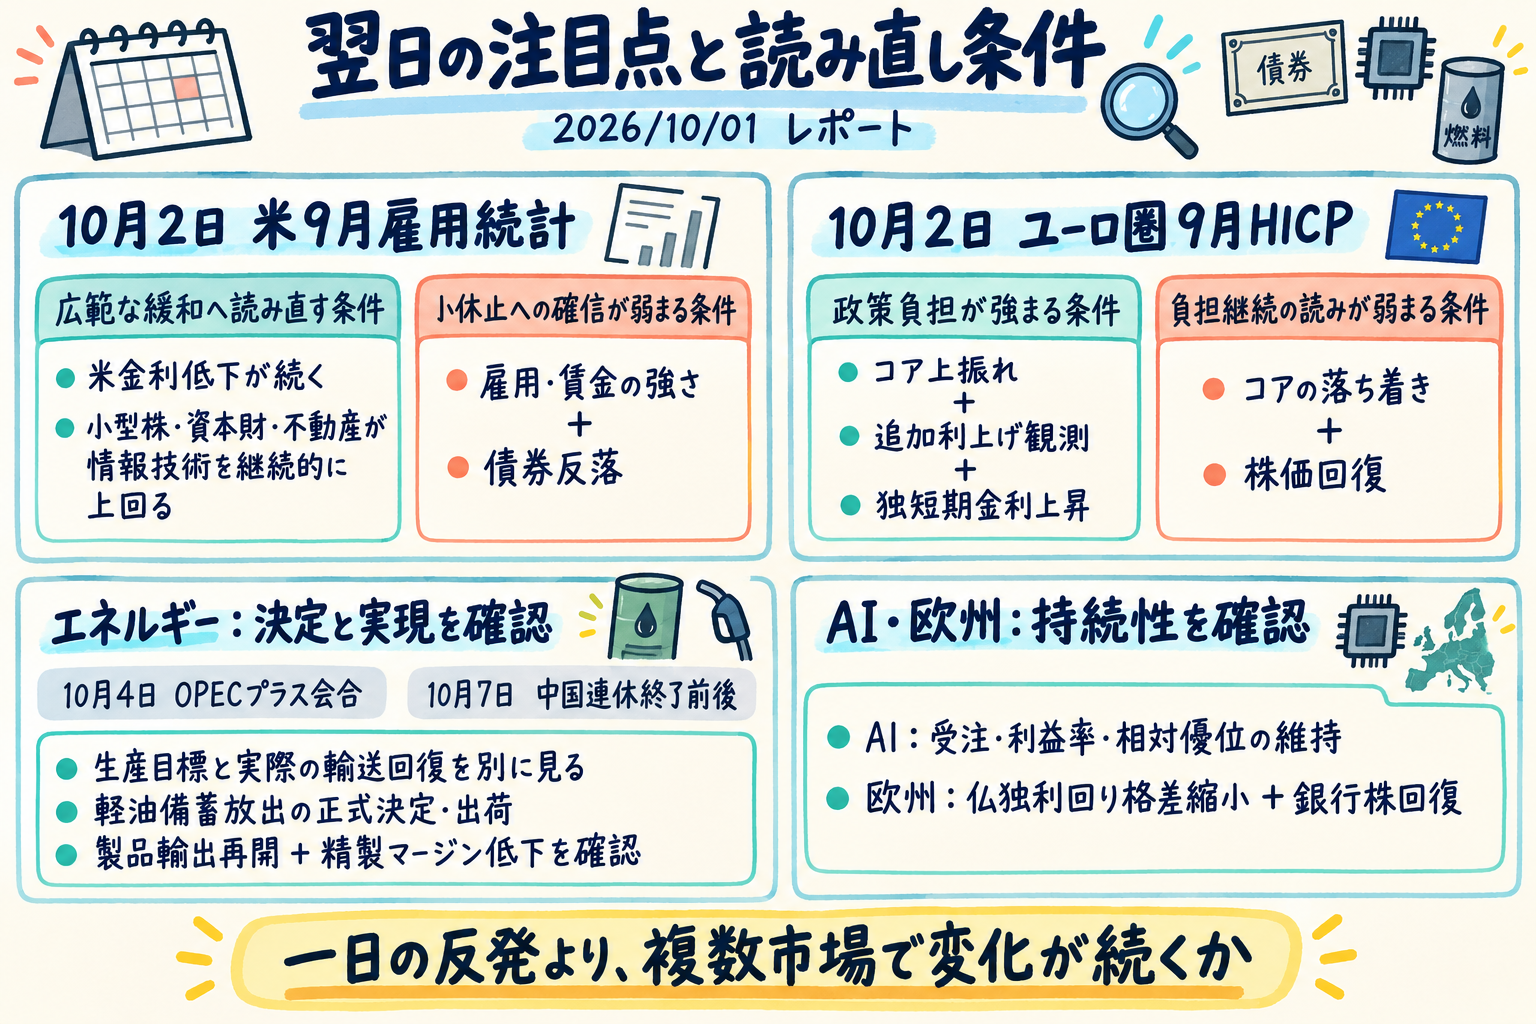
最重要
- 10月2日の米9月雇用統計:雇用・賃金の強さが10月利上げ見送り観測を揺らすか。発表後に米金利低下が続き、小型株・資本財・不動産が情報技術を継続的に上回るなら、選別から広範な緩和へ読み直す。雇用・賃金の強さと債券反落が重なれば、小休止への確信は弱まる。
- 10月2日のユーロ圏9月HICP速報値:総合物価だけでなくコアを見る。コア上振れと追加利上げ観測・独短期金利上昇が重なれば政策負担は強まる。コアの落ち着きと株価回復が重なれば、欧州の負担継続という読みは弱まる。
その他
- 10月4日のOPECプラス会合:生産目標の決定と実際の輸送回復は別に確認する。原油・製品価格の持続的低下までつながるかが重要だ。
- 軽油備蓄放出と10月7日の中国連休終了前後:放出の正式決定・出荷、製品輸出再開、精製マージンの低下がそろうか。米輸出規制は検討段階であり、実施の有無も追う。
- フランス予算案と翌週の英国銀行幹部会合:仏独利回り格差と銀行株の相対騰落を照合する。英国は10月28日の予算に向けた課税方針の具体化が焦点となる。
- AI関連の次の受注・決算と期初の物色の広がり:半導体・導入支援の利益見通しが維持されるか。東京の上昇業種が増えるか、米小型株・資本財の優位が続くかも見る。引け後のナイキの弱い売上見通しは、翌日の個社材料であり、米消費全体の失速を示すとは限らない。
- 日銀の公式発言、物価資料、米・イラン協議:前日からの未確定項目を引き継ぐ。円高と銀行株回復が政策材料に伴うか、外交進展が安定した通航とエネルギー価格低下に結び付くかを確かめる。
先行きシナリオ
ベースケース:AI関連の受注・利益見通しが維持される一方、欧州の財政・エネルギー負担が残るなら、業績の確かな企業を選ぶ相場が続くと考える。米債券の安定化は株式の下支えになり得るが、それだけで内需・金融まで同じ強さになるとは限らない。
上振れ・緩和ケース:米雇用・賃金の落ち着きと継続的な金利低下に、小型株・資本財・不動産の相対回復が重なれば、金融環境緩和が買いの範囲を広げる可能性がある。欧州でも物価圧力の落ち着き、仏独格差縮小、銀行株回復がそろえば、今日の選別相場という読みは弱まる。
下振れケース:雇用・賃金の強さや燃料不足が追加利上げ観測を押し上げ、債券が再び売られるなら、最初に金利と欧州銀行株の反応を見たい。半導体・ITサービスまで相対優位を失い、受注や利益率にも悪化が現れれば、業績選別が相場を支えるという主軸も崩れる可能性がある。
読み直しのトリガー:雇用統計当日から翌週前半に、米金利低下と非AI業種の継続的な優位、欧州の利回り格差縮小と銀行株回復が重なるか。逆に米金利再上昇とAI関連の優位消失が重なれば、負担が選別買いを上回る局面へ読み直す。一日の反発より、複数市場で同じ方向の変化が続くことを重視する。
---
制約事項
- 日経平均・TOPIXは採用値台帳に必要な前日比がなく、KOSPIも確定値がないため、主要指標表に含めていない。東京・韓国の本文の騰落率はロイター市況記事の観測値である。
- 米5年・10年・30年金利はCBOE日次代用系列、為替はNY17時のバー始値を採用しており、表の全行が同一時刻の現物終値を表すものではない。米2年、英仏伊10年、日本10年、金・原油の清算値は掲載していない。
- 表の「銀行」「テクノロジー」は欧州、「情報技術」「資本財」「不動産」は米国の補助業種系列。欧州総括の業種指数と補助系列には、銀行−3.74%と−3.69%、技術+0.47%と+0.41%の差がある。出典はそれぞれロイター欧州総括とYahoo日次系列で、系列・算出時点の同一性は指定資料では確認できない。
- 米終値の騰落銘柄数はなく、物色の広がりは小型株と業種間の比較による部分評価である。短観回答の多くは9月18日の日銀利上げ前で、利上げ後の企業行動を全面的に表すものではない。前日からの東京都区部CPIの確認項目も、結果がなく未確定である。