【2026/10/02】欧米株の反発は目先の不安後退、資本コストの重さは残る
2026/10/02 NY引けベース
弱い米雇用統計と燃料備蓄放出が、近い会合での利上げと燃料不足への警戒を和らげた。欧米株の反発は、この二つの不安が後退した局面と読む。ただし米金利は終盤に前日比上昇へ戻り、欧州の財政不安も残った。安心感は広がったが、企業の資本コストが全面的に下がる局面への転換はまだ見えない。
今日の結論
- 昨日の論点の答え合わせ: 雇用統計は10月利上げ見送り観測を補強した。備蓄放出も正式決定へ進んだが、米金利低下と非AI業種の継続的優位、実出荷の回復を組み合わせた条件は未確定で、翌週へ持ち越す。
- 政策面の安心には根拠がある。 米雇用増は予想を下回り、過去分も下方修正された。弱い数字は、FRB幹部がすでに示していた「追加データを待つ」姿勢を後押しした。
- 供給対策は期待から決定へ進んだ。 G7は原油・軽油などの協調放出を発表。放出協議を受けて軽油先物が下落し、燃料負担を巡る警戒が和らいだ。ただし国別配分と実出荷はこれからである。
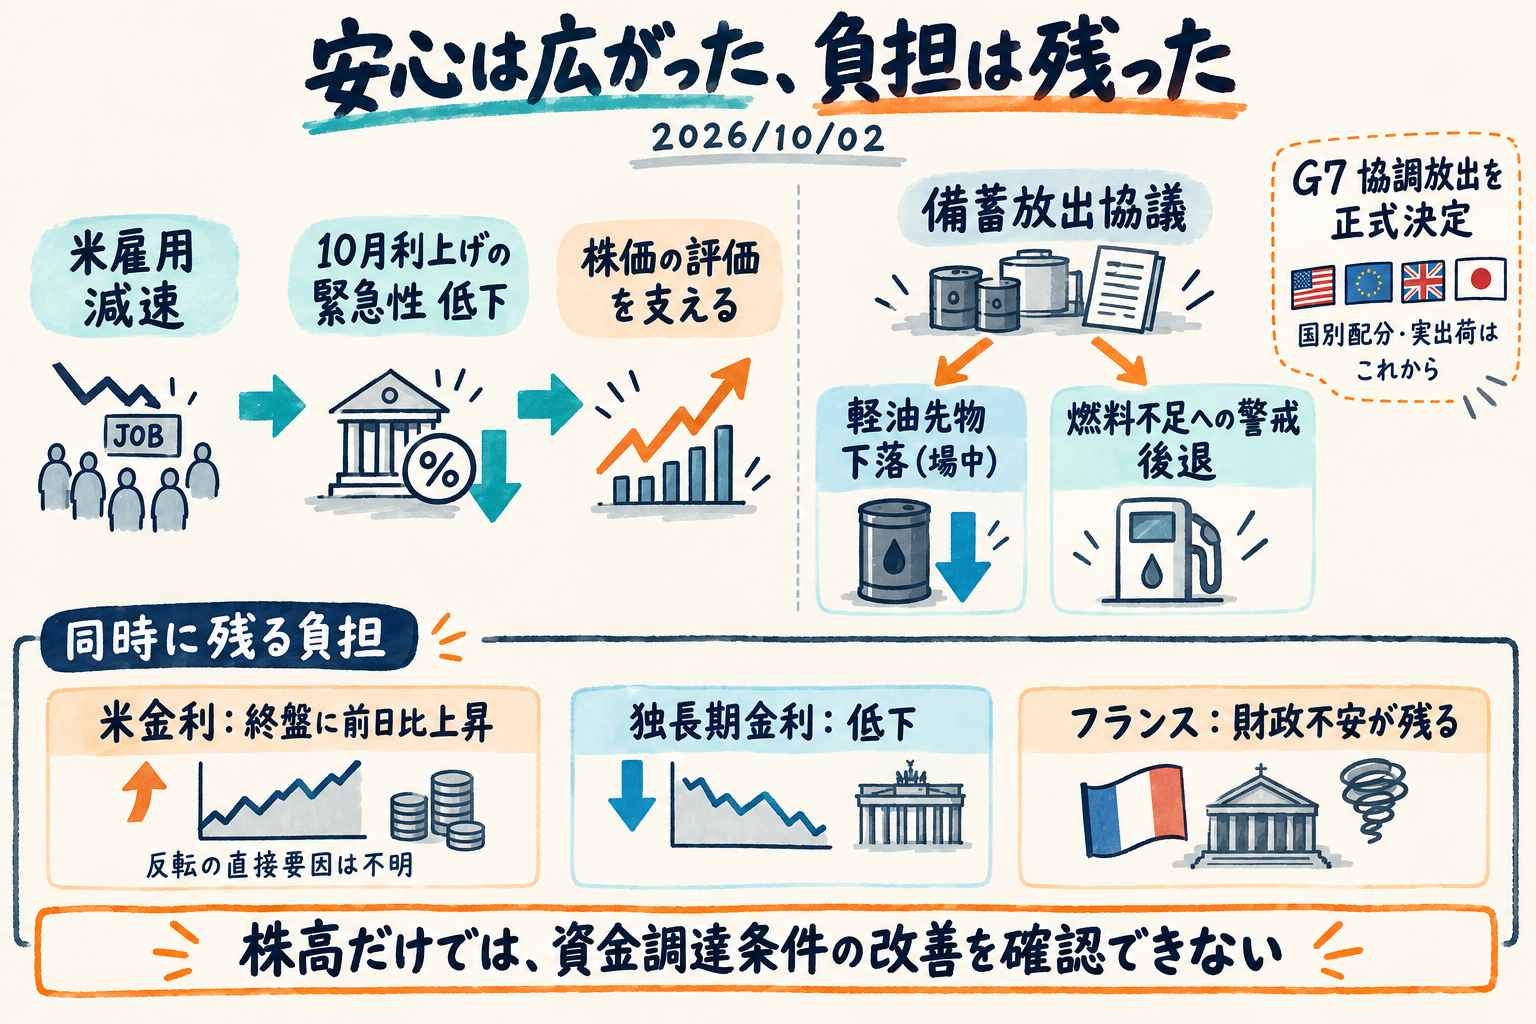
- 株高と金融環境の改善は一致していない。 米株は反発し、半導体の優位も続いたが、米2〜30年金利は終盤に上昇した。独長期金利の低下とも方向が異なり、世界共通の債券高にはなっていない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| KOSPI | 7,003.74 | +0.46% |
| ストックス600 | 631.35 | +0.75% |
| ユーロ・ストックス50 | 6,238.50 | +1.02% |
| DAX | 25,231.20 | +1.17% |
| CAC40 | 7,897.19 | +0.79% |
| FTSE100 | 10,461.95 | +0.32% |
| S&P500 | 7,722.72 | +0.73% |
| ダウ | 51,176.96 | +0.49% |
| ナスダック | 27,190.86 | +1.19% |
| ラッセル2000 | 2,832.89 | +0.94% |
| SOX半導体 | 13,136.67 | +2.40% |
| 米2年 | 4.827% | +4.0bp |
| 米5年 | 5.054% | +4.9bp |
| 米10年 | 5.273% | +3.9bp |
| 米30年 | 5.623% | +2.0bp |
| 独2年 | 3.072% | −0.9bp |
| 独10年 | 3.463% | −7.6bp |
| 独30年 | 3.826% | −10.4bp |
| ドル円 | 157.83 | −0.15% |
| ユーロドル | 1.1256 | +0.09% |
| ポンドドル | 1.3240 | +0.30% |
市場の読みはどこで変わったか
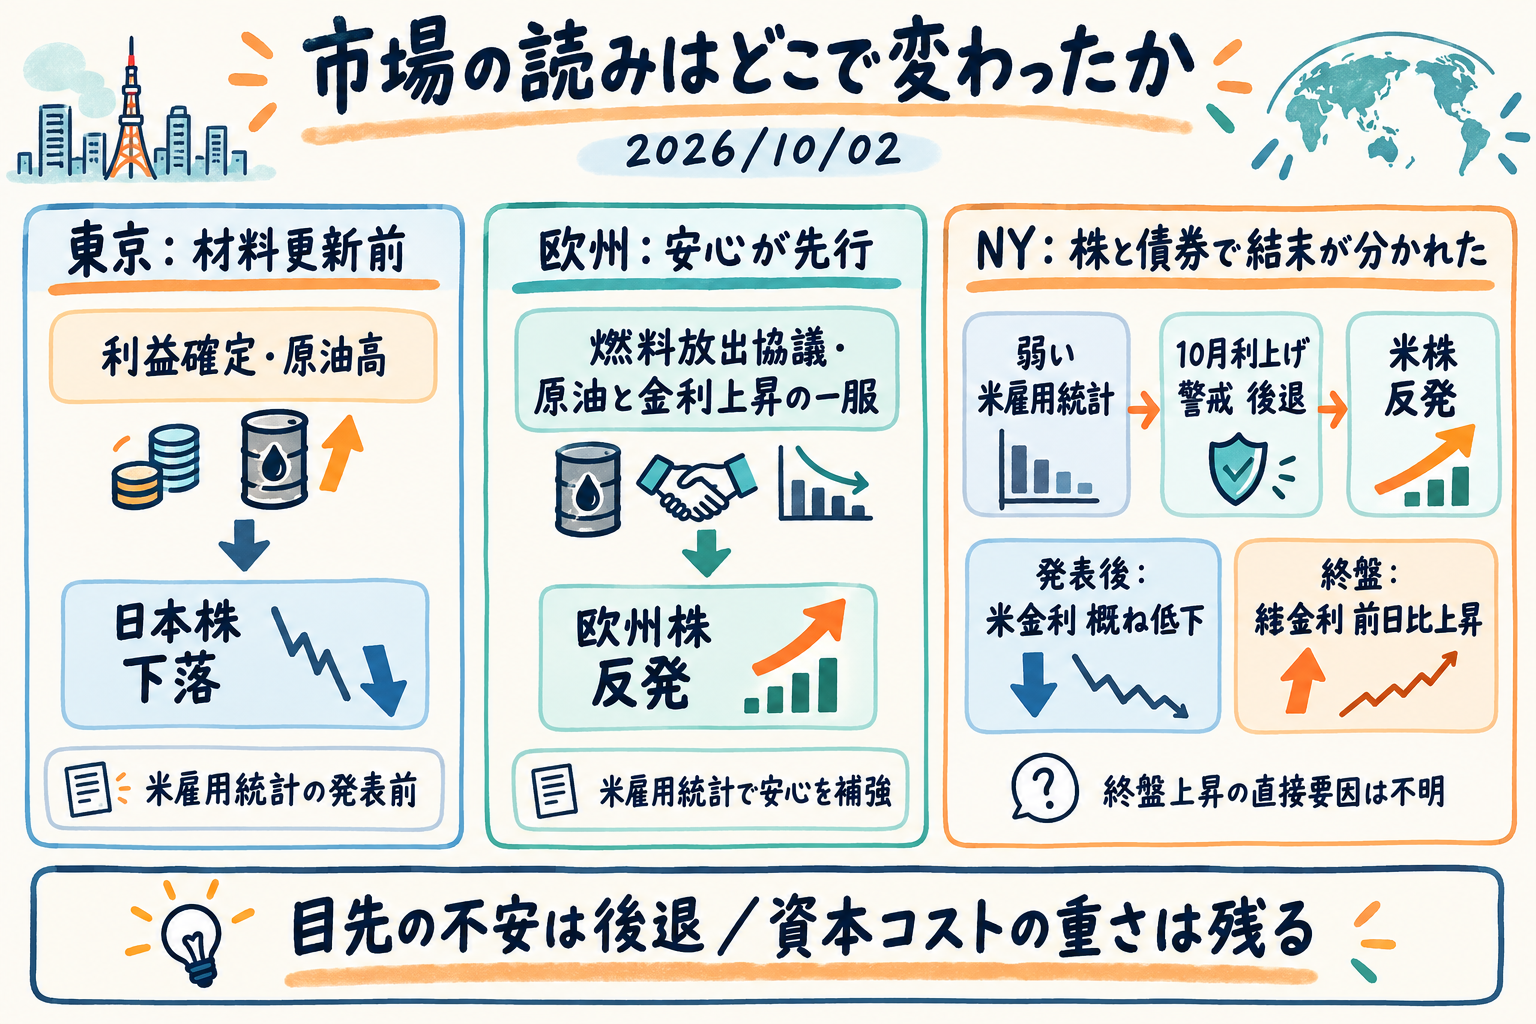
1. 東京:雇用統計を待つ間、利益確定と原油高が重なった
東京株は欧米の反発と逆方向だった。日経平均は0.94%安、TOPIXは0.99%安。前日までの急騰後の利益確定と原油高が売り材料となり、東証プライムでは値下がり銘柄が8割を超す状態で推移した。下げ一巡後も、週末と米雇用統計を控えて買い手は動きにくかった。
この下落を、後に出た米雇用統計の弱さで説明することはできない。発表はNY午前8時30分、日本時間午後9時30分で、東京引け後だった。G7の備蓄放出の正式決定もその後である。東京と欧米の差は、同じニュースへの評価の違いというより、判断材料が更新される前後の差を含んでいる。
東京独自の政策材料は、朝方の東京都区部CPIだった。コアは前年同月比2.7%と予想2.4%を上回り、生鮮食品・燃料を除く指数は3.0%、サービス物価は2.3%へ加速した。補助金終了の影響だけでなく幅広いコスト転嫁もあり、追加利上げを支持する内容だった。朝方には円高反応があったが、その後は米金利や雇用統計前の調整が交錯した。
追加利上げの根拠が強まることと、10月に連続利上げすることは別である。市場参加者やエコノミストの見方は12月が中心だった。また、半導体関連株は高安まちまちながら、アドバンテストの上場来高値更新が指数を下支えした。政策・原油への警戒の中でも、特定企業への買いは残っていた。
韓国のKOSPIは反対に0.46%上昇した。ただし、この動きを説明できる直接の材料は指定された市況素材にない。日本株の下落からアジア全体の弱さへ広げる根拠も、韓国CPIの減速をそのまま株高の原因とする根拠もない。
2. 欧州:燃料対策と米政策の安心が、物価・財政の重さを上回った
欧州株は朝方から反発し、米雇用統計を経て上昇して引けた。ストックス600は0.75%高、独10年金利は7.6bp低下。原油高・長期金利上昇の一服、燃料の追加放出協議、米利上げ警戒の後退が投資家心理を支えた。欧州の反発すべてを米指標後の反応とするより、先行する安心材料が後半に補強された流れである。
一方、ユーロ圏の9月HICPは総合3.8%と予想3.6%を上回り、コアも前月の2.4%から2.5%へ上昇した。燃料高の負担は明確だったが、コアへの波及は総合ほど大きくない。追加利上げの理由は残りつつ、直近会合で急いで対応する必要性には異なる評価がある。スタンダードチャータードは、予想以上のインフレと底堅い経済活動を受け、据え置き予想から12月利上げ予想へ変更した。10月ではなく12月を選ぶ理由には、更新された経済予測と追加の物価データがそろうことを挙げている。
欧州の負担を読むうえでは、独金利だけでは足りない。フランスでは高債務と政治的膠着への懸念が続き、10年債の対独格差は報道時点で約150bpだった。安全性の高い独国債の利回りが下がっても、信用リスクを上乗せされる国や企業の資金調達条件まで同じように改善するとは限らない。株の反発と財政への警戒が併存する理由はここにある。
英国でも日次の反発は週全体の重さを消していない。FTSE100は当日0.32%高だったが、週間では2.18%安。長期金利上昇の負担が残る中、燃料と米政策の安心を受けた戻りという位置付けが合う。次の焦点は、株価の戻りに財政リスク指標の改善が伴うかである。
3. NY:弱い雇用は株に安心を与えたが、債券の改善は続かなかった
米9月の非農業部門雇用増は2万9,000人と予想9万人を下回り、7〜8月分も合計6万人下方修正された。失業率は4.1%から4.2%へ上昇した。発表後には株高、ドル安、米債利回りの概ね低下が報じられ、10月27〜28日のFOMCで利上げを急ぐとの観測が一段と後退した。
ただし失業率上昇には労働参加の増加が伴い、家計調査の雇用は増えている。労働時間も横ばいで、広範な解雇増は確認されていない。現時点では「景気が急失速したための株高」より、「雇用の勢いが弱まり、近い会合の利上げリスクが下がった」という読みが適切である。FRBの引き締め終了を示したわけではなく、物価と12月会合の判断は残る。
米株の終値は上昇し、ナスダックは1.19%高、SOX半導体は2.40%高とS&P500を上回った。小型株も0.94%上昇し、場中には値上がり銘柄が値下がりを上回った。安心感は大型テックだけに閉じていない。それでも金融・不動産の上昇は情報技術より弱く、半導体中心の選別という前日の特徴は消えていない。
債券は異なる結末だった。NY午後5時5分の米2〜30年金利はすべて前日比上昇し、米10年は3.9bp高となった。雇用統計発表後の金利低下は終盤まで続かなかった。この終盤上昇を説明できる直接の材料は確認できず、株の安心感と資金調達条件の改善を分けて読む必要がある。
クロスマーケット分析
政策の猶予は、資金調達負担の解消と同じではない
雇用減速は10月利上げの緊急性を下げ、それが株価の評価を支えた。しかし終盤の米金利上昇を見ると、政策金利の次の一手への安心が長期の借入条件まで持続的に伝わったわけではない。米金利低下が続くかどうかが、反発の寿命を判断する中心になる。
財政や長期保有に対する上乗せ利回りの負担が残った可能性はあるが、当日の反転原因としての裏付けはない。今後、見送り観測が強いまま長期金利が上昇し、金融・不動産が劣後するなら、政策期待以外の資本コスト負担という仮説を支持する。短期・長期金利がそろって低下し、これらの業種が追い付けば弱まる。
備蓄放出は、原油だけでなく製品不足への対策
G7は原油・軽油など計1億バレルを4カ月かけて放出し、最初の20日以内に軽油放出を前倒しする方針を示した。協議報道後の米軽油先物は4%超下落し、欧州軽油先物も1トン当たり90ドル超下落した。これは場中の観測だが、対策が燃料価格の期待に届いたことを示す。
意味があるのは、原油の量だけでなく利用可能な軽油を増やす点である。欧州は中東からの供給混乱を受け米軽油への依存を増やしており、輸出規制の回避も供給不安を和らげる。トランプ大統領による軽油輸出禁止を認めないとの表明はNY株引け後の報道で、翌週に持ち越す追加の政策材料となった。
一方、国別配分や製品内訳は未公表で、過去の放出約束との関係もある。Energy Aspectsは具体的で拘束的な約束としての弱さを指摘した。輸送・農業・家計の実コストを軽くする効果は、まだ仮説である。実出荷と燃料価格低下が続き、企業のコスト説明が改善すれば支持され、出荷遅延と価格反発が重なれば弱まる。
広がる株高は、選別相場を終わらせるか
最も強い別解は、雇用減速と燃料対策が、AI中心の選別から広範な回復へ移る入口になった可能性である。小型株や一般消費財にも買いが広がった事実は、この読みを支える。翌週、金利低下と非AI業種の継続的な相対優位が重なるなら、主軸を広範な回復へ更新する理由になる。
ただしAI関連企業も一様ではない。NY場中では、東芝のハードディスク増産計画報道を受けWestern DigitalとSeagateがそれぞれ約14%下落した。半導体指数の上昇と同時に、供給拡大による競争への懸念が個社を圧迫している。AI投資の継続だけで関連企業すべての利益改善を説明できるわけではない。
当日の半導体高が業績期待と政策安心のどちらにどれだけ依存したかは分からない。今後の決算で受注・利益率が維持され、相対優位も続けば選別買いの持続性を支持する。設備投資計画の削減や利益率悪化に相対劣後が伴えば、この支えは弱まる。
ドル安と独金利低下にも、地域差が残る
当日は円・ユーロ・ポンドが対ドルで上昇したが、ドルは週次では強さを維持している。米雇用統計後の一日の調整は、中期的なドル高の終了を意味しない。また円には東京CPIという独自材料がある。東京朝方の円高とNY終盤のドル安は、異なる時間帯・材料の反応である。
欧州では燃料高が輸入負担を増やし、財政支援への圧力も生むため、通貨・物価・国債の問題がつながっている。燃料安が続けばこの圧力を軽くする可能性があるが、確認にはコア物価の鈍化と仏独格差縮小が必要になる。燃料価格が下がっても格差が広がるなら、財政・政治の問題が別に残るという読みが強まる。
資産別の意味
| 資産 | 方向 | 裏付けのある要因・読み | 備考 |
|---|---|---|---|
| 日本株 | 日経平均−0.94%、TOPIX−0.99% | 利益確定、原油高、米雇用統計前の警戒 | アドバンテストが下支え。米指標・G7正式決定は引け後 |
| 韓国株 | KOSPI+0.46% | 直接の上昇要因は素材にない | 東京と方向が異なり、アジア一括の弱さではない |
| 欧州株 | 主要指数は反発 | 原油・金利上昇の一服、燃料放出協議、米利上げ警戒後退 | フランス財政不安と英国の週間安は残る |
| 米株 | 主要指数は反発、半導体優位 | 弱い雇用統計と原油安が心理を支えた | 小型株にも広がったが、広範な回復の継続性は未確定 |
| 米国債 | 終盤の利回りは前日比上昇 | 雇用統計直後の低下とは異なる結末 | 終盤上昇の直接要因は素材にない |
| 独国債 | 長期利回り低下 | 欧州市況は政策・燃料への警戒後退を示す | 仏独格差は報道時点で約150bp。域内全体の信用改善とは別 |
| 為替 | 当日はドル安 | 雇用統計後にドルの上昇分が削られた | ロイター終盤値はドル円157.81、ユーロドル1.12580。表は別時点・系列の157.83、1.1256 |
| 原油・軽油 | 場中に下落 | 備蓄放出協議が安心材料となった | 正式決定と実供給は別。確定清算値は表にない |
明日のWatch points
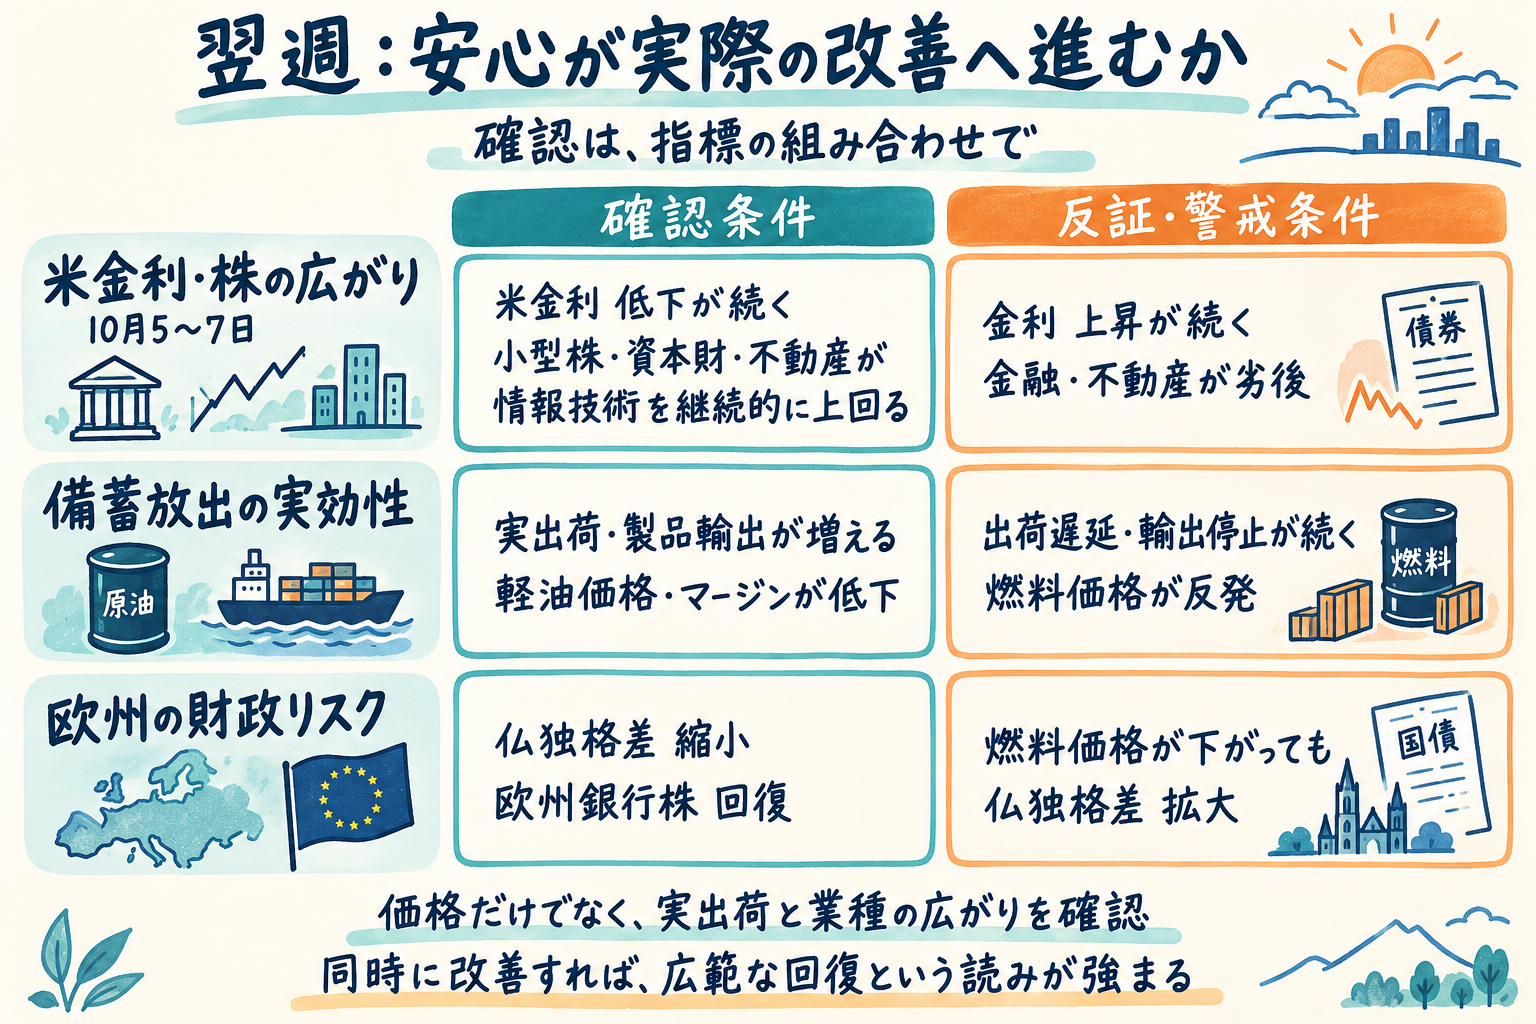
次の営業日から翌週前半に、当日の安心感が継続するかを確認する。
最重要
- 10月5〜7日の米金利と株式の相対騰落。 米金利低下が続き、小型株・資本財・不動産が情報技術を継続的に上回れば、広範な回復という別解が強まる。金利上昇と金融・不動産の劣後が続けば、限定的な安心という主軸が支持される。
- 備蓄放出の具体化と、10月7日の中国連休終了前後の製品輸出。 今後数日の国別配分、最初の20日間の実出荷、中国の輸出許可を追う。出荷増と軽油価格・マージン低下が重なれば供給対策の実効性が強まる。遅延や輸出停止の継続に価格反発が伴えば、決定だけでは不足を埋められない。
その他
- 10月4日のOPECプラス会合と翌週の輸送。 生産方針に加え、原油・製品の実輸送を見る。LNG通航の改善だけでは燃料全体の正常化にならない。米・イラン協議の進展とホルムズ通航増がそろうかも重要になる。
- 次の米CPI・PPIと翌週のFOMC議事要旨。 雇用統計が与えた猶予が物価にも支持されるかを確認する。物価再加速と短期金利上昇が重なれば、10月27〜28日の会合に向けた安心は弱まる。
- フランス予算審議と10月28日の英国予算。 仏独格差と銀行株の相対騰落が中心。英国では10月28日予算に向けた課税方針の具体化も、当日の戻りが続くかを左右する材料になる。
- 翌週のPepsiCo・Delta決算と、その後のAI関連決算。 前者では需要と燃料負担、後者では設備投資・受注・利益率を確認する。個社の弱い見通しが広範な需要悪化へ広がるか、選別に収まるかを見極めたい。
- 10月29日のECB、29〜30日の日銀会合までの物価・賃金と公式発言。 欧州のコア波及、日本の基調物価を確認する。燃料や一時要因の変化と、中銀が評価する持続性を区別する。
先行きシナリオ
ベースケース:目先の安心が続き、業績選別も残る。 雇用減速が広範な解雇増に発展せず、燃料対策が具体化するなら、近い会合での利上げ警戒後退が株の支えになり得る。ただし資本コストの重さが残るため、利益見通しの強い企業が優位という当日の特徴も続く可能性がある。半導体の相対優位が残り、非AI業種への広がりが続かないなら、この読みを支持する。
上振れ・緩和ケース:安心が実際の金融・供給条件の改善へ進む。 備蓄の実出荷や製品輸出が回復し、燃料安と米金利低下が続けば、企業のコスト負担と借入負担がともに軽くなる可能性がある。小型株・資本財・不動産の継続的優位に、仏独格差縮小と欧州銀行株回復が重なれば、限定的な安心から広範な回復へ読み直す。価格だけが反応し、実出荷や業種の広がりが伴わなければ、このケースは弱まる。
下振れケース:供給対策が届かず、政策の安心も後退する。 出荷の遅れや輸送停滞で燃料価格が反発し、物価資料が利上げ警戒を再び強めるなら、金利と利益見通しの両方から株への負担が増す可能性がある。短期・長期金利上昇に加え、半導体まで主要指数に劣後するなら、当日の安心材料が相場を支えるという読みを撤回する。燃料安と金利低下が続き、決算も利益の持続性を示せば、この懸念は弱まる。
読み直しの基準は、一つの指標の上下ではなく組み合わせである。翌週前半の米金利、非AI業種の相対優位、欧州の財政リスク指標が同時に改善するかが、最も強い対抗仮説を主軸へ昇格させる条件になる。
---
制約事項
- 日経平均・TOPIXは採用値台帳に必要な前日比がなく、主要指標表から除外した。日本・英仏伊の金利、原油・金も掲載可能な確定値がない。日本株の本文騰落はロイター市況の記述に基づく。
- 表の株式は対象日の終値、米金利はNY17時5分、為替はNY17時のバー始値であり、すべて同じ時刻・方式の終値ではない。為替はロイター市況の終盤値(ドル円157.81、ユーロドル1.12580)と台帳採用値(157.83、1.1256)に時点・系列差がある。台帳に許容幅を超える食い違いの記録はない。
- 軽油先物やストレージ株の騰落は場中の観測で、確定清算値・終値ではない。雇用統計と燃料放出材料の株高への寄与は分解できず、米金利の終盤上昇の直接要因も素材にはない。
- OPECプラス会合の10月4日という日付は分析ファイルが前日レポートから継承したもの。今回の素材では日程変更の有無を確認できない。米CPI・PPIの具体的な公表日は補っていない。