【2026/10/05】株高は選別的な回復、長期金利と燃料の負担は残る
2026/10/05 NY引けベース
10月5日の株高は、近い会合での利上げ警戒が後退し、成長期待が長期の資金調達負担を上回った選別的な回復だった。東京のAI・半導体株から米大型成長株へ買いが続いた一方、米長期金利は上昇し、フランス株とユーロは弱い。原油輸出の回復も追い風だが、企業が支払う燃料費まで改善したわけではない。株高の持続を判断する鍵は、指数の上昇そのものより、利益期待と負担軽減がどこまで広がるかにある。
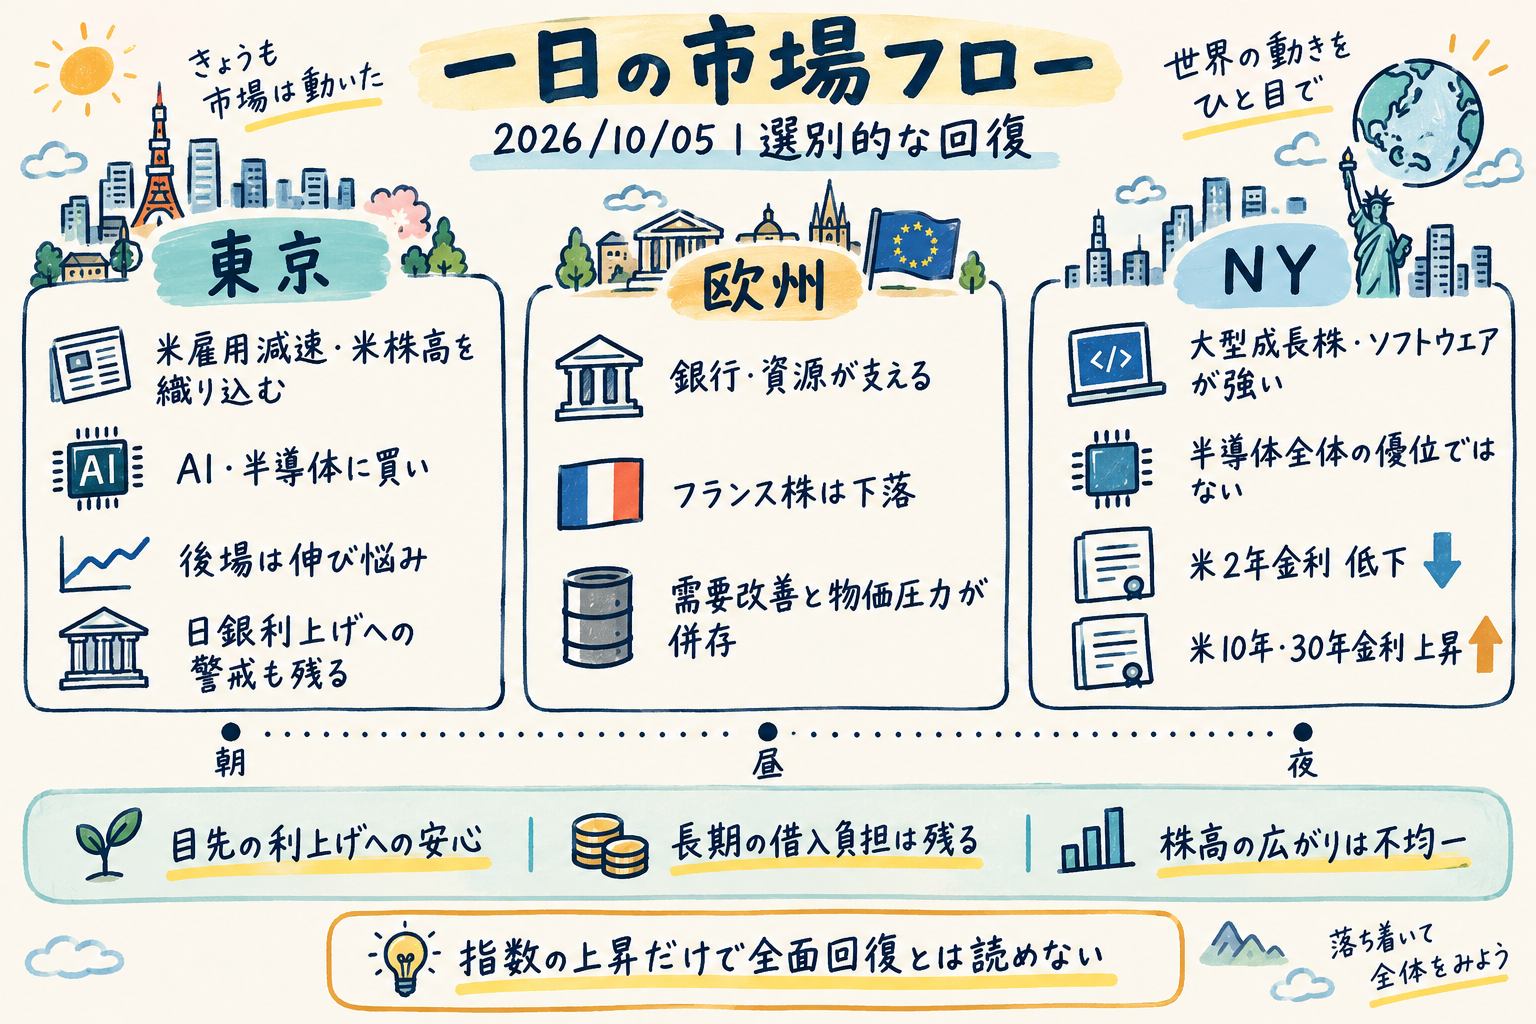
今日の結論
- 昨日の論点の答え合わせ:未確定。 前営業日に挙げた金利低下・非AI業種への広がり・燃料供給改善は、週明け初日にそろわなかった。半導体の相対優位も成立せず、選別の軸は大型成長株・ソフトウエア・個社材料へ更新する。
- 近い利上げへの安心と、長期の借入負担は分かれた。 米2年金利が低下する一方、10年・30年は上昇。それでもナスダックが主要米株指数を上回り、利益期待が株価を支えた。
- 買いはテック以外にも広がったが、全面回復ではない。 米金融・素材・エネルギーも上昇し、欧州銀行株には買い戻しが入った。一方、米不動産とフランス株は下落し、小型株・資本財の勢いも大型成長株に及ばなかった。
- 原油の供給不安後退と、利用可能な燃料の正常化には距離がある。 中東の輸出回復とG7の備蓄放出方針が原油安を支えたが、同日の軽油先物は上昇。輸送・保険・精製能力の制約が残る。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,773.95 | +0.66% |
| ダウ | 51,267.90 | +0.18% |
| ナスダック | 27,477.31 | +1.05% |
| ラッセル2000 | 2,847.14 | +0.50% |
| SOX半導体 | 13,172.74 | +0.27% |
| ストックス600 | 633.62 | +0.36% |
| ユーロ・ストックス50 | 6,242.14 | +0.06% |
| DAX | 25,254.21 | +0.09% |
| CAC40 | 7,834.10 | −0.80% |
| FTSE100 | 10,497.94 | +0.34% |
| 米2年 | 4.812% | −1.3bp |
| 米5年 | 5.059% | +0.4bp |
| 米10年 | 5.307% | +3.0bp |
| 米30年 | 5.661% | +3.1bp |
| 独2年 | 3.063% | +0.6bp |
| 独10年 | 3.500% | +3.2bp |
| 独30年 | 3.867% | +3.6bp |
| ドル円 | 157.87 | +0.03% |
| ユーロドル | 1.1235 | −0.19% |
| ポンドドル | 1.3209 | −0.24% |
市場の読みはどこで変わったか
1. 東京:米雇用減速の安心を織り込んだが、国内の負担は残る
東京は、前週末に発表された予想を下回る米雇用統計と、それを受けた米株高を織り込んだ。AI・半導体関連を中心に買いが先行し、日経平均は前営業日比2.40%高、TOPIXは1.33%高。日経平均の上昇が大きかったものの、TOPIXやグロース市場にも買いが及んでおり、一部の指数寄与度の大きい銘柄だけで生じた反発ではない。
日経平均は場中に約3カ月ぶりに7万円を回復したが、終値はその節目を下回った。後場の伸び悩みには、急上昇への警戒や目標達成感に加え、日銀の連続利上げへの懸念があった。米国の直近利上げへの安心が、日本企業の金利・燃料負担を消したわけではない。戻りの強さと、その先を買う際の慎重さが同居した一日と読む。
日銀の内田副総裁は、AI需要が資産価格を押し上げ、金融環境を緩和させた可能性を指摘する一方、期待された利益が実現しなければ調整リスクがあると述べた。これは当日の株高の直接原因というより、今の相場を測る視点になる。需要が強いだけでなく、投資が利益に結び付くかが必要だ。東京引け後に報じられたFoxconnの売上増は需要持続の後続証拠だが、東京の買いを起こした材料とは時間が異なる。
2. 欧州:需要は強いが、財政と物価が回復を分ける
欧州全体は続伸し、銀行株の買い戻しと資源関連が支えた。欧州銀行株指数は1.33%高、資源株指数は1.53%高だった。一方、CAC40は下落。フランスの財政懸念に、Schneider Electricによる米ソフトウエア企業PTCの買収金額への懸念が重なり、買い手株は10.0%下落した。地域全体の反発の中でも、国の財政と企業の投資採算による選別は残った。
ユーロ圏の9月総合PMIは前月から上昇し、需要と受注の改善を示した。これは「選別から広範な景気回復へ移行し始めた」という対抗仮説の有力な根拠になる。ただし、投入価格と販売価格の伸びも加速した。需要の強さが企業利益を支える一方で、追加利上げへの警戒を残すため、成長改善から金利低下へ一直線につながる局面ではない。
フランス国債には買い戻しが入り、日本語市況の終盤観測では独仏の利回り格差が縮小した。それでもユーロは対ドルで下落し、仏株の弱さも続いた。財政不安が一方向に悪化した日ではないが、信認が回復した日でもない。英国でもFTSE100の上昇に対しFTSE250は0.29%下落しており、大型株の持ち直しを国内企業全体の回復へ広げるには早い。
3. NY:長期金利上昇を越えて買われたが、半導体一括の相場ではない
NYでは大型テックと成長株が株価を支え、主要3指数は上昇して引けた。前週末の雇用減速が10月の利上げ警戒を弱めたほか、企業利益への期待が続いた。5日のサービス活動減速も報じられたが、12月の利上げ観測は残っている。目先の政策猶予を、引き締め終了へ読み替えるほどの変化ではない。
終盤の金利は、短期と長期で分かれた。米2年は低下したが、10年・30年は上昇し、NY市況は高金利環境の長期化が織り込まれたと整理している。財政悪化、債券発行の多さ、エネルギー費用への懸念も場中の背景にあった。株価評価を支える直近会合への安心と、設備投資・住宅・借り換えにかかる長期の負担は別の問題として残る。
ナスダックの優位は、半導体全体の優位を意味しない。SOXは上昇したもののS&P500に劣後し、場中はソフトウエアの強さが目立った。PTCには買収材料もあった。終値の業種代理系列では金融・素材・エネルギーが情報技術を上回り、通信サービスも強い。「テックだけの上昇」という説明も狭すぎる。ただ、不動産は下落し、資本財と小型株の上昇は限られた。成長期待を買う動きは広がりつつも、金利負担を受けやすい領域まで均等には届いていない。
クロスマーケット分析
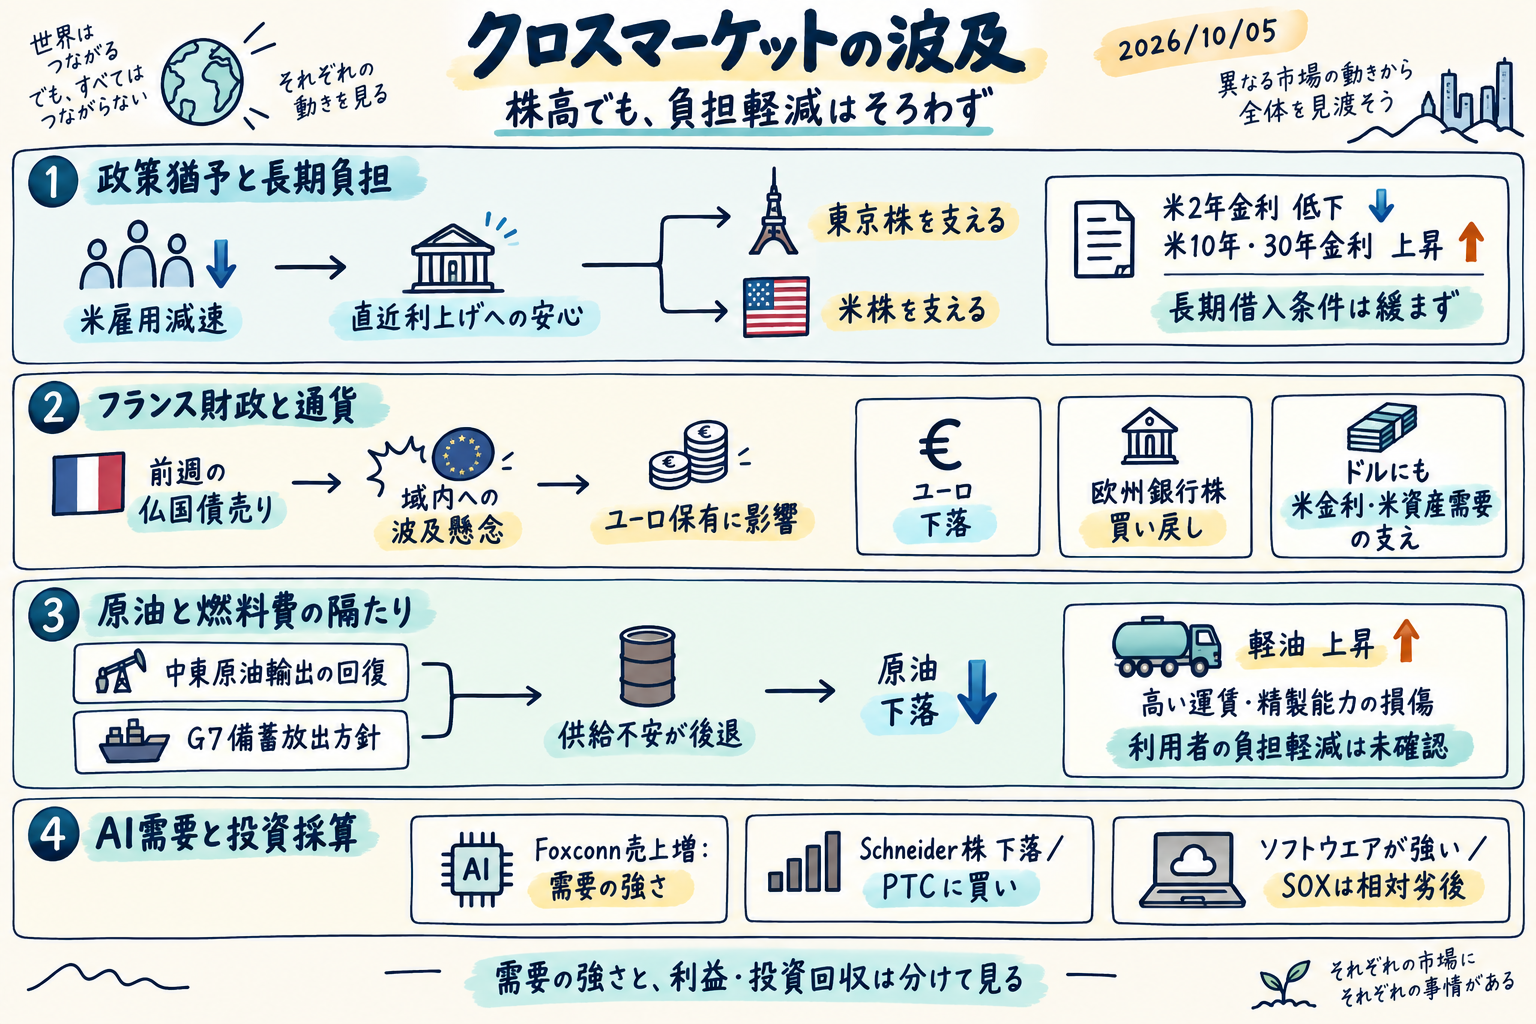
政策猶予から株価へ、長期の借入条件には届かず
雇用減速による直近利上げへの安心は東京と米株を支えたが、米長期金利の上昇によって、企業の長期借入条件まで緩む経路は途切れた。株高と債券安が同時に起こるのは、政策と利益への期待を、資金調達負担とは別に評価しているためと読む。金融や素材の強さは回復の広がりを示す反証だが、不動産の弱さが全面改善という結論を妨げている。
長期資金調達の負担が、投資回収の遠い事業への選別を強めている可能性がある。もっとも、不動産や買収企業の値動きから、その寄与だけを取り出せるわけではない。今後、長期金利上昇とこれらの相対劣後が続けばこの仮説を支持し、金利低下と相対回復が重なれば弱まる。
フランス財政からユーロへ、銀行株には買い戻し
前週の仏国債売りは、域内への波及懸念を通じてユーロ保有にも影響した。欧州の需要改善だけで通貨が支えられなかったのは、景気と財政への信認が別々に評価されたためだ。ただし、ドル側にも米金利の高さと米資産への需要という支えがあり、ユーロ安の全幅をフランスだけで説明することはできない。
銀行株の反発は、欧州の金融機関が一律に売られたという読みへの反証になる。一方、株価の買い戻しと銀行の貸出能力回復は同じではない。今週、仏独格差の再拡大に銀行株の劣後や貸出条件悪化が伴えば財政から信用への波及懸念は強まり、格差縮小と貸出条件の安定が続けば弱まる。
原油輸出から燃料費へ、物流と精製が壁になる
9月末の中東原油輸出回復と、前週末のG7備蓄放出方針は供給不安を和らげ、5日の原油安につながった。しかし、原油を送り出せることと、必要な製品を適切な価格で届けられることは違う。同日の軽油先物上昇、高い運賃、精製能力の損傷が、原油安から利用者の負担軽減への伝わり方を阻んでいる。
サウジのアジア向け販売価格引き下げも、輸送費の高さを補償する狙いがあると報じられた。値下げだけでは供給正常化を示さない。燃料・配送費の改善が輸送や消費関連企業の利益を押し上げる可能性はあるが、今後のDeltaやPepsiCoの説明で費用負担の軽減が確認されれば支持され、原油安でも負担が続けば弱まる。
AI需要から利益へ、投資採算で恩恵が分かれる
Foxconnの売上増はAI需要の強さを示す一方、利益率や投資回収まで示したものではない。Schneiderの買い手株の急落とPTCへの買いは、需要のある事業を保有することと、その獲得に支払う価格が妥当かを市場が分けている例になる。米ソフトウエアの強さとSOXの相対劣後も、AI関連を一括して評価する読みを弱める。
内田副総裁やECBのレーン専務理事は、AI投資が需要を支える一方、大規模な資金調達が長期金利を押し上げる経路にも言及した。成長投資は株価の支えと資本コストの負担を同時に持ち得る。今後、受注・売上の強さに利益率の改善が伴えば選別的回復の支えは続き、電力制約や投資負担による利益見通し悪化と関連株の劣後が重なれば弱まる。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 日経平均+2.40%、TOPIX+1.33% | 前週末の弱い米雇用統計、米株高、AI・半導体への買い | 物色は広がったが、原油高や国内金利上昇への警戒が上値制約として残る |
| 米株 | ナスダック優位、SOXは相対劣後 | 大型成長株・ソフトウエアと企業利益への期待 | 金融・素材にも買いがあり、テックだけの反発ではない |
| 米金利・金利敏感株 | 短期低下・長期上昇、不動産−0.34%、資本財+0.09% | 直近利上げへの安心と高金利長期化の併存 | 業種の騰落率は代理系列。金利の業種株価への寄与は未分離 |
| 欧州株 | 全体上昇、仏株下落、銀行株反発 | 銀行の買い戻しと資源株高、仏財政懸念、買収評価 | 銀行株高は信用供給の回復を直接示さない |
| ユーロ・ドル | ユーロ下落、ドル底堅い | 仏財政不安の波及、米金利の高さと米資産需要 | ロイター終盤のドル円158.04、ユーロドル1.1211と、表の157.87、1.1235は時点・系列が異なる |
| 原油・軽油 | 5日の場中は原油下落、軽油上昇 | 原油輸出回復と備蓄放出方針、製品供給・物流制約 | 確定清算値はない。原油安を燃料費全般の改善へ広げられない |
明日のWatch points
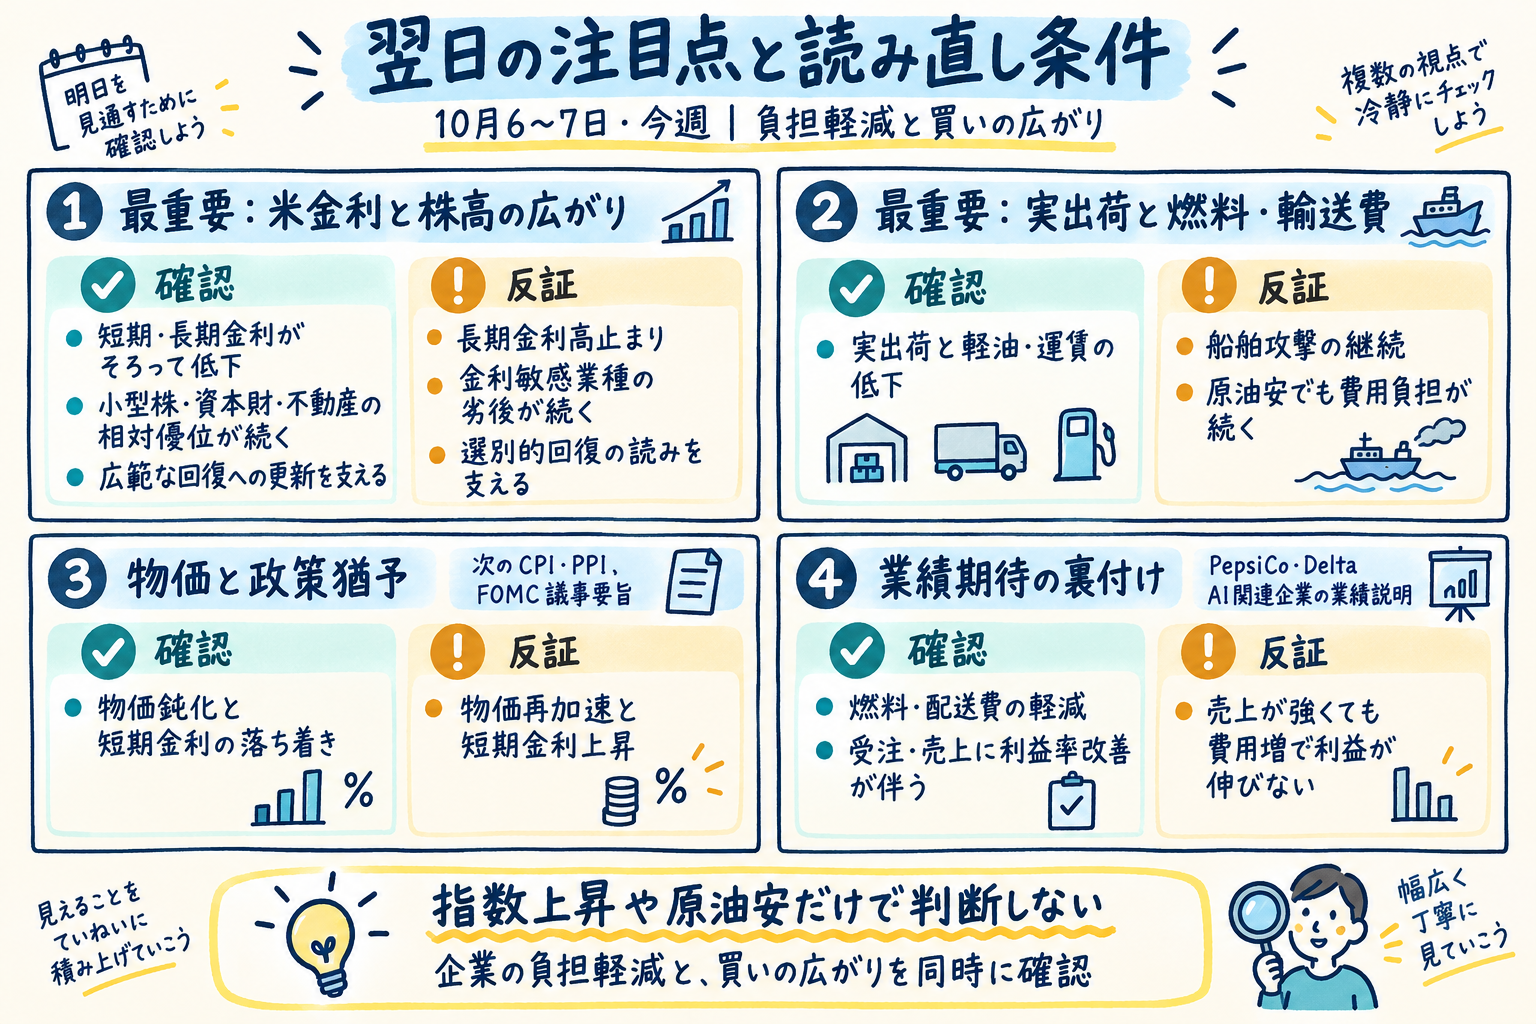
最重要
- 10月6〜7日:米金利と株高の広がり。 短期・長期金利がそろって低下し、小型株・資本財・不動産が大型成長株に対して継続的に優位となるか。そろえば広範な回復への更新を支え、長期金利高止まりと金利敏感業種の劣後が続けば選別的回復の読みを支える。金融は既に反発しており、その弱さを前提に置かない。
- 今週:備蓄放出の実出荷と、製品・輸送費。 G7方針の国別配分、既存の放出約束との関係、軽油・運賃、中東原油とカタールLNGの輸送持続を追う。日本政府は追加の国家備蓄放出を予定していないと説明した。供給発表に実出荷と費用低下が伴うかが重要で、船舶攻撃の継続は反証になる。
その他
- 次の米CPI・PPI、FOMC議事要旨と次回FOMC。 雇用減速による政策猶予を、物価が支えるか。物価鈍化と短期金利の落ち着きは安心を支え、再加速と短期金利上昇は弱める。
- フランス予算審議と、10月28日の英国予算。 仏独格差縮小にCAC40・ユーロの回復が伴うかを確認する。格差が縮んでもユーロだけが米金利に沿って弱いなら、為替の説明の重心は米国側へ移る。英国は財政方針の具体化とポンド・国内株の反応が焦点となる。
- PepsiCo・Delta、AI関連企業の今後の業績説明。 消費・旅行需要と燃料・配送費、AIの受注と利益率を分けて見る。売上が強くても費用増で利益が伸びなければ、株高を支える業績期待は弱まる。
- 10月8日の中国市場再開と製品輸出。 再開後の需要の読みと燃料供給への影響を追う。市場の再開は製品輸出許可の再開と同じではなく、実際の輸出・出荷が三軸の燃料負担を軽くするかが焦点だ。
- 次回のECB・日銀会合に向けた物価・賃金。 ナーゲル独連銀総裁は明確な二次波及をまだ確認していないとし、レーン氏は高金利などの需要抑制を指摘した。需要維持と物価・賃金の落ち着きがそろうか、それとも二次波及が強まるかで政策猶予の意味が変わる。
先行きシナリオ
ベースケース:利益期待を軸にした選別が続く。 近い会合の利上げ警戒が和らいでも、長期金利と燃料・物流の負担は残り、利益を伸ばせる企業への買いが続く可能性がある。大型成長株の相対優位と不動産・資本財の劣後が続けば支持される。半導体の一律優位はこの条件に含めない。非AI業種が継続的に優位となり、長期金利も低下するなら、選別という枠組みを読み直す。
上振れ・緩和ケース:政策猶予が実際の負担軽減へつながる。 短期・長期金利の低下、非AI業種への継続的な買い、仏独格差縮小と仏株・ユーロ回復、実供給増と軽油・運賃低下がそろえば、金融・供給条件の広範な改善へ進む可能性がある。欧州銀行株や米素材株の強さは、その初期の支持材料だ。ただし、株高だけが先行し、金利や製品費用が改善しなければ、この読みは弱まる。
下振れケース:政策への安心と成長期待がともに崩れる。 輸送・精製制約の悪化と物価再加速に、短期・長期金利の上昇が重なれば、企業利益と株価評価の両方に負担が及ぶ可能性がある。大型成長株まで市場全体に劣後するなら、成長期待が負担を上回るという今日の支えは失われる。逆に、実供給改善・物価鈍化・業績維持が続けば、この下振れの読みは弱まる。
読み直しは、10月6〜7日の金利と業種の組み合わせ、次の物価資料、放出の実出荷で行う。一つの指数の上昇や一日の原油安ではなく、企業の負担が軽くなったことと買いの広がりが同時に確認できるかが分岐点となる。
---
制約事項
- 日経平均とTOPIXは採用値台帳に必要な前日比がなく、主要指標表から除外した。本文の騰落率は東京市況の記事記述に基づく。韓国は5日休場のため当日値を掲載していない。
- 株価指数は対象日の終値、米金利はNY17時02分または17時05分、為替はNY17時のバー始値であり、表全体が同一時刻の観測ではない。ロイターNY市況の終盤値はドル円158.04円、ユーロドル1.1211ドル、表の採用値はそれぞれ157.87、1.1235で、時点・系列の差がある。独10年も欧州市況本文の途中観測3.49%に対して、表は採用値3.500%を使用した。
- 日本・英国・フランス・イタリアの金利、金・原油には表掲載可能な台帳値がなく、主要指標表に掲載していない。商品についての方向は記事の場中観測であり、確定清算値を示すものではない。
- 業種代理系列と記事の業種指数は同一とは限らない。欧州工業株はロイター市況で−0.72%、台帳の「資本財・サービス」系列は+1.51%で、系列の対応を確認できないため統合していない。