【2026/10/07】負担軽減による株式の回復は後退、米国債には買い手が残った
2026/10/07 NY引けベース
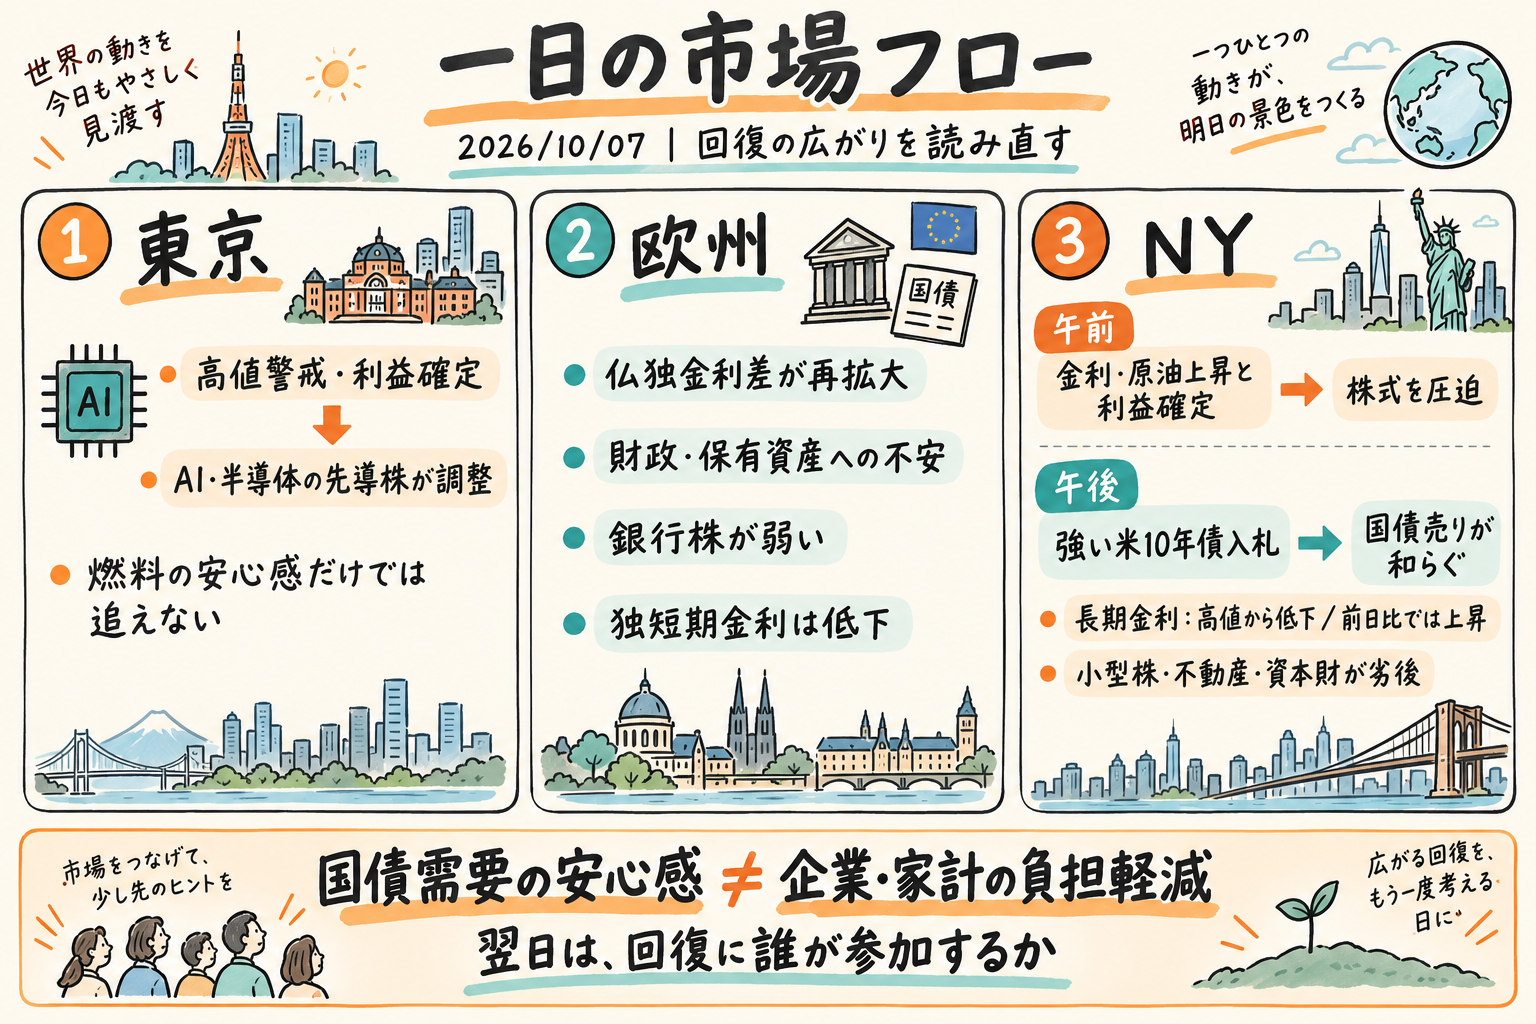
長期金利と燃料負担の再上昇で、前日の株式の回復は続かなかった。東京の半導体株、欧州の銀行、米国の小型株・不動産・資本財の弱さから、この日は負担に耐える力の差が再び問われたと読む。一方、好調な米10年債入札で利回りは高値から低下した。利益期待の全面崩壊より、資金と費用の負担で買いの裾野が狭まった日である。
今日の結論
- 昨日の論点の答え合わせ: 長期金利低下と不動産・資本財の相対優位の継続、フランスの信認改善は外れ。米30年債入札、備蓄の実出荷、翌日の決算による費用改善の確認は未確定。
- 弱さは大型株の調整だけではない。 米国の小型株・不動産・資本財はS&P500を下回り、欧州の銀行も広域指数より大きく下落した。成長期待だけでは、この相対的な弱さを説明し切れない。
- 米国債需要の消失は確認されなかった。 米10年債入札の応札倍率は2.77倍、プライマリーディーラーの引受比率は2.5%。最終投資家の強い需要が場中の売り圧力を和らげたが、長期利回りは前日比で上昇した。
- 燃料対策は製品へ踏み込んだ。 フランスは軽油1,000万バレルの備蓄放出を表明した。原油相場の反落に加え、企業の費用が軽くなるかを判断する次の材料は実出荷と製品価格である。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| KOSPI | 6,803.90 | −1.98% |
| S&P500 | 7,801.77 | −0.22% |
| ダウ | 51,179.87 | −0.66% |
| ナスダック | 27,538.69 | −0.22% |
| ラッセル2000 | 2,793.20 | −1.31% |
| SOX半導体 | 13,066.15 | −1.15% |
| DAX | 25,104.36 | −1.35% |
| CAC40 | 7,769.21 | −1.22% |
| FTSE100 | 10,458.50 | −0.79% |
| ユーロ・ストックス50 | 6,180.29 | −1.47% |
| ストックス600 | 630.25 | −1.00% |
| 銀行 | 39.96 | −2.15% |
| 資本財 | 167.84 | −2.18% |
| 不動産 | 40.57 | −1.29% |
| ヘルスケア | 168.81 | +1.03% |
| 公益 | 41.15 | −0.02% |
| 米2年 | 4.770% | −2.1bp |
| 米10年 | 5.286% | +1.5bp |
| 米30年 | 5.673% | +3.2bp |
| 独2年 | 3.040% | −5.0bp |
| 独10年 | 3.466% | ±0.0bp |
| 独30年 | 3.858% | +0.7bp |
| ドル円 | 158.05 | ±0.00% |
| ユーロドル | 1.1187 | −0.73% |
| ポンドドル | 1.3232 | −0.27% |
市場の読みはどこで変わったか
1. 東京・韓国――AI期待は残っても、買いの継続にはつながらず
東京では、前日までの急上昇を受けてAI・半導体関連株に利益確定売りが出た。アドバンテストは最高値を更新した後、中盤から失速した。日経平均は終値で7万円台を維持したが、相場を主導してきた銘柄群の一服が反落につながった。金利上昇への警戒も残り、前日の上昇をそのまま延長できる状態ではなかった。
これはAI需要が消えたという反応とは違う。半導体株は引き続き物色の中心で、東京の市況は楽観的な需要見通しと大規模な資金調達への関心を伝えている。ただし、需要が広がっても、それを支える資金の負担が重くなれば株価への評価は分かれる。日経平均の節目維持だけで回復の広がりを判断するより、主導株への買いが続くかが重要になった。
韓国のKOSPIも下落した。Samsungの翌日の速報決算を前に、強いAI需要による大幅増益予想と、利益予想の下方修正・半導体利益率の横ばい懸念が併存した。これだけで韓国株全体の下落原因は特定できないが、東京と韓国の半導体を読むうえでは、売上の強さと収益性を分ける必要がある。翌日の数字で需要と利益率がともに維持されれば、一時的な利益確定という読みを支える。
2. 欧州――金利上昇に、財政措置を実行できるかという問題が重なる
欧州株は反落し、銀行が弱さの中心となった。長期金利上昇と国債の利回り格差拡大が、銀行の保有国債や住宅関連の資産への懸念を強めた。金利上昇が利ざやに有利という説明だけでは、銀行株が広域指数を下回った反応を捉えられない。今回は貸出収益への期待より、保有資産と借り手の負担が意識された。
フランスでは、年金受給者向け税控除を縮小する政府案が予算審議の委員会で退けられた。最終予算の否決ではないが、削減計画を掲げるだけでなく、政治的に実行できるかが再び焦点になった。仏独10年債の利回り格差は6bp拡大して136bpとなった。前日の信認改善を継続的な支えとする読みは、この日の財政審議と市場反応で後退した。
一方、欧州国債が一律に売られたわけではない。フランス・イタリアへの売りに対し、ドイツへの逃避がみられ、独10年利回りは前日比横ばい、独2年は低下した。ユーロの対ドル下落にはフランス財政不安が重なった。英国では株安と借入費用上昇がみられ、ポンドは対ユーロで上昇しても対ドルでは下落した。通貨同士の相対的な強さと、国内の資金負担の改善は別である。
3. NY――午前の負担再上昇から、午後の債券需要確認へ
米国の午前は、原油と国債利回りの反発が株式の重荷となった。半導体に加え、素材・資本財・住宅関連が弱く、AI利益期待だけでは買いを支え切れなかった。引けでも小型株、不動産、資本財の下げは大型指数より大きい。ヘルスケアは上昇し、公益の下げも小さく、売りは全業種に均等ではなかった。
午後の変化は、390億ドルの米10年債入札を強い需要で消化したことだった。落札利回りは締め切り時点の予想を下回り、入札後に国債買いが入った。米10年利回りは場中の5.364%から高値を離れた。備蓄放出加速と軽油優先を受けた原油反落も、この金利の圧力緩和を助けた。しかし日次では10年・30年利回りが上昇しており、高値からの低下と前日からの負担増は両立している。
公表されたFOMC議事要旨は、9月利上げの論拠が供給ショックへの予防措置と需要主導インフレへの対応に分かれていたことを示した。追加引き締めの速度には議論の余地があるが、多くの参加者は年内の追加利上げを適切とみていた。米株は午前より下げ幅を縮めて引けたものの、入札・原油・議事要旨の個別寄与は分からない。前日の回復に戻るには、債券の落ち着きに株式の参加拡大が続く必要がある。
クロスマーケット分析
長期金利から株式の裾野へ
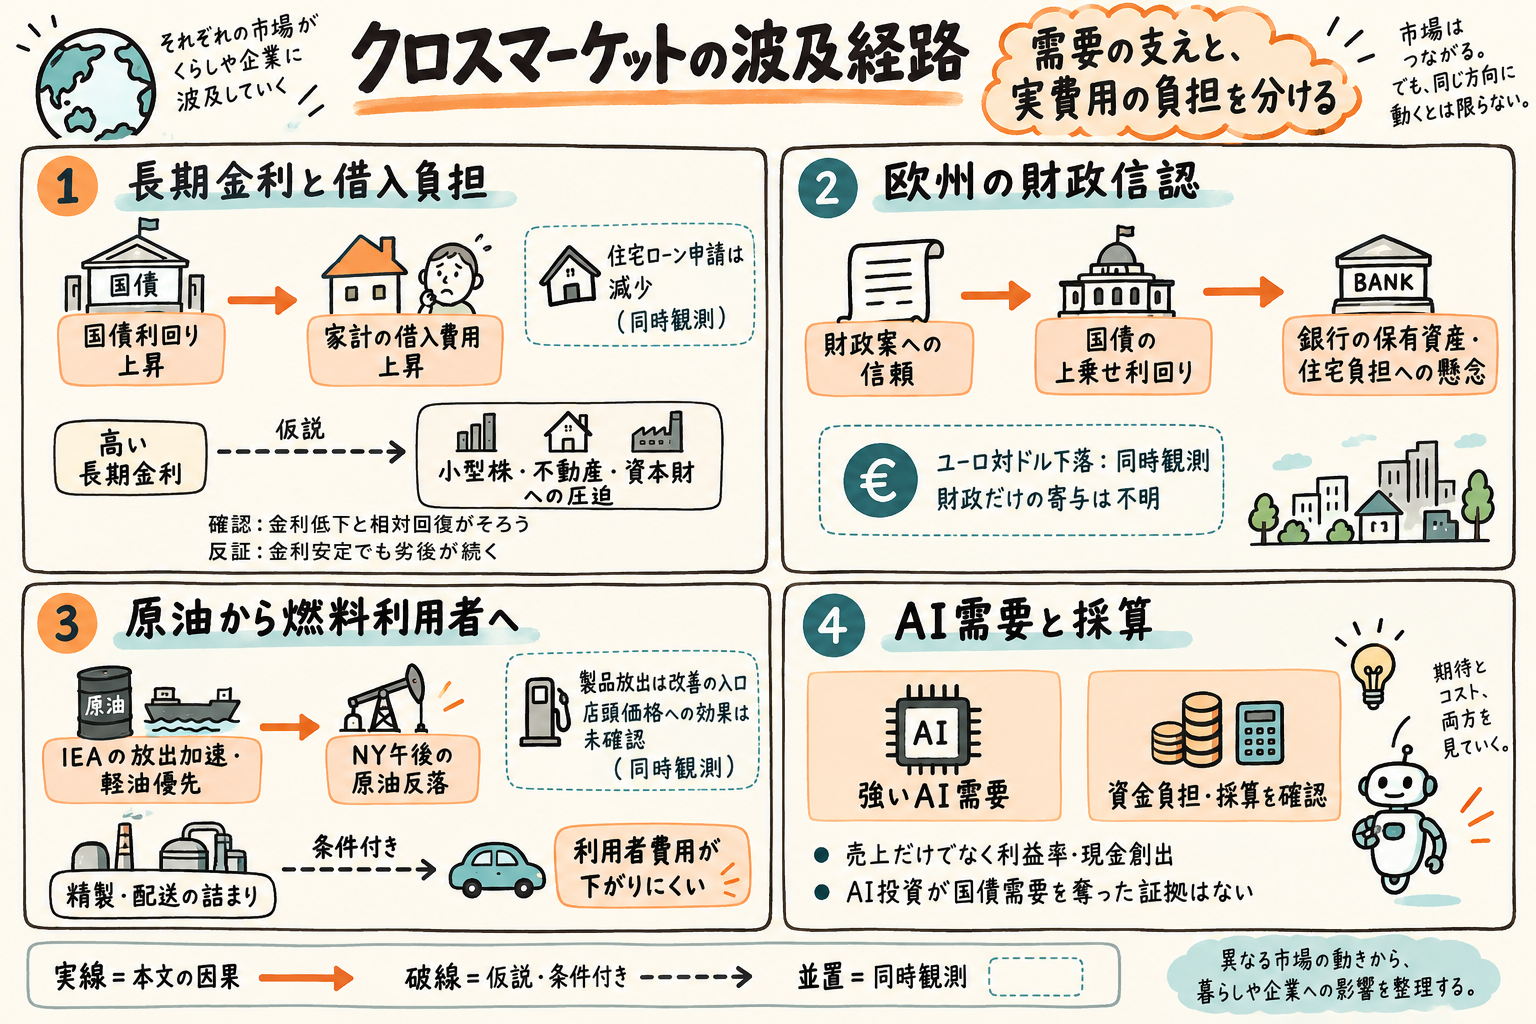
米2年利回りの低下と10年・30年の上昇が同時に起きた。近い会合で追加利上げを急がない可能性があっても、長期資金の負担が軽くなるとは限らない。午前の市況が借入費用への警戒と株安を結び付けたことに加え、小型株・不動産・資本財の相対劣後は、前日の負担軽減を支えとする仮説に逆向きの観測となった。
最も強い別の読みは、金利上昇が実質成長とAI投資の強さを映し、株安は高値からの利益確定にすぎないというものだ。東京・米国の利益確定の説明と、米10年債への強い需要がこれを支える。ただ、欧州銀行や米国の金利に敏感な株の劣後まで含めると、当日は負担再上昇を主軸に据える方が整合的である。
私の仮説は、長期資金負担が、強い利益期待を持つ企業と負担を吸収しにくい企業の差を広げた可能性があるというものだ。次の入札後に金利が安定し、小型株・不動産・資本財が相対回復すれば、この経路を支持する。金利が落ち着いても劣後が続くなら、需要や個社事情をより重く読む必要がある。逆に、高い金利のまま買いが広がり、決算も強ければ成長主導という別の読みが優位になる。
フランス国債から銀行とユーロへ
フランスの財政不安は、国債の利回り格差だけの問題ではなかった。国債保有や住宅関連への懸念を通じて銀行株に及ぶ経路が報じられ、ユーロの弱さも重なった。ドイツへの逃避があるため、共通のエネルギー・金利負担に、国ごとの財政の違いが上乗せされたと読む。
銀行の貸出縮小や資金調達難が発生したという材料はない。ただし、財政不安が信用供給へ広がれば、金融株以外の回復も鈍る可能性がある。今後、格差拡大に銀行の調達条件悪化や貸出見通しの下方修正が伴えば、この波及仮説を支持する。格差が落ち着き、調達・貸出見通しが維持されれば弱まる。委員会での後退だけで金融危機を想定する段階ではない。
備蓄から製品、企業の費用へ
フランスの軽油放出表明とIEAの製品優先は、原油だけでなく、利用企業に届く燃料への対応を具体化した。その一方、米湾岸の嵐や中東の供給懸念、薄い燃料在庫が残る。原油の場中反落は安心材料だが、配送費や投入費用が継続して下がった証拠とは別である。
供給側と利用側の利益も分かれる。Shellは精製マージンの改善を見込む一方、PepsiCoには投入費用と消費需要の圧力が残った。輸送費もLNG船では低下、原油タンカーでは上昇と方向が異なる。燃料と運賃を一括して改善と読むより、製品・船種ごとの経路を見る必要がある。
製品放出が実出荷に届けば、原油相場の下落だけより広く企業費用を軽くする可能性がある。製品価格と配送費の低下が続き、企業決算で利益率の改善が伴えば、この仮説を支持する。放出後も不足や費用の高止まりが残れば弱まる。政策表明から企業利益までには、まだ確認すべき段階がある。
AI需要から資金調達と利益率へ
10月6日のFT報道を引用した報道では、SpaceXはNvidia製チップ購入のため、銀行融資と投資適格債で計400億ドルの調達を計画している。チップ需要を支える話である一方、債券市場では民間の長期資金需要と国債の資金獲得競争への懸念が示された。調達計画は需要の強さと資金負担の両面を持つが、発行・調達完了ではない。
Samsungの決算前予想に加え、米国引け後のApplied Digitalの増収と損失拡大も、需要増が直ちに利益改善を意味しないことを示す。Applied Digitalの発表は7日の通常取引終了後で、次の米国セッションでAI投資の収益性を見る材料となる。AI関連の評価は、売上増だけでなく資金回収の確実性で選別される可能性がある。
決算で受注・売上増にキャッシュフローと利益率の維持が伴い、関連株が市場を上回れば、需要が負担を吸収する読みを支持する。需要が強くても借入負担と損失が増え、株価が劣後するなら資金制約の読みが強まる。今日の個別企業の懸念から、市場全体の利益期待が崩れたとはいえない。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株・韓国株 | 反落 | 東京はAI・半導体の利益確定と金利警戒。韓国全体の下落要因は特定できない | 東京の節目維持と買いの広がりは別。Samsung決算は翌日の確認材料 |
| 欧州株・銀行 | 下落、銀行は広域指数に劣後 | 国債保有と住宅関連への懸念、フランス財政不安 | 銀行のYahoo系列は−2.15%、ロイター日本語市況の業種指数は−3.31%、個別報道の場中指数は約−3.5%。系列・時点が異なる |
| 米国株 | 下落、金利に敏感な株と小型株が劣後 | 午前は原油・金利反発と利益確定。住宅関連も弱い | 午後に下げ幅は縮小。入札等の株価への個別寄与は不明 |
| 米国債 | 長期利回り上昇、2年は低下 | 午前の売りから、好調な10年債入札と原油反落で圧力緩和 | 米2年前日比はReuters −2.0700bp/TradingView +0.700bp。米30年水準はReuters 5.6726%/CBOE 5.6610002517700195% |
| 欧州国債 | 仏伊への売りと独債への逃避 | エネルギー負担に高債務国の財政懸念が重なる | 独10年前日比はReuters 0.000bp/TradingView −1.400bp。全面的な国債売りではない |
| 為替 | ユーロ・ポンドは対ドル安、ドル円は表示上ほぼ横ばい | ユーロにフランス財政不安。ドルは議事要旨公表後も上げを維持 | ポンドの対ユーロ高は英国の負担改善と同義ではない |
| 原油・燃料 | 朝の供給懸念による上昇から、米国午後に原油反落 | 嵐・中東懸念と、備蓄放出加速・軽油優先 | 当日の清算値はない。放出量の表明と実供給を分けて見る |
明日のWatch points
最重要
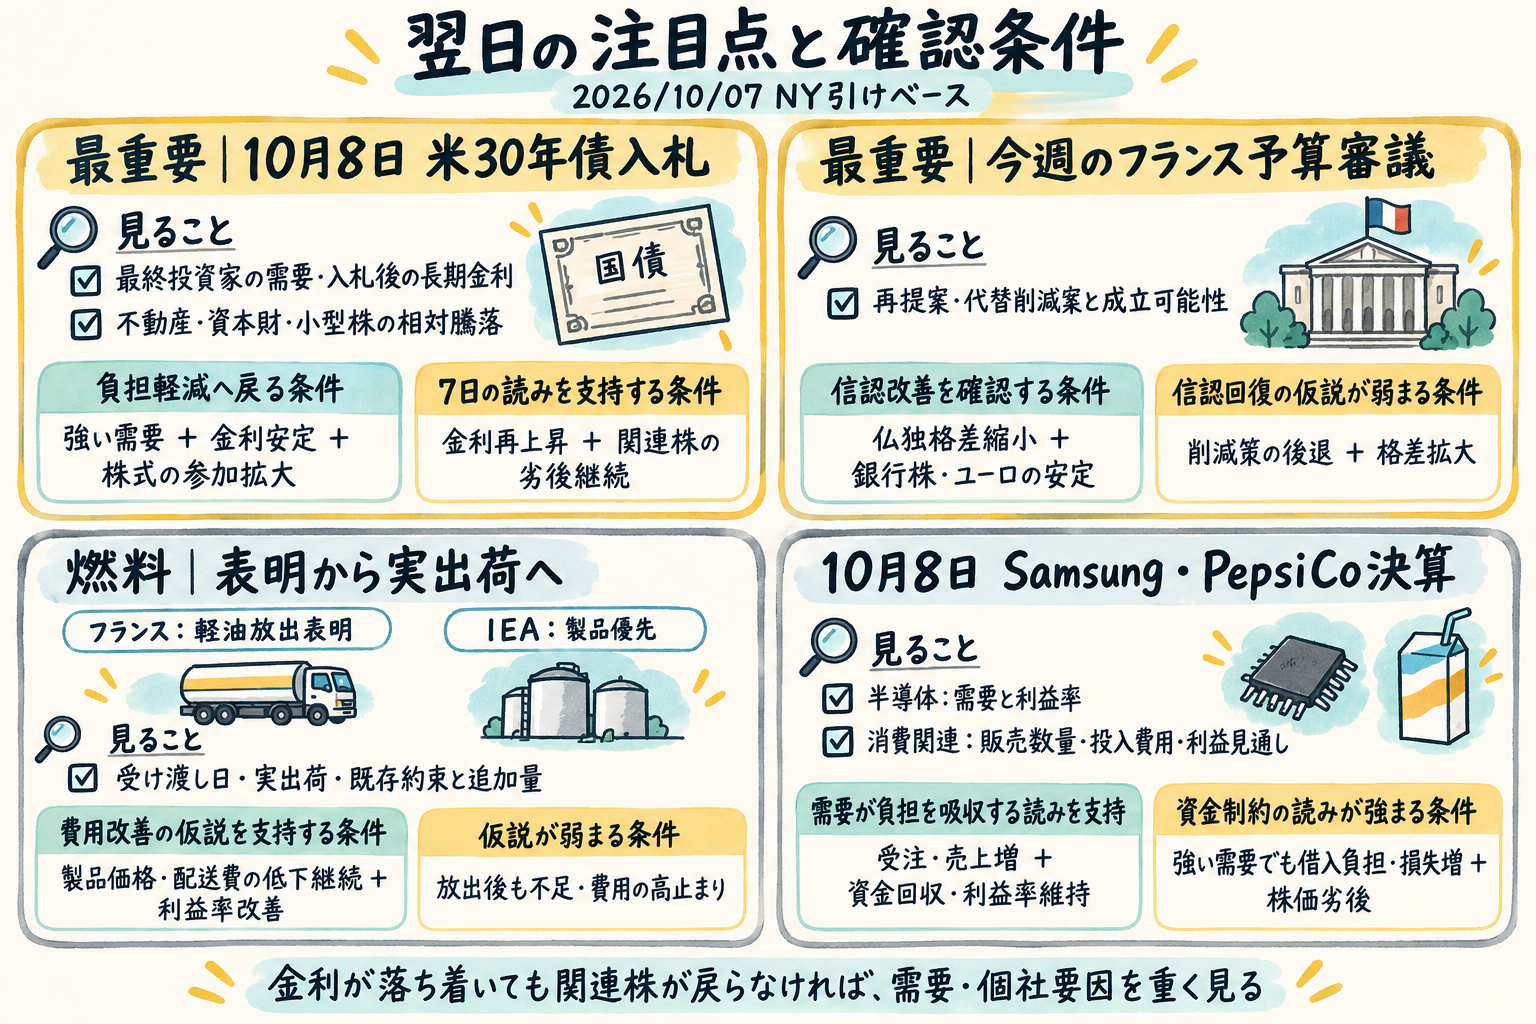
- 10月8日の米30年債入札と、その後の米国株。 最終投資家の需要、入札後の長期金利、不動産・資本財・小型株の相対騰落を見る。需要の強さに金利安定と株式の参加拡大が続けば、前日の負担軽減へ戻る余地が生まれる。金利再上昇と関連株の劣後が続けば、7日の読みを支持する。
- 今週のフランス予算審議。 退けられた措置の再提案・代替削減案と成立可能性が焦点。仏独格差縮小に銀行株とユーロの安定が伴うかを確認する。削減策の後退と格差拡大が重なれば、前日の信認回復という仮説はさらに弱まる。
その他
- 軽油放出の実施。 フランスの受け渡し日・実出荷、既存約束と追加量の違いを確認する。製品価格・配送費の低下が続いて初めて、費用改善の仮説が強まる。
- 10月8日のSamsung速報決算とPepsiCo決算。 半導体は需要と利益率、消費関連は販売数量・投入費用・利益見通しを分ける。前日からのDelta・関連消費決算への注目も継続するが、Deltaの発表日・結果は今回の材料にない。来週以降のAI・金融決算では、受注増が資金回収につながるかも見る。
- 次の米CPI・PPIとFed発言。 価格圧力の鈍化と需要維持がそろえば、追加利上げを急がない余地を支える。二次波及や需要主導インフレへの警戒が強まれば逆方向。議事要旨の論拠の違いは、引き締め終了の合意ではない。
- 次セッション以降の半導体・資源関連と燃料供給。 半導体・資源関連の反応と、燃料供給協力の主体・数量・実施時期を確認する。東京と欧米の費用改善を考えるうえで、表明が実供給に結び付くかが意味を持つ。
- 10月28日の英国予算と、今後の日銀の政策判断。 英国は借入費用と株・ポンドの対ドル反応を合わせて見る。日銀は消費・所得と基調物価が追加利上げ条件を支えるかが焦点で、一時停止の可能性と引き締め終了を分ける。
先行きシナリオ
ベースケース:負担が残り、回復は選別的になる。 好調な入札が国債売りの圧力を和らげても、長期金利と製品費用の負担が残れば、強い利益期待を持つ企業と金利・費用に敏感な企業の差が続く可能性がある。今日の小型株・不動産・資本財の劣後が出発点であり、指数の小幅な戻りだけでは買いの広がりは判定できない。
上振れ・緩和ケース:債券安定と費用改善が企業利益へ届く。 30年債入札でも強い需要が確認され、長期金利が落ち着き、軽油の実出荷と製品価格・配送費の低下が続けば、回復が広がる可能性がある。決算で需要と利益率が維持され、小型株・資本財・不動産が大型株を上回るなら、7日の負担再上昇を一時的な後退と読み直す。
下振れケース:金利と費用の負担に利益見通し悪化が重なる。 入札後に長期金利が再上昇し、フランスの財政措置が後退、製品供給も滞れば、利益期待で負担を吸収できる範囲が狭まる可能性がある。銀行と金利に敏感な株の劣後に決算見通しの下方修正が重なるなら、負担による選別から利益期待そのものの悪化へ読みを更新する。
読み直しのきっかけ: 次の入札後の長期金利と、小型株・不動産・資本財の相対反応を最初に見る。金利低下でも関連株が戻らなければ需要・個社要因を重くし、金利高止まりでも買いが広がり決算が強ければ成長主導の対抗仮説を優先する。フランスは格差・銀行・ユーロ、燃料は実出荷・製品価格・企業利益率の組み合わせで判断する。
---
制約事項
- 日経平均・TOPIXは必要な前日比が採用値台帳にないため、主要指標表から除外した。英・仏・伊10年債は暫定、日本10年債、金、WTI、ブレントは確定掲載値がない。
- 主要指標表の「銀行」は欧州、「資本財」「不動産」「ヘルスケア」「公益」は米国のYahoo系列。記事の業種指数と同一系列ではない。銀行はYahoo系列−2.15%、ロイター日本語市況−3.31%、個別報道の場中指数約−3.5%と、系列・観測時点が異なる。
- 米2年前日比はReuters −2.0700bpとTradingView +0.700bp、米30年利回りはReuters 5.6726%とCBOE 5.6610002517700195%、独10年前日比はReuters 0.000bpとTradingView −1.400bpに食い違いがある。主要指標表は採用値台帳の確定値を使用した。
- 為替はNY17時の価格バーの始値で、公式な日次清算値ではない。ドル円の「±0.00%」は丸め後の表示である。
- FOMCの10月会合日付は素材で27〜28日と28〜29日に食い違いがあるため、本文では「10月会合」とした。CPI・PPIの正確な公表日も今回の材料にはない。
- 図版は本レポートには含まれていない。今回の委譲は指定済みの文章素材・分析・台帳から本文を作成する範囲で、図版の提供・生成工程は含まれていないため。