【2026/10/08】金利が下がっても戻らないAI株――選別は投資回収の確かさへ
2026/10/08 NY引けベース
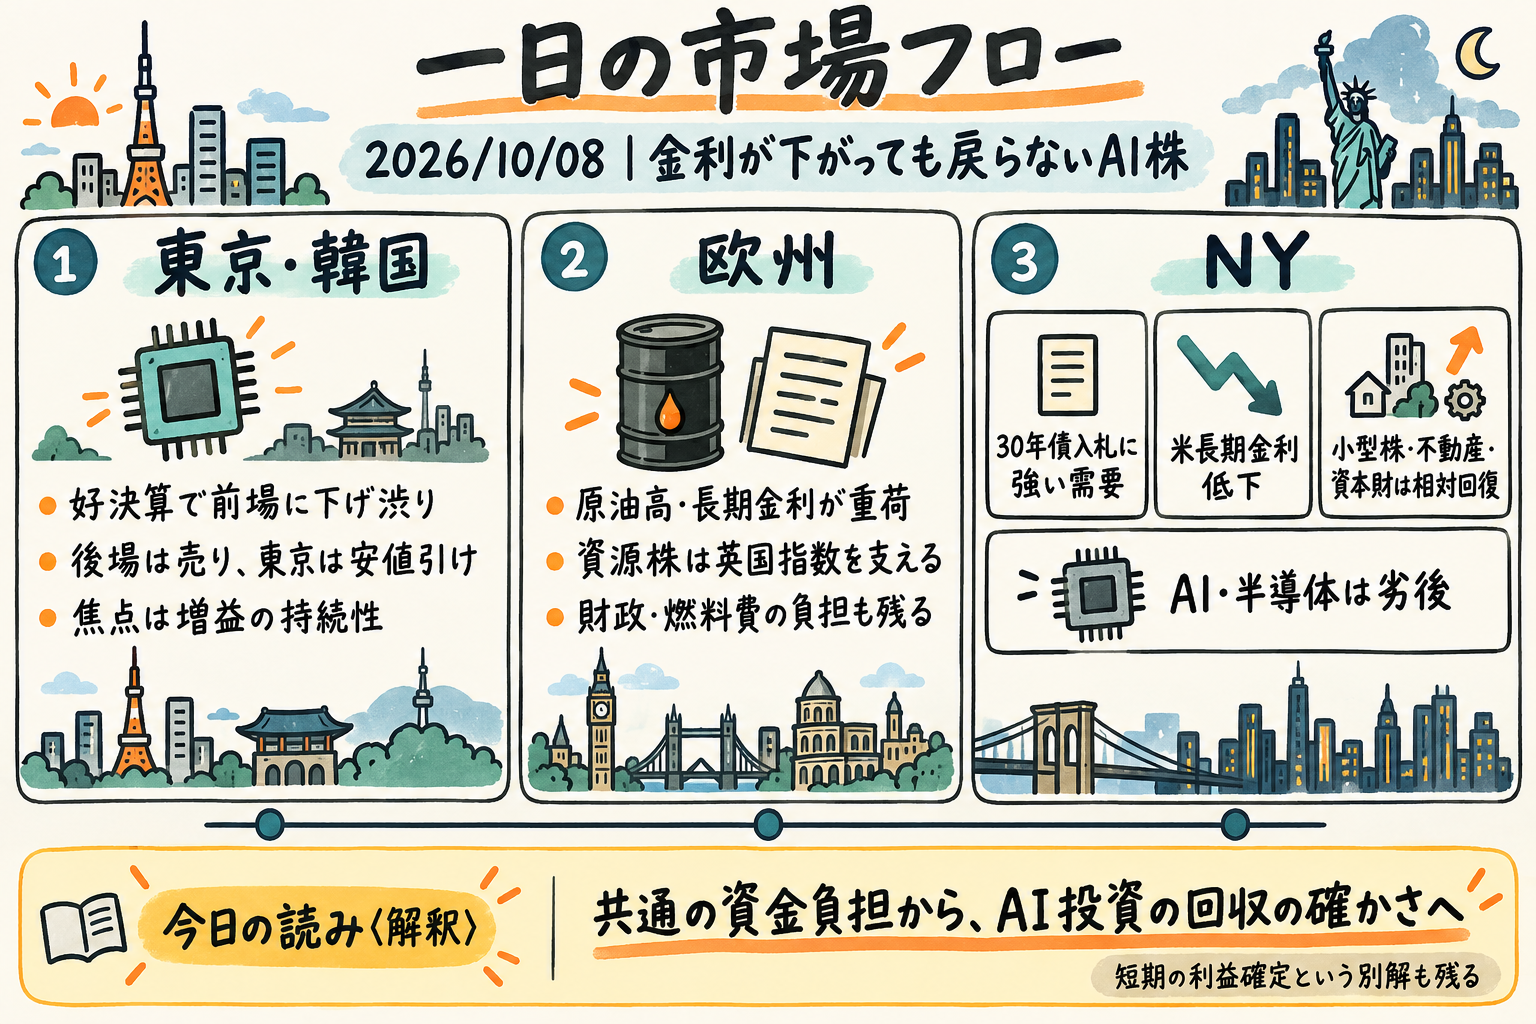
10月8日は、米国債への需要が確認されて長期金利が低下しても、AI・半導体株の下落が続いた。小型株や不動産、資本財が相対的に持ち直したことを踏まえ、株式の選別軸が共通の資金負担から、AI投資を利益と現金へ変えられるかに移った日と読む。半導体企業の好業績は需要の強さを示したが、それだけで株価を支えるには足りなかった。欧州には、これとは別にエネルギーと財政の負担が残る。
今日の結論
- 昨日の論点の答え合わせ: 米30年債入札の需要と金利敏感株の参加拡大は当日の観測では的中。一方、「金利低下でも小型株・不動産・資本財が戻らない」条件は外れ、回収への懸念を重くする範囲はAI関連へ絞られた。フランス財政、燃料費改善、企業利益率は未確定のまま残る。
- 好決算と買いの継続が分離した。 Samsungの記録的な利益速報は東京の下げ渋りを持続させず、TSMCの記録的売上への反応も限られた。足元の需要より、その増益が続くかが問われている。
- 米株の弱さは一様ではない。 半導体と情報技術が市場に劣後する一方、ダウ、小型株、不動産、資本財、金融はプラス圏で終えた。株式全体の資金負担だけでは、この差を説明しにくい。
- エネルギー供給側の強さは、利用側の安心材料とは限らない。 英国の石油・ガス株と米エネルギー関連が上昇する一方、Maerskは燃料割増を引き上げた。原油供給の回復が企業の実負担軽減へ届くかは別の論点である。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,765.36 | −0.47% |
| ダウ | 51,231.64 | +0.10% |
| ナスダック | 27,193.34 | −1.25% |
| ラッセル2000 | 2,794.13 | +0.03% |
| SOX半導体 | 12,623.71 | −3.39% |
| DAX | 24,806.97 | −1.18% |
| CAC40 | 7,729.69 | −0.51% |
| FTSE100 | 10,441.60 | −0.16% |
| ユーロ・ストックス50 | 6,126.73 | −0.87% |
| ストックス600 | 625.51 | −0.75% |
| 情報技術 | 197.78 | −1.79% |
| 金融 | 54.23 | +0.89% |
| エネルギー | 65.24 | +2.97% |
| 生活必需品 | 83.42 | +2.11% |
| 資本財 | 168.40 | +0.33% |
| 不動産 | 40.85 | +0.69% |
| 米5年 | 4.991% | −3.0bp |
| 米10年 | 5.231% | −4.6bp |
| 米30年 | 5.606% | −5.5bp |
| 独2年 | 3.054% | +4.6bp |
| 独10年 | 3.459% | +0.5bp |
| 独30年 | 3.866% | −0.5bp |
| ドル円 | 157.85 | −0.12% |
| ユーロドル | 1.1215 | +0.25% |
| ポンドドル | 1.3226 | −0.05% |
業種行は米国の系列。利回りの代用系列、為替の価格基準、ドイツ金利の出典差は末尾の制約事項に記す。
市場の読みはどこで変わったか
1. 東京・韓国――強い需要だけでは買いが続かない
東京は前日の米株安を引き継ぎ、AI・半導体関連の利益確定売りと金利先高観が重荷となった。Samsungの好決算を受けて前場には下げ渋ったものの、後場に売りが強まり、日経平均は安値引けとなった。機械や銀行にも売りが出ており、東京全体をAIだけの調整と読むのも狭すぎる。
Samsungの営業利益速報は107.4兆ウォンと市場予想の106.1兆ウォンを上回り、TSMCの四半期売上も前年同期比50%増だった。これはAI需要が全面的に崩れたという読みへの反証になる。それでも東京では好材料への反応が続かなかった。Samsungを巡る市場の関心は増益の持続性へ移り、メモリー価格の伸びの鈍化や、部品高が他事業の利益を圧迫する問題が浮かんでいる。
需要拡大と投資家の取り分は同じではない。売上が増えても、設備投資、固定費、顧客への資金供給が膨らめば、株主へ戻る現金の見通しは別に問われる。今後の詳細決算で利益率と資金回収が維持され、関連株が市場を上回れば、今回の弱さは短期の利益確定という別解が強まる。需要が強くても回収見通しが後退し、株価劣後が続けば、投資回収を選別軸とする読みが強まる。
日銀の地域報告も、AI関連の生産・投資の強さと、原材料・人件費の価格転嫁を併せて示した。成長があるから費用負担が軽くなるとは限らない。ただし、日銀報告と当日の株安を結び付ける根拠は記事にない。TSMCの売上発表も台湾株の取引終了後で、台湾株の当日下落は発表への反応とは別である。
2. 欧州――資源株の支えと財政・費用負担の併存
欧州では原油高によるインフレ懸念と長期金利の上昇が株式の重荷となった。広域指数は下落したが、英国では石油・ガス株が3.74%上昇し、指数の下げを和らげた。FTSE100の下落がDAXより小さいことは、英国経済の費用負担が軽い証拠ではなく、資源関連の支えを含む結果である。
費用が企業へ届く経路も具体化した。Maerskは10月12日から緊急燃料割増を20%へ引き上げると発表。イタリアの備蓄放出履行や追加放出への姿勢は緩和材料だが、既存の約束を果たすことと、新たな供給が増えることには差がある。原油や製品が存在しても、安全に輸送され、荷主の費用が下がるまでには距離が残る。
財政問題はエネルギー問題と重なりながらも、別の判断軸を持つ。フランスには予算成立を求める圧力が強まり、英国のベイリー総裁も財政政策への信認を重視した。焦点は、削減策が政治的に実行できるか、高い借入費用を抑える信頼につながるかである。ユーロ圏当局者は他国への危機波及の兆候はまだないとし、中央銀行による救済が実施されたわけでもない。
ECB関係者は、エネルギー高が賃金などへ広がる二次波及は限定的として、即時の追加利上げを急がない姿勢を示した。これは物価問題の解消とは異なる。欧州銀行の系列は弱い一方、ユーロはNY夕方の基準では対ドル高となっており、財政不安が全資産を同じ方向へ動かしたという説明は合わない。予算の実行力、銀行、通貨を組み合わせて読む必要がある。
3. NY――国債需要は残り、AI株への支えは届かない
NY午前は原油高と金利負担、AIの巨額調達への懸念が重なり、主要株価指数はそろって下落していた。しかし、そのまま全面安で終えたわけではない。最終的にはダウと小型株が小幅高となり、不動産、資本財、金融も上昇した。ナスダックと半導体の弱さが、米株全体の印象を左右した日である。
前日からの焦点だった米30年債入札は、応札倍率2.54倍と強い需要を集めた。長期利回りも日次で低下し、高い利回りで国債を買う投資家は残っていると分かった。金利敏感株の相対回復は、前日の資金負担への懸念を和らげる観測である。ただし、入札が個々の株価上昇を直接起こしたという寄与や、正確な反転時刻は今日の材料からは辿れない。
対照的に、AI関連には金利低下と好業績だけで買いを戻す力が見られなかった。引け後のロイターのコラムは、OpenAIの収益計上を巡るFT報道を取り上げ、借入や循環的な資金供給、将来の収益への疑問と株安を結び付けた。同じコラムは会計上の計上方法の差にも触れている。実際の売上急減が確定した話とは異なり、東京や欧州の先行した下落の原因をこの報道に求める根拠もない。
最も強い対抗仮説は、高値からの利益確定が続いただけで、好業績と金利安定を受けた買い戻しの準備が進んでいるという読みだ。東京の利益確定の説明と半導体企業の強い実績はこれを支える。それでも今日は、非AI株の回復とAI株の劣後が同時に観測されたため、投資回収への再評価を主軸に置く。一日だけで恒常的な評価変更と短期調整が分かれたわけではなく、次の決算と相対騰落が答えになる。
クロスマーケット分析
金利の緩和が届いた先、届かなかった先
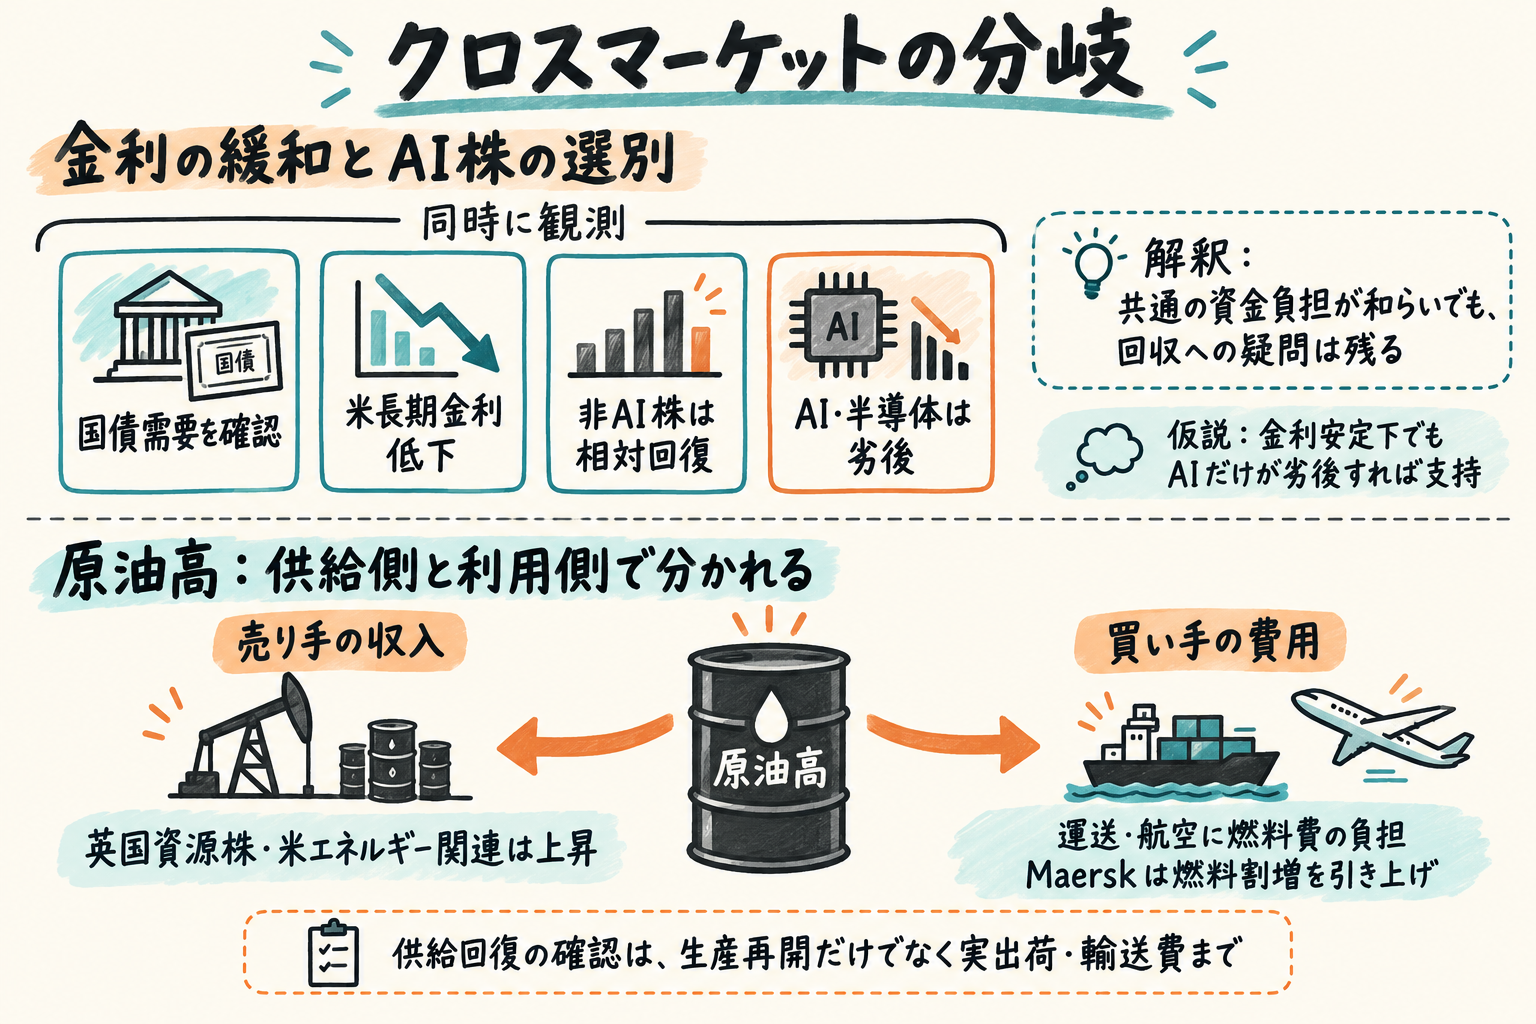
国債需要の確認、長期利回り低下、金利敏感株の相対回復という組み合わせに対し、AI株は逆方向だった。共通の資金負担が和らいでも、個別の利益・回収への疑問まで解消するとは限らない点が、波及を分けたと考える。
金利圧力の緩和によってAI固有の回収リスクが相対的に目立った可能性がある。この仮説は、今後も金利安定下でAIだけが劣後すれば支持され、AIも市場を上回って戻れば弱まる。利回りが再上昇して非AI株まで劣後するなら、共通の資金負担を主軸へ戻す必要がある。
設備需要から株主の現金回収まで
SamsungとTSMCの実績は設備需要の強さを示す一方、借入拡大や調達条件の不確かさは、その需要を投資家の利益へ変える段階を問う。豪州のAIデータセンター企業Firmusの上場条件見直し観測は、世界のAI投資を読む補助材料になる。需要があっても評価額と資金調達を維持できるとは限らないことを、投資家の反応が示したためだ。
供給企業と借入を増やす利用企業の評価差が広がる可能性はある。ただし今日は半導体も弱く、供給側が一律に優位だったとはいえない。今後、供給企業が利益率と回収を維持して相対的に強まり、利用企業が資金負担で劣後すればこの仮説を支持する。両者が同じ方向へ戻るなら、業種を分ける説明力は弱まる。
原油高は供給側の収益と利用側の費用へ分かれる
英国の資源株と米エネルギー関連の上昇に対し、運送・航空には燃料費の負担がある。原油高の波及が分かれるのは、同じ価格上昇が売り手には収入、買い手には費用となるためである。日本企業調査でも原油変動が利益リスクの首位となり、設備需要だけでは企業の利益環境を説明できない。
WTOはAI関連需要を理由に商品貿易見通しを引き上げる一方、燃料費を理由にサービス貿易見通しを引き下げた。ここにも成長と負担の分岐がある。ShellのPearl施設は部分再稼働したが、製品出荷は地域の安全状況に左右される。供給回復の評価には、生産再開だけでなく実出荷と輸送費の改善が必要になる。
銀行と通貨は地域ごとの信認を映す
欧州銀行の系列が下落する一方で、米金融は上昇した。欧州の財政・エネルギー・政策負担が相対的に重く評価された可能性があるが、ユーロ反発と、広域波及を否定する当局発言はその仮説を弱める材料でもある。
予算協議後も国債の格差拡大と銀行の調達・貸出見通し悪化が重なれば、欧州固有の負担という読みを支持する。実行可能な予算と格差縮小、銀行の相対回復がそろえば弱まる。米金融の反発には、来週の決算で預金費用、貸出、案件の見通しを確かめる余地が残る。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株・韓国半導体 | 東京は下落、Samsungは好業績でも反応が弱い | 東京は利益確定と金利先高観。Samsungは増益の持続性が焦点 | 日経・TOPIXの台帳前日比、KOSPIの確定終値はない |
| 欧州株 | 広域指数は下落、英国資源株は上昇 | 原油高・長期金利が重荷。資源株が英国指数を支えた | 欧州業種系列と記事の場中指数は同一とは限らない |
| 米株 | AI関連が劣後、金利敏感株は相対回復 | AI調達・回収への懸念。長期金利低下と非AI株回復が併存 | 入札から個別株価への直接の寄与は不明 |
| 米長期債 | 採用利回りは日次で低下 | 30年債入札に強い需要 | 表はCBOE代用系列。落札利回りとは別 |
| ドイツ国債 | 採用値は短中期で利回り上昇、30年は小幅低下 | 欧州債券にはエネルギー・インフレ懸念 | 独2年前日比はReuters +4.6bp/TradingView +0.8bp、独10年は+0.5bp/−1.6bp。基準の異なる観測 |
| 為替 | ドル円低下、ユーロドル上昇、ポンドドル小幅低下 | 欧州には財政信認問題が残るが、この方向差を単独で説明する材料は不足 | NY17時価格バー基準。場中のユーロ安を最終方向へ延長しない |
| エネルギー・金 | 原油は場中上昇、金の清算方向は不明 | 船舶攻撃・米湾岸の生産停止が原油供給懸念を強めた | 確定清算値がなく、主要指標には掲載しない |
明日のWatch points
最重要
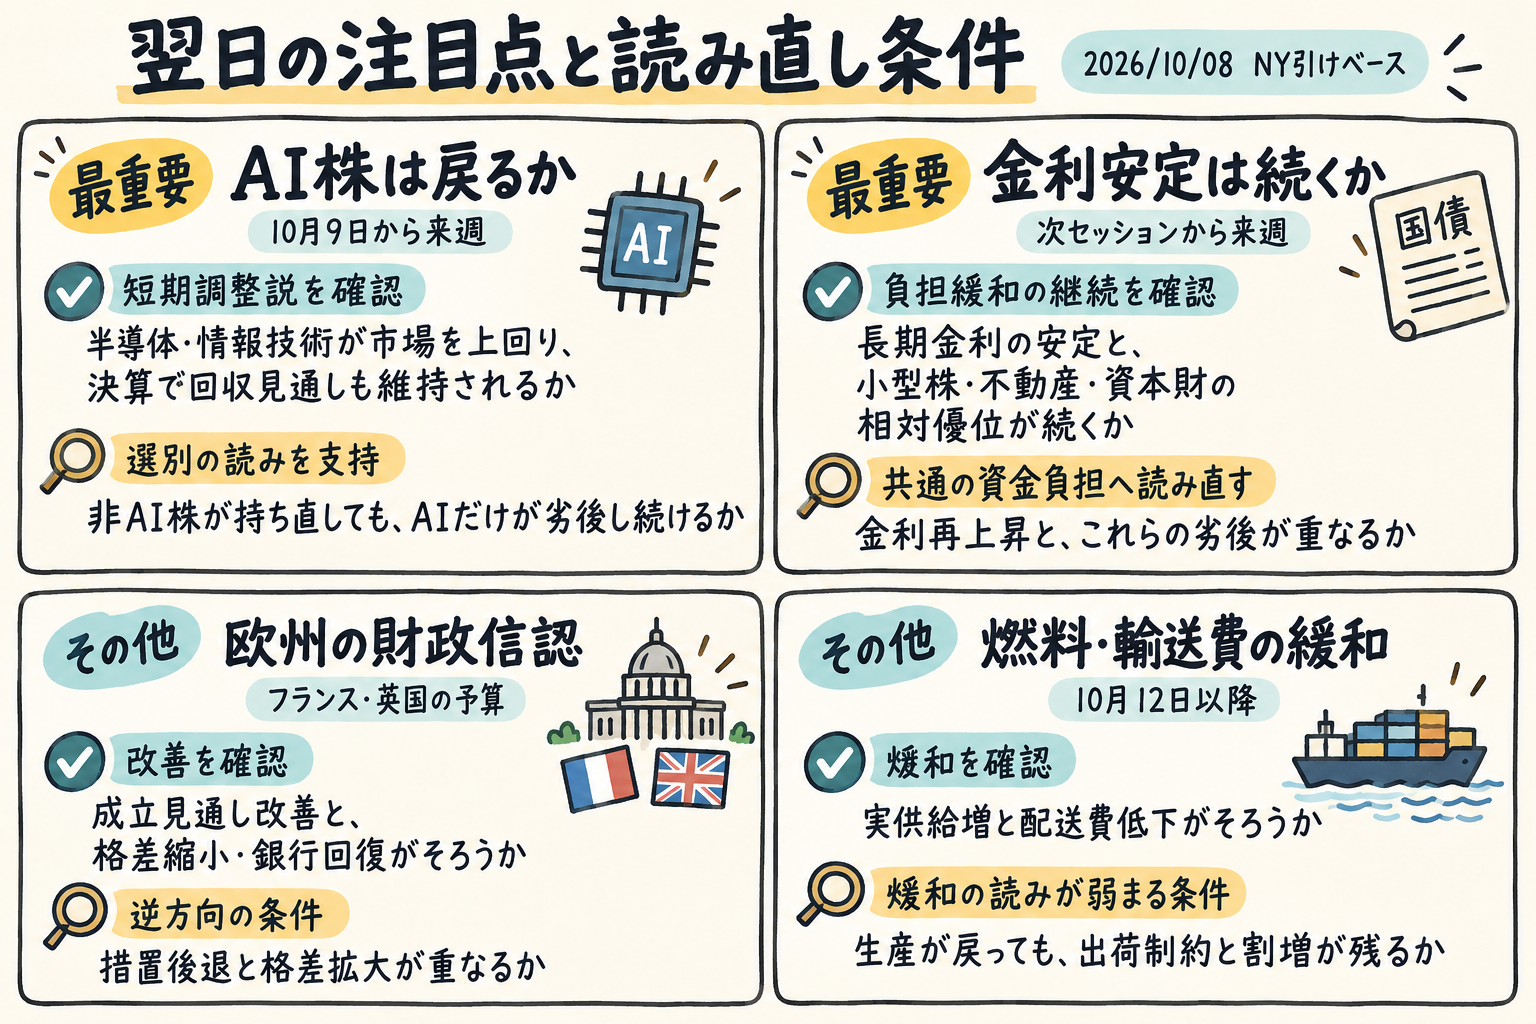
- 10月9日から来週:金利安定下でAI株が戻るか。 半導体・情報技術が市場を上回って戻り、決算で回収見通しも維持されれば短期調整説が強まる。非AI株が持ち直してもAIだけが劣後し続ければ、今日の選別の読みを支持する。TSMCの翌週決算、Samsungの10月29日詳細決算では、売上に加えて利益率、設備投資、株主還元を見る。
- 次セッションから来週:30年債入札後の安定が続くか。 長期金利の安定と小型株・不動産・資本財の相対優位が続けば、前日からの負担緩和条件に継続性が加わる。金利再上昇とこれらの劣後が重なれば、資金負担を再び共通の主軸にする。
その他
- 今週から来週のフランス予算協議、今月の英国予算: 代替削減策の実行可能性と借入費用、銀行、通貨の組み合わせを確認する。成立見通し改善と格差縮小・銀行回復は信認改善を支え、措置後退と格差拡大は逆方向に働く。
- 10月12日以降の燃料・輸送費: Maerskの割増発効後、フランス軽油の実出荷、追加放出、Pearlからの出荷を見る。実供給増と配送費低下がそろえば緩和を支持し、生産が戻っても出荷制約と割増が残れば弱まる。
- 10月13~14日の米大手銀行決算: 預金費用、貸出、信用品質、投資銀行案件の見通しが維持されれば金融株反発に裏付けが加わる。資金調達費用の上昇や案件後退なら、反発の持続性に疑問が残る。
- 次の米CPI・PPIとFed発言、10月29日のECB会合: 新たな物価実績は今日の材料にない。Wallerは追加利上げの必要性を示しつつ時期の柔軟性を認めた。二次波及が弱まれば対応を急がない余地が広がり、需要主導の物価圧力が強まれば逆になる。据え置きだけで引き締め終了とは読めない。
- 10月29~30日の日銀会合、次の消費関連決算: 日銀の成長・物価見通しでは、AI投資と価格転嫁が家計需要と両立するかが焦点。前日から注目したPepsiCo・Deltaの決算結果は今日の材料にはなく、費用・利益率改善の判断は未確定で引き継ぐ。
先行きシナリオ
ベースケース: 長期金利の安定が続く一方、AI企業の投資回収への疑問が残るなら、株式は全面的な回復より選別が続く可能性がある。非AI株の相対優位とAI株の劣後が続くことが、この読みの支持条件となる。金利安定下でAIも市場を上回って戻れば弱まる。
上振れ・緩和ケース: 半導体の詳細決算で利益率と回収見通しが維持され、関連株が相対回復するなら、今日の下落は短期の利益確定という別解が強まる。実出荷増と燃料・配送費の低下まで伴えば、需要と利益の両面に安心が広がる可能性がある。好業績でも株価反応が続かず、割増が残るなら、この緩和経路は弱まる。
下振れケース: 原油供給制約や物価警戒が強まり、長期金利が再上昇するなら、非AI株にも資金負担が広がる可能性がある。小型株・不動産・資本財の相対優位が失われることが最初の確認点となる。金利が安定してもAIの回収見通しだけが後退するなら、全面的な資金負担よりAI固有の再評価が深まる経路を考える。費用低下と幅広い株価回復がそろえば、下振れの読みは弱まる。
読み直しのきっかけ: 金利安定、AI株の相対回復、利益・現金回収見通しの維持がそろえば、短期調整を主軸へ移す。逆に金利再上昇と非AI株の劣後がそろえば、共通の資金負担へ戻す。フランス財政は予算・国債格差・銀行、燃料は実出荷・配送費・企業利益率で判断し、ユーロ反発や生産再開の一つだけで決着を付けない。
---
制約事項
- 日経平均・TOPIXは台帳に掲載規格を満たす前日比がなく、KOSPI、日本10年、金、WTI、ブレントは確定掲載値がない。米2年、英・仏・伊10年は暫定のため表から除外した。東京の値動きは市況本文の定性情報で扱い、原油の場中価格を清算値として補っていない。
- 米5年・10年・30年の表値はCBOE日次の代用系列。為替は10月8日NY17時の価格バーの始値を基準とし、公式な日次清算値ではない。前日の別出典の水準とつないだ変化率ではない。
- ドイツ金利の前日比には出典差がある。独2年はReuters市況の+4.6bpとTradingViewの+0.8bp、独10年はReutersの+0.5bpとTradingViewの−1.6bp。表は台帳採用値を使用しており、独10年の方向を市場判断の決め手としていない。
- 業種行はYahooの日次系列で、記事の場中業種指数や地域間で完全に同じ構成の指数とは限らない。Samsungの場中反応も終値には置き換えていない。
- 当日の仏独金利差、フランス予算成立、軽油の実出荷、Pearl再稼働後の出荷は未確認。Samsungの事業別利益率、OpenAI原報道の公表時刻・会計資料もなく、速報増益や収益表示の違いから回収見通しの悪化を確定することはできない。
- 図版は本レポートには含まれていない。今回の委譲範囲は指定済み入力からの本文執筆・Markdown保存であり、図版作成は含めていないため。