【2026/10/09】欧米株は反発、原油不安の緩和でもAIの投資回収への選別は残る
2026/10/09 NY引けベース
欧米株の反発を、AI投資への疑問まで解けた全面回復とは読まない。欧州では原油の供給不安緩和が物価・追加引き締めへの警戒を和らげた一方、米国では主要指数が戻っても半導体が下落した。前日からの投資回収による選別は続いている。次に問われるのは、反発の広がりと、企業が需要を利益・現金へ変える力である。
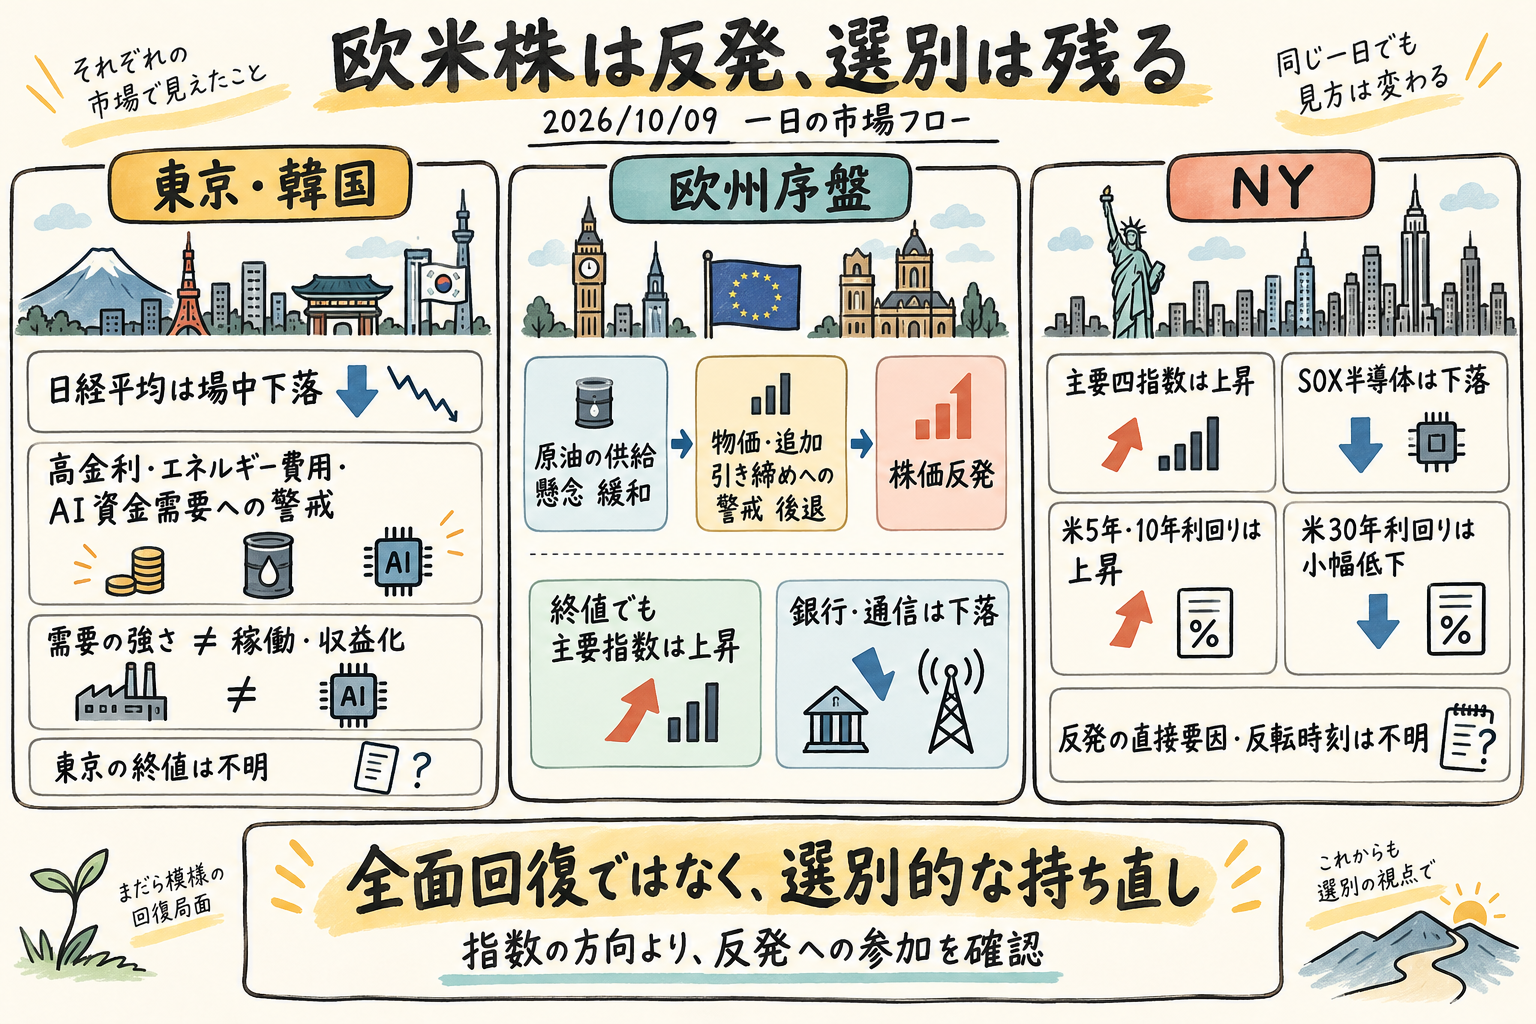
今日の結論
- 昨日の論点の答え合わせ: 非AI株の持ち直しと半導体の劣後は、選別継続の条件に部分的に的中した。ただし、金利安定・AIの相対回復・回収見通し維持がそろうという読み直し条件は未確定である。
- 欧州の広域株価指数は上昇したが、銀行・通信は下落した。原油負担の緩和と、財政・個別競争への懸念は別々に評価する必要がある。
- 米国ではナスダックも反発した一方、SOX半導体は下落し、情報技術はS&P500に劣後した。AI関連全体の下落ではなく、反発への参加に差がある。
- Firmusの上場撤回とTCSの利益率維持は対照的だった。AI需要の大きさだけでなく、資金調達と収益化の条件が企業評価を分けているという読みを支える。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,811.54 | +0.59% |
| ダウ | 51,654.95 | +0.83% |
| ナスダック | 27,366.17 | +0.64% |
| ラッセル2000 | 2,806.98 | +0.46% |
| SOX半導体 | 12,572.42 | −0.41% |
| DAX | 25,087.27 | +1.13% |
| CAC40 | 7,803.33 | +0.95% |
| FTSE100 | 10,552.05 | +1.06% |
| ユーロ・ストックス50 | 6,173.37 | +0.76% |
| ストックス600 | 631.55 | +0.97% |
| 米5年 | 5.021% | +3.0bp |
| 米10年 | 5.244% | +1.3bp |
| 米30年 | 5.600% | −0.6bp |
| ユーロドル | 1.1206 | −0.08% |
| ポンドドル | 1.3233 | +0.06% |
市場の読みはどこで変わったか
1. 東京・韓国――需要の強さと、投資を実行できる条件は違う
東京では、アジア時間の市場概況で日経平均が場中0.25%安だった。前日から続くエネルギー費用、高い金利、AI投資に必要な巨額資金への警戒が背景にある。ただし、東京の終値や業種別の内訳は確認できず、後の欧米反発を日本株の一日の結論へ延長することはできない。韓国・台湾は休場で、半導体企業の新しい発言に対する当日の株価反応もない。
SKは半導体需要が速いペースで増えると見込み、光州の工場建設を急ぐ方針を示した。しかし着工日は決まっておらず、電力・水の整備と建設工程の調整が必要になる。需要の存在と、設備が稼働して収益を生む時期には距離がある。日本や米国のAI設備投資を考えるうえでも、受注期待に加え、工期や資源供給の条件を見る意味がある。
日本のAI投資では、ソフトバンクが湾岸投資家から巨額資金を募る構想をFTが報じた。ロイターはその報道を直ちに検証できておらず、調達成立の事実ではない。構想は投資拡大の選択肢とも読めるため、それだけで資金不足を示すわけではない。今後の公式説明で、資金の条件と投資先からの回収見通しが明らかになるかが焦点であり、今日の東京株下落との直接の関係は分からない。
2. 欧州――原油の安心材料が指数を支え、通信は別の理由で弱い
欧州序盤では、原油下落を伴って株式が反発した。トランプ米大統領は前日の米国時間に、11月の中間選挙前にはイランを攻撃しないと述べた。9日15時32分JSTの原油市況ではブレントが0.9%、WTIが0.8%下落しており、16時18分JSTにはストックス600が0.8%上昇していた。いずれも場中の観測だが、供給懸念の緩和から物価・追加引き締めへの警戒後退、株価反発へという経路が欧州序盤の市況で示されている。
終値でも欧州の主要指数は上昇し、自動車・部品と資本財・サービスの系列は広域指数を上回った。一方、通信には別の圧力がかかった。SpaceXの米国周波数取得が既存通信企業への競争懸念を呼び、欧州序盤のドイツテレコムは7%下落した。同社が保有するT-Mobile USも米国時間外で6%下落していた。原油による安心材料があっても、事業の競争条件が変われば利益見通しは別方向に動く。
銀行系列の下落も、指数反発がすべての不安を解消したわけではないことを示す。ただし、その下落を直接説明できる材料は確認できない。フランスの財政調整には政治的な合意形成の難しさが残るものの、銀行下落の原因と確定する根拠は不足している。株価指数の反発、予算の実行可能性、国債への信認は、それぞれ進展を確かめる必要がある。
3. NY――指数は戻ったが、半導体と金利は全面回復を裏付けない
米国では主要四指数が上昇した。ダウはS&P500を上回り、ナスダックも反発したが、SOX半導体は下落した。情報技術は上昇しても広域指数に届かなかった。これはAI関連が一律に売られた日ではない。同時に、指数反発をもって半導体の評価が回復したともいえない。前日の懸念が解けたかを判断するには、指数の方向より、どの企業・業種が反発に参加したかが重要になる。
不動産、ヘルスケア、一般消費財、金融の系列は市場を上回った。一方、小型株と資本財は上昇しても市場に劣後し、エネルギーと通信サービスは下落した。非AI株にも強弱があり、投資資金がAIから他のすべての業種へ一律に移ったという説明は合わない。反発の広がりはあるが、その中にも利益や事業条件による差が残る。
米5年・10年利回りは上昇し、30年は小幅低下した。したがって、米株反発を一日を通した金利低下だけで説明することはできない。NY終盤の値動きを直接説明する本文情報はなく、欧州で確認できた原油緩和の経路が米国にも同じように作用したかは不明である。私の読みは選別的な持ち直しだが、その根拠は米株の相対騰落と企業材料の組み合わせにあり、反転の時刻や直接の主因まで分かったわけではない。
クロスマーケット分析
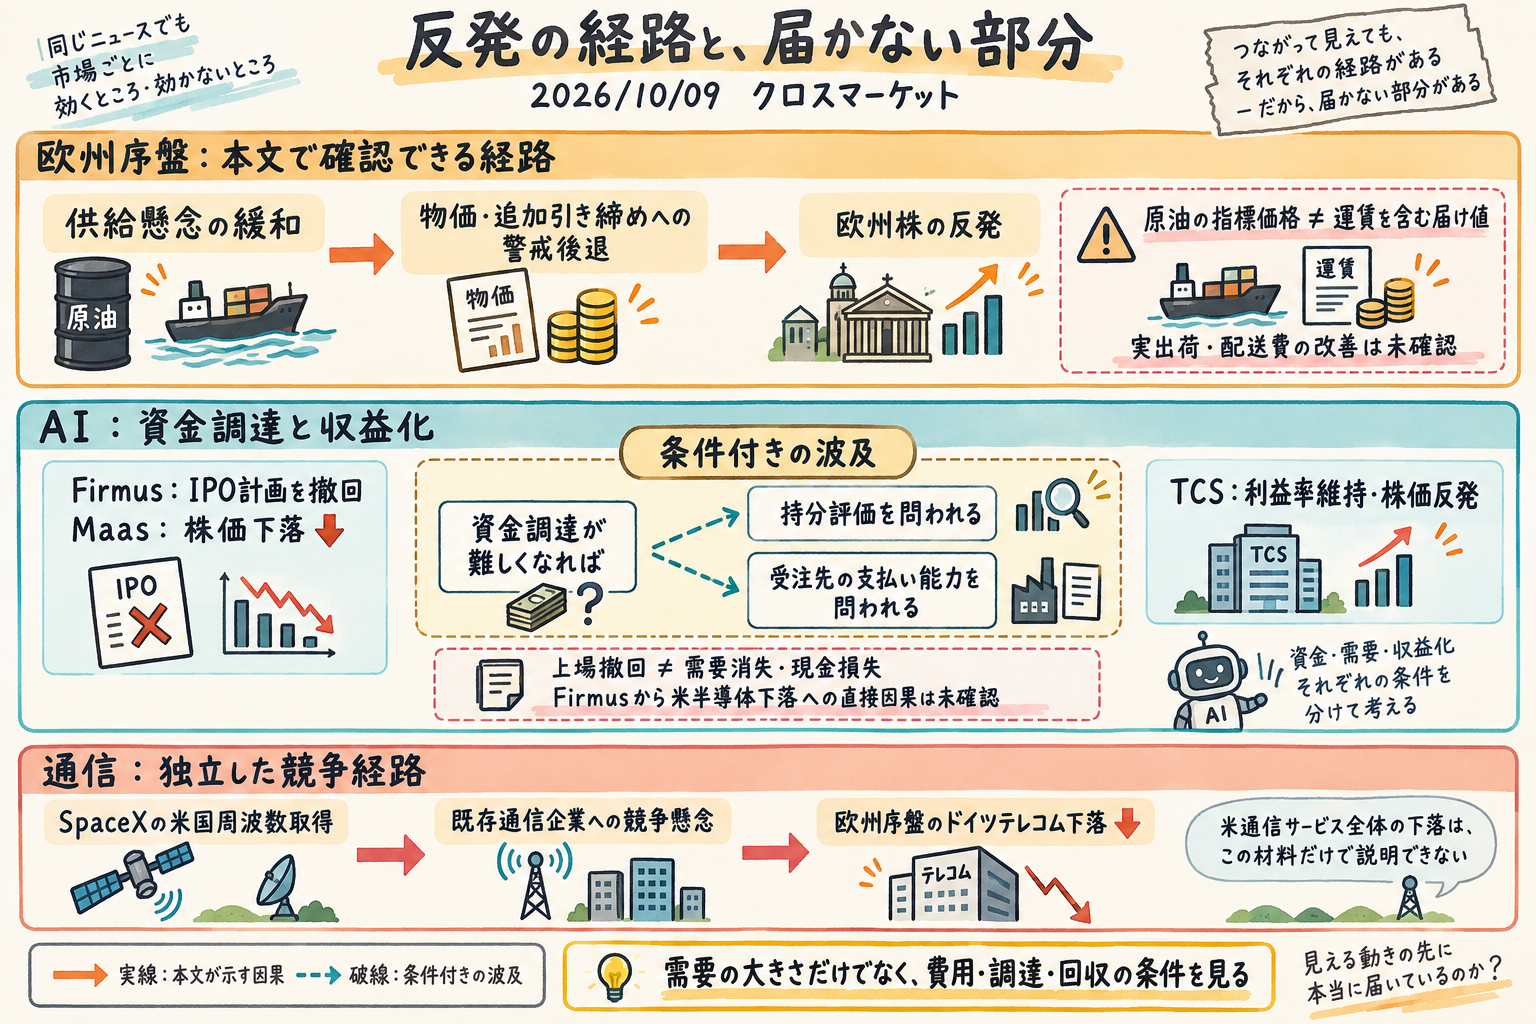
原油価格の低下と、企業に届く燃料費の低下には距離がある
欧州序盤の原油下落は、供給不安から物価・政策金利へ波及する警戒を和らげた。しかし中国の石油製品輸出再開予定は、供給正常化の完了を意味しない。10月の承認量はガソリン・軽油・ジェット燃料の合計で約370万トンとされ、市場の期待を下回った。輸出再開が需給を緩めるとしても、中東の供給障害を十分に埋めるかは別の問題である。
輸送にも負担が残る。米湾岸から中国へ原油を運ぶ大型タンカーの運賃は今週8000万ドルに達し、代替油種への切り替えを促している。コスモ石油の米国原油輸送に関する仮予約も報じられた。日本企業にとっては、原油の指標価格だけでなく、運賃を含む届け値が調達条件を左右する。輸送費が高いままなら、原油下落が企業利益へ届く経路は弱くなり得る。
エネルギー利用企業への買い戻しが反発を支えた可能性はある。ただし、欧州の自動車・資本財と米一般消費財を同じ原因で説明できるとは限らない。この仮説は、実際の燃料出荷と配送費が改善し、利用企業の相対優位が続けば支持される。配送費の高止まりと利用企業の劣後が重なれば、指数反発に見えた費用緩和の持続性を読み直す必要がある。
AIの資金調達は、出資価値と受注の双方に波及する
Firmusは50億ドルのIPO計画を撤回し、出資するMaas株は9日の終値で6%超下落した。MaasはFirmusの持分を保有するだけでなく、傘下企業が関連設備工事を受注している。資金調達が難しくなれば、持分の評価と受注先の支払い能力を同時に問われる構造である。日本・米国のAI投資でも、出資先と顧客が重なる場合には、調達難が持分評価と受注の双方に波及し得る。
もっとも、上場撤回は直ちに需要消失や現金損失を意味しない。公開市場で期待された評価上昇が失われたという説明もあり、Firmusは私募調達へ切り替える方針を示した。OpenAIの収入を巡る報道にも、従来の示唆を下回る足元の年率換算収入と、年末には拡大するという見通しが併存する。収入の表示や将来予測の違いを、実際の売上急減と読み替えることはできない。
ここからの仮説は、需要が続いても調達条件と回収見通しによって関連企業の評価が分かれるというものだ。資金確保と契約支払いが続き、関連株が相対回復すれば懸念は弱まる。調達難が契約縮小や支払い問題へ及び、相対劣後も続けば選別の読みは強まる。Firmusの出来事が米半導体の下落を直接引き起こしたかは確認できない。
利益率を保つ企業は評価されるが、買い戻しという別解も残る
TCSはAI投資を増やしながら営業利益率を前四半期比横ばいの24%に保ち、9日の株価は場中最大6.2%上昇した。AIは従来の時間課金型サービスを圧迫する一方、新しい需要を生む。投資額や需要期待だけでなく、その移行期に利益を残せるかが評価された。米欧日のAI企業を読むうえでも、収益化を測る対照例になる。
TCSの反発にも慎重に見る理由がある。年初来の大幅下落後の戻りであり、Morningstarは消費関連顧客の減速リスクを理由に公正価値見積もりを引き下げた。利益率維持の確認は好材料だが、一回の決算と株価反発だけで構造的な評価改善が完成したとはいえない。次の受注・利益率が選別の読みを支えるかが重要である。
今日全体の最も強い別解は、原油下落をきっかけに前日の売られ過ぎを修正し、半導体も遅れて戻るという短期調整説だ。欧米指数の幅広い反発とナスダックの上昇はこの読みを支える。一方、半導体の劣後と調達懸念が残るため、現時点では選別説を主軸とする。次の半導体決算で利益・回収見通しが維持され、関連業種が市場を継続して上回れば、短期調整説へ重心を移せる。
金利・財政・競争の違いが、反発の伝わり方を分ける
米国で不動産が市場を上回る一方、米5年・10年利回りは上昇した。この組み合わせは、共通の金利要因だけでは説明しにくい。利益見通しや前日の売りの偏りを修正する動きが重要だった可能性がある。金利が安定または上昇しても業種間の差が続けば、この仮説を支持する。金利再上昇と非AI株の広範な劣後が重なれば、共通の資金負担を再び主軸に据える。
欧州では指数上昇に対し銀行が弱く、ユーロドルもNY17時基準では小幅安だった。アジア時間のユーロ売り鈍化は、フランスの財政信認が戻ったことと同じではない。予算措置の実行可能性、国債格差、銀行の反応がそろうかを見る必要があり、中央銀行の非常時支援を論じるコラムも、当日実施された救済を示すものではない。
通信の競争ショックは、さらに別の経路だ。原油負担が和らいでも、既存企業の顧客や収益が新規参入で脅かされれば、その恩恵は相殺され得る。欧州の個別株にはこの反応が見られたが、米通信サービス系列全体の下落をSpaceXだけで説明する根拠はない。次の会社説明で収益見通しが維持され、株価も相対回復すれば初期の競争懸念は弱まり、見通し悪化と劣後継続なら強まる。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株 | 日経平均は場中−0.25% | アジア概況ではAI資金需要・高金利・エネルギー費用への警戒が背景 | 東京の終値と業種別の寄与は不明。韓国・台湾は休場 |
| 欧州株 | 広域指数は上昇 | 序盤は原油下落による物価・追加引き締め警戒の緩和 | 自動車・部品+3.30%、資本財・サービス+2.28%に対し、銀行−1.48%、通信−0.80% |
| 米国株 | 主要指数は上昇、半導体は下落 | NY反発の直接要因は不明。AI調達・回収を巡る企業材料は残る | 情報技術+0.51%、金融+0.92%、不動産+1.86%。業種の上昇理由は終値だけでは分からない |
| 米国債利回り | 中期・10年は上昇、30年は小幅低下 | 日次変化の直接要因は不明 | 主要指標はCBOE代用系列。アジア時間の利回り低下を一日全体へ延長できない |
| 為替 | ユーロドルは小幅安、ポンドドルは小幅高 | アジア時間にはフランス債の安定と米利回り低下によるユーロ売り鈍化 | NY17時の価格バー始値を使用。ドル円の日次掲載値はない |
| 原油・燃料 | 原油は場中下落、製品輸出再開は予定 | 攻撃見送り発言による供給懸念緩和、中国の輸出承認 | 日次清算値は不明。製品の実出荷と配送費の改善は未確認 |
明日のWatch points
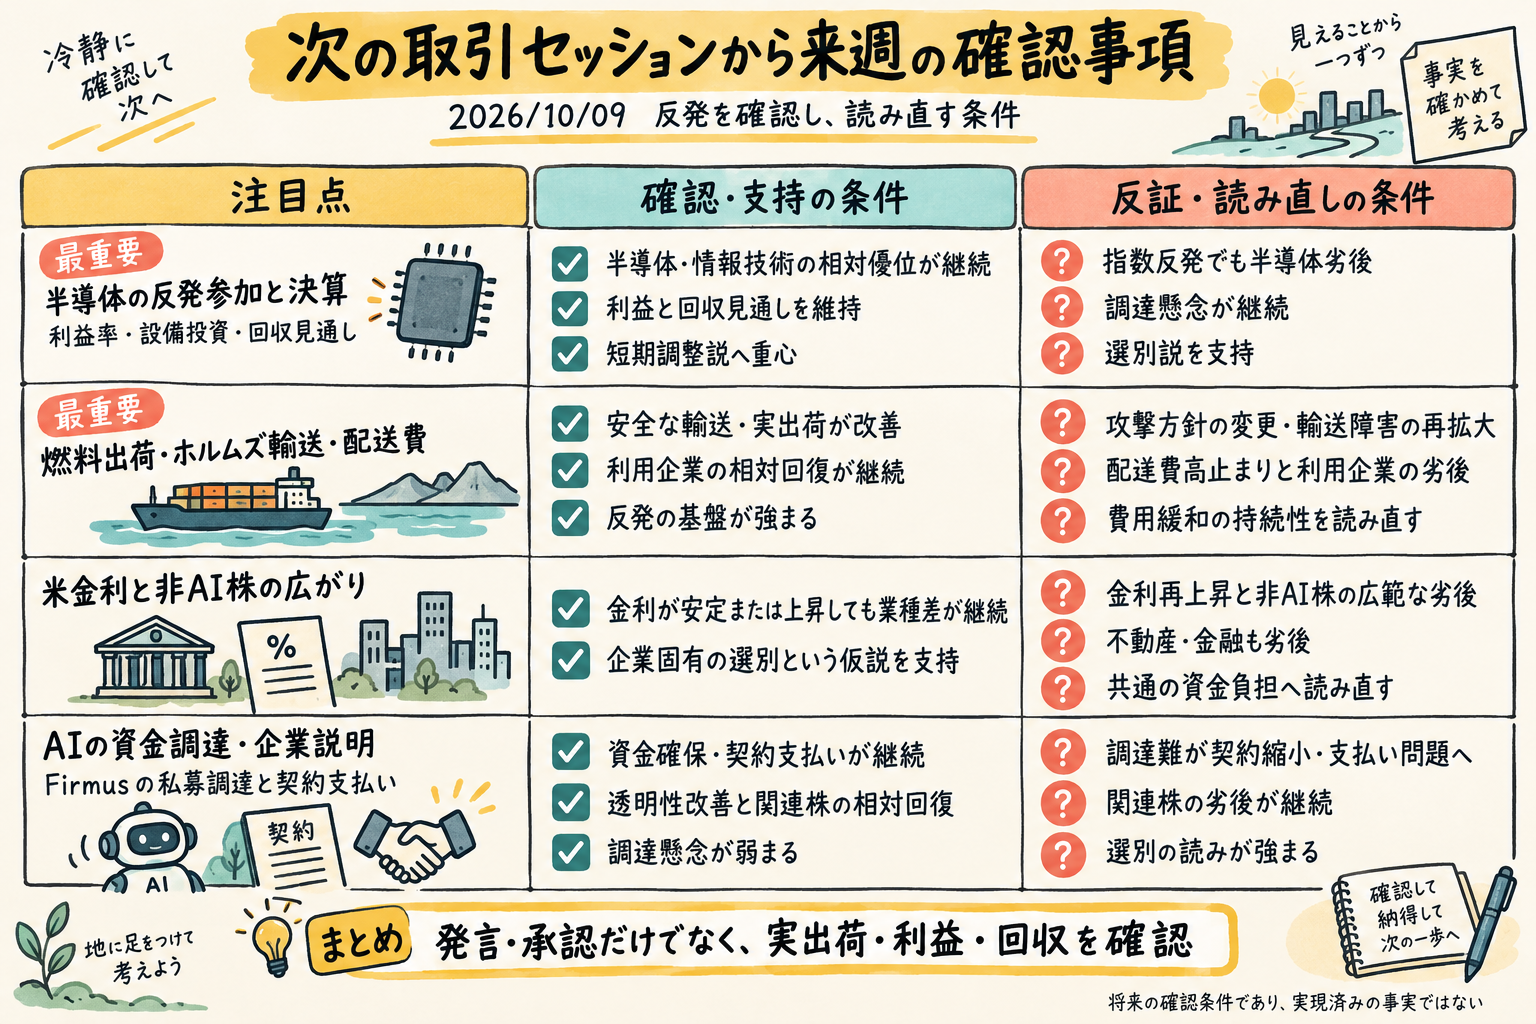
次の取引セッションから来週の確認事項を、重要度順に挙げる。
最重要
- 半導体の反発参加と決算の裏付け。 TSMCとSamsungの決算に注目する。ただし、TSMCの来週決算、Samsungの10月29日詳細決算という予定は未確認である。需要だけでなく利益率・設備投資・回収見通しを確認する。半導体・情報技術が広域指数を継続して上回り、利益と回収見通しが保たれれば短期調整説へ重心を移す。指数が戻っても半導体劣後と調達懸念が続けば、選別説を支持する。
- 供給不安の緩和が実際の費用改善へ届くか。 来週までの米・イラン交渉とホルムズ輸送、燃料出荷・配送費を追う。Maersk割増発効、フランス軽油・Pearlの出荷は、10月12日以降という日程を含め予定自体が未確認である。安全な輸送と実出荷が改善し、利用企業の相対回復が続けば反発の基盤は強まる。攻撃方針の変更や輸送障害の再拡大は逆方向の材料になる。
その他
- 米大手銀行決算(10月13~14日という日程は未確認)。 預金費用、貸出、信用品質、案件見通しが金融反発を裏付けるか。金利再上昇と不動産・金融を含む広範な非AI劣後が重なれば、共通の資金負担への読み直しが必要になる。
- フランス予算協議と英国予算(今月という予定は未確認)。 実行可能な財政措置、国債格差の縮小、銀行の回復がそろうかを見る。株価指数の反発だけでは信認改善の判定はできない。
- 次の米CPI・PPI、Fed発言とECB会合(10月29日という日程は未確認)。 エネルギー費用の二次波及が鈍化するか、追加引き締め警戒が強まるかが、原油緩和の株式への経路を左右する。
- 次のAI資金調達・企業説明。 Firmusの私募調達と契約支払い、ソフトバンク構想の公式確認、OpenAIの収入と資金条件を追う。透明性の改善と相対回復なら懸念は弱まり、条件悪化と関連株劣後なら強まる。
- 来週の高級品決算と10月22日の中国課税期限。 LVMHの月曜日決算、Kering・Hermesの10月22日決算で、米中の需要が利益見通しへどう表れるかを見る。欧州指数反発と企業収益の間の隔たりを測る材料になる。
- 10月29~30日の日銀会合。 AI投資・価格転嫁と家計需要の両立を考える節目。11月6日の植田総裁講演はIMFからの招待段階で、日銀の正式発表を待つ。
先行きシナリオ
ベースケース:指数反発と企業選別が併存する。 供給不安の緩和が続いても、AIの資金調達と利益回収の条件が企業ごとに異なれば、幅広い指数の持ち直しと半導体の劣後が並ぶ可能性がある。利益を維持する企業の相対優位と、調達懸念を抱える企業の劣後が続けば、この読みが支持される。
上振れ・緩和ケース:費用改善と半導体参加が重なる。 安全な輸送・燃料出荷が改善し、半導体決算でも利益率と回収見通しが維持されれば、短期調整後の幅広い回復へ読みを移す余地がある。指数上昇に加え、半導体の継続的な相対優位と利用企業の費用見通し改善が確認できれば、今日残った選別への警戒は弱まる。
下振れケース:供給・配送費と金利の負担が再び重なる。 供給制約や輸送費が悪化し、金利上昇と非AI株の広範な劣後が同時に起きれば、企業固有の選別より共通の資金負担が主軸になる可能性がある。一方、金利が安定していてもAIの回収見通しだけが後退する場合は、AI固有の再評価として現れる可能性があり、全面的な負担とは分けて考える。
読み直しのきっかけ: 半導体・情報技術の継続的な相対回復と利益・回収見通し維持がそろうか、逆に金利再上昇と不動産・金融を含む広範な劣後がそろうか。燃料については発言や輸出承認ではなく、実出荷と配送費の改善を確認する。この組み合わせが崩れた時点で、反発の持続性と選別の重みを見直す。
---
制約事項
- 東京株、ドル円、日本の長期金利、金・原油の掲載可能な日次値がなく、主要指標表から除外した。東京・原油の場中観測は終値や清算値を示さない。韓国・台湾は休場だった。
- 欧州国債利回りと米2年は暫定値のため表に掲載していない。確定した仏独金利差による財政信認の判定はできない。
- 米5年・10年・30年はCBOE日次の代用系列で、国債の実取引終値や入札利回りと同一ではない。為替はNY17時の価格バー始値で、公式清算値ではない。
- 業種系列は市況記事内の業種指数と構成・観測時点が同じとは限らない。欧州通信の場中下落と終値基準の系列は、同一指標の連続した値として扱えない。
- NYの市況記事には本文がなく、終値から米株反発の直接要因や反転時刻を特定することはできない。ソフトバンクの調達構想は未検証報道であり、成立済みの調達ではない。
- 図版は本レポートには含まれていない。今回の委譲範囲が指定された生成済み入力による本文執筆であり、図版生成を実施していないため。