【2026/10/13】金利低下でも半導体への警戒は残る――競争と利益の質で選別が続く
2026/10/13 NY引けベース
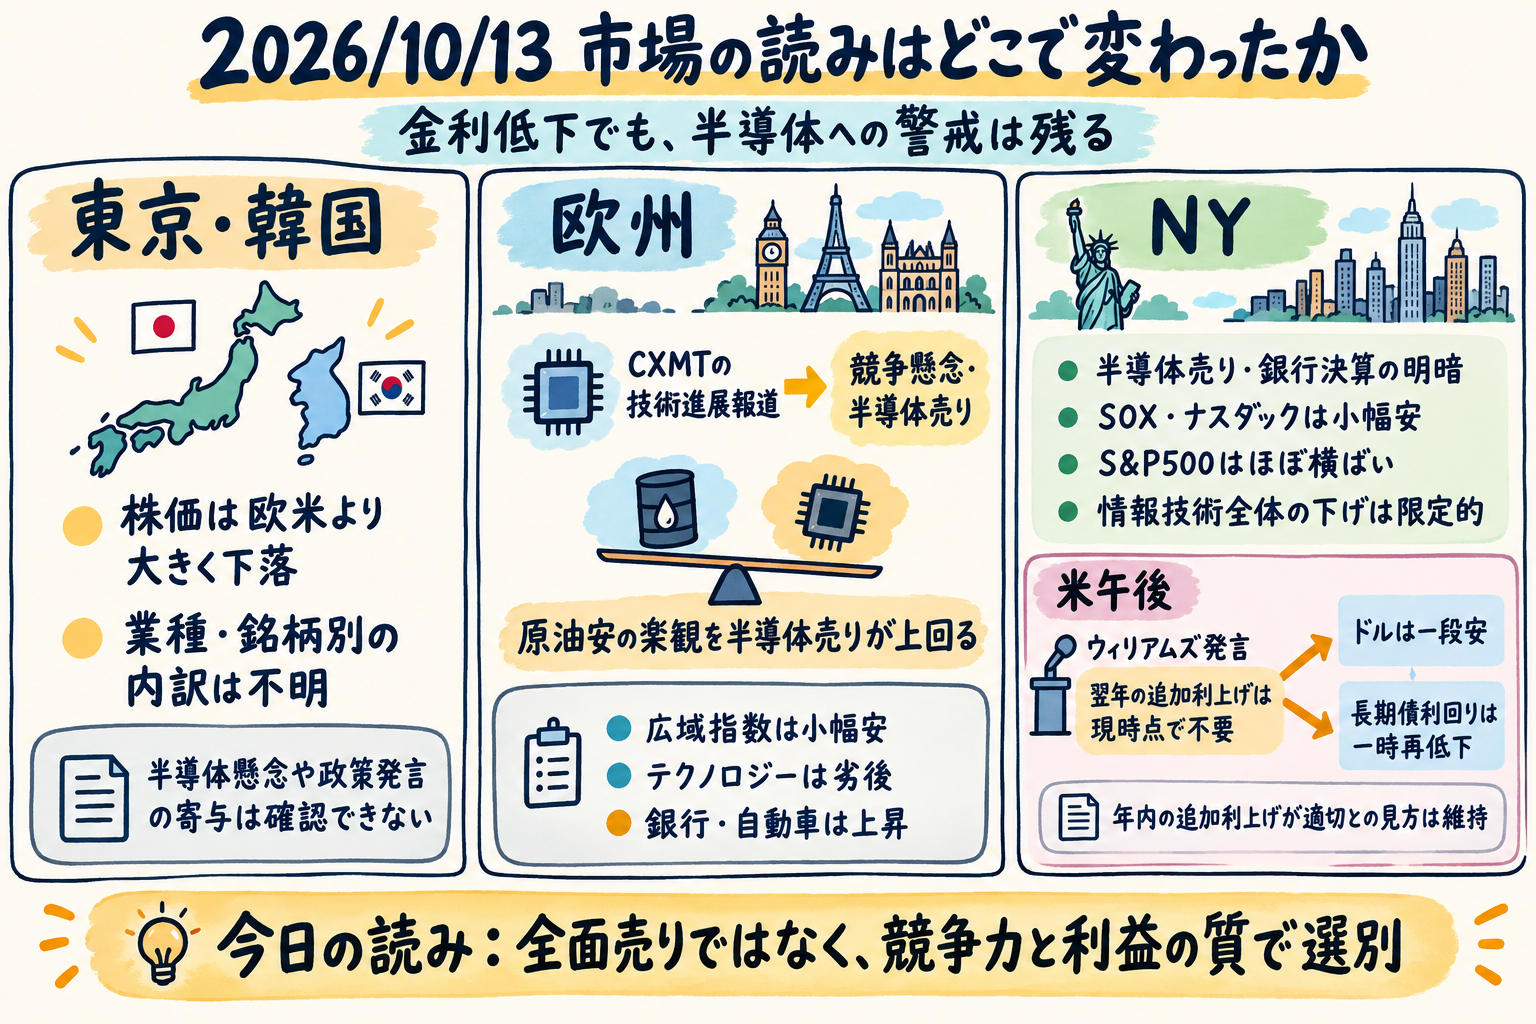
米長期金利とドルが低下しても、半導体への警戒は解けなかった。中国勢との競争とAI投資の回収見通しが、資金コストとは別の評価軸になっている。欧州ではテクノロジーの弱さが目立った一方、米株全体の下げは限られた。今日の読みは全面的なリスク縮小ではなく、企業の競争力と利益の質を問う選別の継続である。
今日の結論
- 昨日の論点の答え合わせ:未確定。 直近の10月9日稿で挙げた半導体の相対回復は実現せず、銀行決算も一様な改善を示さなかった。選別継続の方向は支持されたが、投資回収や信用品質まで含む判定は持ち越す。
- 競争懸念が半導体を圧迫した。 CXMTの技術進展報道にAI投資への警戒が重なった。欧州テクノロジーと米SOXは、それぞれの広域指数に劣後した。
- 資金供給と事業成長は途切れていない。 AirTrunkの上場延期に対し、テンセントの起債需要は強く、HCLTechとピュブリシスには利益率やAI関連売上の改善があった。
- 銀行は利益の予想超過だけでは評価されなかった。 純金利収入、案件形成、取引部門で明暗が分かれた一方、経営陣は借り手と案件パイプラインの堅調さを維持した。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 67,777.52 | −1.82% |
| KOSPI | 6,035.35 | −5.46% |
| ストックス600 | 635.01 | −0.10% |
| DAX | 25,259.90 | −0.07% |
| CAC40 | 7,827.63 | −0.07% |
| FTSE100 | 10,650.33 | −0.06% |
| テクノロジー | 99.31 | −1.67% |
| 銀行 | 40.10 | +0.39% |
| 自動車・部品 | 58.83 | +0.89% |
| 資本財・サービス | 83.53 | −1.15% |
| S&P500 | 7,805.45 | −0.02% |
| ダウ | 51,670.10 | −0.35% |
| ナスダック | 27,204.38 | −0.15% |
| SOX半導体 | 12,208.79 | −0.23% |
| 情報技術 | 196.28 | −0.04% |
| 金融 | 54.82 | −0.42% |
| 米5年 | 5.007% | −1.2bp |
| 米10年 | 5.217% | −2.3bp |
| 米30年 | 5.563% | −3.5bp |
| ドル円 | 158.29 | −0.17% |
| ユーロドル | 1.1206 | +0.48% |
| ポンドドル | 1.3250 | +0.28% |
市場の読みはどこで変わったか
1. 東京・韓国:大幅安と政策負担を分けて読む
東京と韓国の株価下落は、欧米の広域指数より大きかった。ただし、終値を説明する市況本文や業種・銘柄別の寄与が不足しており、この下げを欧米と同じ半導体競争懸念で説明できる根拠はない。価格の弱さは明確でも、その内訳はまだ見えない。
日本では企業物価の上昇率が鈍化したものの、なお高い伸びが日銀の追加利上げ観測を残した。円安による輸入原材料費の負担も続く。IMFも成長鈍化を見込みながら日銀の段階的な利上げを想定しており、成長が弱まれば直ちに政策負担が軽くなるという構図ではない。家計調査も、近い将来の物価上昇を見込む割合の低下と、より長期の割合の小幅上昇を示した。
韓国では李在明大統領が利上げを避けられないと述べた。この発言は中銀の独立性への懸念を招き得る。韓国銀行総裁は、エネルギー費とAI需要の双方が物価を押し上げるため引き締めを維持すると説明した。ただし、総裁発言を伝える記事はアジア引け後の掲載で、当日の株安との反応順序は確認できない。政策面の緊張は残るが、大統領発言や総裁発言だけでKOSPIの下落幅を説明する材料はない。
2. 欧州:原油安の支援より半導体の競争懸念
欧州は、今日の選別を最も明瞭に示した。原油価格低下による楽観を半導体売りが上回り、広域指数は小幅安で終了した。CXMTの設計技術の進展報道が競争懸念を強め、テクノロジーが大きく劣後した一方、銀行と自動車・部品は上昇した。共通の費用環境より、業種ごとの利益機会の差が目立つ組み合わせだった。
中国勢の成長は、AI需要の消失とは別の問題である。IDC報告では、輸出規制による供給制限と国内代替促進の下でエヌビディアの中国市場シェア低下が示された。需要があっても、それをどの企業が売上と利益として取り込めるかは変わる。もっとも、CXMTの技術進展は報道に基づく情報であり、量産能力や顧客採用まで確認されたわけではない。
非AI業種も一律に強かったわけではない。資本財・サービスは下落し、LVMHは中国でのルイ・ヴィトン需要の弱さで回復期待を揺らした。他方、ジボダンは高級香水向け香料と食品香料の回復が予想を上回り、BPには精製マージン改善という個別支援があった。銀行の上昇も、フランスの予算合意や仏独国債格差の改善を伴う財政信認回復の証拠は得られていない。欧州の焦点は、景気全体の一方向の変化より、需要と採算の企業間の差にある。
3. NY:銀行決算の明暗と、午後の金利・ドル低下
米国では、メモリー・ストレージ関連を中心とする半導体売りに銀行決算の明暗が重なった。ナスダックとSOXは小幅安だったが、S&P500はほぼ横ばいで、情報技術全体の下げも限られた。通信サービスは+0.74%、公益は+0.58%と上昇している。これらの上昇を説明する直接材料は確認できないものの、株式市場全体が同じ方向へ売られた日ではなかった。
ウェルズ・ファーゴは利益が予想を上回っても、純金利収入と売上高の不足で株価が下落した。JPモルガンは利益が予想に届かず、案件形成と債券取引の勢いが鈍った。ゴールドマンとシティは利益が上振れたが、取引部門や比較期間によって強弱が異なる。利益総額より、何が増益を支え、それが続くかが問われた決算だった。
米午後には、ウィリアムズNY連銀総裁が翌年の追加利上げは現時点で不要との見方を示し、ドルは一段安、長期債利回りは一時再び低下した。年内の追加利上げが適切との見方は維持されている。長期債には欧州債利回り低下に追随する動きもあり、米2年債利回りは翌日のインフレ指標を前に上昇した。長期金利の低下は確認できても、全面的な金融緩和への転換を示す一日ではない。
クロスマーケット分析
金利が下がっても、競争と回収の懸念は残る
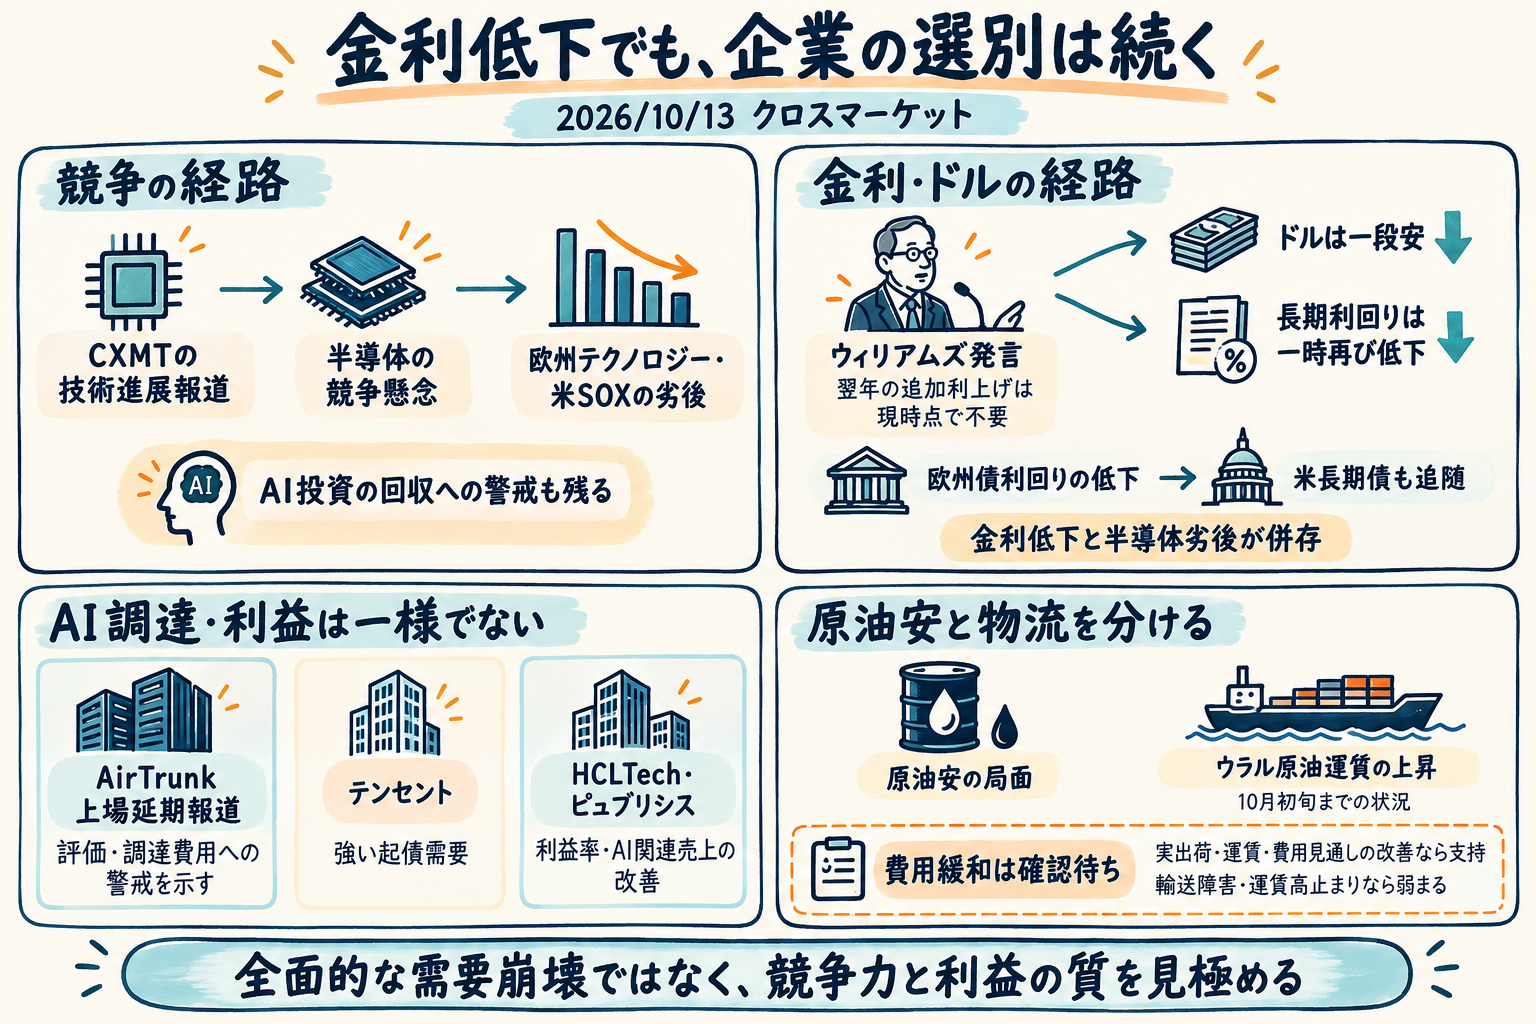
長期金利低下と半導体の相対劣後が併存した点が、今日の核である。資金コストが株式評価を圧迫するという説明だけでは、当日の組み合わせを捉えきれない。CXMT報道による競争懸念と、設備投資から利益を回収できるかという問題は、金利とは別に残っていた。
最も強い別解は、中国企業の技術報道とポジション調整に集中した短期的な売りであり、AI投資全体の収益化条件が悪化したわけではない、というものだ。米情報技術の下げの小ささ、HCLTechの利益率改善、ピュブリシスの成長はこの別解を支える。それでも選別を主軸に置くのは、競争、上場延期、利益率という異なる経路で評価の差が出ているためである。
金利が安定しても価格競争や利益見通しによる株価の差が続けば、企業固有の条件を重く見る読みが強まるだろう。逆に利益率と回収見通しが維持され、半導体が広域指数を継続して上回れば、持続的な選別への警戒は弱まり、短期調整という別解の比重が増す。
AI需要から利益へ届く経路は一様ではない
関係者によるAirTrunkの上場延期報道は、公開市場での評価と資金調達費用への警戒を示した。一方、テンセントには強い起債需要が集まった。両社は信用力も事業も異なり直接比較には限界があるが、AI関連というだけで資金調達が一様に閉ざされているわけではない。
欧州のScalewayはAI計算拠点の拡大を発表し、米国ではデータセンターの電力需要に送電網整備が追い付かない問題が報じられた。インドのHCLTechを比較材料として見る意味も、AIへの移行が実際に利益率と契約獲得へ届いている点にある。需要の強さ、設備の稼働、収入、利益回収はそれぞれ別の段階である。
IMFはAI投資が成長を支えると評価したが、グールズビー総裁は需要過熱の物価波及を警戒し、ECBのレーン氏はAI向け借り入れ増による調達費用上昇を指摘した。これらは各発言者の評価である。需要が強いまま費用負担や利益率悪化が表れれば選別は続く可能性があり、調達と契約履行、利益率の維持がそろえば、その懸念は弱まる。
原油安から費用緩和へは、物流の確認が要る
原油安は欧州株やドルの読みを変える材料だった。ただし、OPECプラスの生産回復は9月の状況、ウラル原油運賃の上昇は10月初旬までの状況であり、当日の価格変化と同じ時点の観測ではない。Vortexaはサウジ輸送の回復とイラン輸出の停滞を区別し、ホルムズ輸送も戦前の水準には戻っていない。
BPの精製マージン改善は過去四半期の供給混乱に関係する個別材料で、当日の原油方向とは時間軸が違う。米エネルギー系列も+1.80%だったが、その上昇は原油価格上昇の代わりの証拠にはならない。供給側の利益増と、燃料を使う企業の費用改善は別々に確かめる必要がある。
欧州自動車の上昇は費用緩和という仮説と整合するものの、資本財の下落が併存し、利用企業全体への恩恵は見えていない。今後、実出荷の回復と運賃低下、企業の費用見通し改善がそろえば緩和経路を支持する。輸送障害と運賃高止まりが続けば、その読みは弱まる。
銀行の弱さが信用全体へ広がるか
米金融は広域指数に劣後したが、銀行決算が示したのは収益の内訳の差である。預金費用や無利息預金の減少は純金利収入を圧迫し、市場変動と不透明感は案件形成を鈍らせた。株式取引の好調だけで、これらの弱さを埋められるとは限らない。
ただし、決算総括で経営陣は消費者と企業借り手が堅調で、案件の多くは中止より延期だと説明している。これは、当日の収益の明暗を信用危機へ拡張する読みへの重要な反対材料になる。AIの選別と銀行の収益差が同時に見えても、共通の需要崩壊が確認されたわけではない。
案件延期の解消と純金利収入の安定、金融株の相対回復が重なれば、弱さは局所的だったという読みが強まるだろう。案件中止や信用損失の増加が広がり、金融・消費関連の劣後も続けば、限定的な選別から利益・信用全体への圧力へ読み直す必要がある。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本・韓国株 | 下落 | 引けの下落を直接説明する材料は不足 | 日銀・韓銀の政策負担は背景。銘柄寄与は不明 |
| 欧州株・半導体 | 広域指数は小幅安、テクノロジーは劣後 | CXMT報道による競争懸念が原油安の楽観を上回った | 銀行・自動車は上昇し、資本財は下落 |
| 米国株 | 主要指数は小幅安、半導体・金融は劣後 | 半導体競争懸念と銀行決算の明暗 | 情報技術全体の下げは限られ、全面売りではない |
| 米国債 | 長期利回り低下、2年は上昇 | 欧州債への追随とウィリアムズ発言後の追加反応 | 表の米5年・10年・30年は代用系列 |
| ドル | 円・ユーロ・ポンドに対し低下 | 原油安、政策見通し、AI関連の米資産需要見直し | ドル円は台帳158.29円、市況本文の終盤値158.33円。観測時点・系列が異なる |
| 原油・エネルギー株 | 原油安の局面と企業別の収益改善が併存 | 供給期待と供給障害、BPの精製マージン改善 | 原油の終値は未掲載。過去四半期の利益と当日の価格は別 |
明日のWatch points
最重要
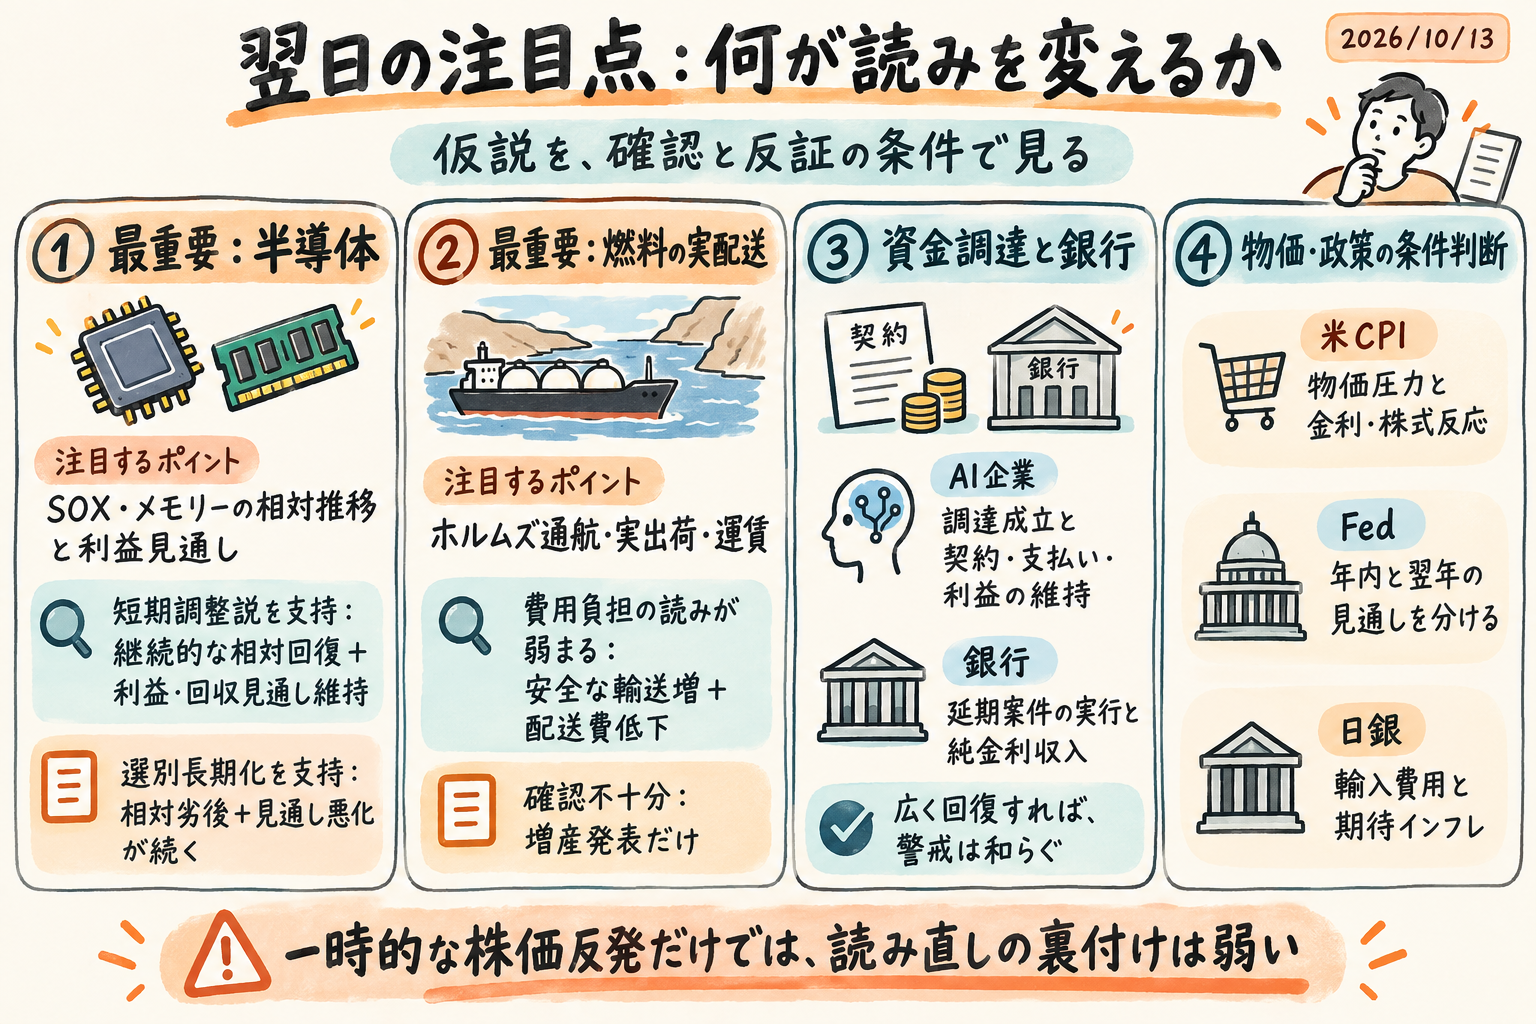
1. 半導体が広域指数に劣後し続けるか。 次の取引から、CXMT報道への反応がメモリー・ストレージに集中したままか、競争や利益率の懸念が他社へ広がるかを見る。会社説明で回収見通しが維持され、株価も継続的に相対回復すれば、短期調整説へ読みを寄せる。
2. 10月14日米国時間の米CPIと、金利・ドル・株価の組み合わせ。 物価鈍化が長期金利の安定と株価回復へ届くかが焦点。物価圧力と追加引き締め示唆が残り、金利・ドル再上昇と金利敏感業種の劣後が重なれば、共通の資金負担を重く見る。
その他
- 銀行の利益の質と借り手の状態。 純金利収入、預金費用、案件の延期・中止、信用損失を分けて追う。金融株の弱さが続いても、借り手の堅調さが維持されるなら信用悪化との距離は残る。
- 燃料の実出荷と配送費。 今週の海峡通航、サウジ輸送、運賃の改善が企業の費用見通しへ届くか。アラムコ施設への攻撃は、被害範囲と生産・出荷への影響を分けて確かめる。
- AI企業の調達と実行条件。 AirTrunkの正式説明や資金確保、設備の稼働、契約履行を追う。強い需要があっても、調達条件と回収見通しが改善しなければ株価の選別は続き得る。
- 欧州の需要と財政。 高級品各社の中国需要がLVMHと同じ方向かを見る。英国は10月28日の予算案が財政再建と家計負担をどう両立するか、フランスは具体的な予算措置と国債格差の反応が焦点となる。
- 日銀・韓銀の政策判断。 物価期待と需要、正式な政策説明を合わせて追う。日本・韓国株の弱さを政策へ結び付けるには、業種・銘柄別の反応も必要になる。
先行きシナリオ
ベースケース:企業間の選別が続く。 長期金利が落ち着いても、競争や利益回収への懸念が残る企業は相対的に弱く、利益率と資金確保を示せる企業には評価が残る可能性がある。今日の欧州の業種差、AI調達の違い、銀行決算の明暗がこの読みの出発点である。半導体の劣後が続き、銀行の借り手は堅調なままなら、限定的な選別という読みを維持する。
上振れ・緩和ケース:費用緩和と利益の裏付けがそろう。 CPIの物価鈍化、金利の安定、半導体の利益率・回収見通し維持に加え、燃料輸送と配送費の改善がそろえば、回復がより多くの業種へ広がる可能性がある。半導体が広域指数を継続して上回り、金融や利用企業にも回復が及ぶことが、選別への警戒を弱める条件になる。
下振れケース:局所的な懸念が利益・信用全体へ広がる。 調達条件の悪化や案件中止、信用損失の増加が重なれば、AI関連だけの問題ではなくなる可能性がある。金利・ドルが再上昇し、金融・不動産・消費関連もそろって広域指数に劣後する場合は、共通の資金負担を主軸に戻す。一方、金利が低下したまま信用悪化と株安が広がるなら、焦点は需要と利益の弱さへ移る。
読み直しのきっかけ: 半導体の継続的な相対回復と利益見通し維持、または借り手の悪化・案件中止と複数業種の継続的な劣後が重なること。金利や株価の単発の反発より、企業説明と複数資産の反応が同じ方向へそろうかを重視する。
---
制約事項
- 東京・韓国は終値を説明する市況本文、業種・銘柄別寄与、売買代金が不足している。欧米半導体売りや政策発言が当日の指数下落へ及ぼした寄与は確認できない。
- 米5年・10年・30年の表値はCBOE日次系列による代用で、米国債の実取引の公式終値ではない。為替はNY17時の価格バー始値であり、公式清算値ではない。
- ドル円はYahoo由来の台帳値158.29円と、ロイター市況本文の終盤値158.33円で観測時点・系列が異なる。表には台帳値を採用した。台帳に許容幅を超える食い違いの記録はない。
- 欧米の業種系列は記事が言及する業種指数と構成が同一とは限らない。米2年、欧州国債、日本10年、TOPIX、金、原油には表掲載可能な水準と前日比がそろっていない。
- CXMTの技術進展は報道に基づき、実際の量産能力や顧客採用は未確認。AI投資、競争、銀行決算などの株価への寄与率も分離できない。
- 図版は本レポートには含まれていない。今回の委譲範囲は指定された生成済み入力に基づく本文執筆・保存であり、図版生成を行っていないため。