【2026/10/14】AI需要は強くても、資金調達と投資回収への警戒が株式・社債に広がる
2026/10/14 NY引けベース
10月14日の焦点は、AI需要の失速よりも、その需要を利益と返済原資へ変える条件の厳しさだった。ASMLが強い需要を示す一方、米CPIの上振れで追加利上げ観測が強まり、借入依存度の高いAI企業では株式に加えて社債にも売りが及んだ。欧州株高と米長期利回り低下も併存しており、世界一律のリスク回避より、企業の収益構成と資金調達構造による選別が一段深まったと読む。
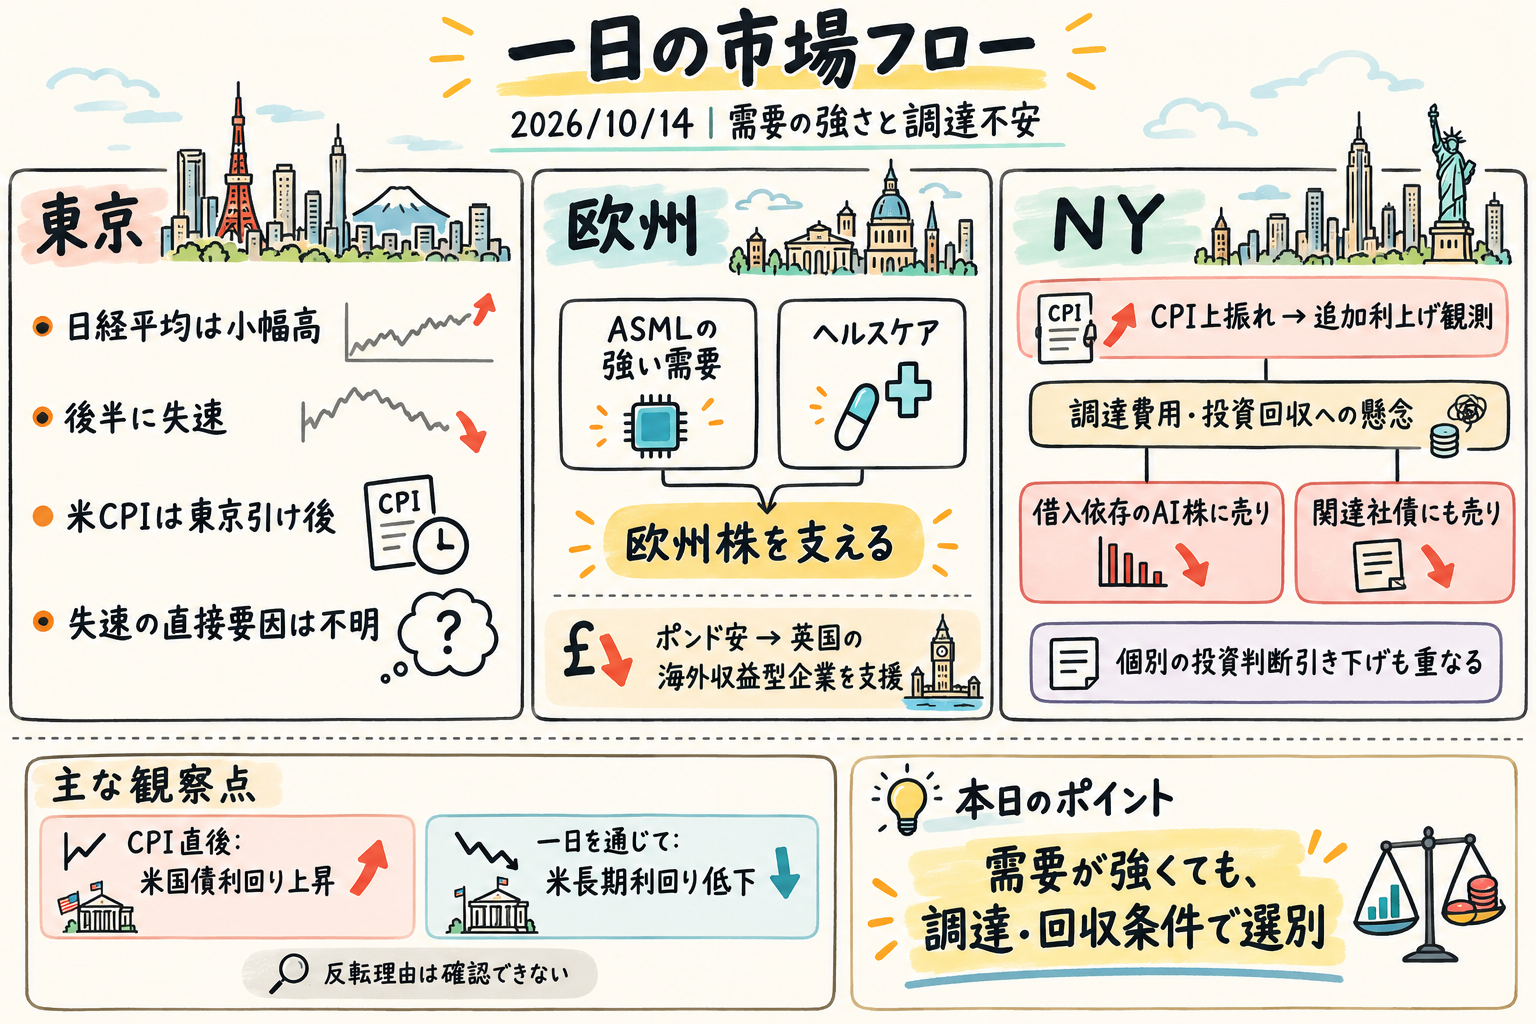
今日の結論
- 昨日の論点の答え合わせ: 半導体の広域指数に対する劣後継続は的中。相対回復の条件は成立せず、CPI後の金利・ドルの同時上昇や、借り手全体への信用悪化の波及は未確定だった。
- 需要と評価の分離が鮮明になった。 ASMLの受注見通しが改善しても、SOX半導体はS&P500を大きく下回った。関連社債への売りは、懸念が株式の評価だけに収まらなかったことを示す。
- 政策見通しと長期金利は同じ方向ではなかった。 CPI後には利上げ観測が強まったが、米長期利回りの一日を通じた変化は低下。長期金利の上昇だけで当日の株安を説明するのは難しい。
- 欧州高には固有の支えがあった。 ASMLとヘルスケア、英国ではポンド安による海外収益型企業への支援が働いた。米AI企業の調達不安が解消したことを意味しない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 67,862.92 | +0.13% |
| ストックス600 | 637.95 | +0.46% |
| DAX | 25,320.84 | +0.24% |
| CAC40 | 7,874.44 | +0.60% |
| FTSE100 | 10,730.33 | +0.75% |
| S&P500 | 7,718.94 | −1.11% |
| ダウ | 51,621.48 | −0.09% |
| ナスダック | 26,692.87 | −1.88% |
| ラッセル2000 | 2,729.53 | −1.93% |
| SOX半導体 | 11,684.38 | −4.30% |
| 米5年 | 4.992% | −1.5bp |
| 米10年 | 5.190% | −2.7bp |
| 米30年 | 5.525% | −3.8bp |
| ドル円 | 158.29 | ±0.00% |
| ユーロドル | 1.1159 | −0.41% |
| ポンドドル | 1.3192 | −0.44% |
市場の読みはどこで変わったか
1. 東京――米国の結果を遡って当てはめられない
日経平均は小幅高だった。ただし、日中は前半に上昇した後、後半に失速している。この失速を直接説明する材料は確認できず、米国と同じ資金調達不安が東京株全体を動かしたとまでは読めない。米CPIの結果報道は東京引け後であり、東京の値動きの原因にはならない。
AI投資の資金面への警戒は、すでにSoftBankの大型ジャンク債発行をめぐる報道にも表れていた。高い調達利回りと投資集中に対し、投資家は成果が出るまでの時間を厳しく見ている。経営側は、値上がりを期待する資産を売らずに保有するための借入だと説明した。これは当日のCPIで新たに生じた問題ではなく、米国で後に強まる回収・調達負担の論点につながる背景だった。
東京については、指数の小幅高からAI投資全体への安心感を読み取る根拠も薄い。TOPIXや業種別寄与、市場の広がりを示す情報がなく、韓国も比較可能な確定終値がない。東京と米国の違いを判断するには、翌セッションで半導体関連と広域指数の相対反応がどう変わるかが手掛かりになる。
2. 欧州――需要の強さと海外収益が株価を支える
欧州では、ASMLがAI需要の失速懸念を和らげた。顧客の装置発注への関心は強く、既存の能力増強計画だけでは需要に十分対応できないとして、追加増産を検討している。欧州株を支えたのは、この具体的な需要見通しとヘルスケア株だった。装置を供給する側には、投資継続が事業機会として映っている。
英国では、米インフレ上振れを受けたドル高とポンド安が、ヘルスケアや生活必需品など海外収益の大きい業種を支えた。一方、鉱業と銀行は弱かった。FTSE100の上昇は、企業の収益構成によって為替変動の作用が変わる例であり、国内景気の全面改善を示すものではない。
実体経済と費用の制約は残る。ドイツ経済省は、エネルギー高、不確実性、資金調達コストによって成長の勢いが弱まった可能性を指摘した。欧州大企業の調達先多様化などが過去より耐性を高めたという運用担当者の見方もあるが、高価格が続く負担まで消えたわけではない。欧州高は、需要と収益構成による支えが、その日の警戒材料を上回った結果と読む。
3. NY――CPIからAI投資の資金面へ焦点が移る
米CPIは前月比0.6%、前年同月比3.7%上昇した。ガソリン高が主因である一方、エネルギー以外にも物価圧力が広がり、追加利上げ観測が強まった。シティも年内の追加利上げを見込まない予測を変更し、12月利上げを予想した。変わったのは政策の見通しであり、利上げ決定そのものではない。
発表後の反応では米国債利回り上昇と株価先物への下押しが伝えられ、その後の米国市場では借入費用に敏感なAI企業への売りが目立った。巨額の設備投資を必要とする企業で、調達費用と投資回収への懸念が強まり、関連社債にも売りが及んだ。サーバーメーカーへの投資判断引き下げも重なり、半導体の劣後が際立った。
小型株も大きく下げたため、弱さは半導体だけに閉じていない。ただしダウの下げは限られ、全業種が同じ理由で売られたとの証拠もない。ベージュブックは燃料費などによる物価圧力を示し、グールズビー総裁もCPIとサービス物価を懸念したが、これらは先に始まった株安の発端ではなく、物価警戒を補強する材料だった。
最も強い別解は、一時的なCPIショックと個別の投資判断変更が売りを増幅しただけで、AI投資の資金調達構造に持続的な変化はない、というものだ。ASMLの需要の強さと米長期利回りの前日比低下は、この別解を支える。それでも本日は、借入依存度と回収懸念が社債売りにまで結び付いた点を重く見る。持続性の判定は、次の株式・社債の相対反応に残る。
クロスマーケット分析
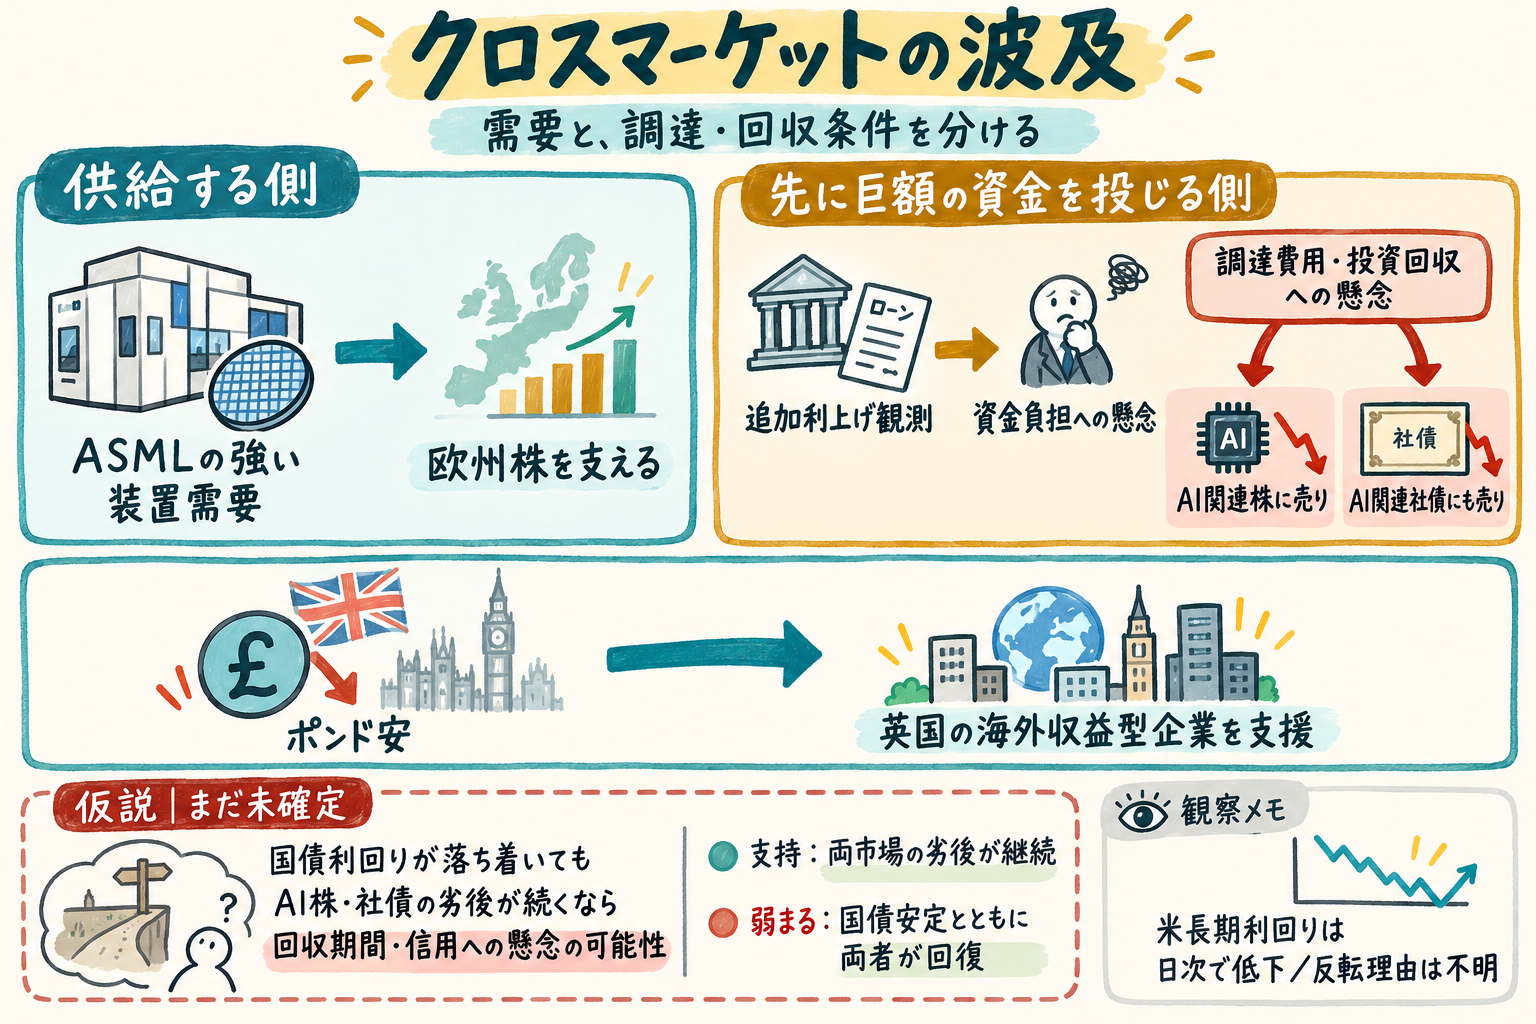
需要から利益・返済までの距離が問われる
ASMLの装置需要、AEPのGoogle向け電源投資、日本が資金を提供するニューヨーク州の半導体工場計画は、投資需要の継続を示す。これに対し、借入で設備を整え、将来の収入から返済する企業では、利上げ観測が資金負担への懸念を強めた。同じAI投資でも、受注する企業と先に巨額の資金を投じる企業では、市場が評価する条件が違う。
引け後の報道では、CoreWeaveのCEOが従業員向けメモで、受注残が債務を十分支えられ、競合の資金調達難が自社評価にも波及していると説明したことが伝えられた。これは会社側の対抗説明であり、返済能力が外部から確証されたこととは異なる。需要の規模に加え、資金確保と契約履行がどこまで具体化するかが、株式と社債に共通する確認点になる。
政策不安と国債利回りの低下が併存する
CPI直後の利回り上昇に対し、一日を通じた米長期利回りの変化は低下だった。その間の反転理由を説明できる材料は確認できない。CPI前に出たボウマン副議長の待機姿勢も、結果を受けて慎重になった発言としては使えない。政策金利の予想、長期国債の価格、企業の借入条件は、それぞれ別に観察する必要がある。
仮説として、国債利回りが落ち着いてもAI社債と株式の弱さが続くなら、投資家が無リスク金利以上に回収期間や信用を懸念している可能性がある。次セッションから今週にかけて両市場の劣後が続けばこの読みを支持し、国債安定とともに両者が回復すれば弱まる。本日は同時刻の比較や信用スプレッドがなく、この仮説の決着には至っていない。
ドル高は、欧州企業には別の作用を持つ
ユーロとポンドは対ドルで下落したが、ドル円は表示上ほぼ横ばいだった。ドル高を全通貨に同じ強さで広がった現象と見るのは適切でない。英国では、海外収益の大きい企業へのポンド安の支援が確認され、米国の資本集約型企業への警戒と併存した。
したがって、欧州株高を米国株の回復予告と読むには、ASMLの強い需要が他社の利益見通しや資金確保に届く証拠が必要になる。装置需要への評価が米半導体株とAI社債の回復へ広がれば、地域差より需要の強さを重く見る読みへ変わる。欧州だけが強く、借入依存企業の弱さが残れば、収益構成による選別という解釈が残る。
エネルギーの制約は供給量と企業行動に及ぶ
原油については、サウジでの攻撃や船舶へのリスクが供給混乱への懸念を強めた。IEAはディーゼル不足が2027年にも続くと見込み、Edisonではカタール産ガスの供給不透明感から、EDFによる持分売却計画が保留された。燃料問題は価格だけでなく、代替調達や企業の長期計画にも関わっている。
この供給不安は、CPIの燃料要因やベージュブックの費用圧力と合わせ、物価警戒が簡単には消えない理由になる。ただし当日の攻撃が過去の月のCPIを生んだわけではない。ロシア産ディーゼルの供給増と欧州の備蓄放出は緩和要因になり得るが、効果は実際の追加供給量と放出速度に左右される。アラムコの被害説明も一致せず、生産停止を示す確かな情報はない。
資産別の意味
| 資産 | 方向 | 裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株 | 日経平均は小幅高 | 後半の失速を直接説明する材料は確認できない | 業種別寄与がなく、米CPIへの遡及的な帰属はできない |
| 欧州・英国株 | 主要指数は上昇 | ASML、ヘルスケア、英国の海外収益型業種へのポンド安の支援 | 業種別の寄与幅は不明 |
| 米国株 | 半導体・AI関連が劣後、小型株も下落 | 利上げ観測、借入費用と投資回収への懸念、個別の投資判断引き下げ | 全業種への一様な売りを示す材料はない |
| 米国債 | 長期利回りは前日比低下 | CPI後の反応では上昇が報じられたが、日次では低下 | 反転理由は確認できない |
| 為替 | ユーロ・ポンドは対ドル下落、ドル円はほぼ横ばい | 米CPI後のドル買いと、その後の上げ幅縮小 | NY17時基準/別の日次集計は、ドル円158.29・±0.00%/158.32・−0.12%、ユーロドル1.1159・−0.41%/1.1204・+0.40%、ポンドドル1.3192・−0.44%/1.3257・+0.36% |
| AI関連社債 | 売りが波及 | 調達費用と投資回収への懸念 | 銘柄別価格とスプレッドの変化幅は示されていない |
| 米銀行株 | 軟調との報道 | BofAの利益減少など | 制裁対応引当は借り手の貸倒損失とは異なる |
| 原油 | 供給懸念による上昇との報道 | 施設・船舶への攻撃リスク | 確定終値・騰落率はなく、主要指標表には未掲載 |
銀行決算は、AI社債への警戒と金融全体の信用悪化を区別する材料になる。BofAの減益には制裁対応の引当があり、Morgan Stanleyでは株式取引とM&A助言が利益を支えた一方、債券取引は減少した。主要行の保有債券の未実現損失増加も報じられたが、これらは借り手全体の返済能力悪化を直接示していない。
明日のWatch points
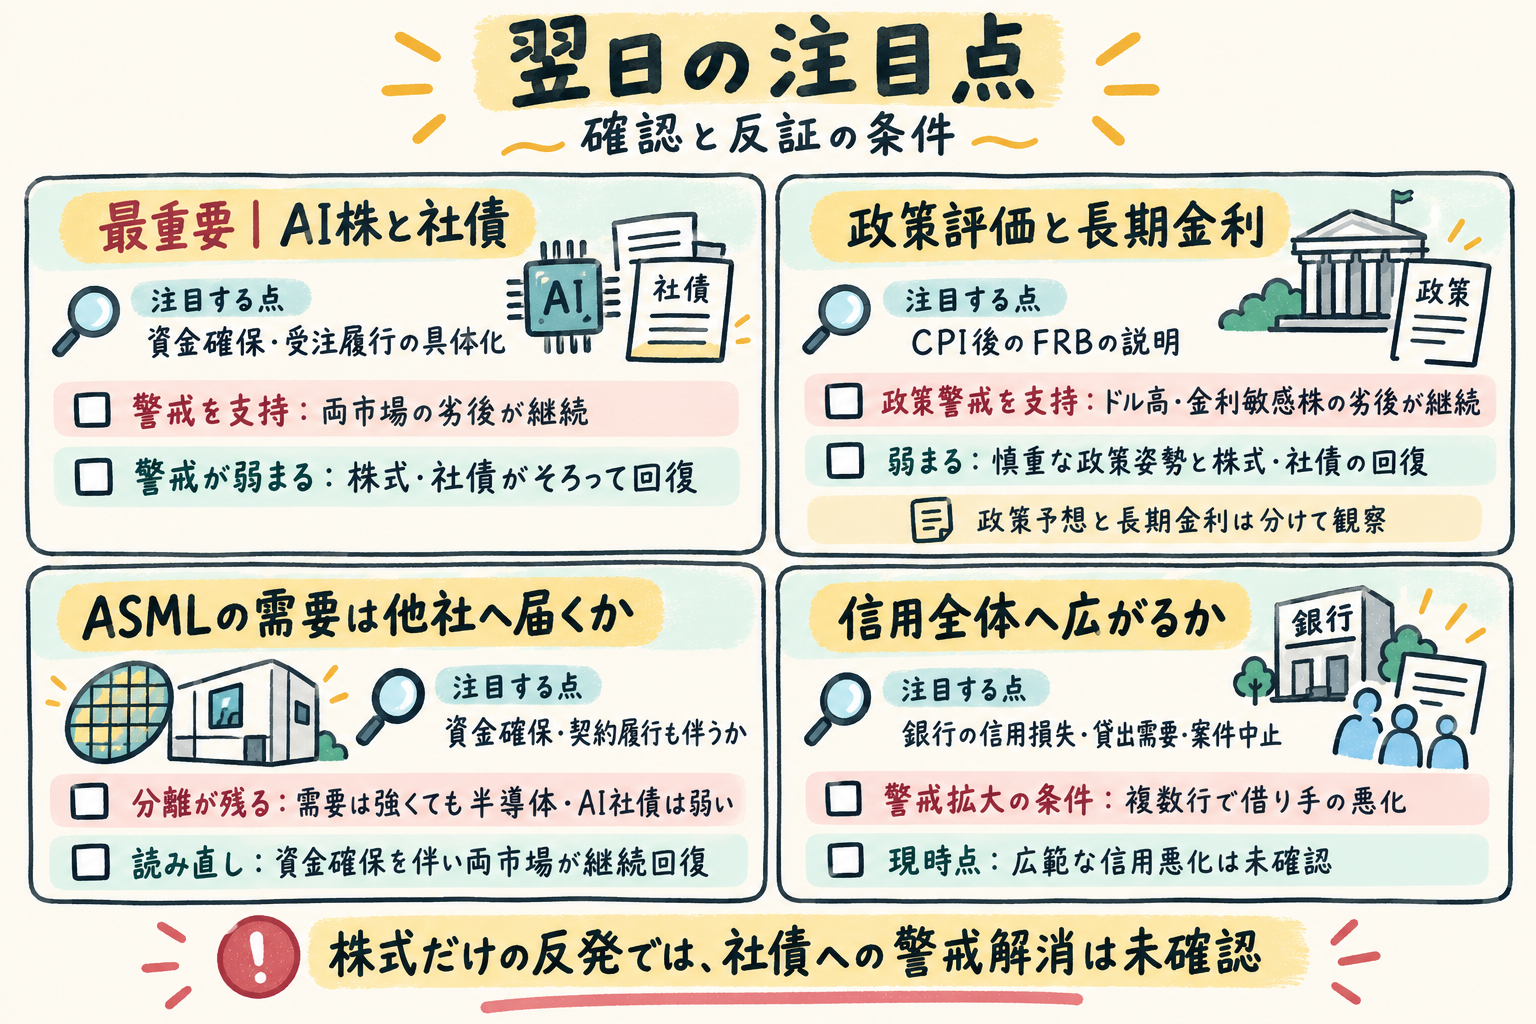
最重要
1. AI株と社債がそろって回復するか。 次セッションから今週、借入依存度の高い企業の両市場が広域市場に対して劣後し続ければ、調達・回収への警戒が残る。CoreWeaveなどの説明が、資金確保と受注履行の具体化を伴い、株式・社債の双方が回復するなら、一時的なCPIショックという別解を重く見る。
2. CPI後の政策評価と長期金利を分けて追う。 グールズビー総裁の物価懸念に続き、結果後のFRBの説明が追加引き締めを支持するかを見る。ドル高と金利敏感株の劣後が続けば政策警戒を支持し、慎重な政策姿勢と株式・社債の回復が重なれば弱まる。シティの12月利上げ予想は、政策決定との距離を測る比較材料になる。
その他
- ASMLの強い需要が他社へ届くか。 今週の企業説明と相対株価で、受注の強さに資金確保・契約履行が伴うかを確認する。需要の説明だけが強く、半導体とAI社債の弱さが残るなら、需要と回収条件の分離は解消していない。
- IEA会合とディーゼル備蓄の放出速度・追加性。 IEA会合に向け、欧州の放出が短期間の実供給増につながるか、既発表分との重複がないかが焦点。船舶の通航、実出荷、配送費の改善が伴えば、IEAが指摘する長期化リスクを弱める材料になる。
- 銀行の利益の質と借り手の状態。 制裁費用・取引収入の変化とは別に、信用損失、貸出需要、案件中止の説明を見る。これらが複数行で悪化して初めて、AI周辺の警戒が広範な信用問題へ広がる読みが強まる。
- EU首脳による対中貿易・追加措置の協議。 EU首脳は、中国との貿易関係と追加措置の必要性を協議する予定だ。ハイブリッド車の合意後も、欧州委員会は他分野の不均衡と市場アクセスを問題視している。追加措置か対話継続かは、欧州企業の競争環境を読む次の材料となる。
先行きシナリオ
ベースケース:需要は続き、調達・回収条件による選別が残る。 ASMLなどの需要の強さと、借入依存企業への慎重姿勢が併存する展開を中心に考える。次セッションから今週、AI社債と株式の劣後が続く一方、銀行の借り手全体の悪化が確認されなければ、本日の読みと整合する。長期金利の低下だけでは、企業ごとの回収不安が解消したとは言えない。
上振れ・緩和ケース:政策警戒が和らぎ、需要の強さが評価へ戻る。 CPI後の政策説明が急な引き締めへの不安を弱め、企業が資金確保と受注履行を具体的に示す場合だ。AI社債が落ち着き、半導体株も広域指数に対して継続的に回復すれば、一時的ショックという別解の比重を高める。株式だけの反発では、社債に及んだ警戒の解消はまだ確認できない。
下振れケース:個別の調達不安が広範な信用悪化へ広がる。 資金調達難や案件中止に、銀行の信用損失増加が重なり、複数業種の劣後が続く場合は、企業間選別という読みを改める必要がある。国債利回りが下がっても企業社債と株式の弱さが深まるなら、その低下は安心材料になりにくい。現時点では、この条件全体は成立していない。
読み直しのきっかけは、資金確保・契約履行を伴うAI社債と株式の継続回復、または案件中止・信用損失増加を伴う複数業種への弱さの拡大である。前者なら持続的な調達不安という読みを弱め、後者ならAI周辺の選別から信用全体への警戒へ軸を移す。
制約事項
- 日経平均と欧州株指数は、完了した通常取引の最終30分足による代用値であり、公式の日次終値ではない。米5年・10年・30年利回りはCBOE日次系列による代用値。為替はNY17時の価格バー始値で、公式清算値ではない。
- 為替は集計基準で差がある。主要指標表が使うNY17時基準では、ドル円158.29・±0.00%、ユーロドル1.1159・−0.41%、ポンドドル1.3192・−0.44%。別の日次集計では、それぞれ158.32・−0.12%、1.1204・+0.40%、1.3257・+0.36%となっている。とくにユーロとポンドは前日比の方向が異なり、両系列を同じ基準の終値として扱えない。
- 東京の業種別内訳、韓国の確定終値、AI社債の個別価格・スプレッドは不足している。米長期利回りがCPI後の上昇から日次低下へ至った理由も、今回の材料からは確認できない。
- 原油と金は主要指標表の掲載条件を満たす確定値がない。欧州国債と米2年も対象日の確定終値としては使用していない。
- 図版は本レポートには含まれていない。図版の生成・独立確認の完了と、規約上の省略条件の成立は確認できていない。