【2026/10/15】AIの信用不安は残るが、欧米株は他の収益源を選び始めた
2026/10/15 NY引けベース
市場の読みは、AI関連の弱さを市場全体の弱さと重ねる段階から、他の収益源を選ぶ段階へ進んだ。アジアの下落と半導体の劣後にはAI投資の採算・信用への警戒が残る一方、欧米の広域株価指数は反発した。主軸は全面的なリスク回避よりも、AIから他業種への選別の広がりにある。次に確かめたいのは、指数の反発がAI企業の資金調達条件の改善まで届くかだ。
今日の結論
- 昨日の論点の答え合わせ: AI需要の強さだけでは調達・回収不安が解けないという読みは継続。ただし、AI株と社債の同時回復は未確定で、前日のドル高・金利敏感株劣後という組み合わせも当日は成立しなかった。
- 米国ではS&P500と小型株が反発する一方、半導体と情報技術は前日比下落。ヘルスケアに加えて一般消費財、金融、素材も上昇し、買いは防御的な業種だけに限られなかった。
- 欧州でも好決算とヘルスケアが指数を支えたが、テクノロジーは劣後した。アジアの弱さが欧米の全面安へ連鎖する展開にはならなかった。
- AI企業の信用保護費用上昇に、データセンター関連企業の調達延期が重なる。株式の場中回復だけでは、設備投資を支える資金と収益への懸念は解消していない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 64,485.02 | −4.81% |
| ストックス600 | 640.16 | +0.38% |
| DAX | 25,382.62 | +0.33% |
| CAC40 | 7,934.70 | +0.78% |
| FTSE100 | 10,840.35 | +1.08% |
| ユーロ・ストックス50 | 6,168.26 | −0.36% |
| S&P500 | 7,744.06 | +0.33% |
| ダウ | 52,177.69 | +1.08% |
| ナスダック | 26,713.03 | +0.08% |
| ラッセル2000 | 2,767.27 | +1.38% |
| SOX半導体 | 11,581.21 | −0.88% |
| 米5年 | 4.899% | −9.3bp |
| 米10年 | 5.089% | −10.1bp |
| 米30年 | 5.429% | −9.6bp |
| ドル円 | 157.96 | −0.21% |
| ユーロドル | 1.1218 | +0.53% |
| ポンドドル | 1.3266 | +0.56% |
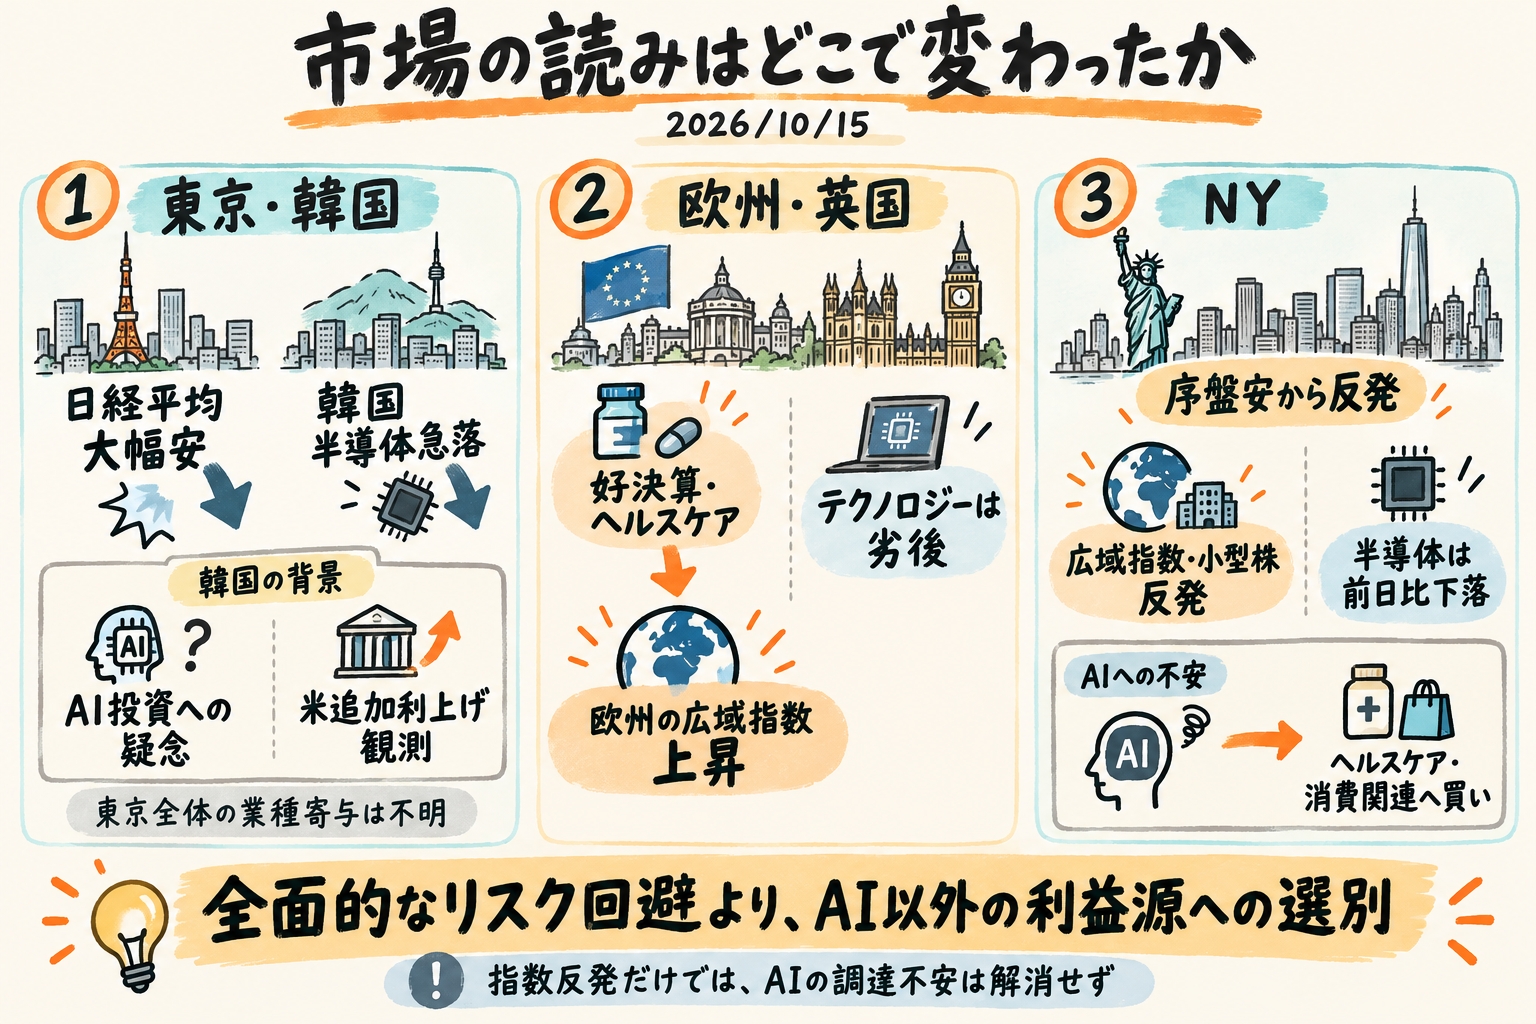
市場の読みはどこで変わったか
1. 東京・韓国:AI警戒が強い局面、東京の下落要因には余白
東京では日経平均が大幅に下落し、前半に下げた後も安値圏で推移した。韓国でも半導体株が急落し、取引中にサーキットブレーカーが発動された。韓国の売りの背景には、前日の強い米インフレ指標を受けた追加利上げ観測と、世界的なAI投資ブームへの疑念があった。
ここでの読みは、半導体需要の強弱だけでは市場の不安を説明できなくなっている、というものだ。金利と設備投資の回収条件が同時に問われれば、需要拡大の恩恵を期待されてきた企業にも厳しい評価が向かう。もっとも、東京にはTOPIXや業種別寄与の裏付けがなく、日経平均の下落全体のうちAI信用不安が占める範囲は分からない。韓国で明示された要因を東京のすべての銘柄へ広げる根拠はない。
日銀の小枝淳子審議委員は、物価上振れリスクを踏まえ、利上げに過度に慎重になるべきではないと述べた。これは国内の政策条件を考えるうえで重要だが、当日の株安への寄与は示されていない。日本の生保による資金還流も緩やかな動きが想定され、外国債券の広範な売却と円への転換が起きているとの説明はない。翌日の東京を見る際も、海外AI株、国内金融政策、円相場の経路を分けて追う必要がある。
2. 欧州・英国:好決算が受け皿となり、アジアの弱さを引き継がず
欧州ではストックス600が上昇し、ドイツ、フランス、英国の主要指数も値上がりした。好決算とヘルスケアへの買いが支えとなり、エリクソンには予想を上回る決算が追い風となった。一方、半導体関連には米追加利上げとAI投資の資金調達費用への懸念が残った。
業種の差がこの反応をよく示す。欧州通信は前日比2.35%上昇したが、テクノロジーは1.46%、銀行は0.93%下落した。テクノロジーは場中に持ち直しても前日比では弱い。市場全体への買い戻しと、AI関連の相対的な弱さは同時に成立していた。欧州の反発は、懸念が消えた証拠よりも、個別企業の利益を評価する余地が残った証拠として読む。
英国では予想外のGDP増加とドル安がポンドを支えた。製造業が単月の成長を支え、コンピュータープログラミングの拡大も成長材料となった。ただし、強い活動は英中銀の政策判断にも影響し得るうえ、エネルギー費用と高金利は家計・企業に負担を残す。FTSE100とポンドがともに上昇した当日は、ポンド安による海外収益の押し上げという説明では捉えられない。
3. NY:序盤安から反発したが、半導体の劣後は残った
米国株は序盤の安値から回復した。ダウとラッセル2000の上昇がナスダックを上回り、S&P500も反発した。AI関連への不安を受け、ヘルスケアや消費関連へ買いが移ったことが米株総括で説明されている。アジアの急落を、そのまま世界共通の引けの姿へ延長する読みはここで修正が必要になった。
米ヘルスケアは1.86%、一般消費財は1.71%、金融は1.38%、素材は1.79%上昇した一方、情報技術は0.65%下落した。防御的な企業が選ばれた面はあるが、小型株や消費関連、素材の反発まで含めると、資金の受け皿はより広い。全面的な退避よりも、AI以外の利益源への選別を重く見る理由がここにある。
この読みへの最も強い別解は、長期金利とドルの低下を受けた広範な買い戻しが始まり、半導体は出遅れていただけ、というものだ。実際、SOXも場中には持ち直した。半導体が一日中売られ続けたわけではない。それでも終値では広域指数への劣後が残り、信用保護費用上昇と調達延期も確認された。当日は選別を主軸に据え、半導体と信用の継続回復を、その読みを弱める条件とする。
クロスマーケット分析
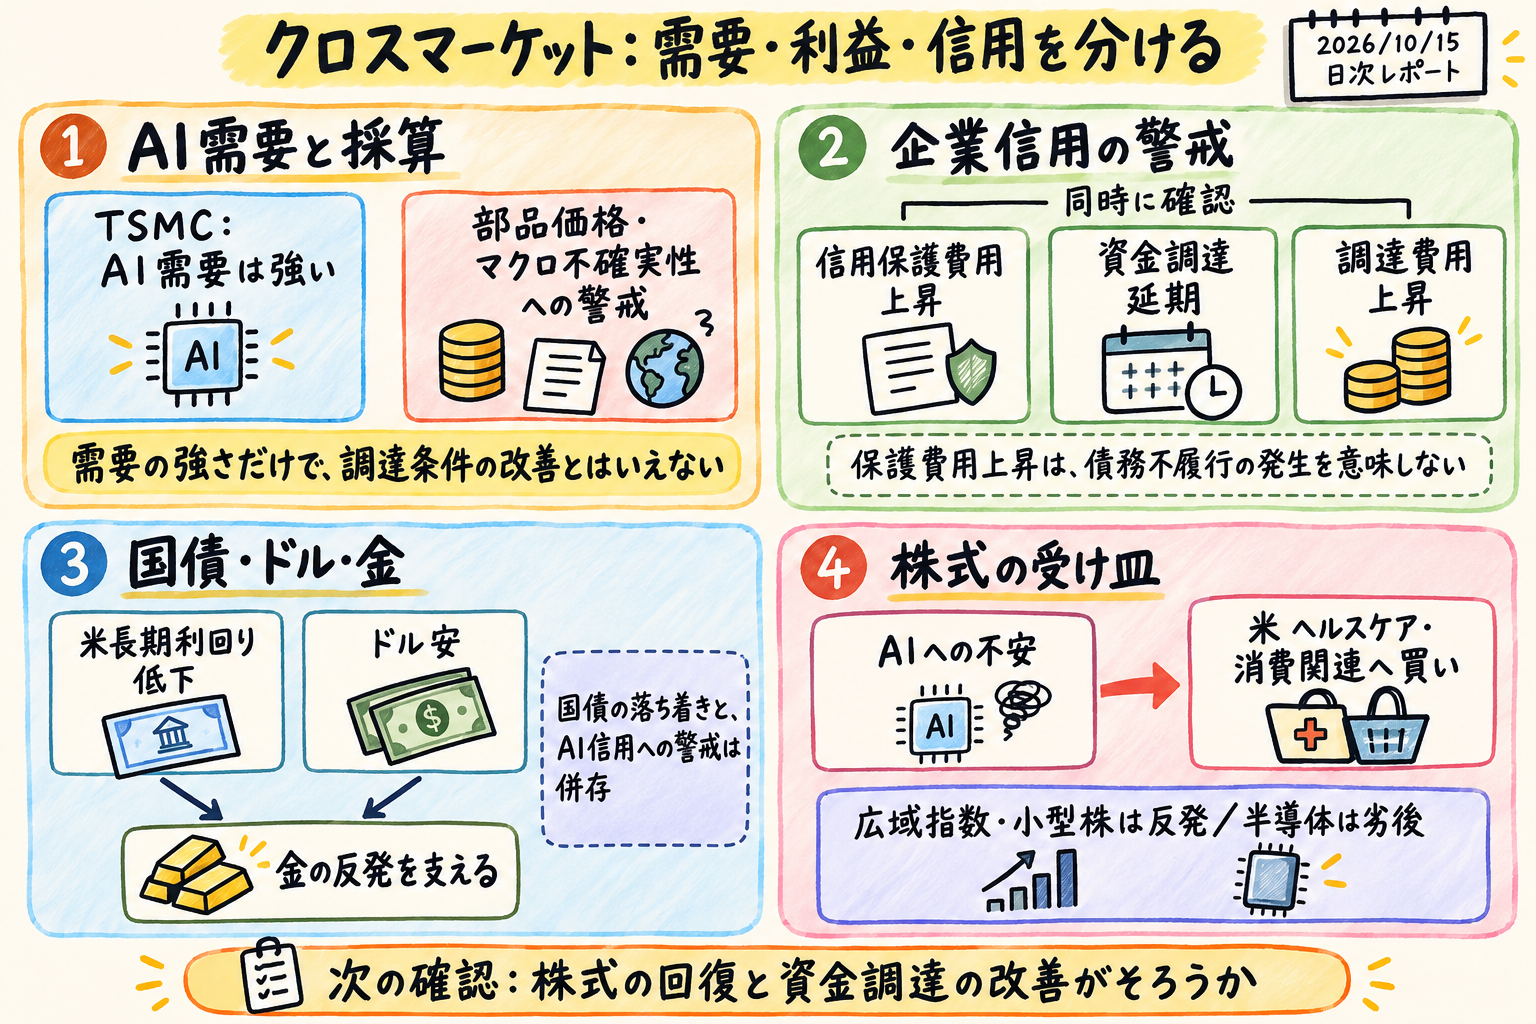
需要の強さから、利益と回収条件へ
TSMCはAI需要を背景に最高益を更新し、需要減速の兆候はないと説明した。一方、部品価格の上昇やマクロ経済の不確実性が、価格に敏感な最終市場を圧迫しているとして、先行きには慎重だった。需要が消えたという説明とは異なり、需要があっても利益見通しを強められるとは限らない、という緊張がある。
同じ問題はAIの利用側にも見える。フィグマはAI利用を増やすため利益率への負担を受け入れており、利用拡大と費用増加が並行している。半導体の販売機会、利用企業の利益、設備投資の回収は、それぞれ別の確認事項だ。TSMCの強い需要説明だけで、データセンター企業の借入条件まで改善したとはいえない。
今後、需要の強さが顧客の資金確保と利益見通しの改善へつながるなら、半導体の相対回復を伴う可能性がある。需要説明が続いても調達延期や利益見通しの引き下げが増えるなら、採算を選別する読みが支持される。前日のASMLを巡る論点も、この接続を確かめる課題として残る。
信用保護の需要増加から、投資の選別へ
AI関連企業の債務不履行に備える保険、CDSの費用が上昇し、多額の債務を抱えるデータセンター事業者には強い圧力がかかった。さらに、資金調達の延期や調達費用の上昇も報じられた。株式の評価変動に加え、投資を実行するための資金調達にも懸念が現れている。
ただし、CDSは取引の少ない銘柄では小規模な売買でも価格が大きく動く。保護費用上昇は実際の債務不履行の発生を意味せず、ヘッジの集中が値動きを増幅した可能性も残る。それでも調達延期という実務上の変化が重なるため、信用保護費用だけの一時的な揺れとして片付けるのも早い。
データセンター投資全体が止まったわけではない。長期契約と安定収入を持つ運営会社と、リスクの高い新興クラウド事業者の間で選別が進む、という専門家の見方は当日の株式市場の差とも整合する。次に必要なのは、会社側の需要説明に加え、資金確保と契約履行の具体化だ。
国債利回りの低下と、企業信用の警戒は併存する
米長期利回りとドルは低下した。金の反発も、ドル安と米利回り低下に支えられたと説明されている。強い米物価指標が出ても、FRB当局者の慎重な発言が直近会合での利上げ観測を抑えた。一方、UBSはインフレを理由に引き締め長期化へ予想を変更しており、政策警戒が一様に後退したわけではない。
ここで区別したいのは、国債の利回りと企業が実際に資金を借りる条件だ。国債が落ち着いても、投資家が事業の回収可能性に不安を持てば、AI企業の信用への警戒は残り得る。国債と企業信用の反応の差を確かめることが、当日の買い戻しがどこまで続くかを読む手掛かりになる。
これは次の取引で検証する仮説でもある。国債の安定にAI信用保護費用の低下と半導体の相対回復が伴えば、一時的な金利ショックだったという別解が強まる。国債が落ち着いても両者の弱さが続くなら、企業固有の採算・回収条件を重く見る読みが支持される。
備蓄放出から物価緩和への間に、輸送の壁がある
IEAは既に約束した緊急備蓄放出の残りを加速し、ディーゼルも早期に供給することで合意した。総放出量が当初合意の規模を上回るとの説明がある一方、新規追加放出への明確な確約がないことへの失望も伝えられた。放出の速度と追加性は別の論点だ。
ロシア産ディーゼルの積み込み再開や、サウジアラムコによる欧州向け追加原油の提示は供給面の緩和材料となる。しかし、船舶攻撃、保険料、迂回、船級認証などが輸送能力を制約している。米国が影の船団への制裁を緩めても、通常の商取引へ復帰できる船がすぐ大幅に増えるとは限らない。運賃上昇が燃料から食品・小売価格へ波及する経路も残る。
欧米企業の利益を見るうえでは、供給の約束が実際の到着と配送費低下へつながるかが重要になる。出荷増と運賃低下が重なれば費用圧力の緩和を期待しやすい。積み込みだけが増え、配送遅延と高運賃が続くなら、備蓄政策だけで物価負担が解けるという読みは弱まる。これは当日の株価変動を説明する確定要因ではなく、次の利益環境を測る条件だ。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本・韓国株 | 日本株は大幅安、韓国は半導体急落 | 韓国ではAI投資への疑念と米追加利上げ観測 | 東京全体の業種寄与は不明。日経平均は最終30分足の代用値 |
| 欧州株 | 広域指数上昇、テクノロジー劣後 | 好決算・ヘルスケアの支えとAI調達費用への警戒 | 場中の持ち直しと前日比下落が併存 |
| 米国株 | 広域指数・小型株反発、半導体劣後 | AIへの不安を受けたヘルスケア・消費関連への買い | 防御業種以外にも上昇が広がった |
| 米国債・ドル | 長期利回り低下、ドル安 | 米長期利回りの日次低下の原因は未特定。ドルには米国債利回り低下と株式市場への不安が重し | 米利回りはCBOE指数の代用値。FRBの慎重発言が抑えたのは直近利上げ観測で、日次価格変動との対応は不明 |
| ポンド | 対ドル上昇 | 予想外の英国成長とドル安 | 成長の強さは英中銀の政策判断にも関わる |
| 原油・燃料輸送 | 供給緩和観測と供給リスクが拮抗 | 制裁緩和観測、米在庫減少、船舶攻撃・輸送費上昇 | 原油の確定終値は掲載していない |
明日のWatch points
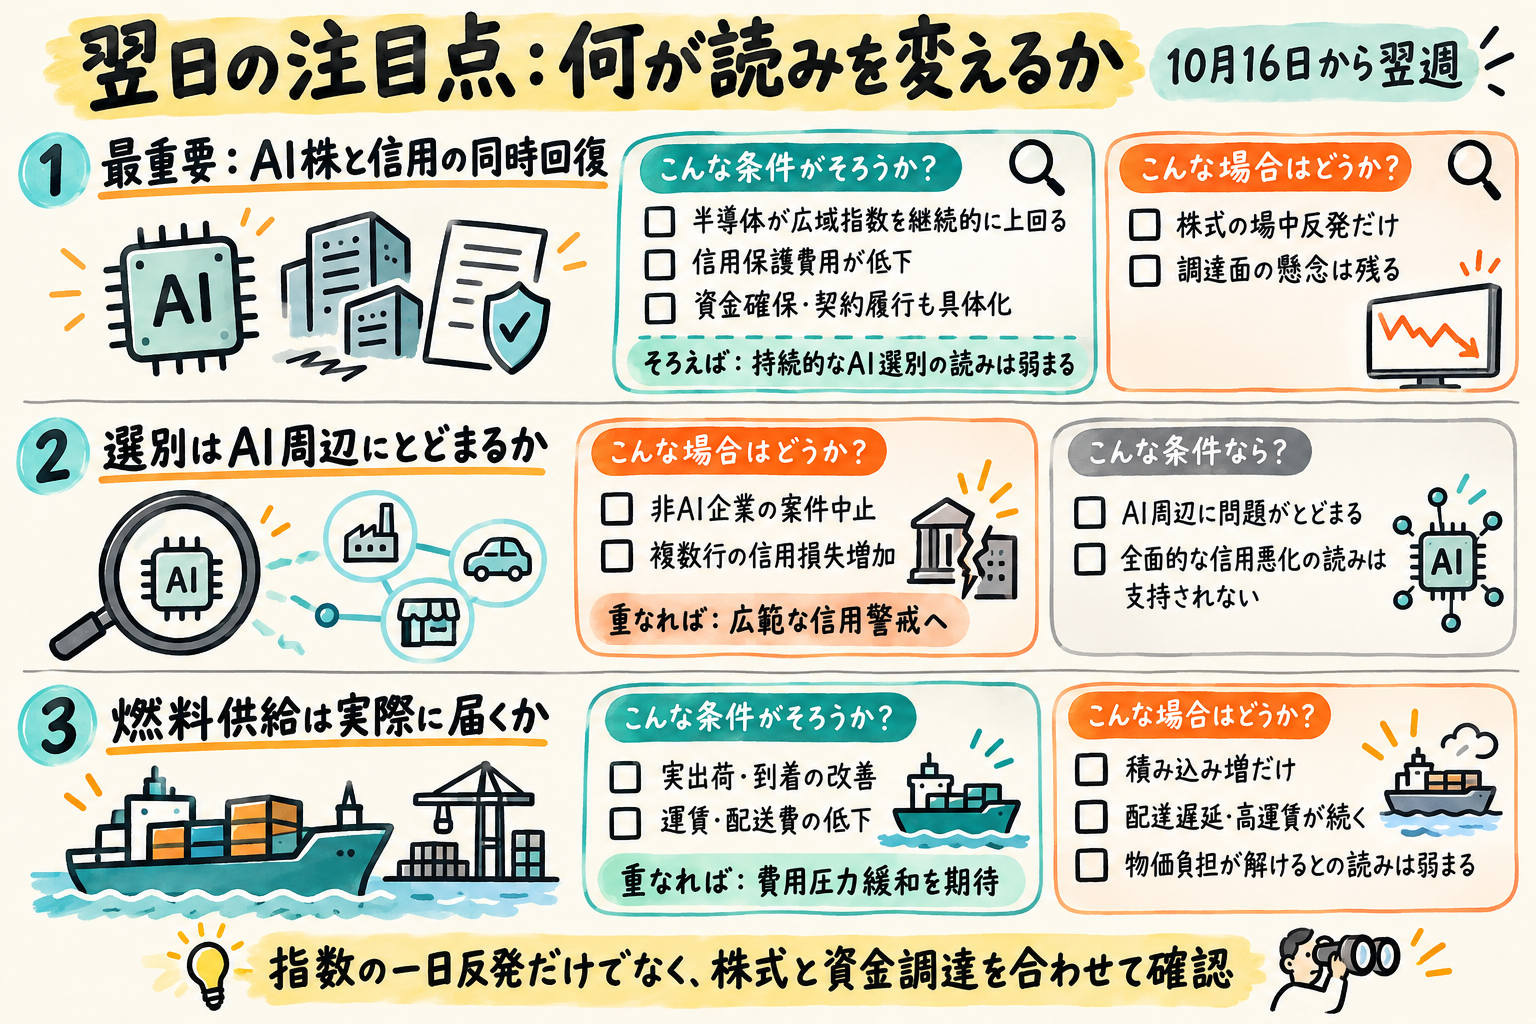
最重要
1. 10月16日から翌週のAI株と信用の同時回復。 半導体が広域指数を継続的に上回り、信用保護費用の低下に資金確保・契約履行が伴うか。そろえば持続的なAI選別という読みは弱まる。株式の場中反発だけなら、調達面の懸念は残る。米国の回復が東京・韓国の半導体関連にも届くかを合わせて見る。
2. 利益と回収条件の具体化。 TSMCが示した需要の強さに、他社の利益見通しや顧客の支払い能力が伴うか。米引け後には、アンソロピックのIPO評価額期待を一部投資家が引き下げているとの報道も出た。次の取引で評価・調達条件を確かめる材料であり、15日の通常取引の下落原因ではない。
その他
- CPI後の政策説明と価格の組み合わせ。 FRBの追加引き締めを支持する説明に、ドル高と金利敏感株の劣後が再び重なるなら、政策警戒を読みへ戻す。銀行の予想変更と実際の政策判断は別に追う。
- IEA放出の実行。 既約束分の加速と新規追加分を分け、実出荷・到着、運賃・配送費の改善を見る。ウクライナによるロシア製油所攻撃もあり、供給再開の持続性が焦点となる。
- 銀行と非AI企業への波及。 米銀行の資本市場業務鈍化やノルデアの借入需要への懸念が、複数行の信用損失増加と非AI案件の中止へ進むか。取引収入の鈍化だけでは、広範な信用悪化とは同じ判断にならない。
- EU首脳会議の具体策。 対中輸入、エネルギー費用、予算を巡る対立が、企業の費用や市場アクセスを変える措置へ進むか。協議継続と実施決定を分けて受け止める。
先行きシナリオ
ベースケース:選別が続く。 AI投資の需要は保たれても、資金調達と利益回収への懸念がすぐには解けず、他業種の決算や収益が株価の受け皿となる展開を中心に置く。半導体の広域指数への劣後とAI信用の警戒が続き、一般消費財・金融などへの買いが保たれるなら、この読みが支持される。
上振れ・緩和ケース:反発がAI関連にも広がる。 具体的な資金確保と契約履行が進み、信用保護費用が落ち着き、半導体が広域指数を継続的に上回れば、当日の動きは持続的なAI回避よりも一時的な金利ショックからの回復だった可能性が高まる。燃料の配送改善と運賃低下も重なれば、企業費用への懸念が和らぐ経路になり得る。
下振れケース:選別から広範な信用警戒へ進む。 調達延期や案件中止が非AI企業へ広がり、複数行の信用損失増加まで重なれば、他業種への逃げ場が保たれるという前提は崩れる。小型株・金融が広域指数に劣後し、企業の調達条件も悪化する組み合わせは、その変化を示す候補になる。これらが重ならずAI周辺に問題がとどまるなら、全面的な信用悪化という読みは支持されない。
読み直しのきっかけ: 半導体の継続的な相対上昇とAI信用改善が同時に確認されるか、逆に非AI企業の案件中止と複数行の信用損失増加が重なるか。指数の一日の反発だけでなく、株式と資金調達の両方の反応で主軸を更新する。
---
制約事項
- 日経平均は、通常取引を終えた最終30分足の値を日次終値の代用として掲載しており、公式の日次終値ではない。
- 米5年・10年・30年の利回りはCBOEの日次利回り指数による代用値であり、米財務省の公式終値ではない。為替はNY17時のバー始値を日次比較の基準としている。
- KOSPI、TOPIX、日本10年、金、WTI原油、ブレント原油は、確定した水準と必要な前日比がそろわないため主要指標表に含めていない。米2年と欧州国債も暫定値のため掲載していない。
- 東京の業種別寄与、AI企業の個別社債価格と広域社債指数の同時比較、投資家別の資金移動額は得られていない。AI信用と株式の回復を同一尺度で判定するには限界がある。
- 図版は本レポートには含まれていない。図版工程の完了、または規約で認められる省略条件の成立は、指定入力から確認できない。