【2026/10/16】AI返済不安で米株の受け皿が縮小、東京・欧州の反発とは分岐
2026/10/16 NY引けベース
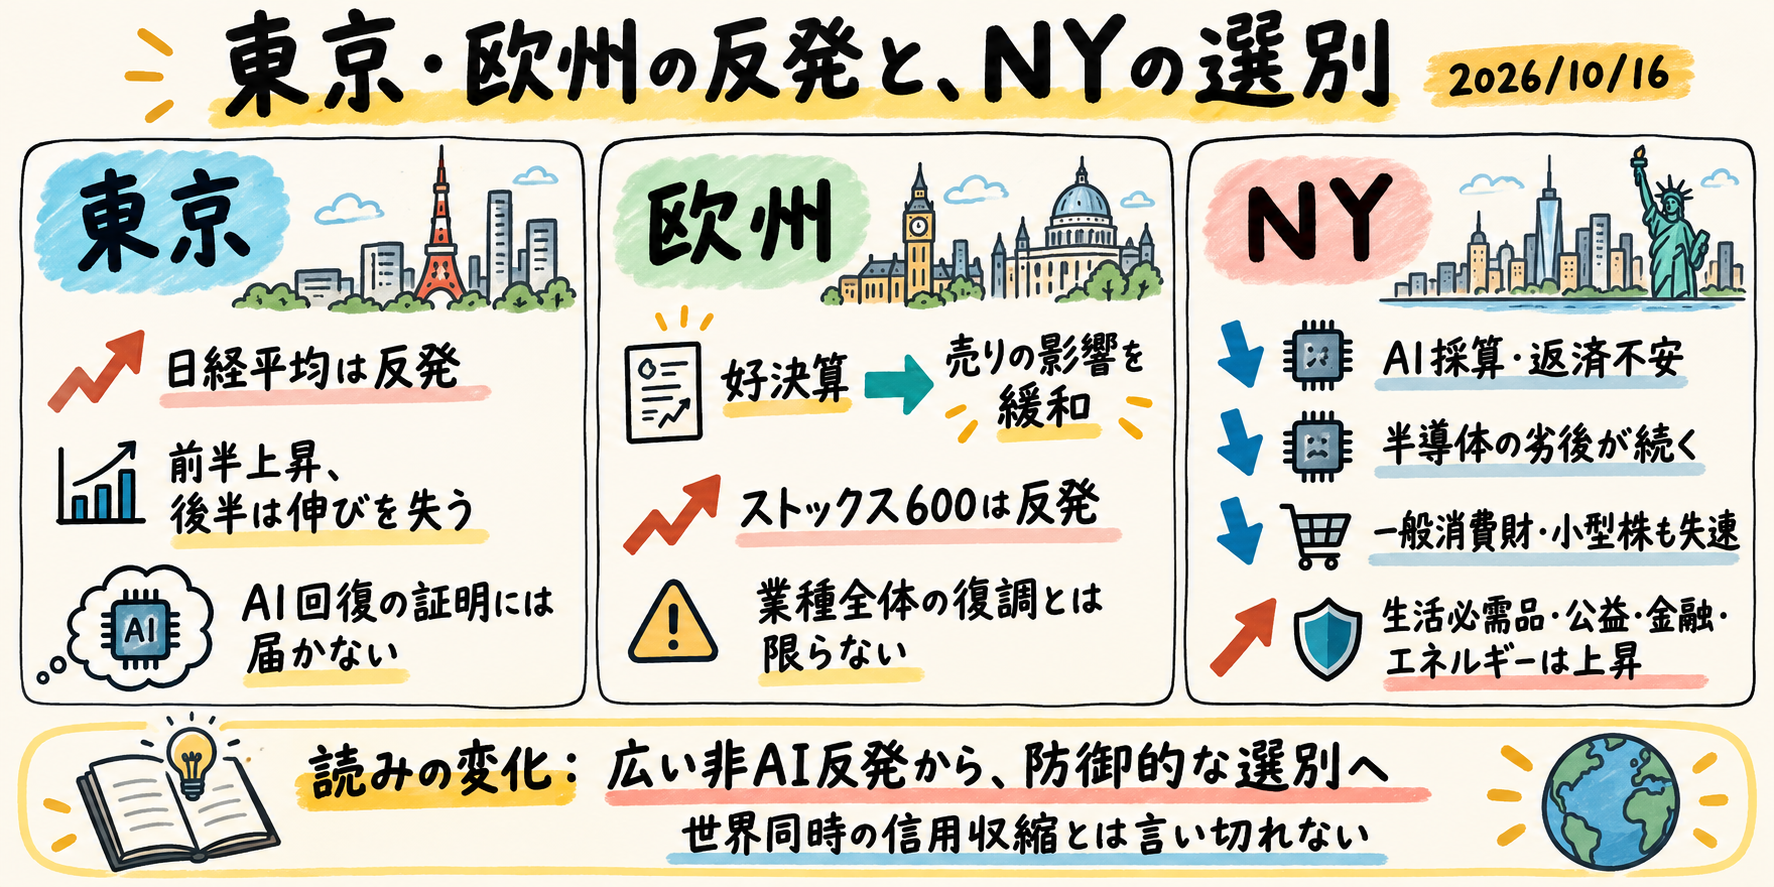
AI投資への警戒は、成長期待よりも「返済までに利益が間に合うか」を問う段階にある。16日は米半導体の下落に加え、前日の受け皿だった一般消費財や小型株も失速した。ただし、金融や防御業種は持ちこたえ、東京・欧州も反発した。米国で買える範囲は狭まったが、世界同時の信用収縮を示す一日ではない。
今日の結論
- 昨日の論点の答え合わせ: AI株と信用の同時回復は未確定。「政策警戒・ドル高・金利敏感株安」の再結合は外れた。一般消費財・小型株への買いも続かず、受け皿の広さは下方修正する。
- 下落の中心はAI周辺。 SOX半導体は−3.83%、米情報技術は−3.02%と、S&P500の−1.09%より弱かった。コアウィーブの株式・社債の週間下落見通しも、株式評価だけでは済まない返済不安を示す。
- 非AIの全面安ではない。 米生活必需品は+1.08%、公益は+1.34%、エネルギーは+2.52%、金融は+0.45%。一方、一般消費財は−0.84%、ラッセル2000は−1.66%で、反発の広がりが後退した。
- 利益を評価する余地は残る。 欧州は好決算がハイテク売りの影響を和らげ、米地銀もAI周辺以外を含む融資需要の底堅さを報告した。これが、広範な信用悪化を主軸に据える読みへの反証となる。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 65,349.89 | +1.43% |
| ストックス600 | 644.74 | +0.72% |
| DAX | 25,622.61 | +0.95% |
| CAC40 | 7,956.70 | +0.28% |
| FTSE100 | 10,881.90 | +0.38% |
| ユーロ・ストックス50 | 6,204.23 | +0.58% |
| S&P500 | 7,659.44 | −1.09% |
| ダウ | 52,002.41 | −0.34% |
| ナスダック | 26,140.03 | −2.15% |
| ラッセル2000 | 2,721.37 | −1.66% |
| SOX半導体 | 11,137.29 | −3.83% |
| 米5年 | 4.899% | ±0.0bp |
| 米10年 | 5.098% | +0.9bp |
| 米30年 | 5.436% | +0.7bp |
| ドル円 | 157.99 | +0.01% |
| ユーロドル | 1.1244 | +0.22% |
| ポンドドル | 1.3329 | +0.48% |
市場の読みはどこで変わったか
1. 東京:反発は確認できても、AI回復の証明には届かない
日経平均は前日の下落後に反発した。日中は前半に上昇した後、後半に伸びを失っている。米国のAI不安が各市場へ一様に売りを広げた、という説明とは異なる姿だ。ただし、国内の業種別騰落や寄与銘柄の情報がなく、半導体が主導した回復か、他業種が支えた反発かは判別できない。
政策面では、日銀の植田総裁が基調的なインフレの上振れを防ぐため、利上げを続ける姿勢を示した。日本のコア消費者物価が目標を上回るとのロイター調査もあり、株価反発と並行して引き締め方向の論点が残った。調査は実績値ではなく、証券会社の利上げ時期予想にも幅がある。
東京反発を金融緩和期待の表れと読む根拠は乏しい。日銀発言と場中の値動きを結ぶ正確な時刻関係も分からないため、政策の背景と当日の買い要因には距離がある。韓国の確定終値もなく、日本株の反発から日韓共通のAI回復までを読み取ることはできない。次の東京市場では、指数の方向に加え、反発する業種の広さが意味を持つ。
2. 欧州:決算は買われたが、テクノロジー全体の復調ではない
欧州では企業決算が世界的なハイテク売りの影響を和らげた。ASML、アイクストロン、エリクソンなどの決算が心理を支え、ストックス600は反発した。ただし、欧州テクノロジーは+0.05%にとどまり、自動車・部品の+1.18%、資本財・サービスの+0.72%に及ばなかった。企業実績への評価と、業種全体への慎重さが併存している。
この差は、AI関連というだけで企業利益が一様に否定されたわけではないことを示す。同じ半導体装置分野でも、BesiにはASMLの競合製品開発を巡る報道という個別の悪材料があった。開発はASMLが確認したものではなく、その反応をAI企業全般の借り入れ不安だけで説明することも難しい。
英国では防御業種への需要と財政規律の再確認が支えとなった。一方、銀行株は増税報道で序盤に下落した後に持ち直し、終日では方向感が乏しかった。欧州銀行全体の+0.71%を、英国銀行が一日を通じて買われた証拠にはできない。
欧州反発の弱点は、利益予想の内訳にある。主要企業全体の増益期待をエネルギーとハイテクの予想引き上げが支える一方、中国需要の弱さなどから景気敏感な消費関連の見通しは悪化した。決算を評価する余地は残っているが、指数上昇から企業全体の収益改善へ話を広げるには、消費関連の下方修正が止まる必要がある。
3. NY:前日の広い非AI反発が、防御的な選別へ戻った
米国ではコアウィーブやブロードコムなどAI関連株への売りが再燃した。借り入れ費用が高止まりするなか、インフラ投資が返済に必要な利益へ結び付くかという懸念に、原油高を受けた週末前のリスク抑制が重なった。S&P500とナスダックは前半から後半まで下落基調で、半導体も場中の持ち直しを保てなかった。
読みの変化は、AI以外の受け皿にある。前日買われた一般消費財と小型株が下落し、非AIであれば広く買われる状態は続かなかった。それでも生活必需品、公益、金融、エネルギーには上昇が残った。これは価格の相対差が示す選別であり、各業種へ移った資金量を測った結果ではない。
最も強い別解は、AI固有の問題よりも、原油高と高金利による景気・利益圧迫が広く織り込まれたというものだ。NY連銀のサービス業調査では物価圧力と景況感悪化が併存し、小型株や一般消費財の弱さもこの説明と整合する。ただ、半導体の際立つ劣後とAI企業の信用懸念、金融の底堅さを合わせると、16日はAI周辺の採算問題を中心に置くほうが市場内部の差を説明しやすい。原油高とAI不安の寄与率を切り分ける情報はない。
クロスマーケット分析
返済不安は、長期金利の小幅変化だけでは解けない
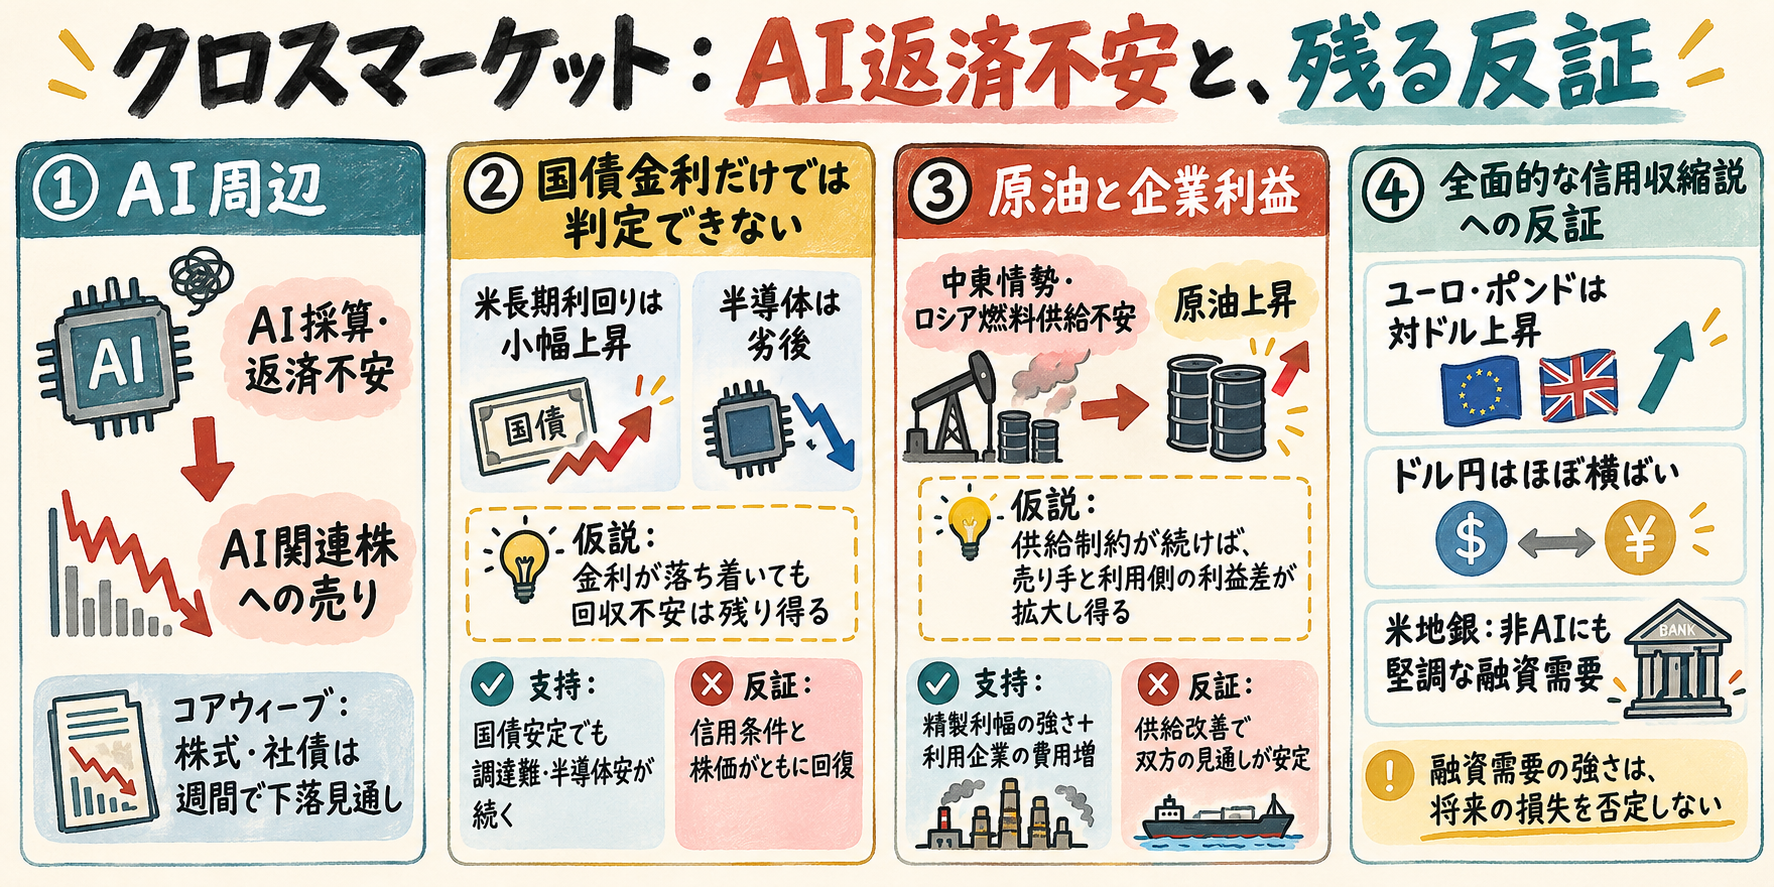
コアウィーブの株式と社債は週間で大幅下落する見通しとなった。一方、一部アナリストは、社債利回りの上昇だけで事業モデルが破綻したとはいえないとしている。市場価格の悪化と事業の破綻判断は同じではないが、株価だけを見て回復を判定できない局面である。
米長期利回りの代用値は小幅上昇にとどまった。それでも半導体の劣後が続いたため、企業固有の回収不安は国債金利の落ち着きだけでは解けない可能性がある。この仮説は、国債が安定してもAI企業の調達難と半導体の弱さが続けば支持され、信用条件と株価がともに回復すれば弱まる。
AI需要は成長を支え、同時に調達費用を重くする
ウォーシュFRB議長は、AIを起点とする投資が成長を支える一方、生産性改善より先に需要を押し上げていると説明した。グールズビー総裁も、15日NY時間に報じられた発言で、物価上昇が一時的な供給障害による場合と、AI設備投資による需要過熱の場合を区別した。将来の生産性への期待が、足元の利下げ余地を直ちに広げるわけではない。
もっとも、ウォーシュ議長は政策経路を明言せず、ベイリー英中銀総裁もエネルギー高の二次的な物価波及は現時点で限定的とした。需要過熱が継続し、企業の価格転嫁と中銀の引き締め姿勢が強まれば、高金利がAI投資の回収を圧迫する経路が意識されやすい。費用圧力が和らぎ、生産性改善と価格転嫁の抑制が伴えば、その懸念は後退し得る。
原油供給不安は、企業間の利益差を広げ得る
中東情勢とロシアの燃料供給不安が原油を押し上げた。エクソンモービルは、燃料供給制約による精製マージン拡大を下流部門の増益要因として示している。ただし、同社の上流部門では原油価格低下が減益要因であり、四半期の利益説明と16日の原油の方向は区別が必要だ。
燃料供給の制約が続けば、売り手と利用側で利益見通しの差が広がる可能性がある。精製利幅の強さと利用企業の費用増・利益予想悪化が重なれば支持され、供給改善で双方の見通しが安定すれば弱まる。米エネルギー上昇と一般消費財下落はこの読みと整合するものの、両業種の騰落を原油だけに帰属させる根拠はない。
大型タンカー運賃の低下も、供給正常化とは限らない。船舶攻撃後の輸送需要の弱まりや、制裁緩和による船腹増加の観測が背景にある。米国の戦略石油備蓄の交換募集も、実際の出荷・到着とは別段階だ。運賃だけでなく輸送量と供給実績を見る必要がある。
ドルと銀行が、全面的な信用収縮説を抑える
ユーロとポンドは対ドルで上昇し、ドル円はほぼ横ばいだった。米株安とドル全面高が同時進行する姿ではなく、追加利上げ観測の後退とAIへの不安が為替にも影響したという説明と整合する。円への逃避や介入を示す組み合わせではない。
米地銀は、小売、食品、保険などAI周辺以外にも堅調な融資需要があると説明した。株式市場の警戒が、経済全体の資金調達断絶へ進んだと読むには重要な反証となる。ただし、融資需要の強さが将来の信用損失を否定するわけではない。非AI融資の実行と損失の安定が続けば限定的な選別という読みを支え、複数行の信用損失増加と案件中止が重なれば弱める。
資産別の意味
| 資産 | 方向 | 裏付けられる要因・意味 | 備考 |
|---|---|---|---|
| 日本株 | 日経平均は反発 | 世界一様のAI売りという説明への反証 | 業種・寄与銘柄の裏付けがなく、買いの主役は不明。最終30分足による代用値 |
| 欧州株 | 主要指数は上昇 | 決算がハイテク売りを緩和。消費関連の利益予想悪化は残る | Yahoo日足/最終30分足は、ストックス600が644.74/644.38、CAC40が7,956.70/7,954.82、FTSE100が10,881.90/10,879.73、ユーロ・ストックス50が6,204.23/6,203.26。主要指標表は日足を採用 |
| 米株 | 半導体・情報技術が劣後 | AIの採算・返済不安と原油高への警戒 | 一般消費財・小型株も弱く、防御業種などに受け皿が狭まった |
| 米国債 | 長期利回りは小幅上昇 | AI株安を当日の金利急騰だけで説明するのは難しい | CBOE利回り指数による代用値。米2年が暫定のため曲線全体は評価できない |
| 為替 | ユーロ・ポンド高、ドル円はほぼ横ばい | ドル全面高を伴う政策警戒の再燃とは異なる | 通貨ペアで観測方法が異なり、厳密な同時点比較ではない |
| 原油・金 | 原油は上昇、金はおおむね横ばい | 原油は供給不安、金は政策経路の不確実性が焦点 | 確定終値・騰落率はない。金の週間下落見通しと日中の方向は区別 |
明日のWatch points
16日は金曜日のため、次の取引と翌週の企業・政策情報を見据える。
最重要
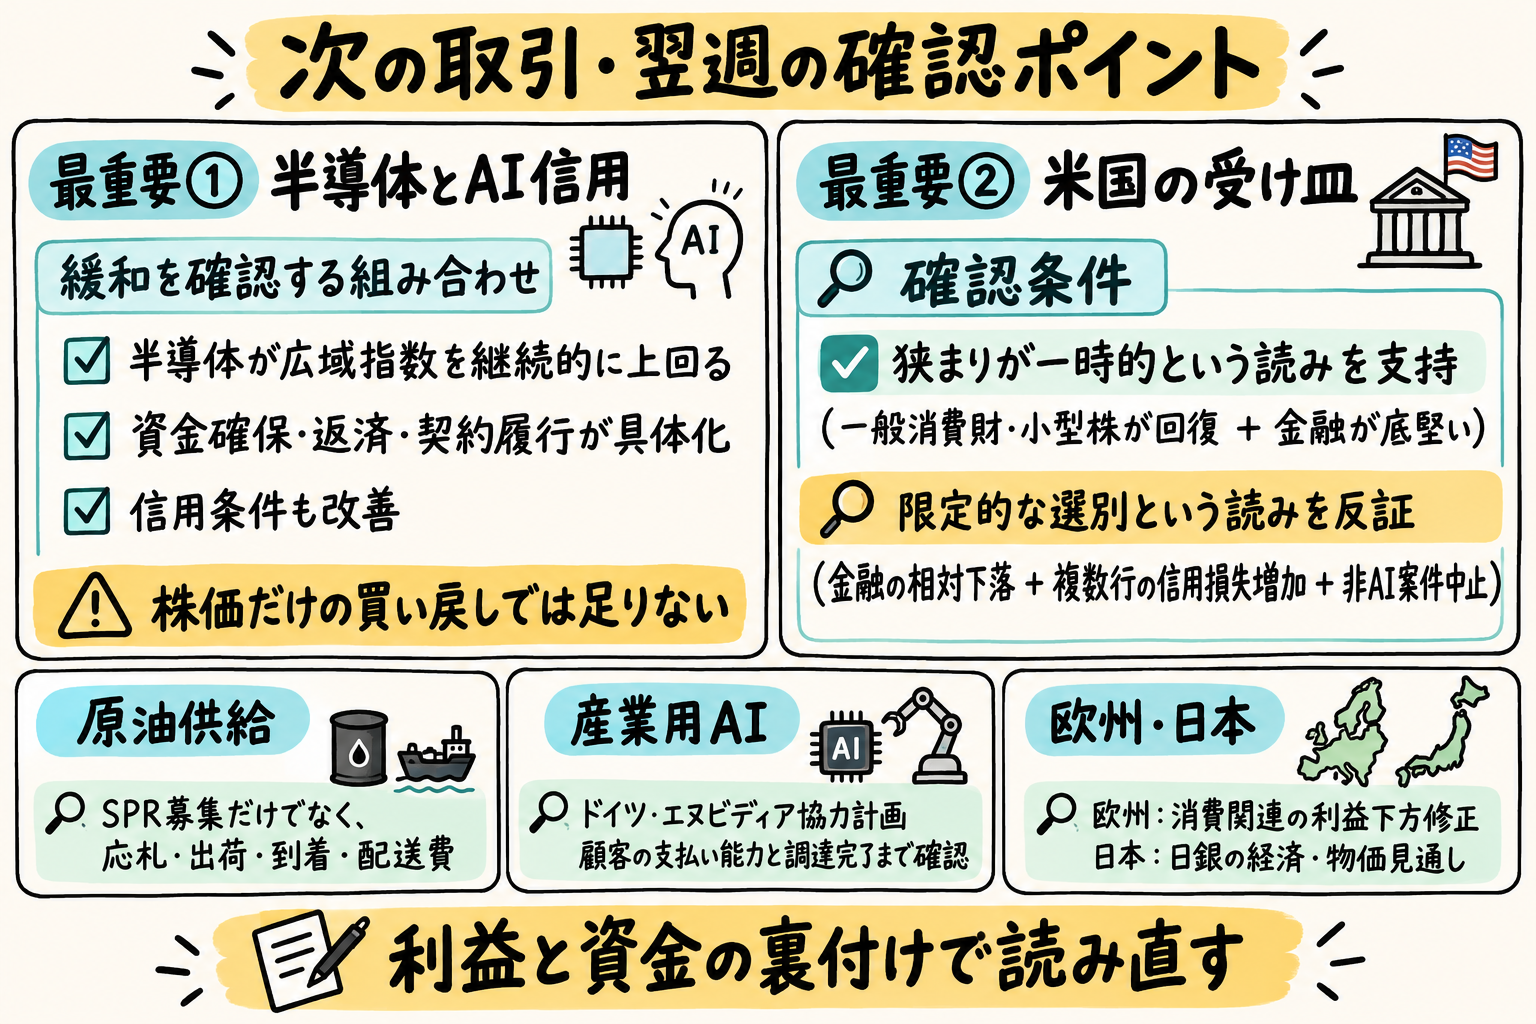
1. 半導体とAI信用が同時に回復するか。 半導体が広域指数を継続的に上回るだけでなく、AI企業の具体的な資金確保、返済・契約履行、信用保護費用の改善が伴うかを見る。株価だけの買い戻しと、回収不安の緩和では意味が異なる。
2. 米国の受け皿が広がるか、金融まで狭まるか。 一般消費財・小型株の回復に金融の底堅さが伴えば、16日の狭まりは一時的という読みが強まる。金融の相対下落に複数行の信用損失増加と非AI案件中止が重なれば、問題の広がりを警戒する。
その他
- 備蓄の募集から実供給へ進むか。 米SPR交換募集への応札、出荷・到着と配送費の組み合わせが焦点。過去には返済条件などから企業の利用が限られた経緯があり、募集量だけでは供給改善を測れない。
- ドイツとエヌビディアの協力計画。 政府関係者は近く発表する予定としている。産業用AIの需要具体化は注目点だが、投資計画が顧客の支払い能力や調達完了まで示すかが重要となる。
- 欧州の利益見通しと日本の政策説明。 欧州では消費関連の下方修正の広がり、日本では次回日銀会合の経済・物価見通しが焦点。東京反発の持続性は、国内の引き締め姿勢と海外AI株の弱さを併せて見る必要がある。
先行きシナリオ
ベースケース:選別は続き、買いの広がりは限られる。 AI企業の返済不安が残る一方、非AI融資が続き、東京・欧州で利益を評価する動きが保たれる場合、世界全体の信用収縮よりも業種・地域差の大きい相場が続く可能性がある。防御業種などへの偏りが続き、一般消費財や小型株が回復を保てない組み合わせが、この読みを支持する。
上振れ・緩和ケース:利益と資金の裏付けが反発に伴う。 AI企業の資金確保や契約履行が具体化し、信用条件の改善と半導体の継続的な相対上昇が重なれば、採算懸念が緩み始めたと読める。さらに一般消費財・小型株へ買いが広がれば、16日の受け皿縮小を一時的と評価し直す。国債金利の落ち着きや投資計画の拡大だけでは、この条件を満たさない。
下振れケース:費用と信用の問題が非AIへ広がる。 原油供給の混乱が続き、利用企業の利益見通し悪化に、銀行の信用損失増加と非AI案件中止が伴うなら、限定的なAI選別という読みは弱まる。その場合、金融と小型株の相対的な弱さ、欧州の利益下方修正、東京反発の失速が連動するかが確認点になる。
読み直しの条件は二つある。半導体の相対回復とAI信用改善がそろえば緩和方向へ、非AI案件中止と複数行の信用損失増加がそろえば広範な信用警戒へ移す。株価だけの反発や単独行の説明では、主軸を変える根拠として足りない。
制約事項
- 日経平均は取引終了後に確認された最終30分足による代用値で、公式の日次終値ではない。米5年・10年・30年もCBOE利回り指数による代用値で、米財務省の公式終値ではない。
- 欧州株には日足と最終30分足の差がある。Yahooの日足/最終30分足は、CAC40が7,956.70/7,954.82、FTSE100が10,881.90/10,879.73、ユーロ・ストックス50が6,204.23/6,203.26、ストックス600が644.74/644.38。主要指標表は日足で統一している。
- ドル円はNY時間16時30分の30分足終値、ユーロドル・ポンドドルは17時の足の始値を用いる。厳密に同じ観測方法の同時点値ではない。
- TOPIX、韓国株、日本10年金利、原油・金の確定値がなく、米2年と欧州国債も確定していない。東京反発の業種内訳や利回り曲線・欧州国債間の差は十分に評価できない。
- コアウィーブの株式・社債材料は週間の下落見通しで、16日だけの信用悪化幅ではない。当日の信用保護費用や広域信用指数との比較がなく、AI信用全体への波及規模は測れない。
- 欧米引けの総括には、掲載時刻が引け前でも本文が引け後の内容を扱うものがある。正確な材料発生順や反転時刻は特定できず、米株安に対するAI不安と原油高の寄与率も分離できない。