【2026/10/19】AI株の反発が信用回復に先行、世界市場は地域と業種を選別
2026/10/19 NY引けベース
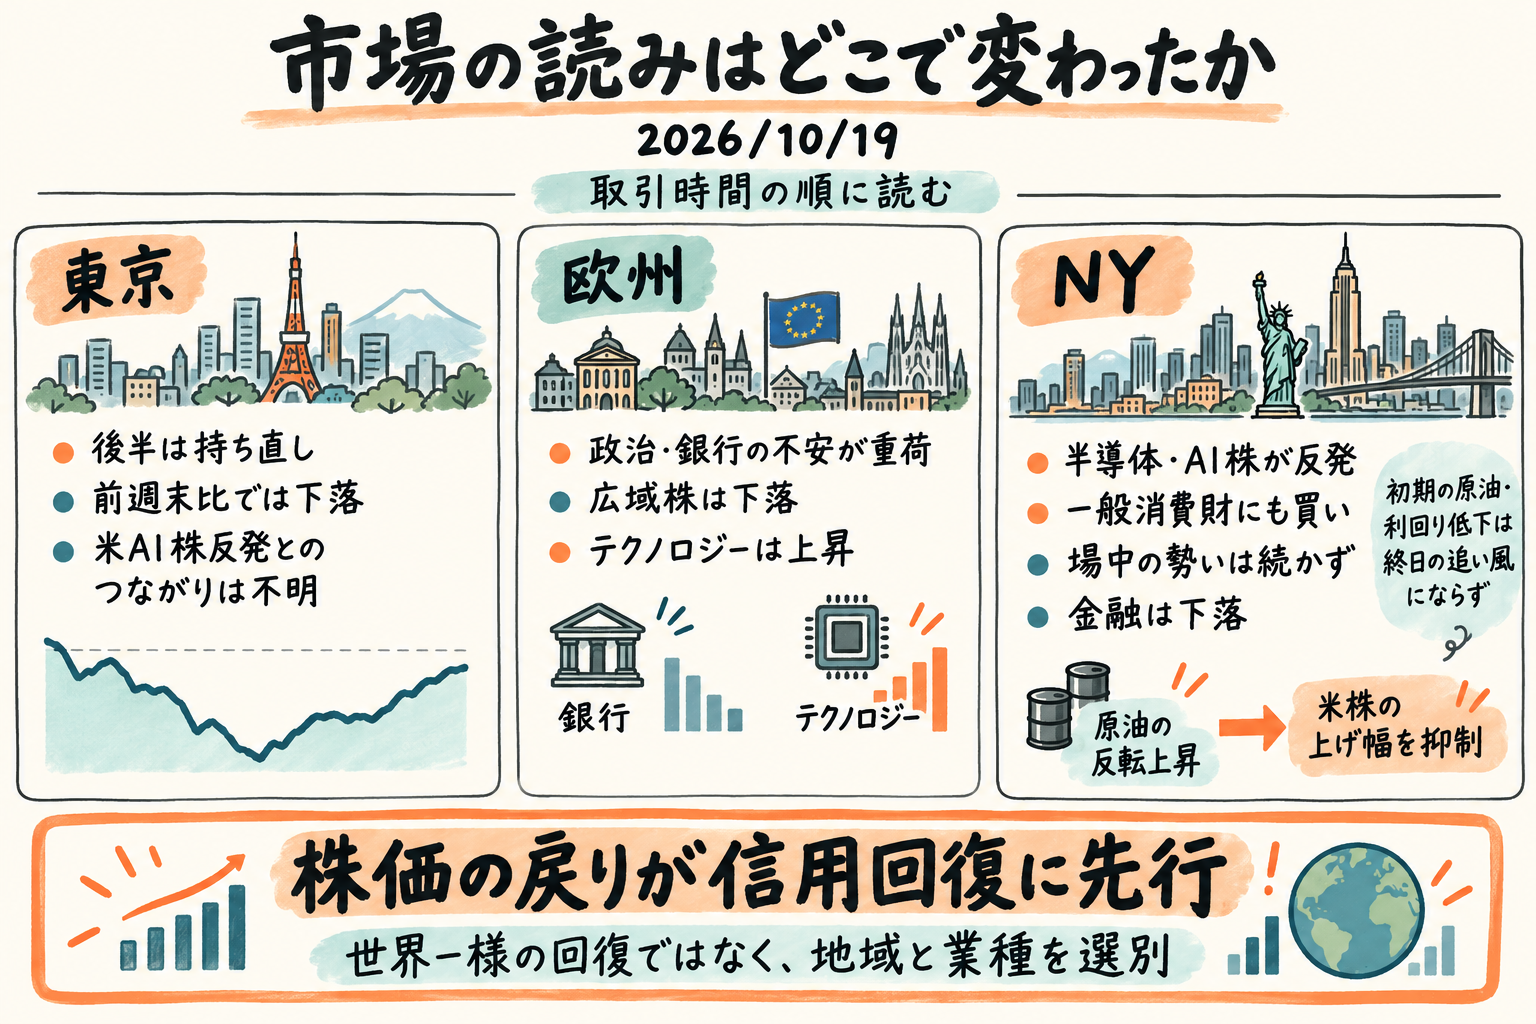
AI株の買い戻しは、投資回収や資金調達への不安が解けるより先に進んだ。米国では半導体と一般消費財が反発したが、金融は弱く、欧州には政治・銀行の別個のリスクが重なった。19日の市場は、世界的なリスク選好の回復より、地域と業種の選別が続いた一日と読む。次に必要なのは、株価の戻りを収益化と信用条件の改善が追いかけることだ。
今日の結論
- 昨日の論点の答え合わせ: 直近16日分で注目したドイツとエヌビディアの協力計画は進展を確認。一方、半導体とAI信用の同時回復は、株式だけが先行して未確定。広範な信用悪化への分岐も成立していない。
- 半導体とナスダックがS&P500を上回り、CoreWeaveには投資判断引き上げが支援となった。ただし、債券市場の資金調達への懐疑は残っている。
- 一般消費財にも買いが入り、前日の防御業種中心の受け皿は変わった。それでも小型株の上昇はS&P500に及ばず、金融の弱さが反発の広がりを制約した。
- 欧州ではフランスの政治・財政懸念と英国銀行のリスク表示問題が重荷となった。欧州テクノロジーは上昇しており、AI需要への評価は地域内でも一様ではなかった。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 64,948.04 | −0.58% |
| ストックス600 | 639.56 | −0.80% |
| DAX | 25,319.77 | −1.18% |
| CAC40 | 7,868.05 | −1.11% |
| FTSE100 | 10,764.69 | −1.08% |
| 銀行 | 38.78 | −2.02% |
| テクノロジー | 98.51 | +0.83% |
| 資本財・サービス | 79.95 | −2.12% |
| S&P500 | 7,690.73 | +0.41% |
| ダウ | 51,966.03 | −0.07% |
| ナスダック | 26,430.89 | +1.11% |
| ラッセル2000 | 2,728.30 | +0.25% |
| SOX半導体 | 11,316.34 | +1.61% |
| 情報技術 | 185.96 | +1.36% |
| 一般消費財 | 114.46 | +1.78% |
| 金融 | 55.06 | −0.83% |
| 不動産 | 41.67 | −1.16% |
| 公益 | 41.36 | −2.01% |
| 米5年 | 4.929% | +3.0bp |
| 米10年 | 5.136% | +3.8bp |
| 米30年 | 5.472% | +3.6bp |
| ドル円 | 158.46 | +0.30% |
| ユーロドル | 1.1217 | −0.24% |
| ポンドドル | 1.3307 | −0.17% |
「銀行」「テクノロジー」「資本財・サービス」は欧州、「情報技術」「一般消費財」「金融」「不動産」「公益」は米国の業種を示す。
市場の読みはどこで変わったか
1. 東京:場中の持ち直しと、前日比の弱さは別
日経平均は前半の下落後、後半に持ち直したものの、前週末比では下落した。売りを吸収した動きはあっても、世界の株式が一斉に回復へ向かった姿ではない。米国のAI株反発は東京の取引終了後の動きで、東京の持ち直しとのつながりは不明だ。
植田日銀総裁は、基調的な物価上昇率が目標にかなり近づいていると説明した。人手不足や緩やかな景気回復に加え、世界のAI需要が設備投資と輸出を押し上げ、幅広い財の価格に上昇圧力をかけているという。AI需要は企業の成長機会であると同時に、政策正常化を考えるうえでの物価要因にもなっている。
総裁は、適切な政策調整を怠ればインフレ上振れ懸念から長期金利が上昇する可能性も指摘した。ただし、この発言が当日の日本株安を引き起こしたと確認できる材料はない。TOPIXや国内業種、寄与銘柄の情報も不足しているため、東京の弱さがAI関連に偏ったのか、国内需要株に広がったのかは分からない。次の東京市場では、指数の戻りとともに、海外の技術株回復へ参加する銘柄の広がりが焦点になる。
2. 欧州:AIへの期待を、政治と銀行の不安が打ち消す
欧州ではフランスの週末の暴動が、財政赤字削減と予算成立の難しさを改めて意識させた。同国の株式、国債、ユーロに売りが及んだのは、社会不安が財政運営の実行可能性に結び付いたためだ。単なる株式の利益確定とは異なり、政府の改革能力そのものが複数資産の評価に関わった。
英国では、英中銀がバークレイズのプライベートクレジット関連取引のリスク表示を調べているとのFT報道が銀行株を圧迫した。問題視されたのは、融資に連動するデリバティブの勘定区分と必要資本の扱いである。同行は規制要件に沿うと反論しており、違反や信用損失が確定した段階ではない。ロンドン株には銅安による鉱業株の弱さも加わった。
一方、欧州テクノロジーは広域指数に逆行した。ドイツ政府はエヌビディアとの覚書締結を認め、シーメンスも産業AIの活用と実証拠点への投資方針を示した。需要の具体化は進んでいるが、こうした計画が欧州全体の株価を支え切ったわけではない。DAXの下落率はCAC40より大きく、資本財・サービスも弱かった。欧州の株安はフランスに限らず、他国・他業種にも広がっていた。
3. NY:買い戻しは成立、持続的な回復には宿題
米国では前週に売られた半導体・AI株が反発した。CoreWeaveには、計算能力の逼迫と競争上の優位を評価したゴールドマン・サックスの投資判断引き上げが支援となった。成長期待への評価が戻ったことは確かだが、市場関係者は売られ過ぎからの反発と、決算前の不安の残存を併せて指摘している。
反発は技術株だけではない。一般消費財にも買いが入り、小型株も上昇したため、前日の防御的な受け皿に偏った姿は一部変わった。ただし、金融は下落し、小型株の上昇も広域指数を下回った。買いの対象が増えたことと、資金調達を含む市場全体の環境が改善したことには、なお距離がある。
場中の経路にも勢いの限界が表れた。ナスダックは前半の上昇後に失速し、半導体も前週末比の上昇と寄り付き後の下落が併存した。米株総括は原油の反転上昇が上げ幅を抑えたと説明している。前週末比では上昇したが、場中の買いは持続しなかった。
クロスマーケット分析
株式の評価回復から、資金供給へ進めるか
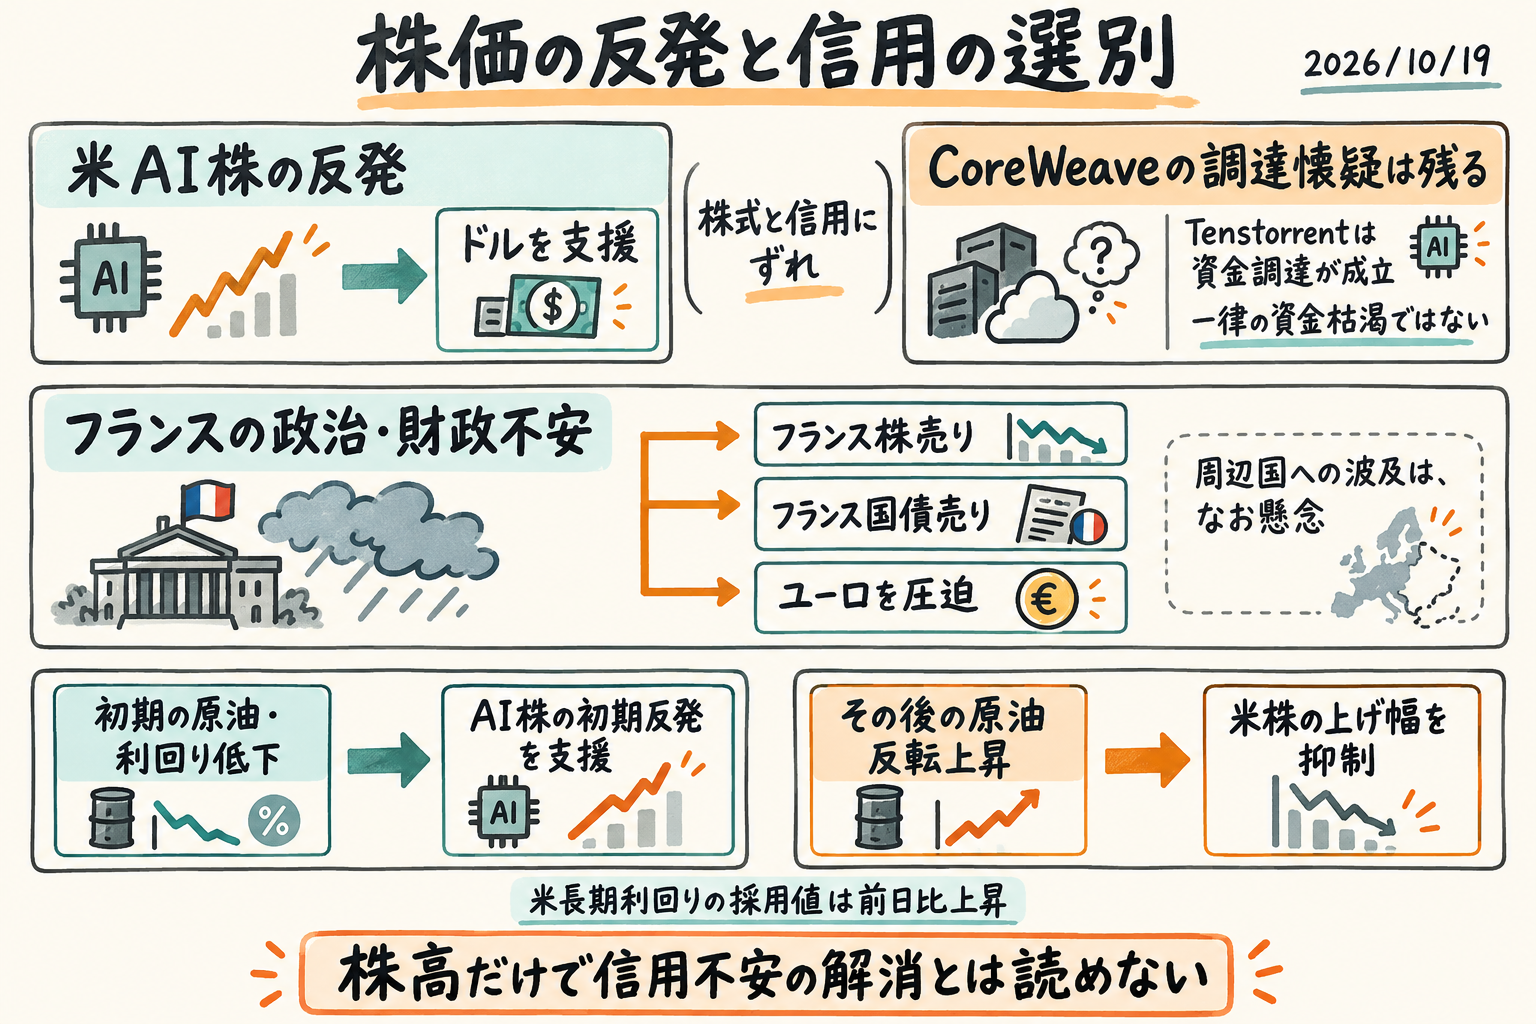
AI株の反発に対し、CoreWeaveを巡る債券市場の調達懐疑は残った。株主が成長の可能性を買い直しても、債権者が返済原資や契約履行をどう評価するかは別である。このずれが、19日の反発を信用不安の解消と読み替えられない中心的な理由だ。
もっとも、AI向けの資金供給が全面停止したわけでもない。Tenstorrentは15億ドルを調達し、生産拡大へ資金を振り向ける。これは一律の資金枯渇という見方への反証となる。ただし、Tenstorrentの調達成立とCoreWeaveを巡る調達懐疑は併存しており、資金供給は企業ごとに選別されていると読む。
S&Pグローバルは、保証など複雑な金融構造を含めると、大手企業のAI関連債務が現在把握される額を上回る可能性を指摘した。一方、現時点で格付け変更を迫るほどの乖離は認めていない。問われているのは直ちに信用事故が起きるかという一点ではなく、支出、保証、収益化の全体像をどこまで把握できるかである。
原油・金利の初期低下は、終日の追い風にならず
最も強い別の読みは、原油と国債利回りの低下が広い株価反発を可能にしたというものだ。CoreWeaveを扱う報道は、この二つの低下をAI株の初期反発の背景に挙げている。一般消費財と小型株の上昇も、技術株だけの買い戻しでは捉え切れない部分を示す。
しかし、原油はその後反転し、米長期利回りも採用値では前日比上昇だった。不動産と公益は下落しており、費用圧力と金利負担の持続的な緩和が市場全体を押し上げた姿ではない。両業種の下落要因は特定されていないが、少なくとも幅広い金融環境の改善を示す組み合わせにはなっていない。
AI大手の投資が金利に反応しにくい一方、家計や中小企業には引き締めの負担が偏る可能性は、ロイターの分析でも論じられている。この経路が業種間の差を長引かせる可能性がある。今後、非AI企業の借入費用上昇や投資抑制と金利敏感株の相対劣後が重なれば、この仮説を支持する。資金条件と相対株価がともに改善すれば弱まる。
米AI株とフランス財政が、為替を別方向から動かす
為替では、米AI株の反発がドルを支え、フランスの政治・財政不安がユーロを圧迫した。米国への投資意欲が戻る材料と、欧州資産を警戒する材料が重なった点が重要だ。ただし、当日の国際資金流入額や、それぞれの材料の寄与率は分からない。
ポンドは対ユーロで上昇する一方、対ドルでは弱含んだ。英国の経済統計や財政への相対的な安心感があっても、ポンド全般の強さを意味しない。ドル円の上昇も含め、通貨の強弱は比較相手と材料の違いで読む必要がある。
フランス国債の売りが他の高債務国へ波及することは、なお懸念としての段階である。今後、フランス資産の相対劣後と周辺国国債の弱さが重なれば、地域固有の不安が広がる読みが強まる。予算成立への進展と相対価格の安定が伴えば、その懸念は弱まる。
資産別の意味
| 資産 | 方向 | 裏付けられる要因・読み | 備考 |
|---|---|---|---|
| 日本株 | 前日比下落、後半は持ち直し | 世界一様の回復とは異なる動き | 日銀発言と株安の直接の因果、国内業種の内訳は不明 |
| 欧州株 | 広域指数は下落、技術関連は上昇 | フランスの財政懸念、英国銀行と鉱業の弱さ | 欧州全体をフランス問題だけでは説明できない |
| 米国株 | AI・一般消費財が反発、金融は下落 | 売られ過ぎからの買い戻しと個別の投資判断改善 | 小型株を含む買いの広がりには限界 |
| 米国債利回り | 長期の採用値は上昇 | 初期反発時の利回り低下は終日の説明にはならない | 表はCBOE利回り指数による代用値 |
| 為替 | ドル円上昇、ユーロ・ポンドは対ドル下落 | 米AI株回復によるドル支援とフランス不安 | ポンドは対ユーロでは上昇 |
| 原油 | 初期の下落後、反転上昇 | 制裁免除による供給懸念緩和と、その後の株価上値抑制 | 確定した終値・前日比は得られていない |
明日のWatch points
最重要
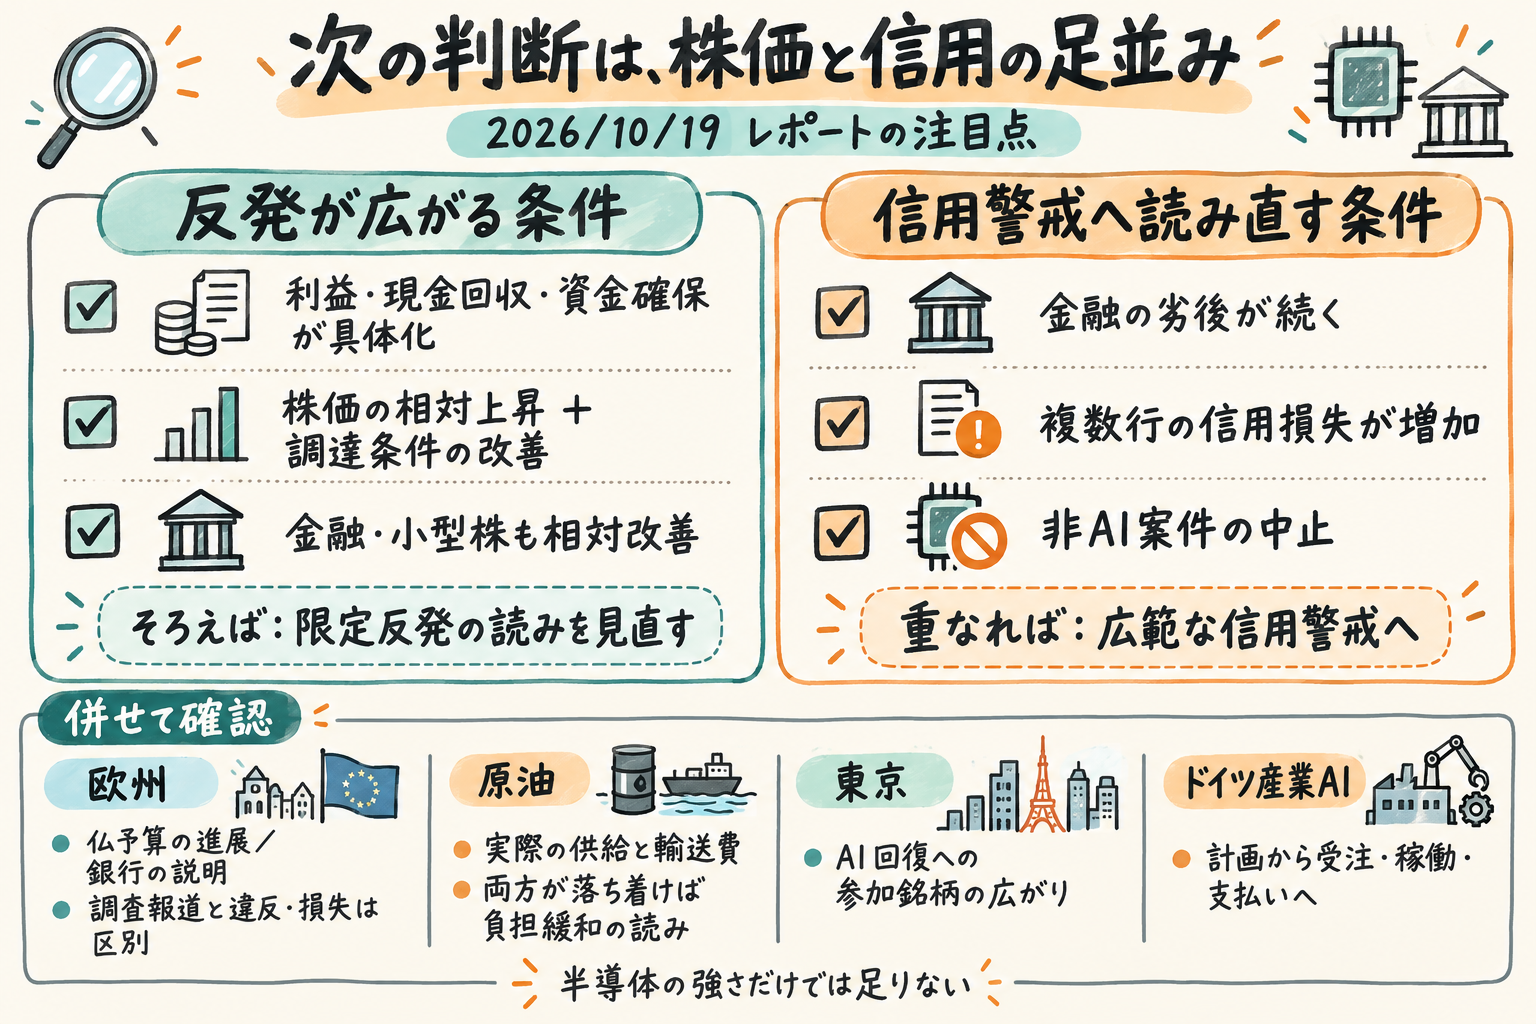
1. AI株の回復に、信用条件が追い付くか。 今後の主要AI企業決算では、成長率だけでなく、支出を支える利益、契約履行、現金回収、資金確保を確認したい。SpaceXとテスラの決算も、既存事業がAI投資をどこまで支えるかという観点が重要になる。株価の相対上昇に調達条件の改善が伴えば、限定反発という読みを改める。
2. 米国の買いが金融へ広がるか。 次のセッション以降、半導体・一般消費財の強さに、金融と小型株の相対改善が加わるかを見る。逆に金融の劣後と複数行の信用損失増加、非AI案件中止が重なれば、地域・業種の選別から広範な信用警戒へ読み直す。
その他
- フランスの予算成立への進展と、バークレイズの説明。 政治対立が財政再建を妨げる度合いと、銀行取引の扱いを巡る疑義が他行にも及ぶかが焦点。調査報道と実際の違反・損失は区別する。
- 原油の供給改善が、輸送費を含む負担軽減へ進むか。 ロシア関連制裁免除は調達懸念を和らげたが、中東産原油には海運費・保険料の負担が残る。実際の供給と輸送費の落ち着きがそろえば、費用圧力緩和の読みは強まる。前日からのSPR実行の論点は、なお答えが出ていない。
- 東京市場の参加銘柄と、日本の政策説明。 指数の場中反発だけでなく、業種や寄与銘柄に海外AI回復への参加が広がるかを見る。植田総裁の物価認識は政策調整の必要性を残しており、成長期待と金利負担の両面が引き続き論点になる。
- ドイツの産業AI計画が実行へ移るか。 覚書と実証投資から受注、設備稼働、支払いへ進むことが需要具体化を裏付ける。潜在的な投資余地の提示だけが続けば、収益回収への評価は進みにくい。
先行きシナリオ
ベースケース:株価の戻りと信用の選別が併存する。 半導体の買い戻しが続いても、資金調達への懐疑が残り、金融や小型株の相対改善が限られるなら、反発は企業・業種ごとに異なる展開になりやすい。欧州では政治・銀行の固有材料が残るため、米技術株の強さだけで地域全体の回復を見込む根拠は弱い。
上振れ・緩和ケース:利益と資金の裏付けが反発を広げる。 決算や契約開示で収益化と資金確保が具体化し、信用条件も改善するなら、株式が信用に先行している状態は解消へ向かい得る。半導体の相対上昇に金融・小型株の改善が加わり、原油と金利の落ち着きが金利敏感株にも及べば、広いリスク回復へ読み替える条件が整う。
下振れケース:回収不安がAIの外へ広がる。 株価反発の後も契約遅延や追加資金需要への説明が乏しく、金融の劣後に複数行の損失増加や非AI案件中止が重なれば、選別という説明では不十分になる。欧州でも予算難航と他行への疑義の拡大が重なれば、株式だけでなく国債とユーロの反応を伴う警戒が強まり得る。
読み直しの条件は、株価と信用の足並みである。 半導体が広域指数を上回り続けるだけでは足りない。資金条件の改善と金融・小型株への広がりがそろえば緩和方向へ、反対に金融の弱さと具体的な損失・案件中止がそろえば信用警戒へ判断を更新する。
---
制約事項
- 日経平均は通常取引の最後の30分足を終値の代用としている。米5年・10年・30年はCBOE利回り指数による代用で、米財務省の公式終値ではない。為替はNY17時の足の始値を基準としており、株式や金利と観測基準が異なる。
- TOPIX、韓国株の確定終値、日本10年金利、国内業種・寄与銘柄の情報が不足し、東京の下落の内訳や韓国市場を含む広がりは評価が限られる。
- 欧州国債の確定利回りと仏独スプレッドの変化幅は得られていない。フランス国債売りは定性的に確認できるが、他国への波及を数量的には評価できない。原油も確定した終値と前日比がなく、方向と報道が示す経路に基づく分析である。
- 一部の市況報道は掲載時刻と本文が扱う市場段階が一致しない。原油・利回りの初期低下と、その後の動きを区別し、正確な反転時刻や材料ごとの寄与は特定していない。