【2026/10/20】AIを待たずに米株の買い先が交代――原油反落と長期金利低下が支え
2026/10/20 NY引けベース
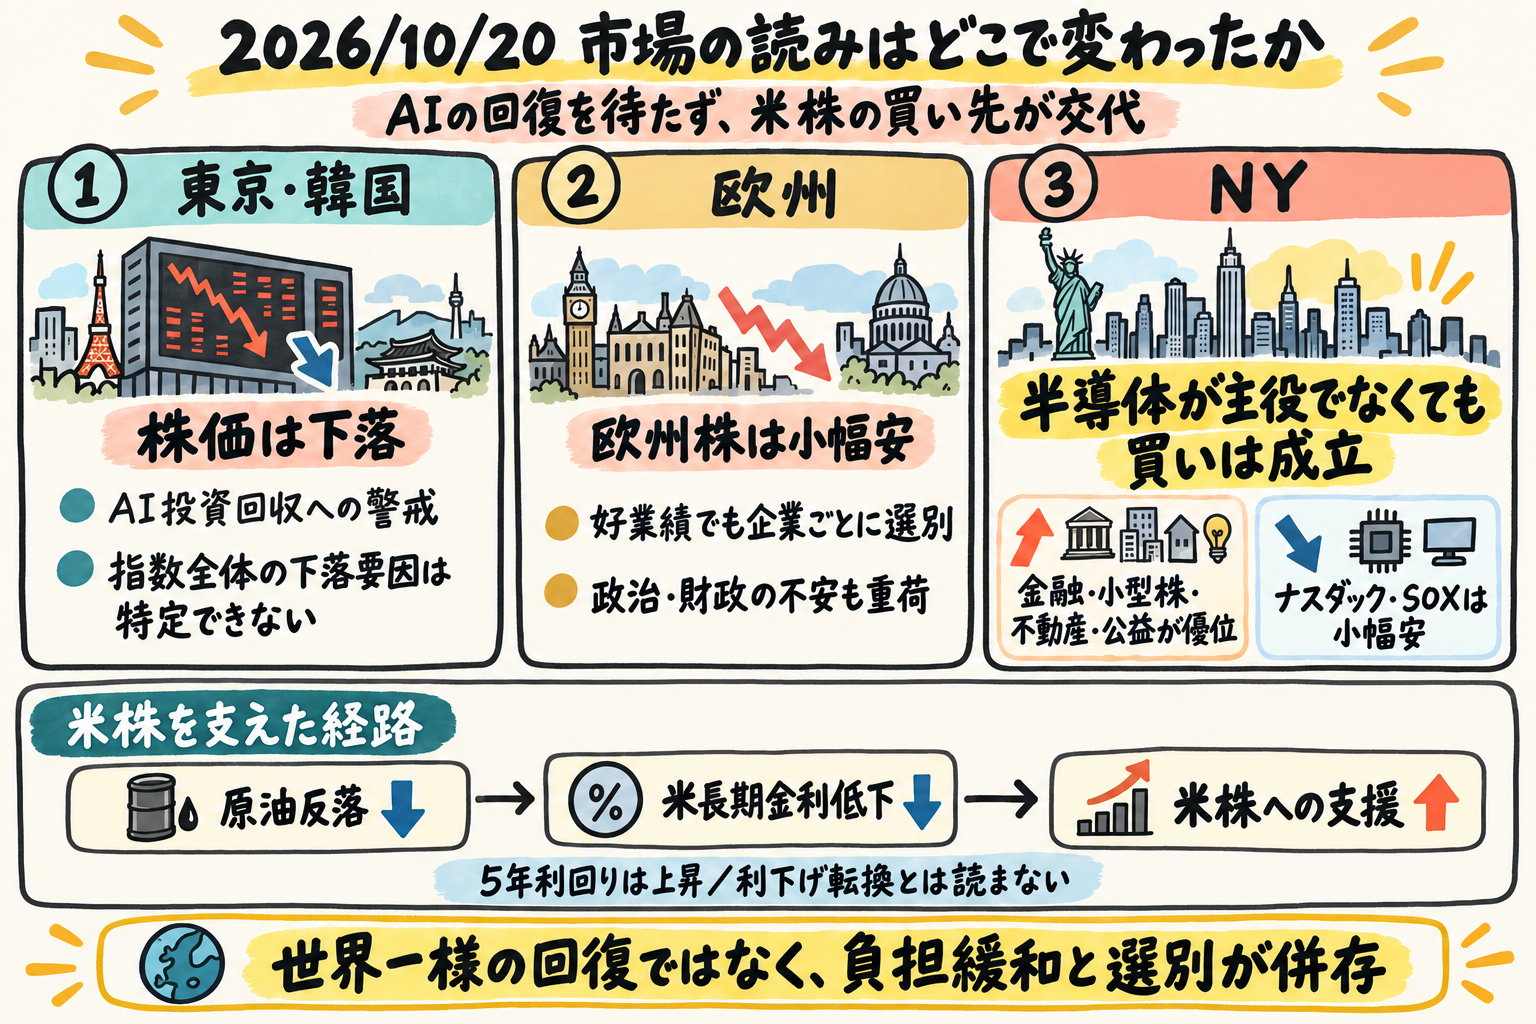
20日の米国市場は、AI株の回復を待たずに金融・小型株・金利敏感業種へ買いの受け皿を広げた。原油反落と米長期金利低下による負担緩和が、前日のAI買い戻しから業種交代へ読みを進めたと捉える。ただし、東京・欧州の弱さとAIの投資回収不安は残る。世界全体の信用回復より、費用負担が和らぐ中で買える分野を選ぶ相場である。
今日の結論
- 昨日の論点の答え合わせ: 金融・小型株への買いの広がりは的中。ただし半導体の強さは続かず、AIの信用条件改善と実物供給の正常化は未確定だった。
- 米株の上昇を担う顔ぶれが変わった。 ダウとラッセル2000がS&P500を上回り、ナスダックとSOX半導体は小幅安。ヘルスケアに加え、金融、不動産、公益にも上昇が広がった。
- 負担緩和は長期側に表れた。 米10年・30年の利回りは低下した一方、5年は上昇。原油反落が米長期金利と株式を支えたという市場総括と整合するが、政策金利の緩和転換を示す組み合わせではない。
- 需要があっても、AI企業の評価はそろわない。 ABBは好受注でも売られ、OVHcloudはキャッシュフロー改善を示して上昇。売上の拡大から現金回収までの距離が、評価を分けている。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 64,075.42 | −1.30% |
| KOSPI | 5,552.74 | −3.73% |
| ストックス600 | 638.64 | −0.14% |
| DAX | 25,304.42 | −0.06% |
| CAC40 | 7,838.49 | −0.38% |
| FTSE100 | 10,733.00 | −0.29% |
| S&P500 | 7,712.57 | +0.28% |
| ダウ | 52,495.88 | +1.02% |
| ナスダック | 26,424.82 | −0.02% |
| ラッセル2000 | 2,773.42 | +1.65% |
| SOX半導体 | 11,283.81 | −0.29% |
| 米5年 | 4.935% | +0.6bp |
| 米10年 | 5.117% | −1.9bp |
| 米30年 | 5.425% | −4.7bp |
| ドル円 | 158.13 | −0.20% |
| ユーロドル | 1.1242 | +0.22% |
| ポンドドル | 1.3376 | +0.52% |
市場の読みはどこで変わったか
1. 東京・韓国――米国の持ち直しに先立って残ったAI警戒
日経平均とKOSPIの下落は、世界一様の回復という見方に反する。韓国ではAI基盤企業Eliceが上場初日に32%下落した。公開価格は直近のAI株売りが始まる前に決まっており、投資回収への懸念に加え、価格設定と上場時期の難しさが表れた。ただし、この一社の不振から両国の指数全体の下落を説明することはできない。
焦点はAI需要の消失より、成長を支える資金と収益の釣り合いにある。大型テクノロジー企業の決算を前に、設備投資の調達費用と収益性が問われている。日本の半導体再建にも、国内投資と対米投資を両立する際の資金・ドル調達費用という課題がある。需要の大きさと投資の採算は別の問いであり、この区別が後の欧米企業の選別にもつながる。
政策面では、日銀が原油高の長期化を受けて次年度の物価見通しを引き上げる可能性と、次回会合での据え置き観測が報じられた。関係者情報では、円安による輸入物価の再加速がなければ、直近の利上げ後の様子を見る見込みだという。物価見通しの上方修正と直ちに追加利上げすることは同義ではない。報道は東京取引後半で、朝からの下落の原因を示すものでもない。国内業種の内訳が乏しいため、東京の弱さがAI関連に集中したのか、広く売られたのかは不明である。
2. 欧州――好業績でも、期待と政治リスクを乗り越えられない
欧州株は小幅安だったが、内側の差は大きい。テクノロジーは1.10%、自動車・部品は1.11%、資本財・サービスは1.08%下落した一方、通信は1.91%上昇した。企業利益の拡大期待があっても、それだけで広く買い戻される相場には至っていない。フランスの抗議活動と財政改革の難しさがリスク選好を抑えたことも、欧州株の総括で挙げられている。
ABBは過去最高の受注と通期売上見通しの引き上げを示しても下落した。顧客需要の減速を経営陣が否定する一方、高い期待やデータセンター事業者の債務・将来収入への疑念が重荷になった。対照的にOVHcloudはキャッシュフロー改善を示して上昇し、既存設備を使って追加建設費を抑えながら需要に対応できる余地も説明した。AI関連を一括して売るというより、需要を現金へ変える見通しと追加投資負担を選別していると読む。
費用面の逆風も残る。ドイツのZEWは、エネルギー高が実質所得と生産費用を通じて消費・投資を弱めると説明した。英国では雇用・賃金統計が利上げ観測を支えてポンドが上昇した一方、株式は銀行・資源関連が重荷となった。米国で長期金利低下が支えになっても、欧州には政治・財政と賃金・物価の別々の制約がある。同じ原油反落から、同じ株価反応が生まれるとは限らない。
3. NY――半導体が主役でなくても、株式の買いは成立
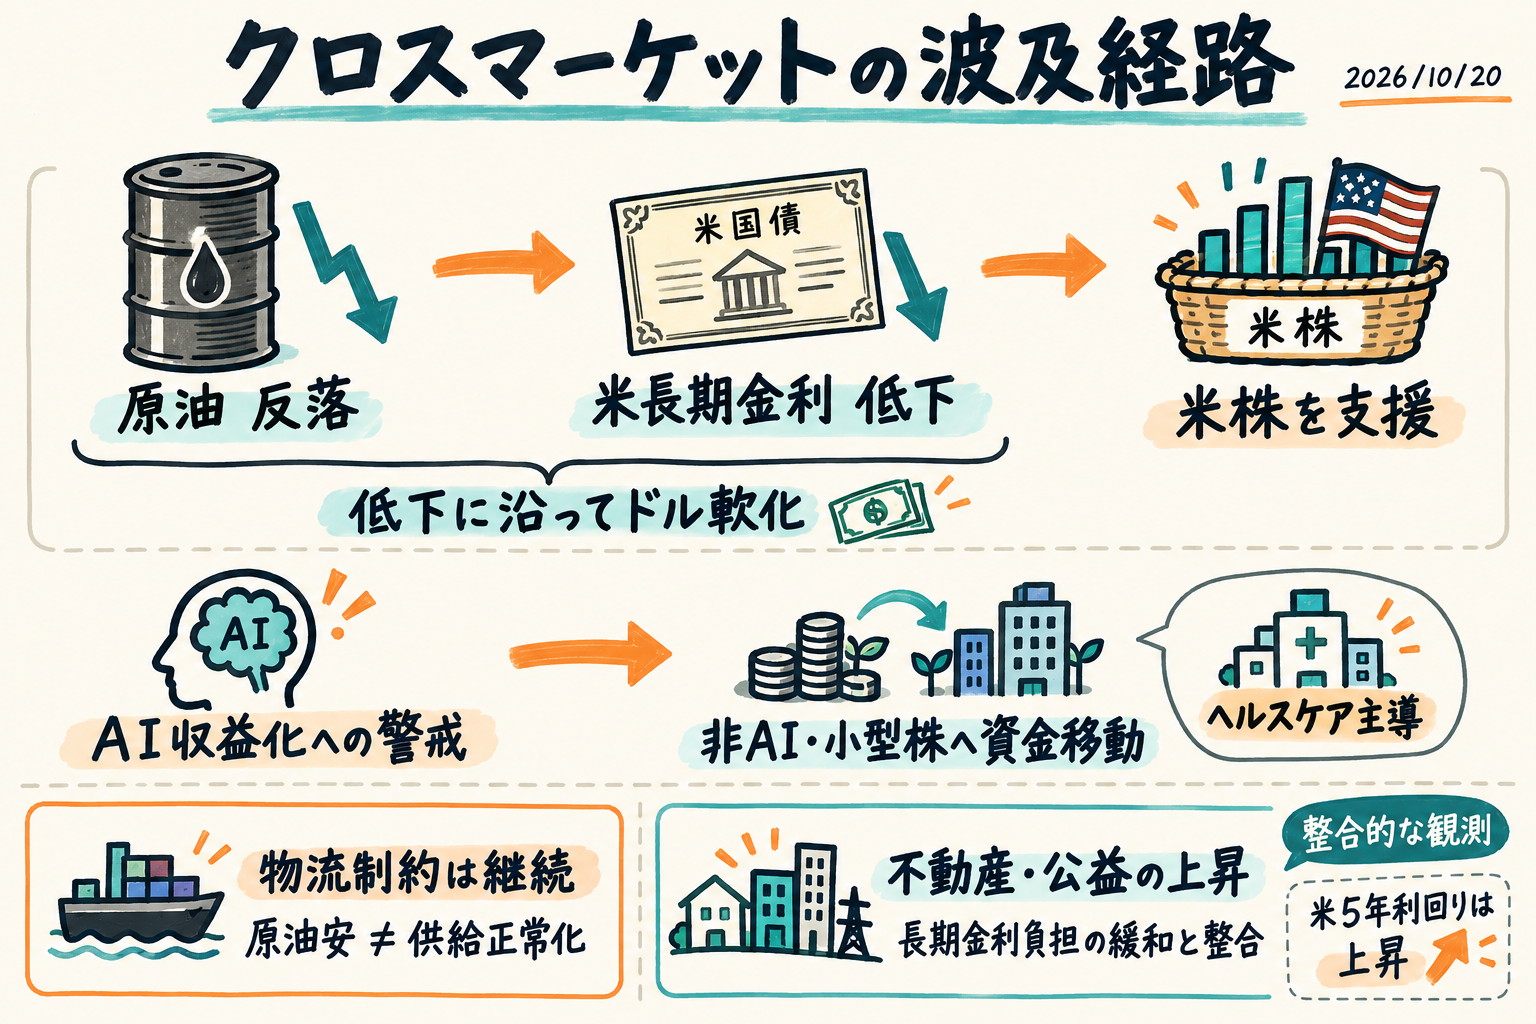
米国では、金融が1.20%、不動産が1.70%、公益が1.26%上昇し、情報技術は0.28%下落した。ヘルスケアの2.37%上昇が目立つものの、ダウだけに限られない広がりがある。AI投資の収益化への慎重姿勢が他業種や小型株への資金移動につながったとの市場関係者の説明もあり、前日の半導体優位とは異なる買いの構成になった。
原油の急反落が米長期金利を押し下げ、海外株の弱さにかかわらず米株を支えた、というのがReutersのマクギーバー氏による終日の整理である。長期利回り低下と金利敏感業種の上昇は、この経路に沿っている。ただし5年利回りは上昇している。エコノミスト調査でも、Fedは次回据え置きの後、年末に再利上げするとの見方が中心で、当日の長期債買いを利下げ期待への全面転換と読む根拠はない。
最も強い別解は、ヘルスケアなどの個別決算が指数を押し上げただけで、金融環境の改善を広く読むのは早いというものだ。GMが増益でも費用圧力と弱い利益見通しから売られた点も、企業ごとの明暗を示す。それでも金融、小型株、不動産、公益が同時に上回ったため、決算だけより「負担緩和と選別の併存」が当日の組み合わせを説明しやすい。景気への全面的な強気転換とは距離がある。
クロスマーケット分析
原油から長期金利へ――価格の安堵が実物の改善に先行
原油反落から米長期金利低下、米株への支援という経路は、当日の市場総括に裏付けられる。金利低下が金利敏感株にも追い風となった可能性は、当日の相対上昇と整合する。後述のWatch pointsのとおり、原油・長期利回りが落ち着いたまま同業種の相対優位が続けばこの読みを支持し、劣後すれば弱める。一方、製油会社が支払う費用は原油そのものだけではない。アジアでは、ホルムズ海峡周辺の船舶拘束と攻撃リスクが船腹不足につながり、運賃は記録的水準に近い。遠距離調達が難しい状況では、原油価格の低下がそのまま輸送費込みの負担軽減になるわけではない。
供給には進展もある。ロシア産ディーゼルは輸出禁止解除などを受けて従来の仕向け地へ戻り始めた。ただしEU・英国の禁輸は続き、IEAの備蓄放出も時期・量は加盟国と市場状況次第である。米国の増産要請にも、製油所の稼働余地という制約がある。原油の落ち着きと運賃低下・製品供給増がそろえば、負担緩和が実体へ届くという見方は強まる。運賃高と不足が続けば、株式の安堵が先行したままになる可能性がある。
AI需要から信用へ――受注の強さだけでは埋まらない時間差
台湾の輸出受注はAI・クラウド需要に支えられ、前年同月比62.4%増と過去最高を記録した。中国企業によるNvidia製品の発注や、3Mの半導体関連販売と利益見通し改善も、需要崩壊という説明に反する。ここで重要なのは、設備や部材を売る企業の受注と、その代金を支払うAI基盤企業の資金繰りが同時に改善するとは限らない点だ。
J.P. MorganはCoreWeaveに対する銀行の直接リスクをおおむね限定的と推定し、段階的な融資実行と担保保全を評価した。ただし開示が限られ、推計は単純化した仮定に基づく。設備投資が先行して収入回収が遅れるリスクは残る。Otter.aiやASIの調達は資金供給の全面停止への反証だが、CoreWeaveの信用条件改善を示すものではない。関連株の回復と借入条件・現金回収の改善がそろえば、需要と信用の分断が縮むとの読みを支持し、売上増の一方で資金負担が膨らめば弱める。
フランス国債からユーロへ――絶対水準と相対評価を分ける
フランス国債利回りは欧州午後に低下したが、ドイツ国債への上乗せ幅は拡大した。債券全体が買われる局面でも、フランス固有の財政リスクは軽くなっていない。CAC40がDAXを下回ったことも、フランスへの警戒と整合する。ただし欧州のテクノロジーや自動車にも弱さがあり、地域全体の株安をフランスだけで説明することはできない。
ユーロの対ドル上昇も、フランスへの信認回復とは別である。ドルには原油と米長期利回り低下に沿った軟化という説明がある。ポンドには英国の雇用統計と利上げ観測という固有の支援も加わった。欧州株引け後に報じられたグリーン英中銀委員の見解は、エネルギー高の物価波及を警戒する政策姿勢を示す。発言時刻は不明で、ポンド上昇との先後関係は確認できない。次はポンドがユーロに対しても強いかを見ると、英国の政策要因とドル全般の弱さを切り分けやすい。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京・韓国株 | 下落 | Eliceの不振はAI投資回収への警戒を具体化 | 指数全体の下落要因は特定できない。日経平均は日足64,075.42、最終30分足64,037.26と差がある |
| 欧州株 | 小幅安、業種差が大きい | フランス不安、AI投資への慎重姿勢、企業ごとの見通し | 日足/最終30分足はCAC40が7,838.49/7,843.14、FTSE100が10,733.00/10,731.12、ストックス600が638.64/638.93 |
| 米国株 | 金融・小型株などが優位 | AI収益化への慎重姿勢による買い先交代と、原油・長期金利低下による支援 | 実際の売買主体別フローや要因別寄与率は不明 |
| 米国債 | 長期利回り低下 | 市場総括は原油反落との経路を指摘 | 利回りはCBOE指数による代用。5年は上昇し、全年限一様ではない |
| 為替 | ドル軟化、ポンド上昇 | 原油・米長期利回り低下、英国統計による利上げ観測 | フランス資産の相対的な弱さとユーロ高は両立 |
| 原油・燃料 | 原油は高値から反落 | 仲介協議と供給対応を評価する一方、攻撃・輸送リスクは残存 | 原油の反落幅は示せず、製品不足の解消も確認されていない |
明日のWatch points
最重要
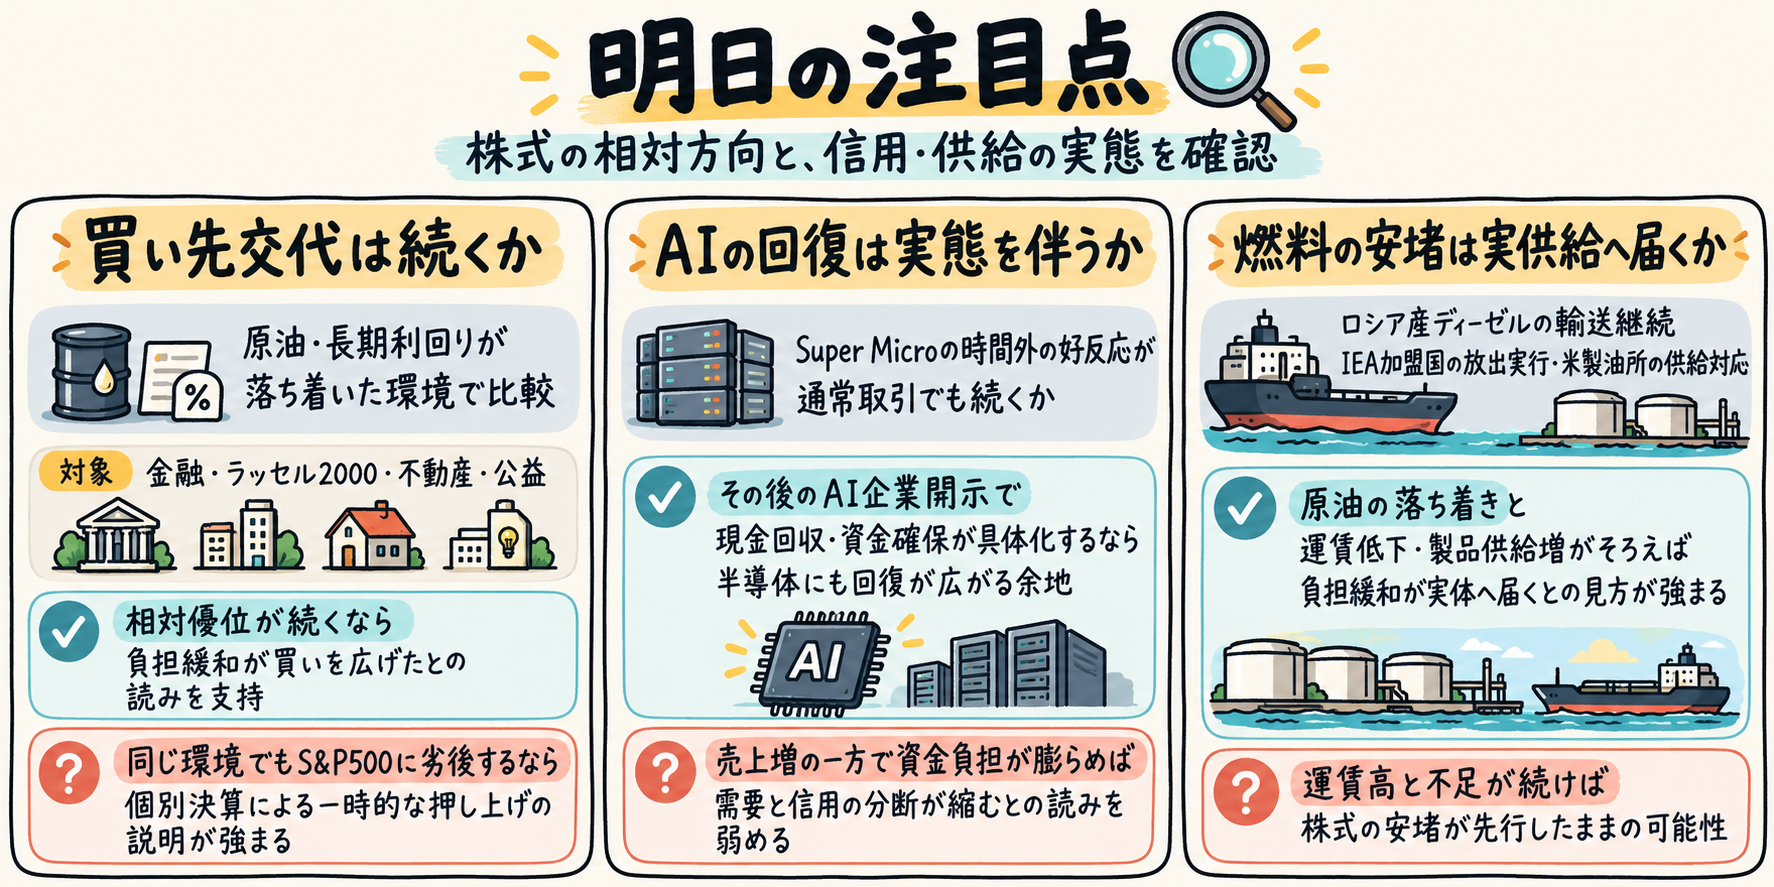
1. 次の米国取引で、買い先交代が続くか。 原油と長期利回りが落ち着き、金融・ラッセル2000・不動産・公益の相対優位が続けば、負担緩和が買いを広げたとの読みを支持する。同じ環境でもこれらがS&P500に劣後するなら、個別決算による一時的な押し上げの説明が強まる。
2. 引け後決算がAIへの警戒を変えるか。 Super Microは強い売上・粗利益率見通しで時間外上昇。一方、SpaceXは売上上振れとAI部門損失・継続投資負担が併存した。次の通常取引でサーバー・半導体の相対改善が続くか、その後の開示で現金回収が裏付けられるかが焦点になる。Metaの決算でも、設備投資とMuseの普及が収益へつながるかを見たい。
その他
- 燃料供給と運賃。 ロシア産ディーゼルの輸送継続、IEA加盟国の放出実行、米製油所の供給対応が、運賃・製品不足の改善へ届くか。準備表明から実供給へ進むことが、原油反落の持続性を測る材料となる。
- フランスの財政改革と対独比較。 予算を巡る合意進展に、国債の上乗せ幅縮小や株式の相対安定が伴うか。政治対立の継続と相対劣後が重なれば、欧州への警戒は残る。
- 東京の参加の広がりと日銀の正式説明。 次の東京市場では、日経平均だけでなくTOPIX・国内業種へ回復が広がるかを確認したい。次回会合の説明では、物価見通しと政策据え置きの関係、円安への反応が焦点になる。
- 英国の賃金・物価とポンドの相対方向。 労働需要には求人減少も残る。賃金・物価波及への警戒が続き、ポンドが対ユーロでも強ければ英国固有の支援を裏付ける。グリーン委員の見解と委員会全体の判断は別である。
- Netflixの弱い見通しの広がり。 時間外下落の背景は広告機能投入の遅れと弱い利益見通し。広告・消費関連の他社にも弱さが広がるか、それとも同社固有の問題に収まるかを見分けたい。
先行きシナリオ
ベースケース:負担緩和と選別が併存する。 原油・長期金利が落ち着き、金融・小型株・金利敏感業種の相対優位が続くなら、AIの信用改善を待たずに買いの受け皿が保たれる可能性がある。AI関連は需要の大きさに加え、利益率と現金回収を示せる企業が選ばれる。東京・欧州まで同時に上昇することは、このケースの前提ではない。
上振れ・緩和ケース:業種交代からAIを含む回復へ進む。 Super Microの時間外の好反応が通常取引でも続き、その後のAI企業開示で現金回収・資金確保が具体化するなら、半導体にも回復が広がる余地がある。金融・小型株の強さを保ちながら半導体が広域指数を上回り、信用条件も改善する組み合わせが確認できれば、AI警戒を残す当日の読みを更新する。
下振れケース:負担緩和が一時的な安堵に終わる。 供給・輸送制約が続き、原油と長期利回りが再上昇して金融・小型株・金利敏感業種がそろって弱まるなら、買い先交代の持続性は乏しくなる。さらに金融株の劣後に、複数行の具体的な損失増加や非AI案件の中止が伴えば、業種選別から広範な信用警戒へ読み直す必要が生じる。銀行へのリスクを限定的とする現時点の推計は、この下振れを確定したものではない。
読み直しの分岐は、株式の相対方向と信用・供給の実態がそろうかにある。 原油と金利が落ち着いても買いの広がりが消える場合は、負担緩和という説明を弱める。反対に、AI株と資金条件が同時に改善すれば、単なる買い先交代から、より広い回復へ評価を進める。
---
制約事項
- 米5年・10年・30年の利回りは、CBOE利回り指数の日足による代用値で、米財務省の公式終値ではない。為替は10月20日NY17時の足の始値を基準にしており、各市場の取引終了時刻は一致しない。
- Yahooの日足と最終30分足による代用値には差がある。日経平均は64,075.42/64,037.26、CAC40は7,838.49/7,843.14、FTSE100は10,733.00/10,731.12、ユーロ・ストックス50は6,121.66/6,124.94、ストックス600は638.64/638.93。主要指標表には日足を採用している。
- 米2年はTradingViewの観測間で4.780%/4.795%と異なり、確定した比較値がない。欧州金利、日本10年、TOPIX、原油・金にも掲載できる終値と前日比がそろっていない。フランス国債の対独上乗せ幅は方向だけが分かり、拡大量は不明である。
- 為替には観測基準の違いがある。市場データの別の観測ではドル円158.52、ユーロドル1.1216、ポンドドル1.3308だったが、表はNY17時基準を用いており、両者を同じ終値として比較できない。
- 東京株の下落を分解する国内業種・寄与銘柄の情報、AI企業の当日の借入条件、原油・金利・株式の正確な反転時刻や要因別寄与率は分からない。業種交代は相対騰落と市場関係者の説明を基にした読みで、売買主体別の資金移動を実測したものではない。
- Netflix、SpaceX、Super Microの決算は米通常取引終了後の材料であり、20日の通常取引の騰落を説明するものではない。フーシ派の攻撃主張はReutersが独立確認できておらず、攻撃発生を確定した事実としては扱えない。