【2026/10/21】AI・半導体へ主役が戻る――決算の支えと投資回収の制約
2026/10/21 NY引けベース
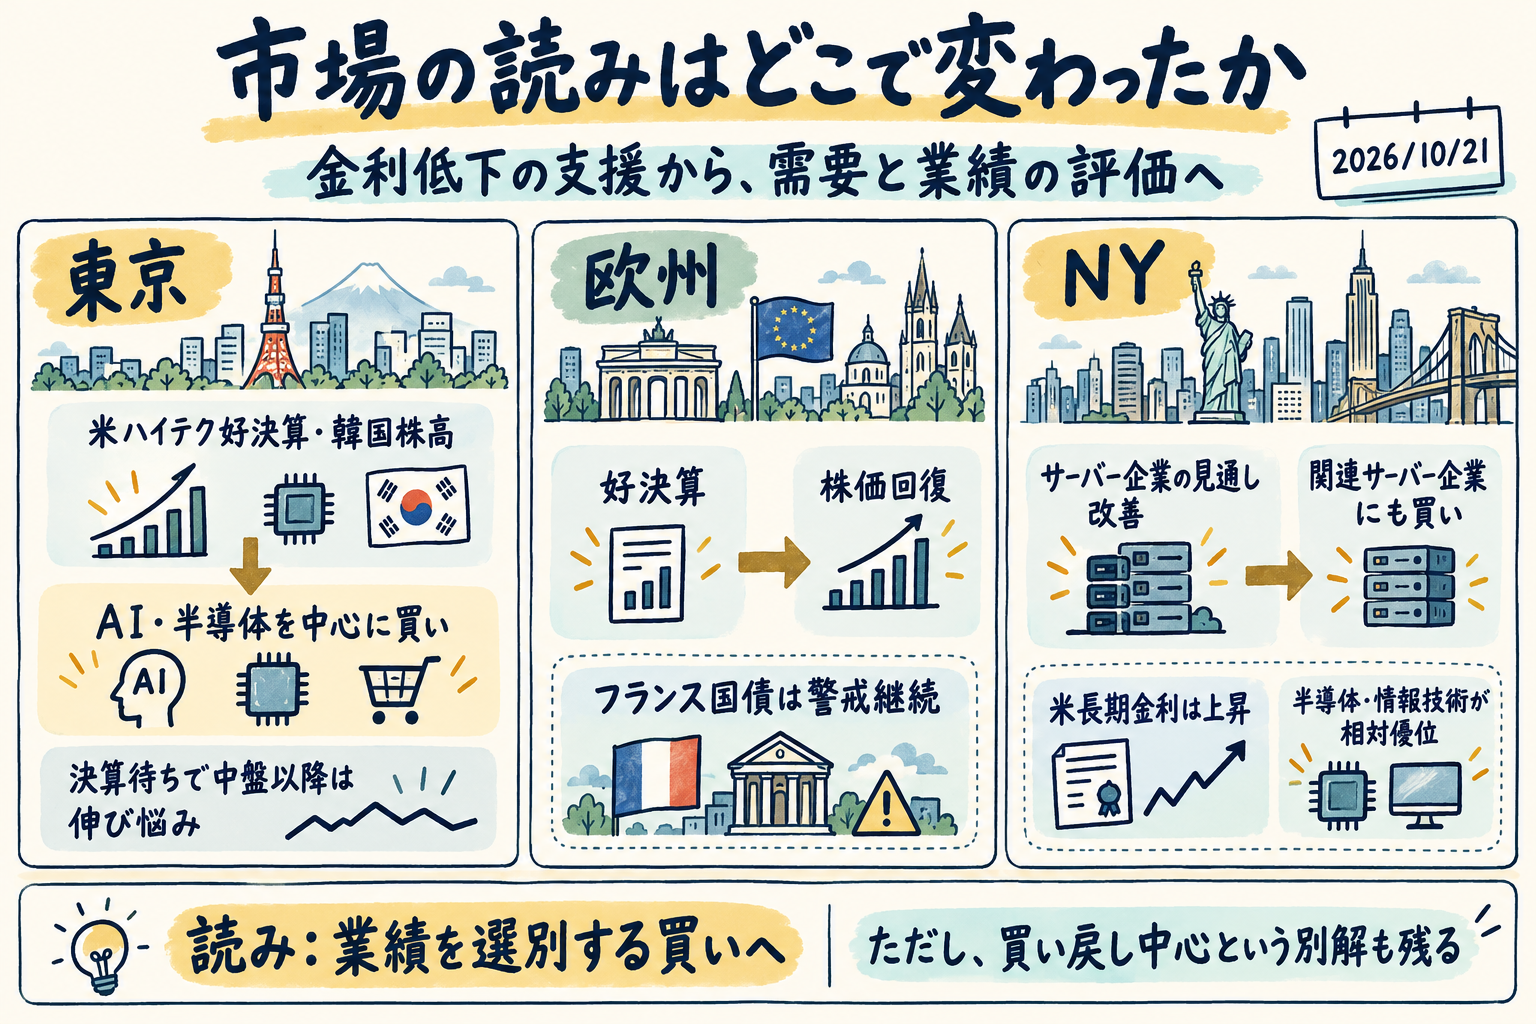
21日は、前日の非AI分野への買い先交代から、決算を手掛かりにAI・半導体へ買いの主役が戻った日と読む。日韓の輸出とサーバー企業の見通しが需要の底堅さを示し、欧米でもテクノロジーが広域指数を上回った。ただし米長期利回りは上昇し、燃料供給と設備の収入化にも制約が残る。需要を再評価しながら、利益と現金回収に届く企業を選ぶ相場である。
今日の結論
- 昨日の論点の答え合わせ: 非AI分野への買い先交代の継続は外れ、サーバー・半導体の相対改善と英国物価を受けたポンドの強さは的中。AI企業の現金回収・信用条件、燃料の実供給、フランスの財政信認は未決着である。
- 株高の中身が変わった。 SOX半導体と米情報技術はS&P500を上回り、ラッセル2000や公益は劣後、不動産は下落した。前日の買い先がそのまま広がったわけではない。
- 需要には実物面の裏付けがある。 日本の輸出は半導体・AI関連製品、韓国の輸出は半導体が支えた。スーパー・マイクロの売上高・利益率見通しも市場予想を上回り、他のサーバー企業へ買いが広がった。
- 企業への評価と資金調達環境は分かれた。 欧州株が反発する一方、フランス国債の対独利回り格差は拡大。米長期利回りも上昇しており、株高を金融環境全般の改善と読み替えることはできない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| TOPIX | 4,043.73 | +0.86% |
| S&P500 | 7,757.17 | +0.58% |
| ダウ | 52,856.09 | +0.69% |
| ナスダック | 26,702.86 | +1.05% |
| ラッセル2000 | 2,781.02 | +0.27% |
| SOX半導体 | 11,505.56 | +1.97% |
| ストックス600 | 644.49 | +0.92% |
| DAX | 25,645.04 | +1.35% |
| CAC40 | 7,921.68 | +1.06% |
| FTSE100 | 10,752.88 | +0.19% |
| テクノロジー | 99.59 | +2.22% |
| 情報技術 | 188.54 | +1.67% |
| 金融 | 56.04 | +0.57% |
| 通信サービス | 108.97 | −1.11% |
| 不動産 | 42.06 | −0.76% |
| 公益 | 42.00 | +0.29% |
| 米5年 | 4.972% | +3.7bp |
| 米10年 | 5.146% | +2.9bp |
| 米30年 | 5.439% | +1.4bp |
| ドル円 | 158.11 | −0.02% |
| ユーロドル | 1.1232 | −0.09% |
| ポンドドル | 1.3389 | +0.10% |
業種行のうち「テクノロジー」は欧州、「情報技術」「金融」「通信サービス」「不動産」「公益」は米国の系列を示す。
市場の読みはどこで変わったか
1. 東京・韓国――需要の裏付けは戻ったが、決算待ちは続く
東京ではAI・半導体関連を中心に幅広く買いが入り、TOPIXも反発した。米ハイテク企業の好決算、スペースXの上場後初の四半期黒字、韓国株の上昇が買い材料となった。下落の深さを意識した買い戻しもあり、企業業績への安心感と調整の反動が重なった形である。
日本の9月輸出は前年同月比16.7%増。市場予想には届かなかったものの、半導体やAI関連製品が成長を支え、半導体製造装置や欧州向け自動車も底堅かった。韓国の10月1~20日の輸出も半導体主導で拡大した。両国の統計は、AI関連の需要が失われたという説明を弱める。ただし、輸出増がそのまま利益率や投資回収の改善を意味するわけではない。
東京の上値は中盤から鈍った。国内企業の上半期決算を見極めたいという姿勢が残り、AI株と割安株のどちらを主軸にするかも定まり切っていない。TOPIXの反発は参加の広がりを示す一方、国内の小型成長株まで回復したと判断できる業種・市場区分別の情報は乏しい。
政策面では、氷見野日銀副総裁が基調的な物価上昇率の目標への接近を挙げ、追加利上げへの姿勢を示した。AI需要は輸出企業には追い風でも、同氏は輸出・設備投資を通じた物価押し上げも指摘している。需要の強さと金融緩和の継続を同時に期待できるとは限らない。ただし、この発言が東京株の伸び悩みや円相場を直接生んだという関係は確認できない。
2. 欧州――好決算で株価は回復、政府への警戒は残る
欧州株は好調な決算を支えに反発し、フランスの週末の混乱後に生じた下落分のほぼ全てを取り戻した。テクノロジーの上昇率はストックス600を上回り、銀行、自動車・部品もそれぞれ1.36%、1.39%上昇した。一方、資本財・サービスは0.48%下落しており、景気敏感業種が一斉に回復した相場ではない。
企業業績の改善も、全てがAI由来ではない。エシロールルックスオティカでは、スマートグラスの成長鈍化を従来型眼鏡の堅調な需要が補った。アディダスの利益見通し引き上げには一時的な米関税還付が大きく寄与し、定価販売の改善も支えとなった。決算を読む際は、需要の持続性と一時要因の区別が必要になる。
フランスでは国債売りが続き、長期利回りは取引中に5%へ達した。対独利回り格差の拡大は、世界的な金利負担に加えて、予算成立と財政再建への固有の不安があることを示す。カルフールの利益見通し引き下げには暴動による営業混乱や警備費用増が表れた。株価指数の反発と、政治・財政問題の解消は別の判断である。
英国では9月の消費者物価上昇率が3.5%へ予想以上に加速し、政府借入も予想を上回った。石油・金融株がFTSE100を支えたが、利上げ観測が上値を抑えた。ポンドはドルだけでなくユーロに対しても上昇しており、英国固有の引き締め観測が通貨を支える一方、株式には負担となる組み合わせだった。
3. NY――半導体の優位は回復、全面的な安心には届かず
米国の終値ではSOX半導体がナスダックとS&P500を上回り、情報技術も優位となった。スーパー・マイクロは売上高と利益率の見通しが市場予想を上回り、データセンター建設需要を背景に他のサーバー企業にも買いが広がった。個別企業の業績見通しと半導体の相対的な強さがそろい、AI需要を再評価するという読みを支える。
買いの広がりには濃淡がある。金融、ラッセル2000、公益は上昇したもののS&P500に劣後し、通信サービス、不動産、生活必需品、ヘルスケアは下落した。とりわけ通信サービスの弱さから、成長株全般が買われたとはいえない。前日の非AI分野への買いから、業績の裏付けを持つAI関連へ重心が移ったと捉える方が整合的である。
米5年・10年・30年利回りはそろって上昇した。したがって、前日の金利低下を21日の株高にも共通する原因として延長できない。決算への期待が金利負担を上回った可能性はあるが、この仮説は、次の取引でも利回りが高止まりする中で半導体が広域指数を上回れば支持され、金利上昇とともに相対劣後へ転じれば弱まる。
最も強い別解は、持続的な需要評価の改善ではなく、調整後の買い戻しと一部の好決算だけで上昇したというものだ。東京の伸び悩みはこの別解に沿う。それでも日韓輸出、サーバー見通し、欧米テクノロジーの優位が同じ方向を向くため、現時点ではAI需要の再評価を主軸に据える。持続性を決める次の証拠は、株価だけでなく収入化と資金負担にある。
クロスマーケット分析
需要から現金回収へ――電力接続が分ける明暗
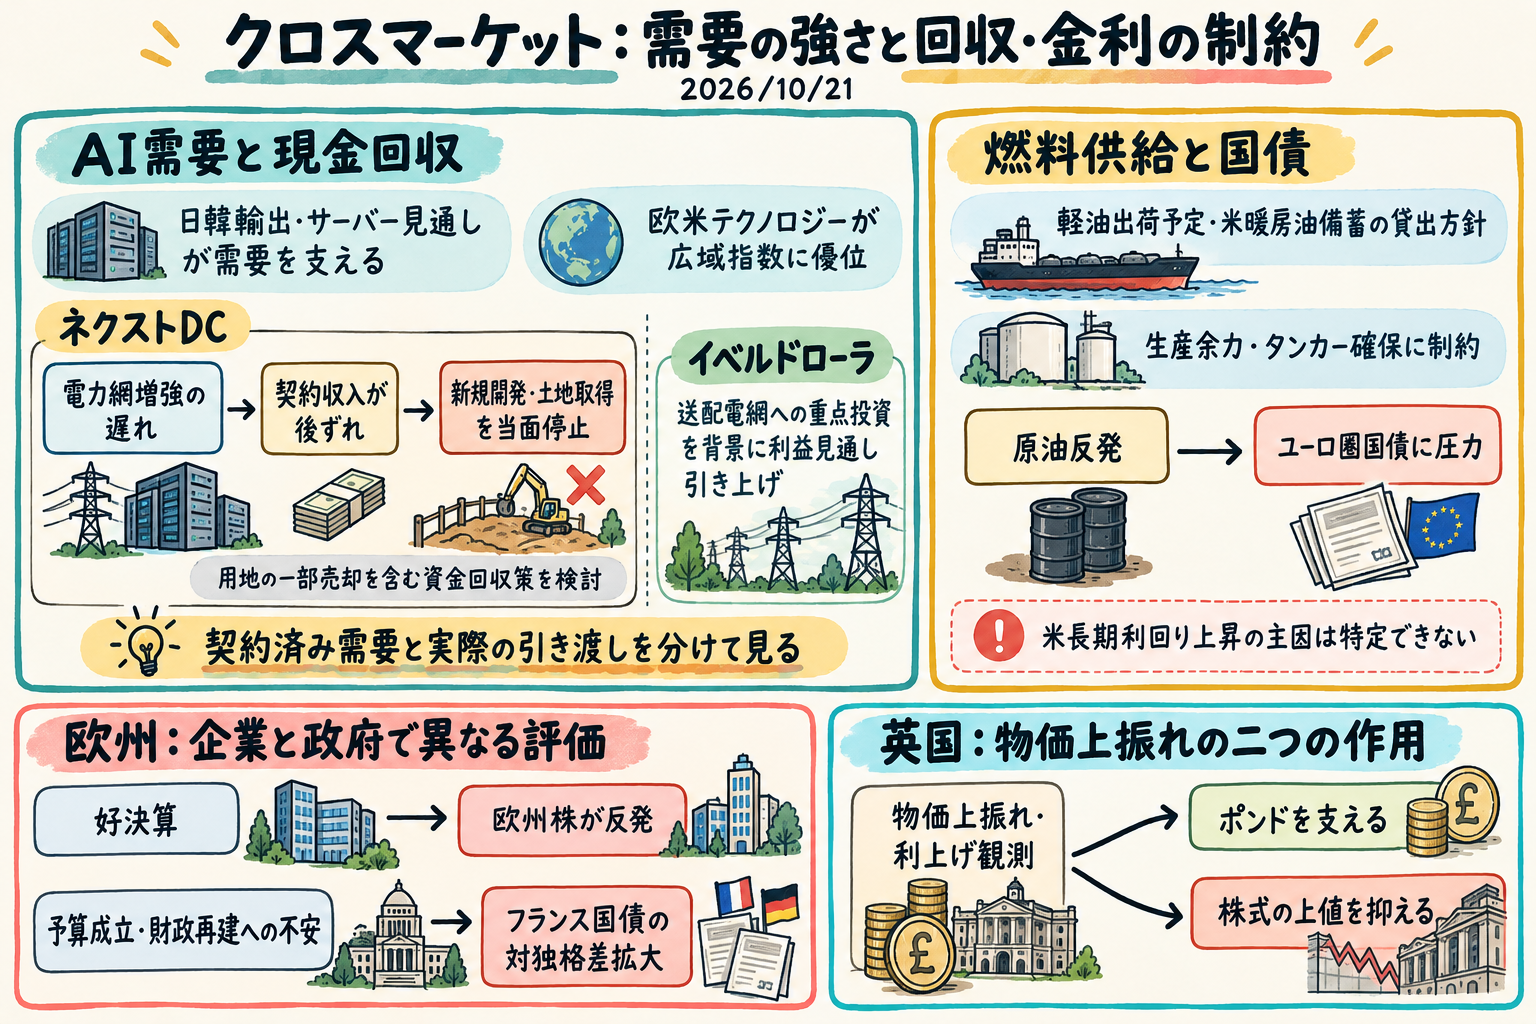
AI投資が増えても、設備を稼働させられなければ収入にはならない。豪データセンター運営会社ネクストDCは、電力網増強の遅れで契約収入が後ずれし、新規開発と土地取得を当面停止し、開発用地の一部売却を含む資金回収策を検討すると発表した。東京・欧米のAI関連企業を見るうえでも、契約済み需要と実際の引き渡しを分ける必要があるため、この材料は重要である。
対照的に、イベルドローラは送配電網への重点投資を背景に利益見通しを引き上げた。純利益には資産売却益も含まれるが、それを除く調整後利益も増えた。AI需要が一様に企業価値へ届くというより、電力供給・設備稼働・収入認識のどこで収益を確保できるかが分岐点になる可能性がある。複数企業で引き渡しと回収が改善すればこの制約は和らぎ、収入延期と追加資金負担が広がれば強まる。
燃料供給策から金利へ――発表と到着の間に残る負担
ロシアは米国向け軽油の出荷予定を示し、米国は暖房油備蓄の貸出方針を発表した。しかし市場関係者は、供給規模、ロシアの余剰生産能力、タンカー確保に制約があり、合意だけでは世界の軽油価格を大きく下げにくいとみている。出荷の約束から不足解消までには距離がある。
ユーロ圏国債には原油反発も圧力となったが、米長期利回り上昇の主因を原油に求める根拠は不足する。今後、実供給の増加に運賃と製品不足の改善が伴えば、企業費用と物価への負担緩和という読みを支持する。出荷が進んでも不足が続けば、株式の決算評価と金利への警戒が併存しやすいという仮説が残る。
欧州株から国債・通貨へ――企業と政府で異なる評価
欧州株の回復は企業利益への評価であり、フランス国債の信認回復を伴っていない。CAC40は反発したがDAXには劣後し、国債の対独格差は拡大した。企業ごとの好決算が株式を支えても、予算成立や赤字削減を巡る不安が政府の借入費用に残るため、両者の反応は分かれた。
英国でも、物価上振れはポンドには金利面の支え、株式には引き締め負担として表れた。米長期利回り上昇に対してドル円はほぼ横ばい、ユーロドルは小幅低下、ポンドドルは上昇しており、為替もドル全面高にはなっていない。日銀発言がドル円への金利差圧力を相殺したかは不明であり、各国の政策・財政事情を通貨ごとに見る必要がある。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京・韓国株 | 東京は反発、韓国も上昇 | 米ハイテク決算と韓国株が東京を支援。国内決算待ちで伸び悩む | 日経平均はロイター市況64,621.24、Yahoo最終30分足の代用値64,676.93と差があり、表には掲載していない。韓国株の確定水準もない |
| 米AI・半導体 | 広域指数に優位 | サーバー企業の強い見通しと関連企業への買いの広がり | SOXはYahoo日足11,505.56、最終30分足11,504.12。米小型株も日足2,781.02、最終30分足2,781.36と異なる |
| 欧州株 | 反発、テクノロジー優位 | 好決算が支える一方、カルフールには政治混乱の費用が波及 | Yahoo日足/最終30分足は、ストックス600が644.49/644.35、CAC40が7,921.68/7,919.65、ユーロ・ストックス50が6,207.52/6,202.82 |
| 米国債 | 中長期利回り上昇 | 終点の上昇を説明する主因は十分に特定できない | 取引中の利回り低下に触れた総括とは観測時点が異なり得る |
| フランス国債 | 利回り上昇、対独格差拡大 | 予算成立と財政再建への懸念。原油反発もユーロ圏国債の負担 | 取引中の5%到達は確認できるが、確定終値・格差拡大量はない |
| ポンド・英国株 | ポンド高、株式は小幅高 | 物価上振れによる利上げ観測。株式は石油・金融が支援 | 通貨高を英国資産全般への強気と読む組み合わせではない |
| 燃料 | 供給制約への警戒が残る | 軽油の生産余力と船腹が制約、備蓄貸出は対応策 | 原油・軽油の確定終値と終日変動幅はない |
明日のWatch points
最重要
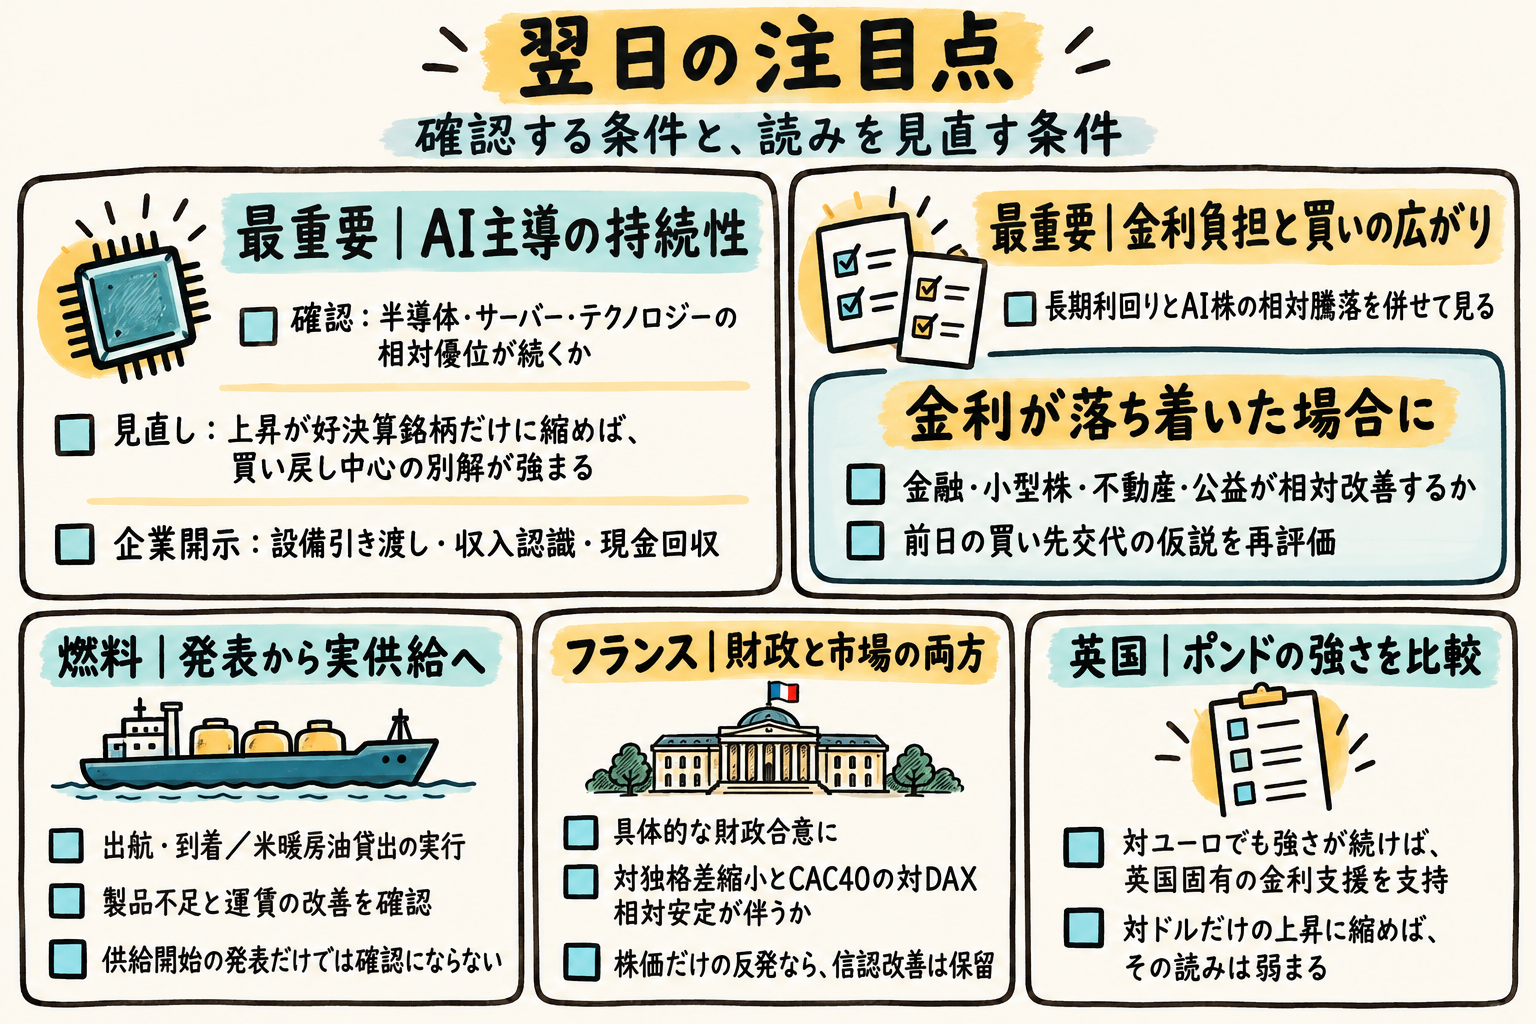
1. AI主導が次の通常取引でも続くか。 東京ではTOPIXと国内業種の追随、欧米では半導体・サーバー・テクノロジーの広域指数に対する強さを見る。相対優位が続けば主役復帰を支持し、好決算銘柄だけの上昇へ縮めば買い戻し中心という別解が強まる。今後の企業開示では、契約増に加えて設備引き渡し、収入認識、現金回収が進むかが焦点となる。
2. 金利負担に耐える株高か。 翌週のFRB会合と前後の米物価材料を見据え、長期利回りとAI株の相対騰落を組み合わせて判断する。同時に、金利が落ち着いた場合に金融・小型株・不動産・公益が相対改善するかを追い、前日の買い先交代の仮説も再評価する。
その他
- 22日のロシア軽油出航予定と、その後の実供給。 ノバク副首相は木曜日の出航を述べた一方、プーチン大統領は数日以内と説明している。出航・到着、米暖房油貸出の実行、製品不足と運賃の改善を分けて見る。供給開始の発表だけでは負担緩和の確認にならない。
- フランスの予算合意と対独格差。 具体的な財政合意に、格差縮小とCAC40の対DAX相対安定が伴うか。株価だけの反発なら、政府の信認改善という判断は引き続き保留となる。
- 翌週の英国予算案と次回英中銀判断。 物価警戒と財政信認をどう両立するかが焦点。ポンドの対ユーロでの強さが続けば英国固有の金利支援を支持し、対ドルだけの上昇に縮めば弱める。
- 日銀の正式判断と東京の買いの広がり。 氷見野発言を踏まえ、次回会合での物価判断と追加利上げ姿勢を見る。半導体だけでなく国内業種が追随するかが、東京の回復の厚みを測る材料となる。
- 未決着の利益・信用問題。 Netflixに関する懸念は、広告・消費関連企業の開示で共通性を確かめる。通信サービスの下落だけでは波及を示せない。また、今後複数銀行の損失増と非AI案件の中止が重なるかを追い、株価回復を信用改善の代わりに扱わない。
先行きシナリオ
ベースケース:業績を確かめながらAI関連を選別する。 日韓の輸出とサーバー見通しが示した需要の支えが続くなら、AI・半導体が相対優位を保つ一方、電力接続や収入認識に遅れのある企業には慎重な評価が残ると考える。次の通常取引で関連業種の優位が続き、企業開示でも引き渡しが進めば支持される。上昇が一部銘柄に閉じれば、再評価の範囲を狭める必要がある。
上振れ・緩和ケース:需要評価に費用と資金面の改善が加わる。 燃料の実供給増に不足・運賃の改善が伴い、長期利回りが落ち着く中で金融・小型株・不動産も相対改善すれば、買いの広がりを再び主軸に据えられる可能性がある。さらにAI企業の現金回収や資金確保が改善すれば、株価の回復と事業の改善が近づく。金利が落ち着いても買いの裾野が広がらなければ、このケースは弱まる。
下振れケース:供給・投資回収の制約が決算の支えを上回る。 収入延期と追加資金負担が複数企業に広がり、長期利回り上昇と半導体・サーバーの相対劣後が重なるなら、需要の強さより投資回収制約を重視する読みへ改める。最初の警戒信号は、関連株が広域指数に追随できなくなることと、企業開示での回収悪化の重なりである。フランスの対独格差拡大も続けば、企業決算だけでは吸収しにくい資金調達負担として注視する。
---
制約事項
- 米5年・10年・30年の利回りはCBOEの利回り指数による代用値であり、米財務省の公式終値ではない。為替はNY17時の足の始値で、株価・金利と完全に同時の観測ではない。
- 日経平均はロイター市況の64,621.24とYahoo最終30分足の代用値64,676.93に差があり、必要な前日比もそろわないため主要指標表に含めていない。KOSPI、日本10年、原油・金にも掲載できる確定値がなく、韓国株や燃料は本文の定性的な情報に基づく。
- Yahoo日足と最終30分足の比較では、ラッセル2000は2,781.02/2,781.36、SOX半導体は11,505.56/11,504.12、CAC40は7,921.68/7,919.65、ストックス600は644.49/644.35、ユーロ・ストックス50は6,207.52/6,202.82と異なる。掲載した指標の表は日足の値であり、日中足の代用値との小差を精密な相対評価に用いることはできない。
- 米2年はTradingViewの観測に4.808%と4.778%の差があり、欧州金利にも確定終値がそろわない。フランス国債の5%到達と対独格差拡大は取引中の報道に基づき、終値同士の比較ではない。
- 米利回り低下を支えとする市場総括と、利回り上昇を示す終点の観測が併存する。更新時点と価格観測の対応が十分でなく、一日を通じた反転時刻や株高への要因別寄与は特定できない。AI企業の借入条件・現金回収の改善も、当日の株高だけからは判断できない。
- 米通常取引後のMeta・Tesla決算は内容を判断できる本文がなく、本稿の業績評価には含めていない。