【2026/10/22】金利低下でも支え切れないAI株――需要から投資回収へ評価軸が戻る
2026/10/22 NY引けベース
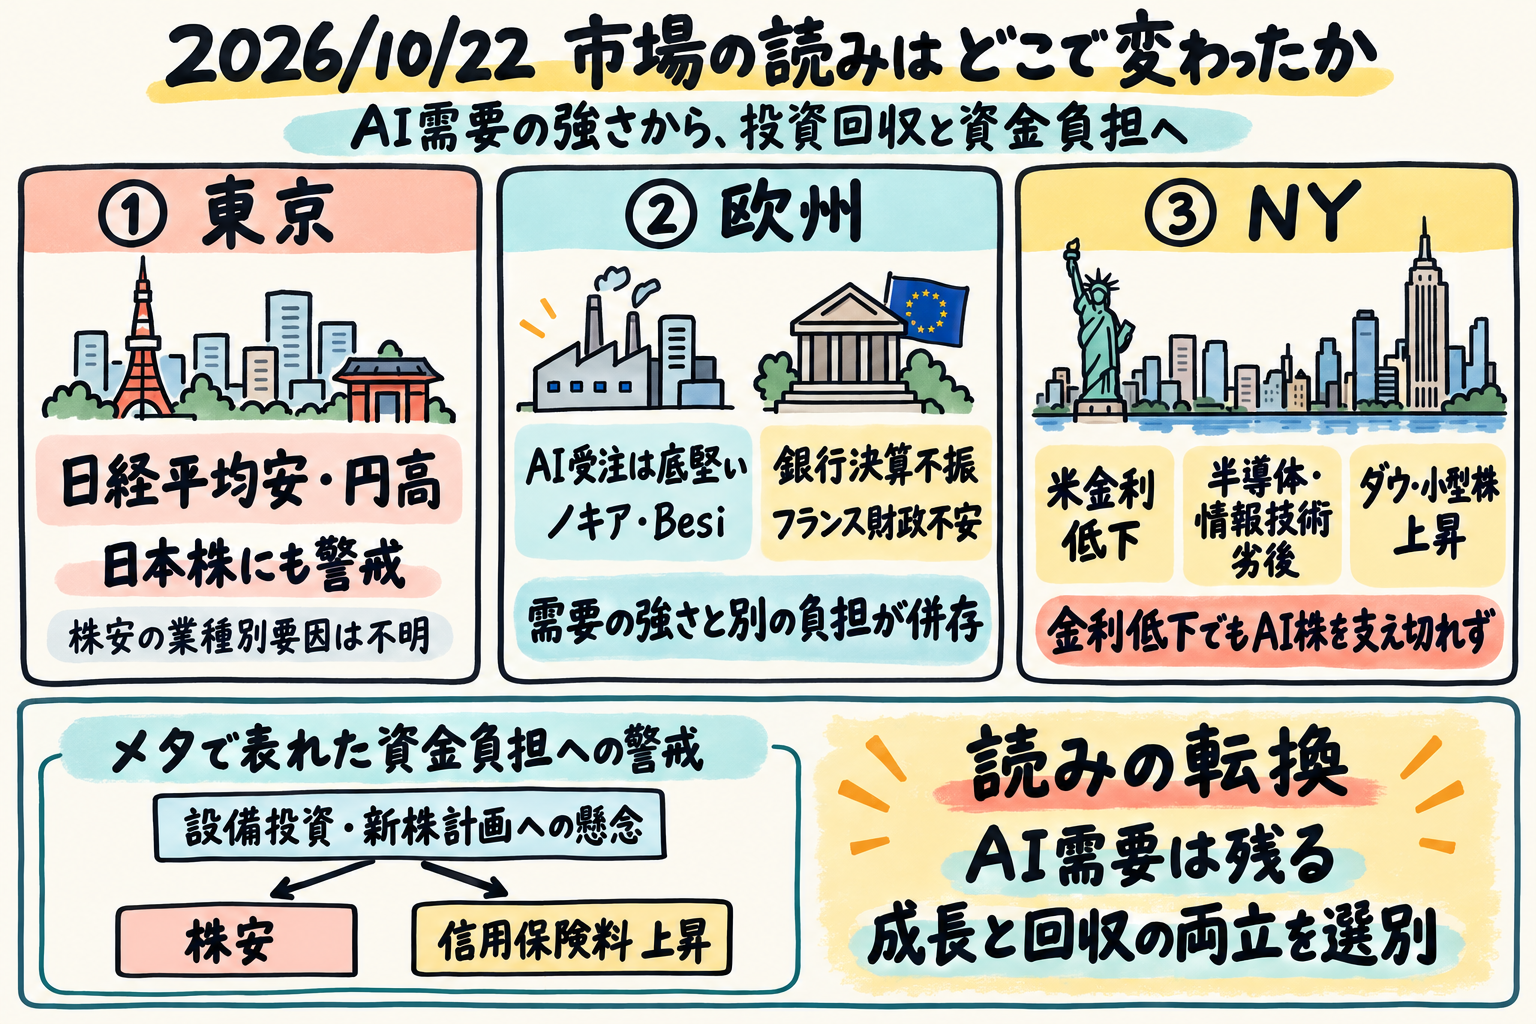
22日は、AI需要の強さよりも、投資を回収するまでの資金負担が問われる相場だった。米国債利回りが低下しても半導体・情報技術は大きく劣後し、ダウや小型株は上昇した。前日のAI主導継続という読みを改め、株式と信用市場が同時に示した回収への警戒を主軸に据える。欧州にはフランス財政と銀行決算という別の負担も残った。
今日の結論
- 昨日の論点の答え合わせ: AIの相対優位継続は外れ。金利低下と金融・小型株・不動産・公益の相対改善は的中したが、東京の買いの広がりとAI投資の回収改善は未確定だった。
- 好業績だけでは資金負担を打ち消せない。 メタは業績・見通しが好調でも、投資増額と新株計画を嫌気された。信用保険料の上昇も、懸念が株式の利益確定だけに収まらないことを示した。
- 米株安には濃淡がある。 SOX半導体は−4.89%、米情報技術は−3.29%。金融や小型株まで上昇した組み合わせは、全面的な景気後退懸念より、AI投資の収益性を巡る選別を強く示す。
- 需要消失とは異なる。 ノキアやBesiの受注は底堅い一方、ネクサンスはケーブル供給や電力網の制約を指摘した。受注の強さと、設備稼働・現金回収までの時間を分けて考える必要がある。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 63,139.59 | −1.46% |
| S&P500 | 7,663.43 | −0.64% |
| ダウ | 52,867.98 | +0.71% |
| ナスダック | 26,008.86 | −1.57% |
| ラッセル2000 | 2,784.03 | +0.38% |
| SOX半導体 | 10,731.98 | −4.89% |
| ストックス600 | 637.74 | −0.14% |
| DAX | 25,371.75 | +0.27% |
| CAC40 | 7,811.26 | −0.35% |
| FTSE100 | 10,725.03 | −0.07% |
| ユーロ・ストックス50 | 6,087.01 | −0.57% |
| 米5年 | 4.768% | −16.7bp |
| 米10年 | 4.953% | −16.4bp |
| 米30年 | 5.287% | −13.8bp |
| ドル円 | 156.76 | −0.86% |
| ユーロドル | 1.1216 | −0.15% |
| ポンドドル | 1.3399 | +0.07% |
市場の読みはどこで変わったか
1. 東京――警戒は広がったが、国内株の売りの内訳は見えない
日経平均は下落し、日中も前半から後半まで弱さが続いた。為替報道は、原油高、AI投資の将来収益への疑念、フランス不安を、円への安全資産需要の背景に挙げている。日経平均安と円高は国際的な警戒の広がりに整合するが、東京株のどの業種が下落を主導したかを示す内訳は乏しい。
ここでの読みは、日本株も警戒から切り離されなかったという範囲にある。国内半導体の売りが主因だったか、円高が輸出株を押し下げたかは、当日の材料からは辿れない。メタの信用保険料上昇やケーブル不足と東京株安との直接の因果関係も、当日の材料からは確認できない。
政策面では、企業の資金需要改善が日銀の追加利上げ余地を見込む見方を補強した。韓国銀行も据え置きながら成長見通しを引き上げ、追加利上げの可能性を残した。株価への警戒と金融引き締め余地が併存しており、株安だけから中銀の緩和転換を期待するには根拠が弱い。次の東京市場では、日経平均の反発だけでなく、TOPIXや国内業種にも回復が広がるかが重要になる。
2. 欧州――AI需要の強さと、銀行・財政の弱さが並ぶ
ストックス600の下落は小幅だったが、欧州銀行は−3.59%、資本財・サービスは−4.03%と弱く、通信は+1.93%だった。指数の小さな変化だけでは、業種間の開きを捉えられない。SEBの予想未達と自社株買い停止、バークレイズの取引収入不振があり、銀行には企業固有の収益・資本配分の問題もあった。
同時に、フランス国債の対独リスクプレミアム拡大が、予算成立の難しさや抗議活動と結び付けて報じられた。後続の報道では、イタリアやベルギーなどにも借入費用上昇の圧力が及んだ。CAC40が下落しDAXが上昇した事実は地域差を示す。欧州では銀行決算の弱さと財政不安という二つの負担が重なったと読む。
AIの実需には明るい材料もあった。ノキアはAI・クラウド向け売上と受注が伸び、Besiの受注も予想を上回った。それでも欧州テクノロジーは−2.05%。需要の存在だけで関連株全体が支えられる状態ではなかった。英国でもFTSE100は小幅安だったが、銀行・鉱山の弱さをエネルギーや一部のディフェンシブ銘柄が和らげた。英欧を一括して売り一色とみるより、利益の中身と国ごとの負担を分ける方が実態に近い。
3. NY――金利の追い風より、成長と回収の両立が問われた
米国ではナスダックや半導体の弱さと、ダウ・ラッセル2000の上昇が分かれた。米10年利回りは16.4bp低下したにもかかわらず、AI関連は広域指数に劣後した。金利上昇によって将来利益の評価が下がった、という説明だけでは当日の値動きを捉えられない。
メタとテスラの対比が評価の難しさをよく表す。メタは投資増額で資金流出と希薄化を懸念され、テスラは投資削減による現金収支改善と引き換えに、AI・ロボット事業の成長期待を疑われた。市場が求めたのは支出の多寡そのものではなく、将来成長を保ちながら支出を回収できるという説明だったと読む。
他方、米金融は+1.09%、生活必需品は+2.55%、公益は+2.36%となった。新規失業保険申請も低水準で、解雇の少なさを示した。これは急激な雇用崩壊を中心に据える読みへの反証になる。ただし、業種間の相対騰落から実際の資金移動額までは分からず、非AI分野全体が好転したという意味でもない。
クロスマーケット分析
投資負担が株式と信用の両方に表れた
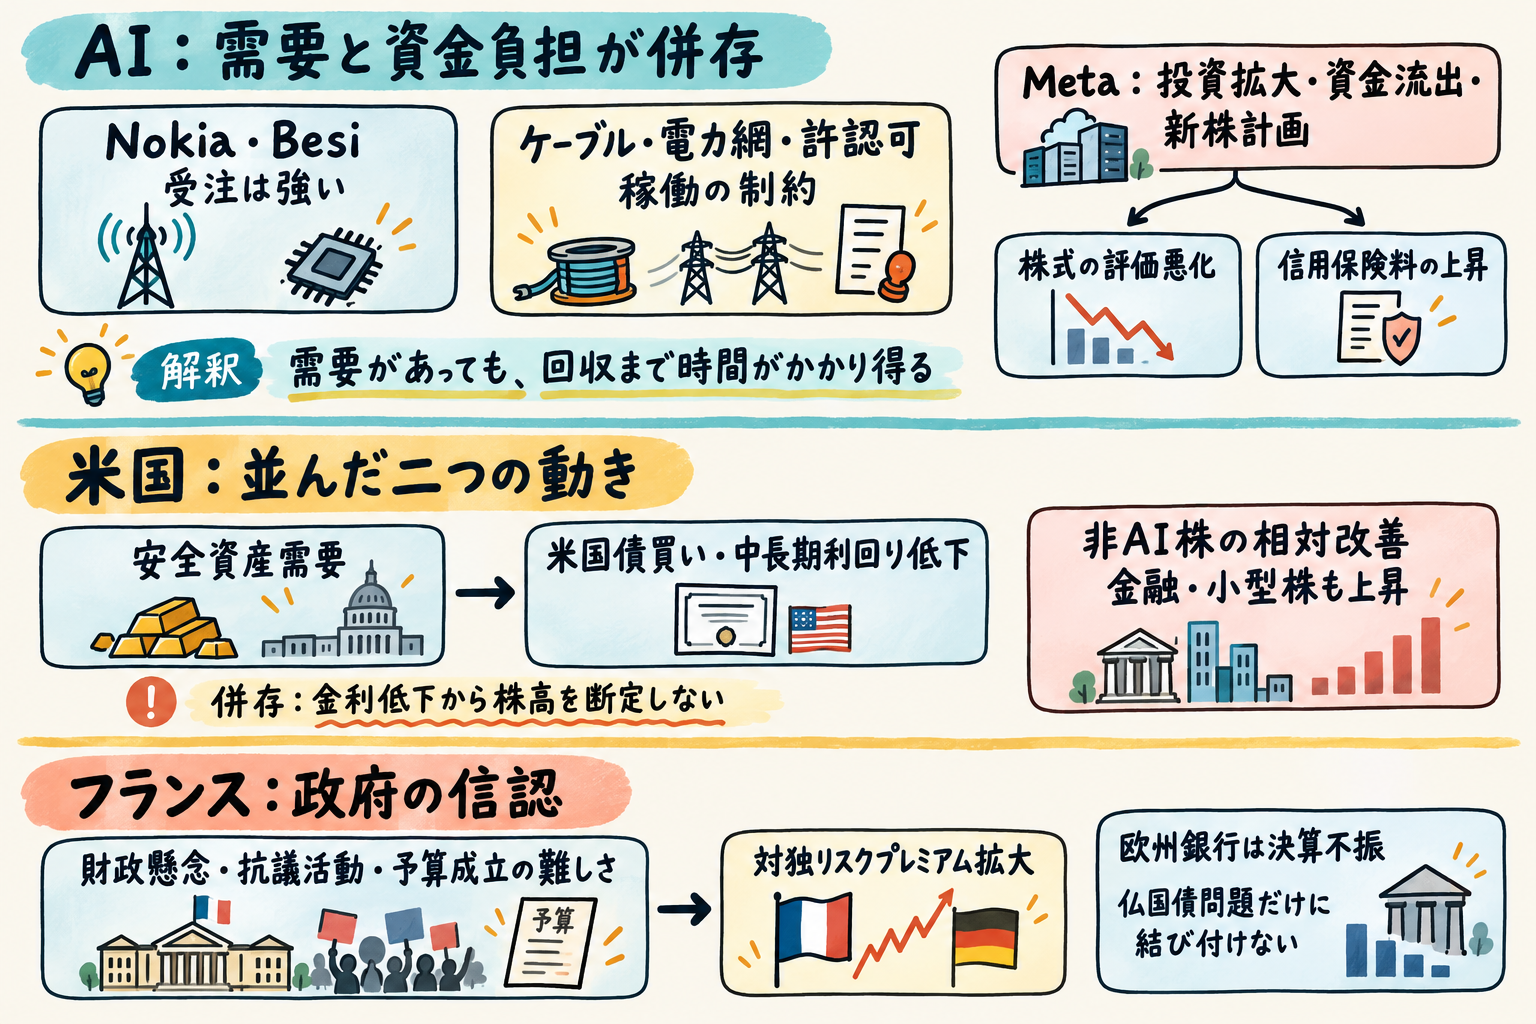
メタでは、巨額の設備投資と新株計画への懸念が株安と信用保険料上昇の双方に結び付いた。5年物CDSは報道時点で114.79bpへ拡大した。CDSは債務不履行に備える保険料であり、株価だけでなく信用リスクの評価にも警戒が表れた点が重要だ。債務不履行や資金調達不能が発生したという事実ではない。
借入依存のネオクラウドへの警戒もあり、回収までの資金負担を重くみる読みには企業横断の裏付けがある。ただし、金融システム全般へ信用不安が広がった証拠は乏しい。今後、AI株の相対劣後と信用保険料の上昇が続けばこの読みを支持し、株価回復と保険料低下がそろえば弱める。
需要から稼働までの制約が、回収時期の問いを残す
ノキアとBesiの好材料は需要消失説への反証になる。一方、ネクサンスはケーブルの製造能力、電力網、許認可が一部事業を遅らせていると説明した。発注があることと、設備を稼働させて収入を得られることの間には距離がある。
この制約が回収までの追加資金負担を長引かせる可能性がある、というのが本稿の仮説だ。今後の開示で納入延期と資金負担増が重なれば支持される。反対に、受注が納入・収入認識へ進み、現金回収も改善するなら弱まる。Spotifyの強い次期利益見通しも、AI利用企業を一律に悲観する見方を戒める材料である。
フランスの財政リスクは、米国のAI不安と別の経路を通る
フランスでは予算成立や財政再建の難しさが国債売りを促し、ユーロにも重しとなった。英国側ではユーロ圏資産への不安に加え、物価を受けた利上げ観測がポンドを支えた。円高、ユーロ安、ポンドの相対的な底堅さは、同じリスク回避でも通貨の反応が一様でないことを示す。
最も強い対抗仮説は、原油とフランス不安による広範なリスク回避が主因だったという読みだ。安全資産需要や欧州銀行安はこれを支える。それでも米金融・素材・小型株の上昇とAI固有の株式・信用反応を合わせると、米株の主軸は投資回収への警戒にある。非AI分野も一様に崩れるなら、この優先順位を改める。
燃料高は利益を分け、米金利低下とも併存した
P&Gは原材料・エネルギー・輸送費の利益への打撃拡大を警告しながら、底堅い需要を背景に通期見通しを維持した。米鉄道にはトラックからの貨物移行が追い風となったが、自らの燃料費負担も残る。燃料高は需要を一律に壊すだけでなく、費用と輸送手段を通じて企業間の差を広げている。
インフレへの警戒があっても、安全資産需要による米国債買いは起こり得る。当日の金利低下を燃料問題解消の証拠と読むのは早い。免税ディーゼル策にも課税・罰則や入手面の制約があり、政策発表と企業負担の改善は別に確かめる必要がある。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株・円 | 日経平均安・円高 | 円にはAI投資収益、原油、フランスへの警戒を背景とした安全資産需要 | 東京株の下落を説明する業種別の裏付けは乏しい。日経平均は最終30分足の代用値。 |
| 米AI関連株・信用 | 半導体・情報技術が劣後、メタの信用保険料上昇 | 投資回収時期、資金流出、新株による希薄化への懸念 | メタのCDSは記事観測値。指数下落への寄与や信用市場全体の悪化幅は不明。 |
| 米国債・非AI株 | 米中長期利回り低下、一部業種は上昇 | 市場展望は安全資産需要による米国債買いを指摘 | 米金利低下と金融・小型株・不動産・公益の上昇が併存した。各株式群の個別の上昇要因は未確認。 |
| 欧州株・国債 | 株式は業種差、仏国債は対独格差拡大 | 銀行決算不振、フランス財政・政治不安 | Yahoo日足/最終30分足はDAX 25,371.75/25,375.06、CAC40 7,811.26/7,807.65、FTSE100 10,725.03/10,723.56、ユーロ・ストックス50 6,087.01/6,090.06、ストックス600 637.74/637.94。 |
| ユーロ・ポンド | ユーロ安、ポンドは小幅高 | 仏財政不安と英欧金利差拡大観測 | ポンドの対ユーロでの強さは英国の全面的な景気改善を意味しない。 |
| 原油・金 | 燃料高の負担継続、金は報道時点で下落 | 金には原油高を受けたインフレ・高金利長期化観測 | 当日の確定決済値はなく、価格・騰落率は比較できない。金の報道と米金利終値は観測時点が異なる。 |
明日のWatch points
最重要
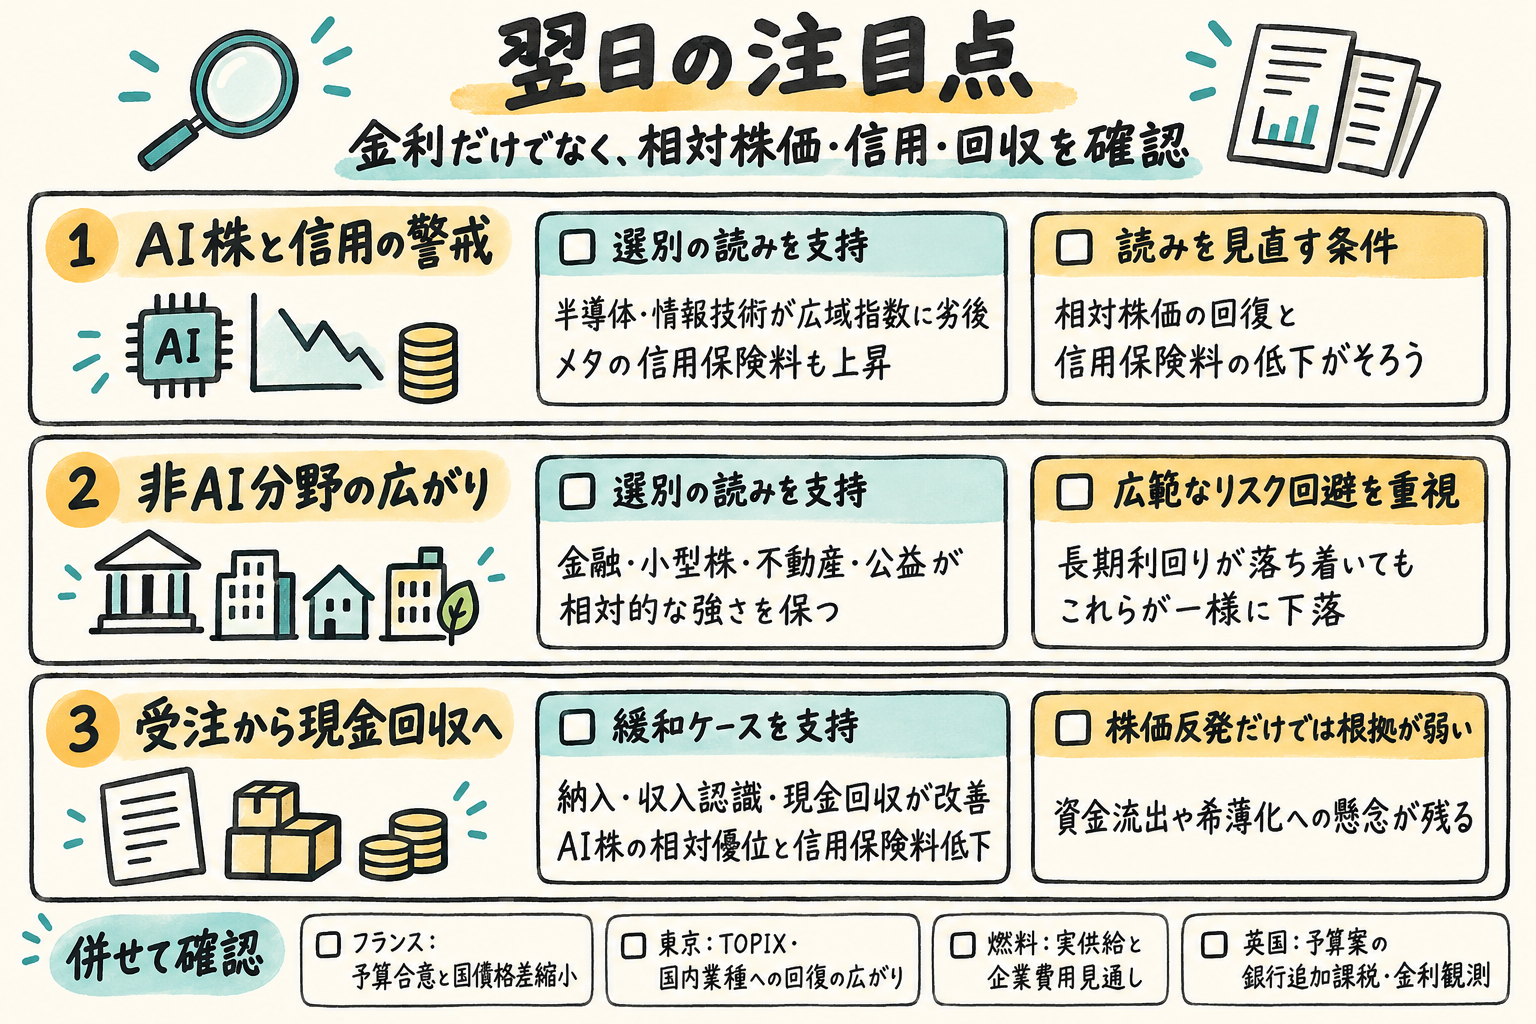
1. 次の通常取引で、AI株と信用の警戒が続くか。 半導体・情報技術が広域指数に劣後し、メタの信用保険料も上がるなら、回収・資金負担を重視する読みが強まる。相対株価の回復と保険料低下がそろえば見直す。今後の企業開示では受注額だけでなく、納入・収入認識・現金回収の進展が焦点となる。
2. 金利低下下で非AI分野の優位が続くか。 金融・小型株・不動産・公益が相対的な強さを保てば、選別という読みを支持する。長期利回りが落ち着いてもこれらが一様に下がれば、広範なリスク回避を主軸へ引き上げる。
その他
- フランスの予算協議と国債への波及。 具体的な合意に対独格差縮小、CAC40の対DAX相対安定、他国の借入費用安定が伴うか。合意の見出しだけでは財政懸念の後退を判断できない。
- 東京の回復の広がりと日銀。 TOPIXや国内業種の追随を見たい。次回の正式判断では貸出需要・物価の評価と追加利上げ姿勢が重要で、株安自体を政策後退の根拠とはできない。
- 燃料の実供給と利用可能性。 出荷や対策の発表が、不足・運賃・企業費用見通しの改善につながるか。インドの9月の中東産原油輸入回復は一つの地域の過去のフローで、足元の世界的な不足解消を意味しない。
- 英国予算案と次回英中銀判断。 予算案の銀行追加課税と、物価を受けた金利観測の変化に注目する。ポンドの相対安定が続いても、銀行株や国債が悪化すれば英国資産全体への安心感は弱まる。
先行きシナリオ
ベースケース:AI需要は残っても、回収への説明を求める選別が続く。 当日の受注の強さと株価の弱さが併存する限り、設備投資拡大だけでは評価を押し上げにくい可能性がある。半導体・情報技術の相対劣後と信用保険料の高止まりが続けばこの読みを支持し、両方が改善すれば弱める。非AI分野の相対安定が続くことも条件となる。
上振れ・緩和ケース:受注が現金へつながり、投資負担への信認が戻る。 納入・収入認識・回収の改善が企業開示で示されれば、需要の強さを利益へ結び付ける見方が戻る可能性がある。AI株が広域指数への優位を取り戻し、信用保険料も低下すれば支持される。株価だけの反発で資金流出や希薄化への懸念が残る場合、このケースの根拠は弱い。
下振れケース:AI固有の警戒から、より広いリスク縮小へ進む。 フランスの借入費用問題や燃料費圧力が続けば、企業利益と信用への警戒が非AI分野へ広がる可能性がある。金融・小型株なども一様に下落し、欧州の国債格差拡大が複数国へ続くなら支持される。反対に非AI株の相対安定と他国国債の落ち着きが保たれれば、この読みは弱まる。
読み直しの起点は、金利の方向だけではない。AI株の相対騰落、メタの信用保険料、非AI株の広がりが同じ方向へ変わるかである。AI固有の信用不安が後退しても全面安が続くなら、主軸を投資回収から広範なリスク回避へ移す。
---
制約事項
- 日経平均は当日の通常取引の最終30分足を使った代用値で、公式の日足終値ではない。米5年・10年・30年はCBOE利回り指数による代用値で、米財務省の公式終値ではない。為替はNY17時の足の始値を日次比較の基準とする。
- 欧州株はYahoo日足と最終30分足に差がある。日足/30分足の順に、DAXは25,371.75/25,375.06、CAC40は7,811.26/7,807.65、FTSE100は10,725.03/10,723.56、ユーロ・ストックス50は6,087.01/6,090.06、ストックス600は637.74/637.94。主要指標表は日足を採用し、異なる時点の値を混ぜていない。
- TOPIX、国内業種、KOSPIの確定終値・前日比が揃わず、東京・韓国株の下落の広がりには判断の余地が残る。原油・金の確定決済値、欧州国債の確定終値・対独格差幅もなく、これらの定量的な比較は行えない。
- メタの信用保険料は個別企業の報道時点の観測で、信用市場全体の悪化幅や指数下落への寄与は分からない。企業横断での納入・現金回収の比較もなく、設備制約が回収を遅らせる経路は今後確かめる仮説である。
- 報道には掲載後の更新内容が含まれ、決算発表や値動きの正確な発生時刻までは揃わない。金の下落報道にある高金利長期化観測と、米国債利回りの当日終値低下は、同じ時点の反応として比較できない。