【2026/10/23】AI株の急落一服でも解けない、利益と金利への警戒
2026/10/23 NY引けベース
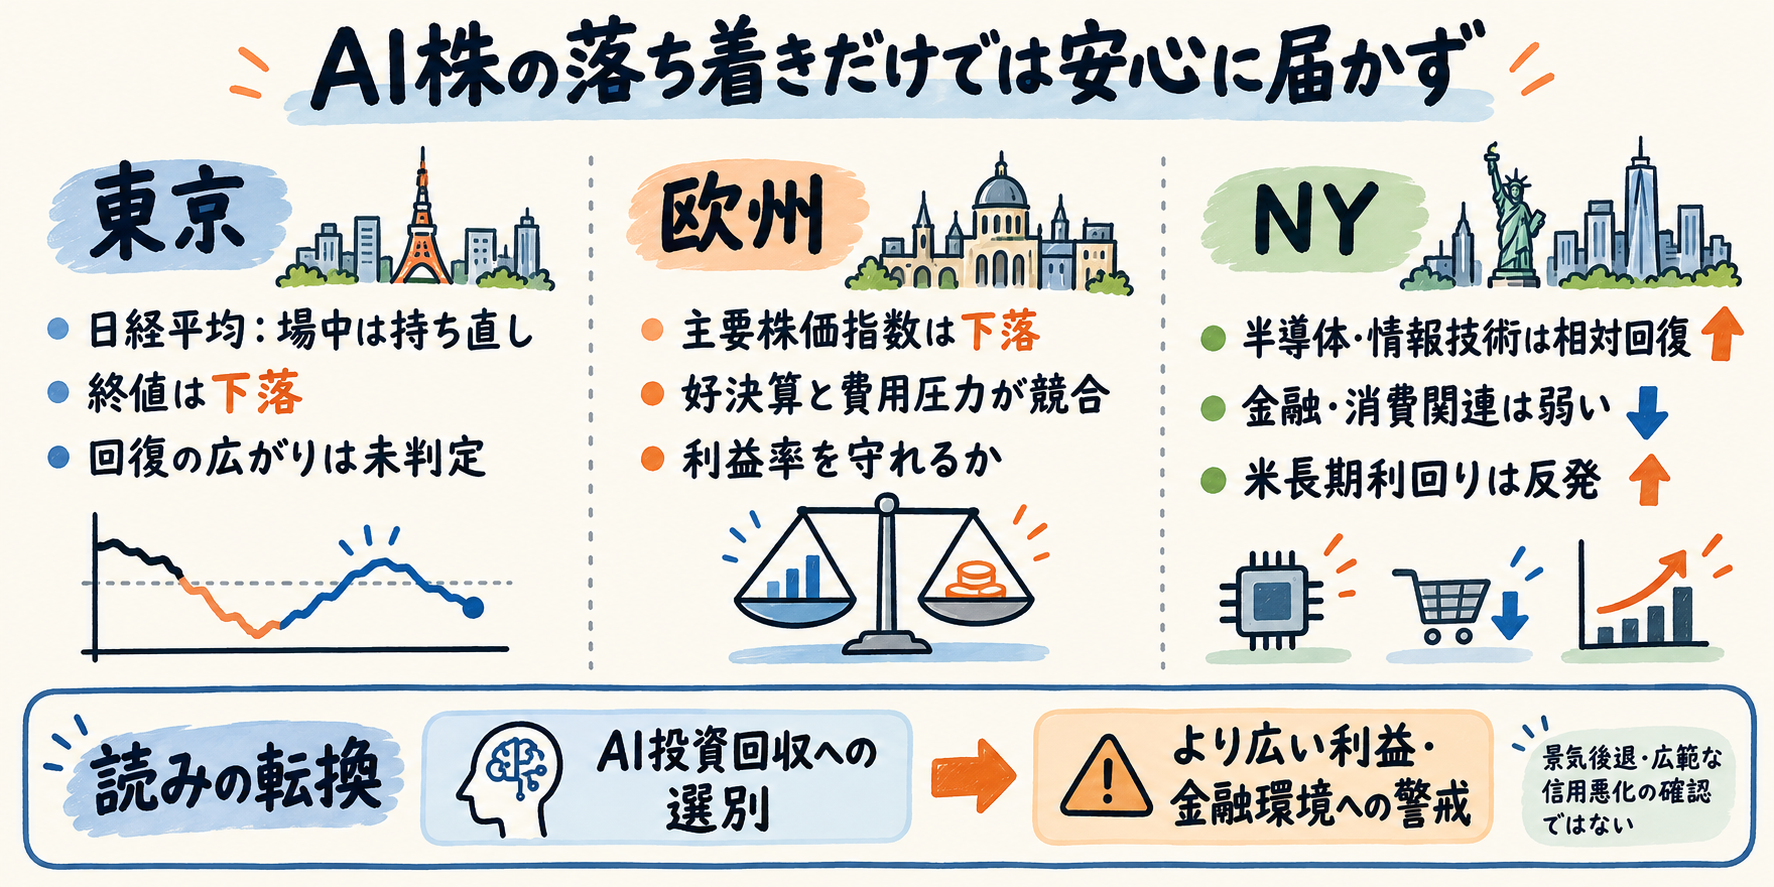
23日は、AI株の落ち着きが市場全体の安心につながらなかった。米国では金融・消費関連の弱さが目立ち、欧州では好決算と費用圧力が競合した。原油高に米長期金利の反発も重なった一日を、前日の「AI投資回収への選別」から、より広い企業利益・金融環境への警戒へ読みを移す日と捉える。次に問われるのは、AI株が反発するかだけでなく、その外側の利益見通しが持ちこたえるかである。
今日の結論
- 昨日の論点の答え合わせ: 非AI分野の相対安定を伴うAI投資への選別というベースケースは外れ。半導体・情報技術は相対回復したが、金融・消費関連が弱まった。AI企業の信用不安後退は、当日の信用指標がなく未確定。
- 弱さの中心が変わった。 米情報技術が上昇する一方、金融、一般消費財、生活必需品は広域指数を下回った。ハイテク株の沈静化だけでは株式全体を支え切れない。
- 利益を守れる企業と費用を負担する企業の差が重要になった。 欧州PMIは投入費用増と販売価格引き上げの弱まりを示した。エニの好業績と、燃料費や需要への警戒を抱える企業が併存している。
- 債券高による緩衝は続かなかった。 米長期利回りは前日の低下から反発した。株価下落と利回り上昇の組み合わせが、翌週の決算・政策判断を見る際の出発点となる。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 62,726.83 | −0.29% |
| ストックス600 | 635.77 | −0.31% |
| DAX | 25,181.65 | −0.75% |
| CAC40 | 7,782.82 | −0.36% |
| FTSE100 | 10,690.36 | −0.32% |
| S&P500 | 7,623.68 | −0.52% |
| ダウ | 52,215.16 | −1.23% |
| ナスダック | 25,955.34 | −0.21% |
| ラッセル2000 | 2,775.90 | −0.29% |
| SOX半導体 | 10,779.46 | +0.44% |
| 米5年 | 4.805% | +3.7bp |
| 米10年 | 4.988% | +3.5bp |
| 米30年 | 5.315% | +2.8bp |
| ドル円 | 156.81 | +0.04% |
| ユーロドル | 1.1208 | −0.07% |
| ポンドドル | 1.3375 | −0.18% |
市場の読みはどこで変わったか
1. 東京――場中の持ち直しと、利益・政策の難しさが並ぶ
日経平均は前半の下落から後半に持ち直したものの、前日比ではマイナスだった。終値の下落と場中の回復は別の情報である。売りが一方向に強まった一日ではなく、この切り返しは世界的な警戒の拡大という読みへの反証にもなる。ただし、TOPIXや国内業種の終値比較がなく、回復が日本株全体へ広がったかは分からない。
国内の材料は、物価だけでも成長だけでも説明しにくい組み合わせだった。コア消費者物価は前年同月比2.1%上昇し、日銀目標を上回った。一方、製造業PMIは生産・新規受注の伸び鈍化を示し、原材料や人件費の圧力も残った。サービス活動の改善が民間部門全体を支えたが、製造業には売上の勢いと費用負担の両方を点検する必要がある。
政府は正式なデフレ脱却宣言の条件が整っていないとし、持続的な物価目標達成に近づいたとみる日銀との認識差も表れた。CPIは追加利上げの根拠を強める一方、関係者には直近会合の据え置き観測がある。目標超えの物価から即時の利上げへは飛べず、これらの材料が日経平均の下落や切り返しを直接引き起こした経路も確認できない。
ガソリン補助の段階的縮小は検討段階にあり、首相は制度見直しを指示すると述べた。今後、縮小が正式に決まれば、燃料負担と物価の見え方を変える可能性がある。需要の弱さが残る中で家計負担がどう変わるかが焦点となるが、政策決定と実施はまだ先の確認事項である。
2. 欧州――好決算より、利益率を守れるかが重くなる
欧州株は下落し、ストックス600に比べDAXの弱さが目立った。欧州株の総括は、フランスの混乱と原油高が好決算への期待を弱めたと整理している。CAC40よりDAXの下落が大きかったため、フランス固有の財政不安だけを当日の欧州株安の説明にするのは難しい。
PMIが示したのは、成長鈍化と費用増の同居だ。フランスは活動縮小へ転じ、政治的不確実性や金融環境の引き締まりが需要・心理を圧迫した。ドイツは拡大を保ったが、サービス業で顧客の判断先送りや予算制約が重荷となった。ユーロ圏全体では投入費用が増える一方、販売価格の引き上げは弱まり、企業が負担を転嫁しにくい状況が示唆される。
ただし、一律の需要崩壊ではない。ロレアルは中国などの高級品需要を背景に売上が予想を上回り、エニは精製の好調と生産拡大に支えられ、還元を拡充した。反対に、ケリングには来店客の減少、サフランには航空会社の供給能力削減が補修需要を抑える懸念がある。売上が伸びるかに加え、費用増の後にも利益と現金が残るかが、決算の評価を分けていると読む。
個別株と業種全体の違いも大きい。ボルボ・カーズには赤字・資金流出という固有の問題があったが、欧州の自動車・部品は前日比3.03%上昇した。同社の弱さを業種全体へ広げると、市場の実態を見誤る。
英国では企業活動と受注が改善し、欧州一律の景気悪化説に反する材料が出た。それでも、強い費用圧力は金融引き締め観測につながり得ると調査担当者は指摘する。英国株の週間総括では原油高、利上げ観測、翌週予算への警戒が重荷となった。活動の改善があっても、費用と政策の負担を差し引いた利益評価が問われる局面である。
3. NY――AI株の相対回復の外側に残った弱さ
米国では、SOX半導体が上昇し、情報技術も前日比0.49%高となった。一方、金融は1.32%安、一般消費財は1.66%安、生活必需品は1.92%安だった。ダウの下落がナスダックより大きいことも合わせ、前日のAI集中の売りから、金融・消費関連を含む弱さへ重心が移ったと判断する。
これは「非AI株が一様に崩れた」という意味ではない。ラッセル2000の下落はS&P500より小さく、不動産は0.12%高だった。通信サービスの1.78%安にはスペースXの携帯通信参入を巡る報道という独立した競争要因もある。業種間の差を残しながら、AI株の落ち着きで解消しない警戒がある点を重く見る。
最も強い別の読みは、前日の急落後のハイテク反発と個別決算・競争懸念が重なっただけ、というものだ。週間の世界株式ファンドには資金流入が続き、継続的な全面資金逃避という説明も合わない。それでも、米国の複数の非AI業種の弱さと、欧州企業の費用・需要の問題を合わせると、利益と金融環境への警戒を主軸に置く方が当日の広がりを捉えやすい。景気後退や金融システム不安が確認されたわけではない。
AI投資の論点も残る。メタの無議決権株式計画は、支配権を維持しながら資金調達の選択肢を広げる一方、既存株主の負担という問いを残した。株価の沈静化は、投資が利益や現金回収に結び付くとの信認回復とは別である。翌週の決算は、投資額の大きさ以上に、支出の先に何が得られたかを確かめる機会となる。
クロスマーケット分析
供給不安から、輸送費と企業の利益率へ
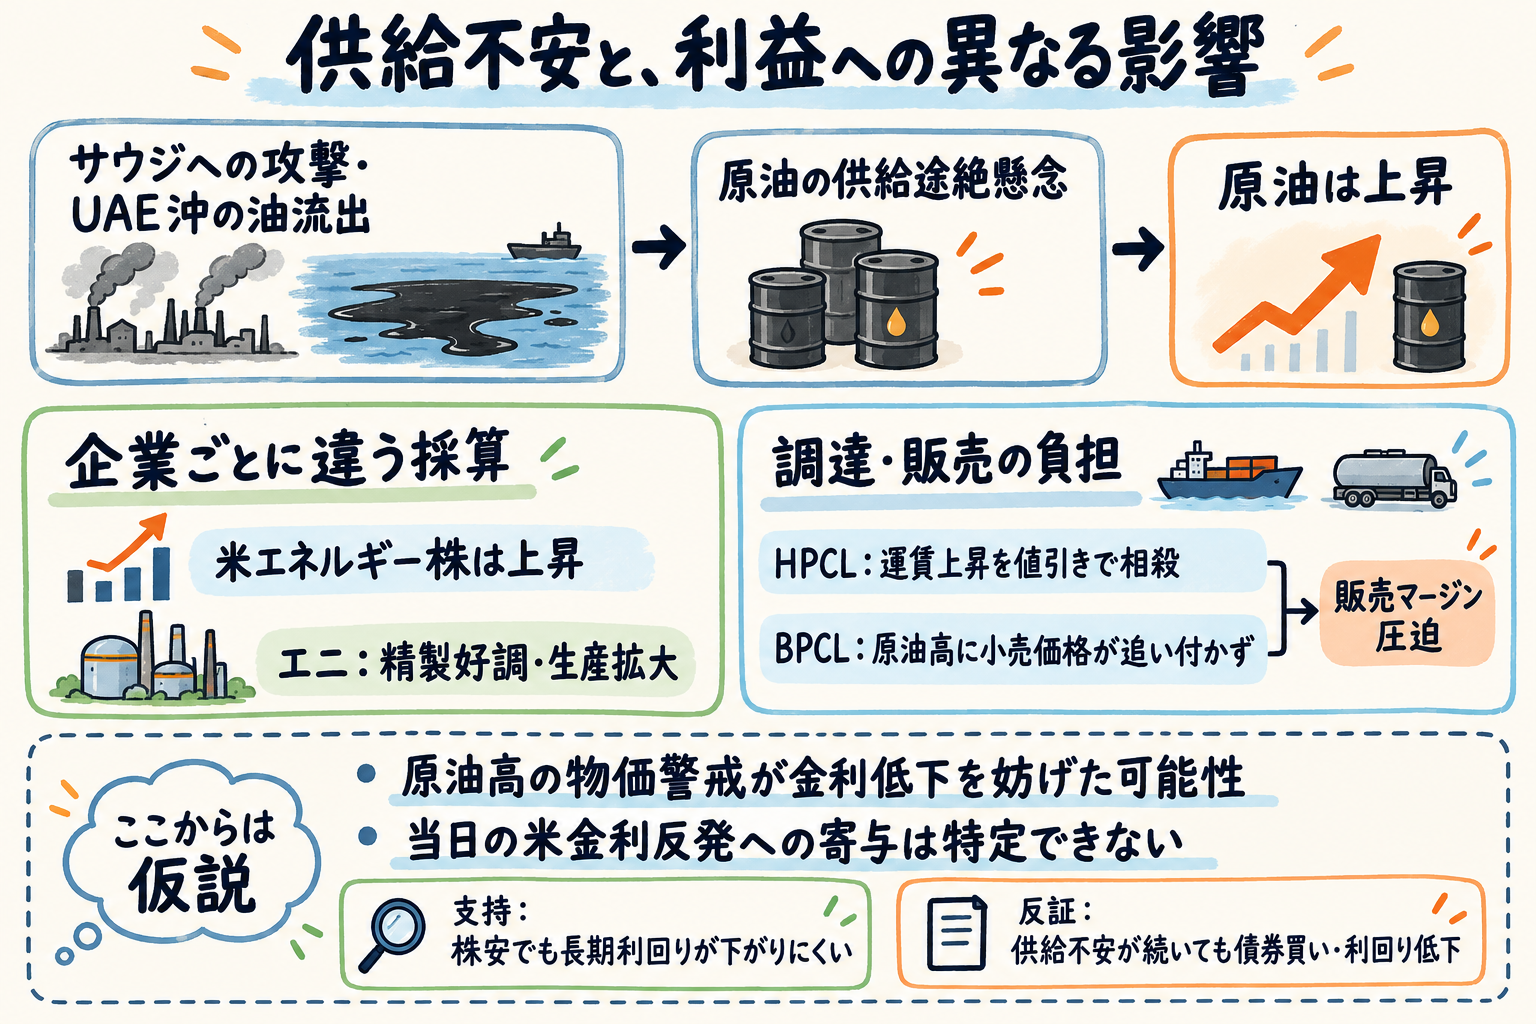
サウジアラビアへの攻撃とUAE沖の油流出は、原油の供給途絶懸念を強めた。米エネルギーの2.60%高と、欧州PMIに表れた費用負担を並べると、同じエネルギー高でも利益への向きが企業ごとに異なることが分かる。産出側の追い風が、そのまま市場全体の需要の強さを意味するわけではない。
米欧の燃料利用企業を読む補助線になるのが、インド企業の調達と採算だ。HPCLは運賃上昇を相殺する値引きと攻撃リスクを踏まえ、着荷条件での購入を増やした。BPCLでは原油高に小売価格が追い付かず、販売マージンが圧迫された。ベンチマーク価格だけでなく、船の確保、着荷費用、販売価格への転嫁が利益を左右する。ただし、この経路が米国の金融・消費関連株をどれだけ下げたかは分からない。
株安と金利反発が、緩和への期待を難しくする可能性
米5・10・30年利回りは上昇し、前日の債券買いは継続しなかった。株安と債券高が組み合わさる場合に比べ、株式を支える金利面の緩衝が弱かった点は、当日の観測として重要である。
原油高による物価警戒が利回り低下を妨げた可能性はあるが、当日の米金利反発への寄与は特定できない。今後、供給不安と中銀の物価警戒が残り、株安でも長期利回りが下がりにくければ、この経路を支持する。供給不安が続いても債券への逃避と利回り低下が優勢になれば弱まる。欧州でも、成長の鈍さと費用増が併存するため、景気が弱いというだけで緩和を期待しにくい可能性がある。ECBの説明で費用波及への警戒が強まれば支持され、費用緩和と政策余地の拡大が示されれば弱まる。
AIの実需から、稼働と現金回収までの距離
米データセンター向けガス供給に関連する鋼管受注や、接続待ちを避けるための燃料電池需要は、AI投資の実需を示す。一方、現地発電にもガス接続、許認可、周辺機器が必要であり、公表された枠組み契約がすべて確定受注になるわけではない。電力網の制約を避けても、設備の稼働までに別の制約が残る。
このため、設備供給側の需要と、投資企業側の回収改善を同じものとしては読めない。決算で確定契約から稼働、収入認識、現金回収への進展が示され、関連株と信用指標も改善すれば、投資負担への警戒後退を支持する。受注の話だけが増え、稼働遅延や資金負担が残れば、その読みは弱まる。
為替は、週間の円高と当日の動きを分ける
円の週間上昇は前日のAI関連株売りに伴う安全資産需要と結び付けて報じられたが、23日のドル円は小幅上昇だった。当日も円高が続いたという説明にはならず、国内物価が追加利上げの根拠を強めたことと、当日の円相場を直結させる材料もない。
ユーロにはフランス財政への警戒が重しとなり、ポンドは英国指標後に対ユーロで上昇したと報じられた。一方、ポンドドルは当日下落している。通貨の強弱は比較相手で変わり、ポンドの対ユーロでの強さだけから英国資産全体の安定までは言えない。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株 | 日経平均は下落、場中は持ち直し | PMIの費用圧力と成長鈍化、CPIの目標超えが背景材料 | 指数の切り返しとの直接の因果は不明。市場全体への広がりも未判定 |
| 欧州株 | 主要指数は下落、決算で明暗 | フランス不安と原油高が好決算期待を弱めた | ボルボの弱さと自動車・部品全体の上昇は区別が必要 |
| 米国株 | 広域指数は下落、半導体・情報技術は相対回復 | 金融・消費関連の弱さ。通信には新規参入への懸念 | 小型株の相対安定や不動産の小幅高も残る |
| 米国債 | 長期利回り反発 | 前日の大幅低下からの反転 | 原油・物価警戒による寄与は特定できない |
| 為替 | ドル円は小幅上昇、ユーロドル・ポンドドルは下落 | ユーロにはフランス財政不安。円の安全資産需要は週間の説明 | 当日の円高や英国資産全体の改善を示すものではない |
| 原油・金 | 原油は上昇、金は下落と報道 | 原油は供給懸念。金は物価・利上げ観測と追い証対応の売り | 金の大幅安は週間の評価。両商品の比較可能な確定値は主要指標表にない |
明日のWatch points
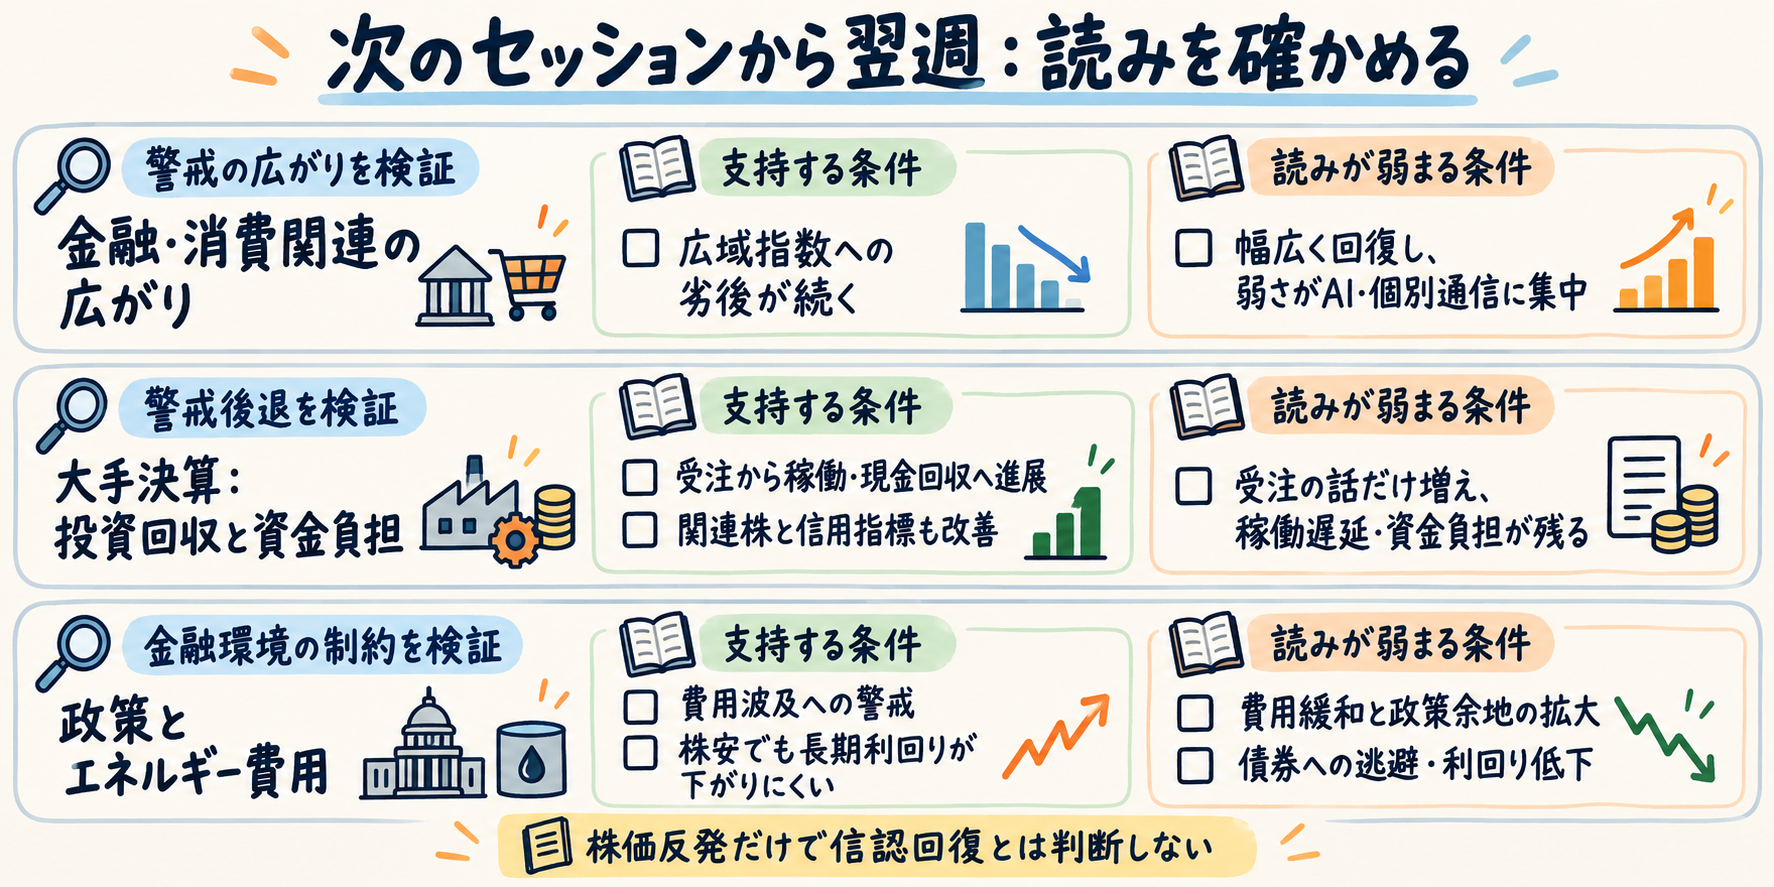
次の通常セッションから翌週の決算・政策判断では、以下の順で見極めたい。
最重要
1. AI株の落ち着きが、金融・消費関連の持ち直しにつながるか。 金融、一般消費財、生活必需品の広域指数への劣後が続けば、警戒の広がりという読みを支持する。これらが広く回復し、弱さがAIや個別通信へ集中し直せば、主軸を戻す必要がある。
2. 翌週の大手企業決算とFRB・ECBの政策判断。 アルファベット、マイクロソフト、アマゾンでは収益化と資金負担を確認する。政策面では、成長の弱さとエネルギー費用のどちらを重く見るかが焦点だ。利益率悪化と物価警戒が重なり、株安でも長期利回りが下がりにくければ、金融環境の制約という仮説が強まる。
その他
- フランスの格付け判断・予算協議と英国予算。 フランスでは具体的な進展に国債格差の縮小とCAC40の相対安定が伴うかを見る。英国では財源と発行計画に対し、銀行株・国債が安定するかが重要になる。
- 燃料対策が利用可能な供給へ進むか。 ロシア産ディーゼルの米国向け航行は確認されたが、出航と負担軽減は別段階だ。貨物到着、安全な航行、運賃・着荷費用、企業の費用見通しがそろって改善するかを追う。
- 日本の政策判断と回復の広がり。 次回日銀会合、ガソリン補助の正式方針に加え、TOPIX・国内業種が日経平均の場中回復に続くかを確認する。11月6日の植田総裁のIMF講演は、政策会合後の考え方を知る機会となる。
先行きシナリオ
ベースケース:利益と資金負担を巡る選別が続く。 AI株の取引が落ち着いても、供給不安と企業の費用負担が残るなら、金融・消費関連を含む利益見通しの吟味が続くと考える。決算で価格転嫁や現金創出の差が表れ、非AI業種の相対劣後が続けば支持される。幅広い利益見通しの改善を伴って劣後が解消すれば、この読みは弱まる。
上振れ・緩和ケース:費用の改善と投資回収がそろう。 輸送の安全性や着荷費用が改善し、主要企業が受注から稼働・現金回収への進展を示せば、警戒が和らぐ可能性がある。AI株と非AI株の回復に信用指標の改善も伴うことが確認条件となる。株価反発だけで、資金負担や利幅圧迫が残るなら、信認回復という判断は弱まる。
下振れケース:AIの沈静化でも利益の弱さが広がる。 船舶攻撃や高運賃が続き、販売価格への転嫁が難しい企業の見通し悪化が増えれば、警戒はさらに広がる可能性がある。金融・消費関連の劣後に広い信用指標の悪化が加われば、この経路を支持する。費用圧力の緩和や関連業種の回復が進めば弱まる。現時点では広範な信用悪化の確認には至っていない。
読み直しの条件: 非AI株の劣後が解消し、AI企業の資金負担だけが市場の主要な差として残れば、「AI投資回収への選別」を再び中心に据える。逆に、AI株が安定しても金融・消費関連の弱さが続き、利益見通しと信用指標がそろって悪化するなら、より広い警戒を重く見る。
---
制約事項
- 日経平均は、通常取引の最後の30分足終値を用いた代用値であり、公式の日足終値ではない。米5・10・30年利回りもCBOE利回り指数による代用値で、米財務省の公式終値ではない。
- 為替はNY17時を基準とする。ドル円は直前30分足の終値、ユーロドル・ポンドドルは17時開始足の始値であり、基準とする足が異なる。
- TOPIX、KOSPI、日本10年金利の確定値がなく、東京・韓国の回復の広がりや国内金利への波及には判断の限界がある。欧州国債と米2年にも掲載可能な確定値がなく、国債格差の改善や金利曲線全体の評価はできない。
- 原油・金は比較可能な確定値を主要指標表に載せていない。本文の方向と要因は市況報道に基づき、金や円の週間評価と当日の変化は区別している。
- AI企業の当日の信用保険料がなく、株価の落ち着きを信用不安後退と判定することはできない。週間ファンドフローも23日だけの資金移動を示すものではない。