【2026/10/27】AI株に戻る買い、残る資金負担――決算前の選別的な反発
2026/10/27 NY引けベース
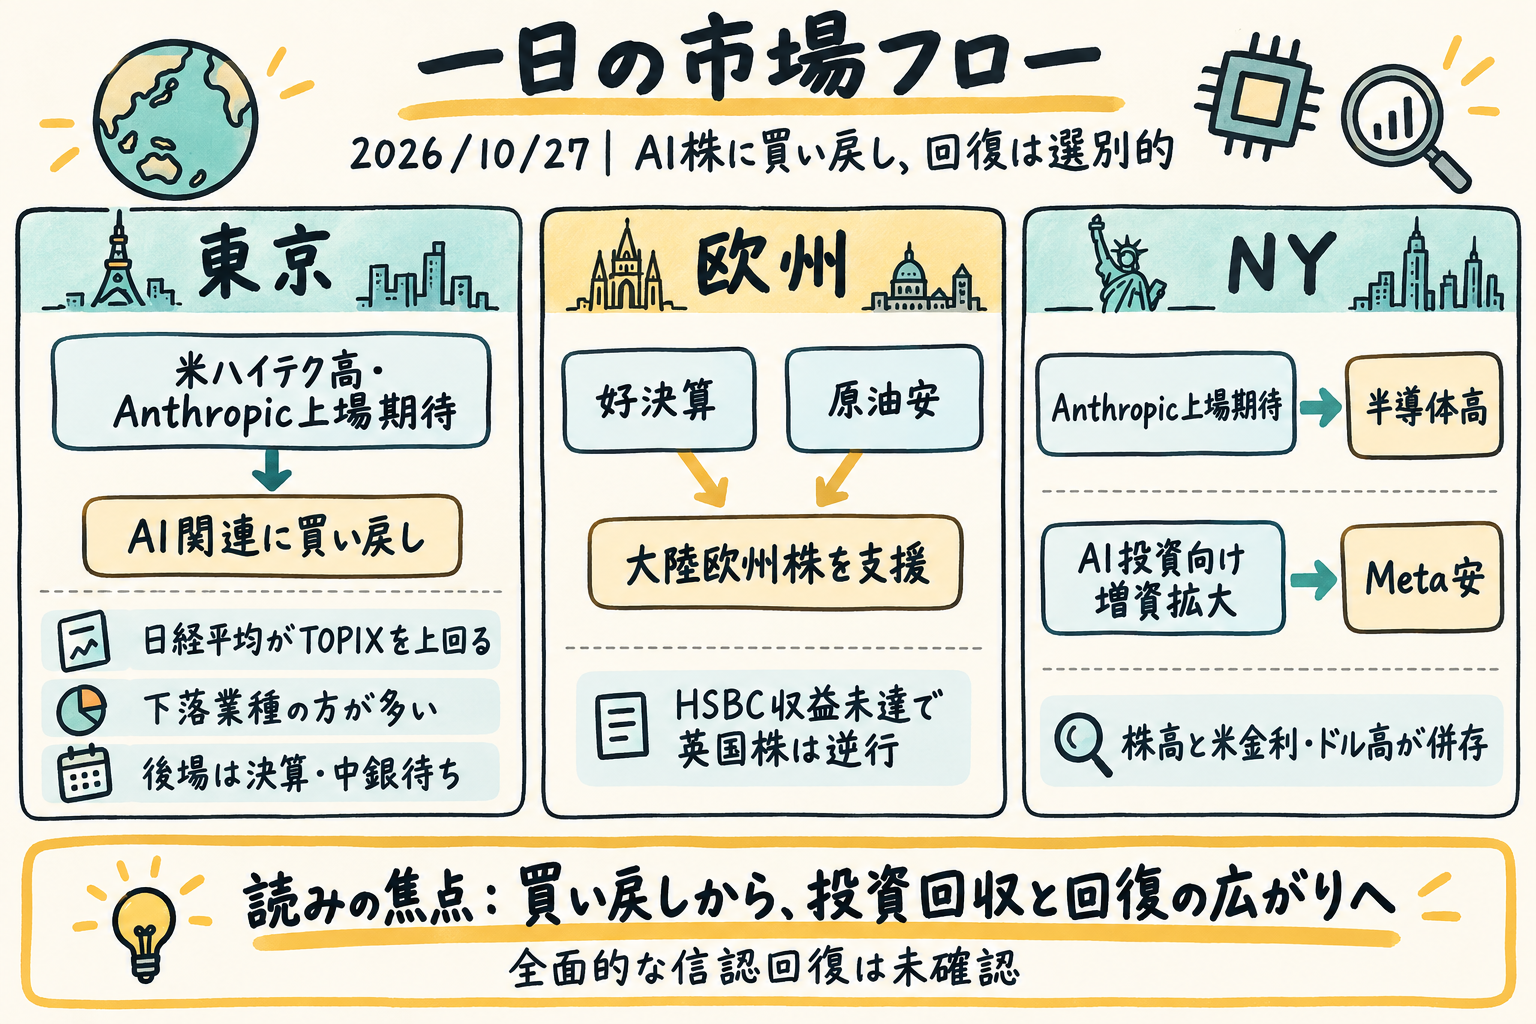
AI関連への買い戻しと原油安が株価回復を支えた。ただし、半導体への期待が戻る一方で、AI投資を担う企業の資金負担や非AI企業の利益制約は残る。27日は投資回収への信認が回復した日というより、決算と中銀会合を前に、買い直す対象を選ぶ日だった。反発の持続性は、設備への期待が現金創出の改善と幅広い業種の回復へつながるかで決まる。
今日の結論
- 昨日の論点の答え合わせ:未確定。 直近の23日分で注目した非AIへの回復の広がり、利益・金融条件の改善は、27日の反発でもそろわなかった。AI株の落ち着きは進んだが、金融・生活必需品の劣後が残る。
- 東京からNYまで半導体が主導。 東京は日経平均がTOPIXを上回り、米国はナスダックとSOXがS&P500を上回った。米株総括ではAnthropicの上場期待による半導体高と、AI投資向け増資拡大によるMeta安が併存した。ロイター配信・転載
- 欧州の回復にも企業ごとの差が残る。 好決算と原油安が株価を支えた一方、収益未達のHSBCが英国株を圧迫した。費用懸念の緩和だけで、利益見通しへの評価が一様に改善したわけではない。ロイター配信・転載
- 金融緩和期待による全面高とは異なる。 原油安でも米金利とドルは上昇した。株価の反発と金融条件の緩和がそろわないことが、選別的な反発という読みを支える。ロイター配信・転載
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,722.60 | +0.60% |
| ダウ | 52,377.57 | +0.03% |
| ナスダック | 26,477.81 | +1.18% |
| ラッセル2000 | 2,818.87 | +1.16% |
| SOX半導体 | 11,482.50 | +3.60% |
| ストックス600 | 643.68 | +0.47% |
| DAX | 25,590.77 | +0.71% |
| CAC40 | 7,887.14 | +0.51% |
| FTSE100 | 10,686.54 | −0.75% |
| 米2年 | 4.739% | +2.8bp |
| 米10年 | 4.999% | +1.3bp |
| 米30年 | 5.311% | +1.0bp |
| 独2年 | 3.052% | −2.3bp |
| 独10年 | 3.360% | +0.2bp |
| ドル円 | 157.93 | +0.29% |
| ユーロドル | 1.1130 | −0.45% |
| ポンドドル | 1.3309 | −0.25% |
市場の読みはどこで変わったか
1. 東京――指数の反発が先行し、裾野は追い付かず
日経平均は4営業日ぶりに反発した。前日の米ハイテク高とAnthropicのIPO申請報道が東京へ波及し、ソフトバンクグループ、アドバンテスト、東京エレクトロンなど、このところAI投資の持続性への懸念で弱かった銘柄に買いが戻った。日経平均の上昇率は1.73%とTOPIXの0.61%を上回った。
指数上昇の大きさと市場の広がりには差がある。東証33業種では上昇15業種に対し下落18業種。電気機器や銀行が上がる一方、小売、食料品、医薬品には弱さが残った。AI株が売られた局面で買われた銘柄からの資金移動も意識されており、今日の回復には業種間の入れ替えという性格がある。
後場は大手クラウド企業や国内企業の決算、日米欧の政策判断を待つ姿勢から伸び悩んだ。東京の運用者にはショートカバーの範囲との評価もあった。これは反発の持続性を考える有力な別解だが、世界市場全体の買い手を特定するものではない。次に必要なのは、AI関連が上昇を維持したままTOPIXや内需業種が追随することだ。ロイター・東京株式大引け
2. 欧州――原油安と好決算が支える一方、英国は逆行
欧州大陸では好決算と原油高の一服が支援材料となり、序盤の下げを取り戻した。テクノロジー株にはAnthropicの上場期待が波及したが、BEセミコンダクターにはアプライド・マテリアルズによる出資引き上げという固有の買い材料もあった。半導体高のすべてを同じ期待で説明できる日ではない。ロイター・欧州市況、ロイター配信・転載
FTSE100は大陸欧州に逆行した。HSBCは利益そのものより、収益の予想未達、資産管理の減速、見通し引き上げがなかった点を嫌気された。香港・英国の預金獲得競争が利払い費用を増やす可能性も指摘されている。高金利が銀行収益に一律の追い風になるわけではないことを示す決算だった。ロイター配信・転載
もっとも、英国中型株のFTSE250は0.88%上昇し、銀行でもバークレイズは上昇した。英国株の弱さを国内経済全体の悪化へ広げるのも早い。一方、ECBの貸出調査では住宅ローン需要の減少と融資基準の厳格化が示された。株価の反発はあっても、家計・企業の借りやすさが改善したとは言えない。29日のECBでは、この需要面の弱さを物価圧力とどう比較するかが焦点になる。ロイター配信・転載
3. NY――AIの供給側への期待と、投資主体への厳しい目
米国ではナスダックとSOXが上昇を主導し、ダウの伸びは小さかった。Anthropicの上場申請を巡る期待は半導体株を支えた一方、MetaはAI投資に向けた大型増資の拡大で下落した。設備需要を取り込む側への期待と、その投資資金を用意する側の負担を、市場は分けて評価している。ロイター配信・転載
この対比から、AI投資全体の採算が否定されたとも、収益化への懸念が解消したとも言えない。買いが戻った事実は明確だが、それが資金負担を伴っても持続できる成長への信認なのかは、今週の決算説明で試される。小型株の上昇もあり、反発がAI銘柄だけに閉じていない点は、より広い回復を考えるうえでの反証材料となる。
株高と同時に米金利・ドルも上昇した。主要中銀会合前の持ち高調整が為替の背景にあり、ユーロにはエネルギー高やフランス財政への懸念、貸出調査の弱さも重なった。今日の価格の組み合わせでは、割引率の低下が広く株価を支えたという説明は成立しにくい。米金利上昇の主因を特定できる証拠は限られるが、株式の回復を金融環境全体の改善へ置き換えられないことは確かだ。ロイター配信・転載
クロスマーケット分析
AI期待 → 設備需要 → 資金回収という次の関門
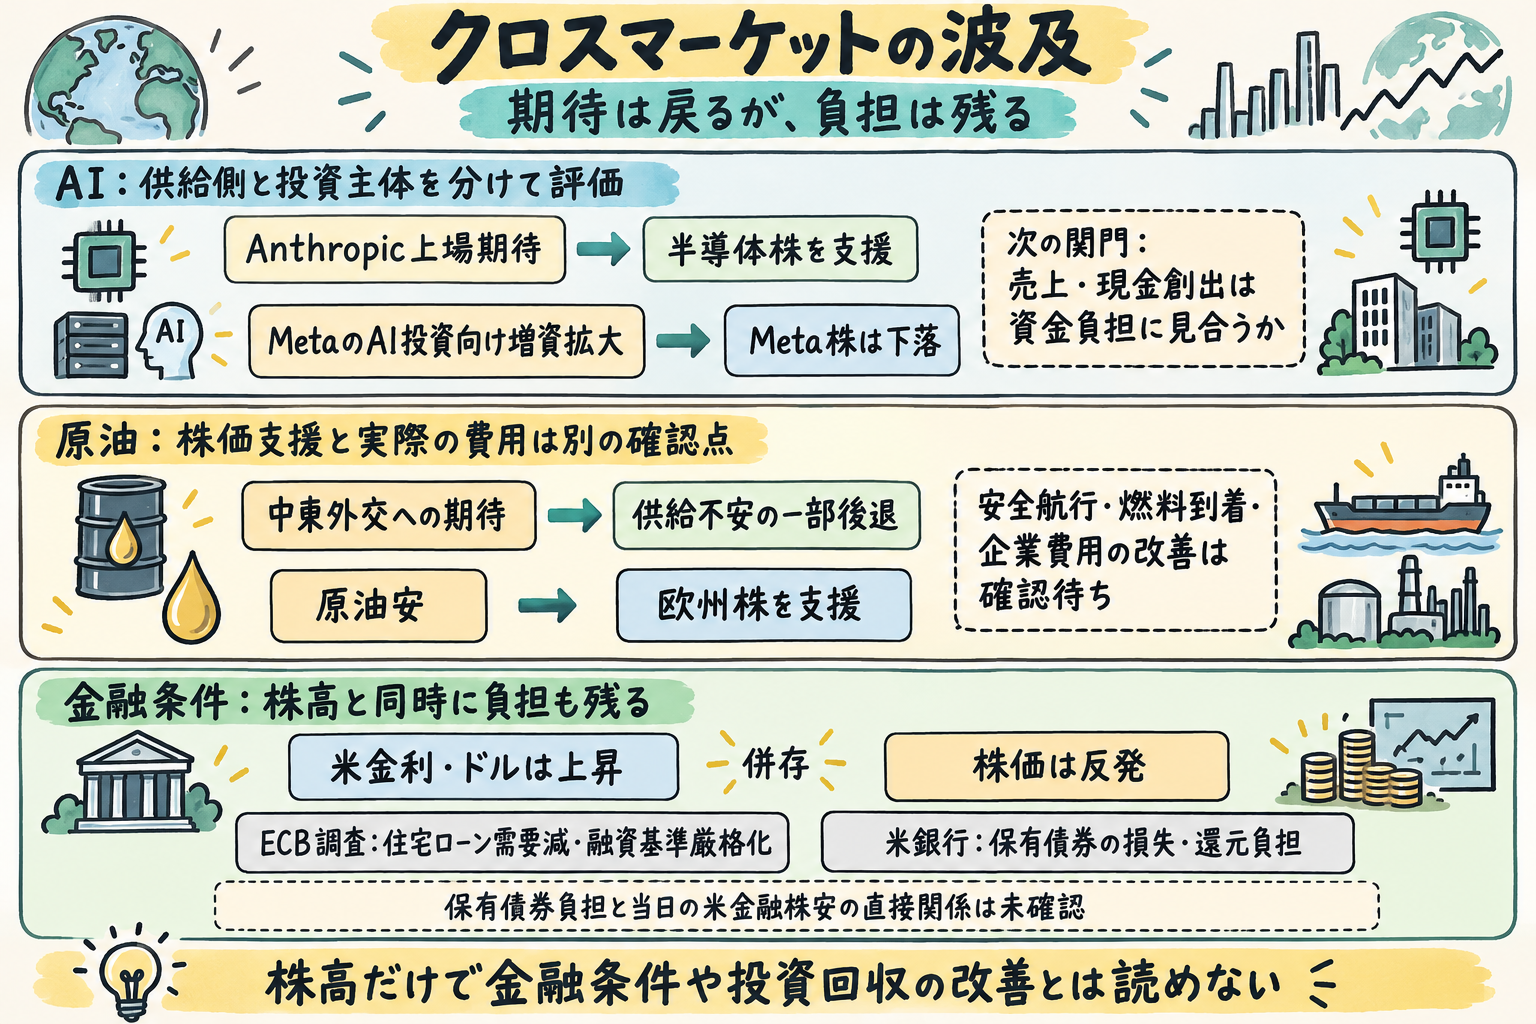
東京・欧州・米国に共通したのは、AIへの関心の回復が半導体・設備関連へ届いたことだ。しかし、Metaへの反応は投資額の拡大そのものが株価支援になるとは限らないと示した。次の段階では、投資による売上・現金創出が資金負担に見合うかが問われる。ロイター配信・転載
ここからの仮説は、需要への期待が設備供給側に先に戻り、投資主体への信認は決算待ちになっている、というものだ。今週の説明後に投資主体も現金創出の改善を伴って上昇すれば、この評価の隔たりは縮まる。供給側だけが強く資金を使う側の劣後が続けば、選別が残るという読みを支持する。
原油安 → 費用安心 → 利益改善への距離
中東外交への期待は供給不安の上乗せ分を一部縮小させ、欧州では原油安が株価を支えた。だが、外交期待と利用可能な燃料の回復には距離がある。ロシアでは攻撃停止後に製油所の処理と軽油生産が回復した一方、フーシ派はサウジのラスタヌラ製油所への攻撃を主張した。サウジ当局の即時確認はなく、被害や供給減少量は明らかでない。ロイター配信・転載、ロイター配信・転載、ロイター配信・転載
コカ・コーラは海外需要を背景に利益見通しを引き上げながら、包装材・輸送費と消費者負担を警戒した。一日の原油下落だけでは、企業が負担する費用まで改善したとは言えない。船の安全航行、燃料の到着、運賃・着荷費用の改善と企業の費用見通しがそろえば、原油安を持続的な利益支援として読む根拠が強まる。ロイター配信・転載
高金利 → 貸出・保有債券 → 回復の裾野を制約
ECB調査の需要減に加え、米銀行では保有債券を売って損失を確定するか、含み損を抱えて保有を続けるかが課題になっている。保有継続は財務指標や株主還元の負担となり、売却にも費用が伴う。高利回り資産への再投資には利点があるため、影響は各行の資産構成と対応で異なる。ロイター配信・転載
保有債券の負担と、当日の米金融株下落との直接的な関係は未確認だ。それでも、株価反発の外側に金融条件の負担が残るという構図は見える。複数行で預金費用や還元制約が悪化し、金融株の劣後も続けば、共通の負担という仮説が強まる。収益見通しの改善と劣後解消がそろえば弱まる。広い信用指標の悪化は確認できず、現段階で金融危機を示す材料ではない。
好決算の広がり → 全面回復という対抗仮説
最も強い別解は、原油安と好決算がAI以外にも広がる持続的なリスク選好回復を始めた、というものだ。小型株の上昇に加え、オレンジは海外事業の成長で利益見通しを引き上げ、TKエレベーターは保守・近代化事業の拡大で利益率を改善した。非AI企業の利益が一様に悪化しているわけではない。ロイター配信・転載、ロイター配信・転載
ただし、東京の下落業種の多さ、英国株の逆行、Metaの資金負担への反応を合わせると、現時点では選別的な反発の方が説明力を持つ。HCAでは患者需要が堅調でも公的支払いの減少などが翌年利益を抑える見通しだ。需要や原油だけで企業利益全体を説明することはできない。ロイター配信・転載
資産別の意味
| 資産 | 方向 | 裏付けられる要因・読み | 備考 |
|---|---|---|---|
| 日本株 | 日経平均がTOPIXを上回る反発 | 米ハイテク高の波及とAI関連への物色 | 下落業種の方が多く、全面回復とは隔たり。日経平均のロイター終値63,268.37に対し、Yahooの最終30分足による代用値は63,254.28125 |
| 欧州株 | 大陸欧州は上昇、英国は下落 | 好決算・原油安とHSBCの収益未達が交錯 | ロイター終値/Yahoo最終30分足代用値は、DAX 25,590.77/25,608.05078125、CAC40 7,887.14/7,897.77978515625、ストックス600 643.68/643.7899780273438 |
| 米国株 | ハイテク・半導体が主導 | 上場期待と投資資金負担への評価が分かれる | 小型株にも上昇。AIだけの回復ではない |
| 米国債 | 利回り上昇 | 株高と併存し、金融条件の一律緩和を示さない | 日次上昇の主因を確定する材料は限られる |
| 為替 | ドル高 | 中銀会合前の持ち高調整、ユーロ固有の懸念 | 円への措置を取る用意という発言は、介入実施の確認ではない |
| 原油 | 下落が株価の支援材料 | 外交期待による供給不安の一部後退 | 安全航行や企業の費用低下まで確認されたわけではない |
明日のWatch points
最重要
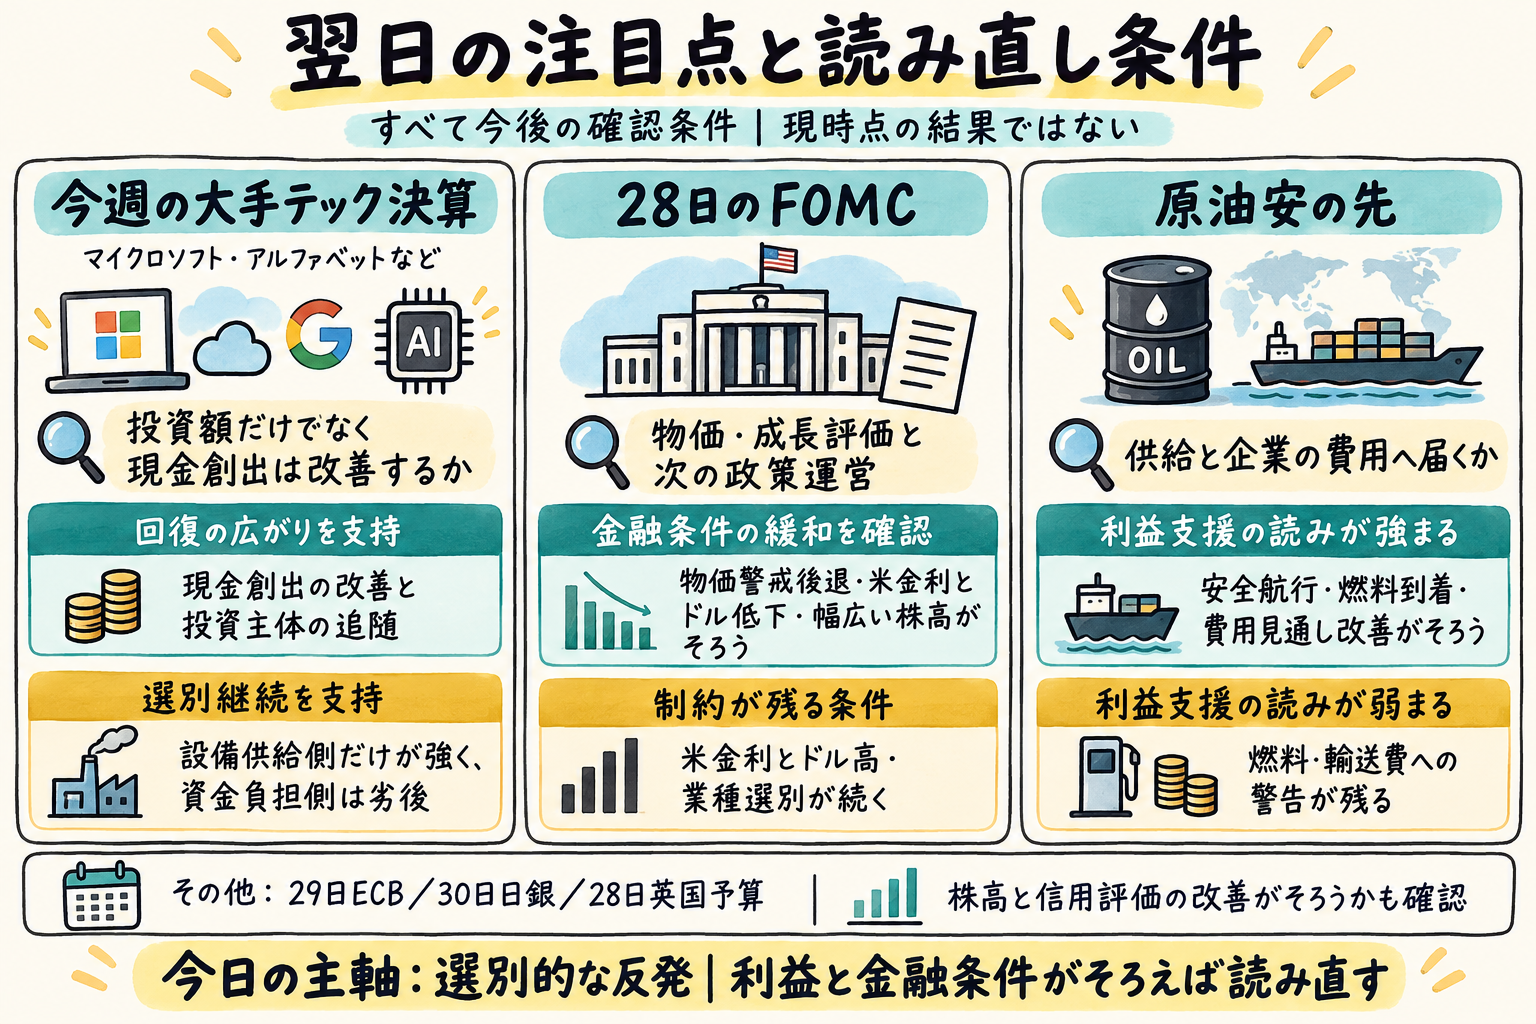
1. 今週のマイクロソフト、アルファベットなどの決算。 投資額の拡大に加え、収益化・現金創出の改善が示されるか。説明後に投資主体も半導体へ追随すれば信認回復説が強まる。資金負担側の劣後が続けば、選別的な反発という今日の読みを支持する。
2. 28日のFOMCと、その後の金利・ドル・株価。 据え置きが大勢の見方で、焦点は物価・成長評価と次の政策運営にある。物価警戒の後退と米金利・ドル低下、幅広い株高がそろうか。金利・ドル高と業種選別が残るなら、金融条件の制約も残る。ロイター・NY市況
その他
- 29日のECB、30日の日銀。 ECBでは貸出需要の弱さと物価圧力の比較、日銀では基調物価の上振れへの説明を確認する。日本の一時要因を除く物価指標は9月に3.2%と8月の2.6%から加速したが、目前の会合は据え置きが見込まれている。声明と円の反応、TOPIX・内需業種の追随を合わせて読む。ロイター配信・転載
- 28日の英国予算。 財源・借入計画の説明後に、英国債と銀行株が安定するか。ポンドの対ユーロでの強さと対ドルでの弱さは別の動きであり、ドル要因を英国財政への評価へ置き換えない。ロイター配信・転載
- 原油安が供給・企業費用へ届くか。 攻撃停止、設備復旧、安全航行、貨物到着と費用見通しの改善を確認する。原油が落ち着いても燃料・輸送費への警告が残れば、利益支援という読みは弱い。
- 株高と信用評価がそろうか。 JetBlueは株価が反発する一方、社債急落後の資金確保への懸念が残り、CEOは債権者協議と債務再編の検討を否定した。株価反発だけで信用改善を代用できない。AI企業や広い信用指標でも改善が伴うかが次の確認点になる。ロイター配信・転載、ロイター配信・転載
先行きシナリオ
ベースケース:決算ごとの選別が続く。 半導体需要への期待が支えとなる一方、資金調達負担や費用見通しによって企業間の差が残る展開を中心に考える。設備供給側が強く、投資主体や金融・生活必需品の劣後が続くなら、今日の読みと整合する。東京でも日経平均の先行と業種の広がりの弱さが続くかが確認点だ。
上振れ・緩和ケース:利益と金融条件の両面から反発が広がる。 大手テックが現金創出の改善を示し、原油安が企業の費用見通しの改善へ進む。中銀の物価警戒も和らぎ、米金利・ドル低下と金融・消費関連の相対回復がそろえば、単なる値戻しを超える可能性が高まる。この組み合わせが確認されれば、「選別的な反発」という主軸を弱め、回復の広がりを評価する。
下振れケース:資金負担と費用問題が再び株価を制約する。 決算後もAI投資の回収への懸念が残り、供給障害や費用警告が続く場合、期待で先行した半導体の反発にも持続力が問われる。米金利・ドル高の継続に加え、半導体が広域指数を下回り、金融株や信用指標も悪化するなら警戒を強める。これは今日すでに確認された悪化ではなく、今後の読み直し条件である。
読み直しの引き金は、決算後の投資主体と設備供給側の相対関係、政策発表後の金利・ドル・株の組み合わせ、非AI業種の劣後解消の有無。 株価だけの回復では今日の結論は変わらない。利益の裏付けと金融条件が同じ方向を向くかを見たい。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 日本株についてはロイター日本語版市況の記述を用いているが、日経平均・TOPIXは主要指標表に必要な前日比がそろわないため掲載していない。日本10年、KOSPI、原油・金にも表掲載可能な値がなく、英仏伊の10年金利は暫定値のため掲載していない。
- ロイターの終値とYahooの最終30分足による代用値には差がある。日経平均は63,268.37/63,254.28125、DAXは25,590.77/25,608.05078125、CAC40は7,887.14/7,897.77978515625、ユーロ・ストックス50は6,164.69/6,167.31982421875、ストックス600は643.68/643.7899780273438。いずれも左がロイター、右がYahooの代用値で、同じ終値として扱えない。主要指標表の該当行にはロイター値を用いた。
- 為替の表値はNY17時の観測であり、取引所の公式終値ではない。米国債利回りはNY17時05分時点で、株式終値や各記事の掲載時点とはそろわない。
- AI企業の信用保険料、広い信用スプレッド、大手クラウド企業の今回決算結果はなく、株価反発を投資回収や信用の改善と同一視できない。原油記事の取引終了時刻にも不明確さがあり、27日のNY決済値としての精密比較はできない。