【2026/10/28】半導体が支える株高、利益の選別は続く
2026/10/28 NY引けベース
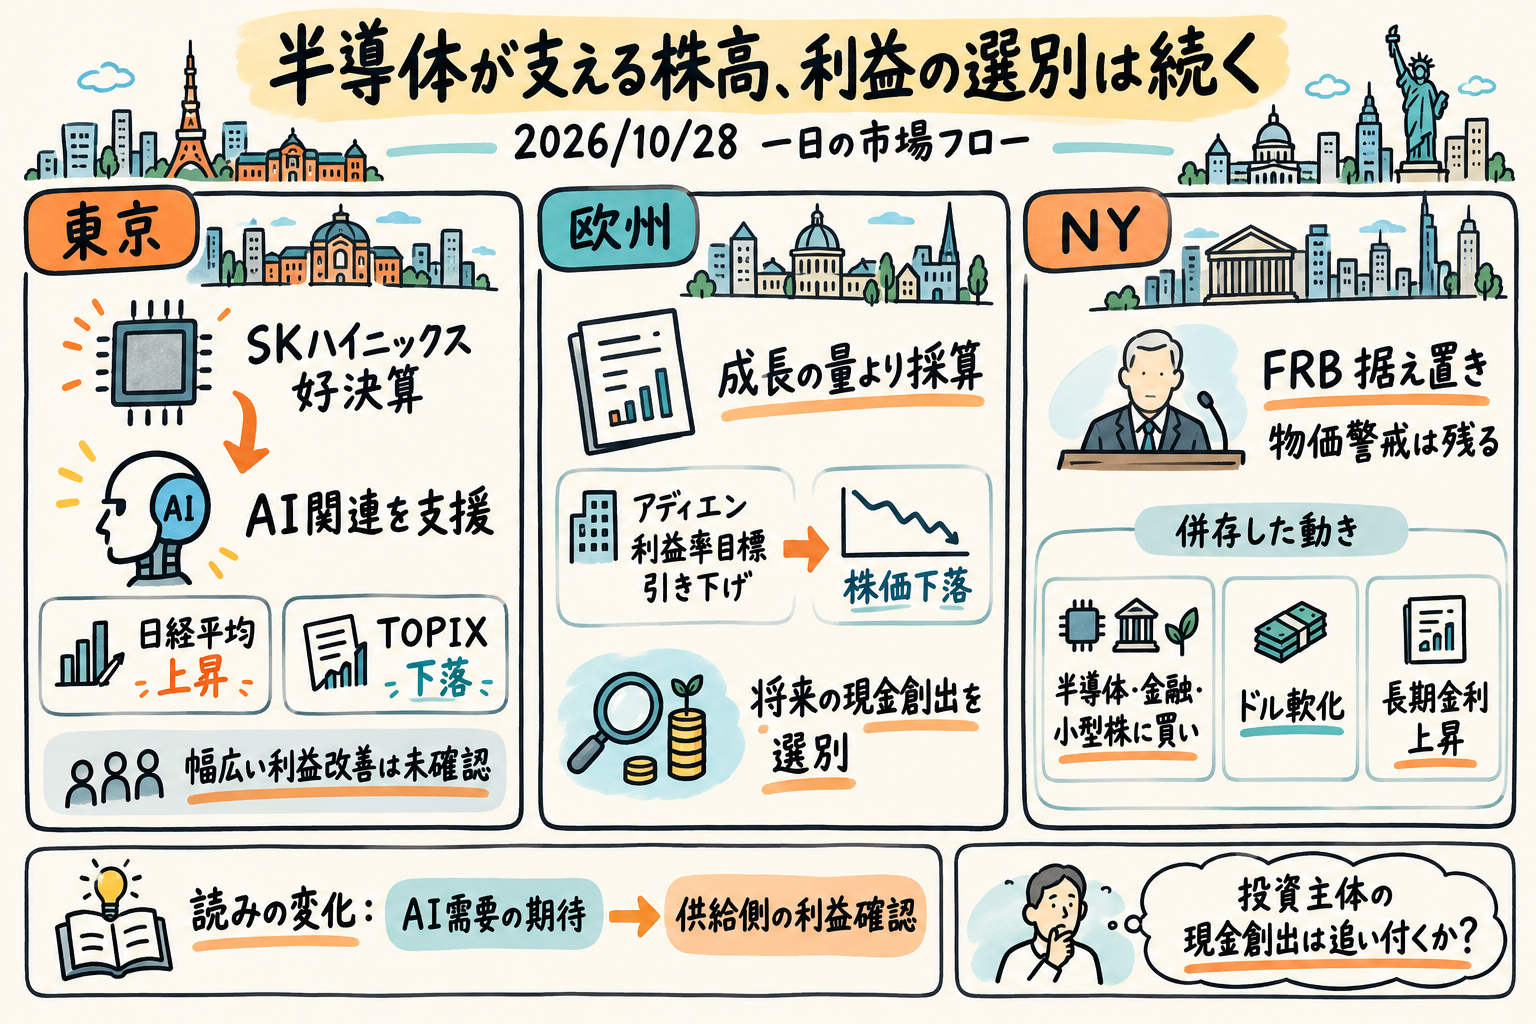
半導体需要の強さが株価を支えたが、原油高と長期金利上昇は残った。28日の相場は、金融条件の一律改善よりも、利益を確認できる企業を選ぶ動きとして読む。米金融・小型株にも買いが広がった点は前進だが、東京の内需や米消費関連まで回復が届いたわけではない。次の焦点は、AI設備を売る企業の好業績に、投資する企業の現金創出が追い付くかである。
今日の結論
- 昨日の論点の答え合わせ:英国予算後の国債・銀行株の安定は的中。FOMC後に金利低下と幅広い株高がそろう条件は外れ、大手テックの収益化と非AI業種への広がりは未確定となった。
- 東京は日経平均とTOPIXの方向が分かれ、値下がり業種が多数。SKハイニックスの好決算はAI関連を支えたが、市場全体の利益改善を示す組み合わせには至らなかった。
- 欧州では売上や当期利益の上振れだけで株価評価が決まらず、利益率と将来の現金創出が明暗を分けた。米国では半導体の優位に加え、金融・小型株にも回復が見られた。
- FRBの据え置き後も物価警戒は残った。ドル軟化と長期金利上昇の併存は、通貨だけを見て金融環境の改善を判断する難しさを示す。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,743.98 | +0.28% |
| ダウ | 52,475.10 | +0.19% |
| ナスダック | 26,549.85 | +0.27% |
| ラッセル2000 | 2,830.51 | +0.41% |
| SOX半導体 | 11,684.00 | +1.75% |
| ストックス600 | 644.14 | +0.07% |
| DAX | 25,704.02 | +0.44% |
| CAC40 | 7,886.96 | ±0.00% |
| FTSE100 | 10,694.50 | +0.07% |
| 米5年 | 4.871% | +3.1bp |
| 米10年 | 5.045% | +5.2bp |
| 米30年 | 5.361% | +5.6bp |
| 独2年 | 3.085% | +6.1bp |
| 独10年 | 3.381% | +3.0bp |
| 独30年 | 3.705% | +0.7bp |
| ドル円 | 157.80 | −0.08% |
| ユーロドル | 1.1159 | +0.27% |
| ポンドドル | 1.3328 | +0.14% |
市場の読みはどこで変わったか
1. 東京――AI需要が供給側の利益として表れた
前日の米ハイテク株高に、朝方のSKハイニックス決算が加わった。同社はAIインフラ需要に伴うメモリー価格上昇と利益急増を報告し、高帯域幅メモリーやDRAMの供給不足が続くとの見方を示した。需要への期待が供給企業の利益という形で確かめられ、アジアのハイテク株を支えた。ロイター配信・転載
ただし、指数上昇の中身には偏りがある。東京では日経平均が1.08%上昇する一方、TOPIXは0.14%下落し、東証33業種中23業種が値下がりした。AI関連株の指数への寄与と、幅広い企業の評価改善は別の動きだった。後場の買い一服には、大手クラウド企業の決算や日米の金融政策イベントを待つ姿勢もあった。ロイター東京株総括
ここから得られる読みは、AI投資への信認が一様に戻ったというより、需要を利益に変えられる側への評価が先行した、というものだ。メモリーの供給制約は供給企業の収益を支えても、購入する企業の費用にはなり得る。投資主体の現金創出改善と株価の追随がそろえば広い回復の仮説を支持し、供給側だけが優位なら選別の継続を支持する。
2. 欧州――成長の量より、利益として残るか
欧州株の上昇は小幅にとどまり、決算への失望と原油高が重荷になった。ロイター配信・転載アディエンは売上高と決済取扱高が予想を上回っても、利益率目標の引き下げを受けて取引序盤に約12%下落した。採用や新規事業への投資を将来の成長源と評価する前に、足元の採算への影響が問われた形だ。ロイター配信・転載
ロジテックでも予想を上回る利益と株価下落が併存した。利益率、部品・運賃などの費用、欧州需要への懸念に加え、利益確定を重視する説明もある。一方、ステランティスは費用削減と将来のキャッシュフロー黒字化への発言で一時約15%上昇した。両社の反応からは、当期実績の良さだけでなく、次の利益をどう確保するかが評価軸になったと読める。ロジテックの決算反応、ステランティスの再建期待
英国では予算が財政規律への安心を与え、国債利回りは低下し、銀行株は課税懸念の緩和で上昇した。しかし住宅建設株指数は6.04%下落した。財政への安心が国内需要関連へ一斉に広がった相場ではない。銀行と住宅の反応の差は、予算を通過した安堵と、その後の家計・企業の回復力を分けて考える必要を示す。英国予算への市場反応、ロイター欧州市場総括
3. NY――据え置きの安心は、物価警戒を消さなかった
FRBは政策金利を据え置いたが、声明は高いインフレを認め、景気評価を引き上げた。クック理事とハマック総裁は利上げを支持して反対した。ウォーシュ議長が経済は過熱していないと述べる一方、物価安定は未達としたことも、据え置きが次の緩和を約束する決定ではないことを示している。ロイター配信・転載、ロイター配信・転載
会見中には株高、ドル安、利回り曲線のスティープ化が報じられた。米国債利回りの上昇は政策決定前から始まり、決定後にも拡大した。ロイター配信・転載株式の安心と債券の警戒が同居した、と読むのが妥当だ。FOMC後の市場反応、世界市場総括
米株の回復を半導体だけの動きと見るのも狭い。金融と小型株にも上昇があり、より広い回復が始まったという対抗仮説を支える。それでも消費関連には弱さが残り、東京の業種構成や欧州の伸び悩みも合わせると、選別という読みがなお優位である。引け後のマイクロソフトとアルファベットの反応は分かれたが、投資主体の採算改善を判断する材料は足りず、翌通常取引へ論点を持ち越す。ロイター米株総括
クロスマーケット分析
半導体の利益から、投資主体の現金創出へ
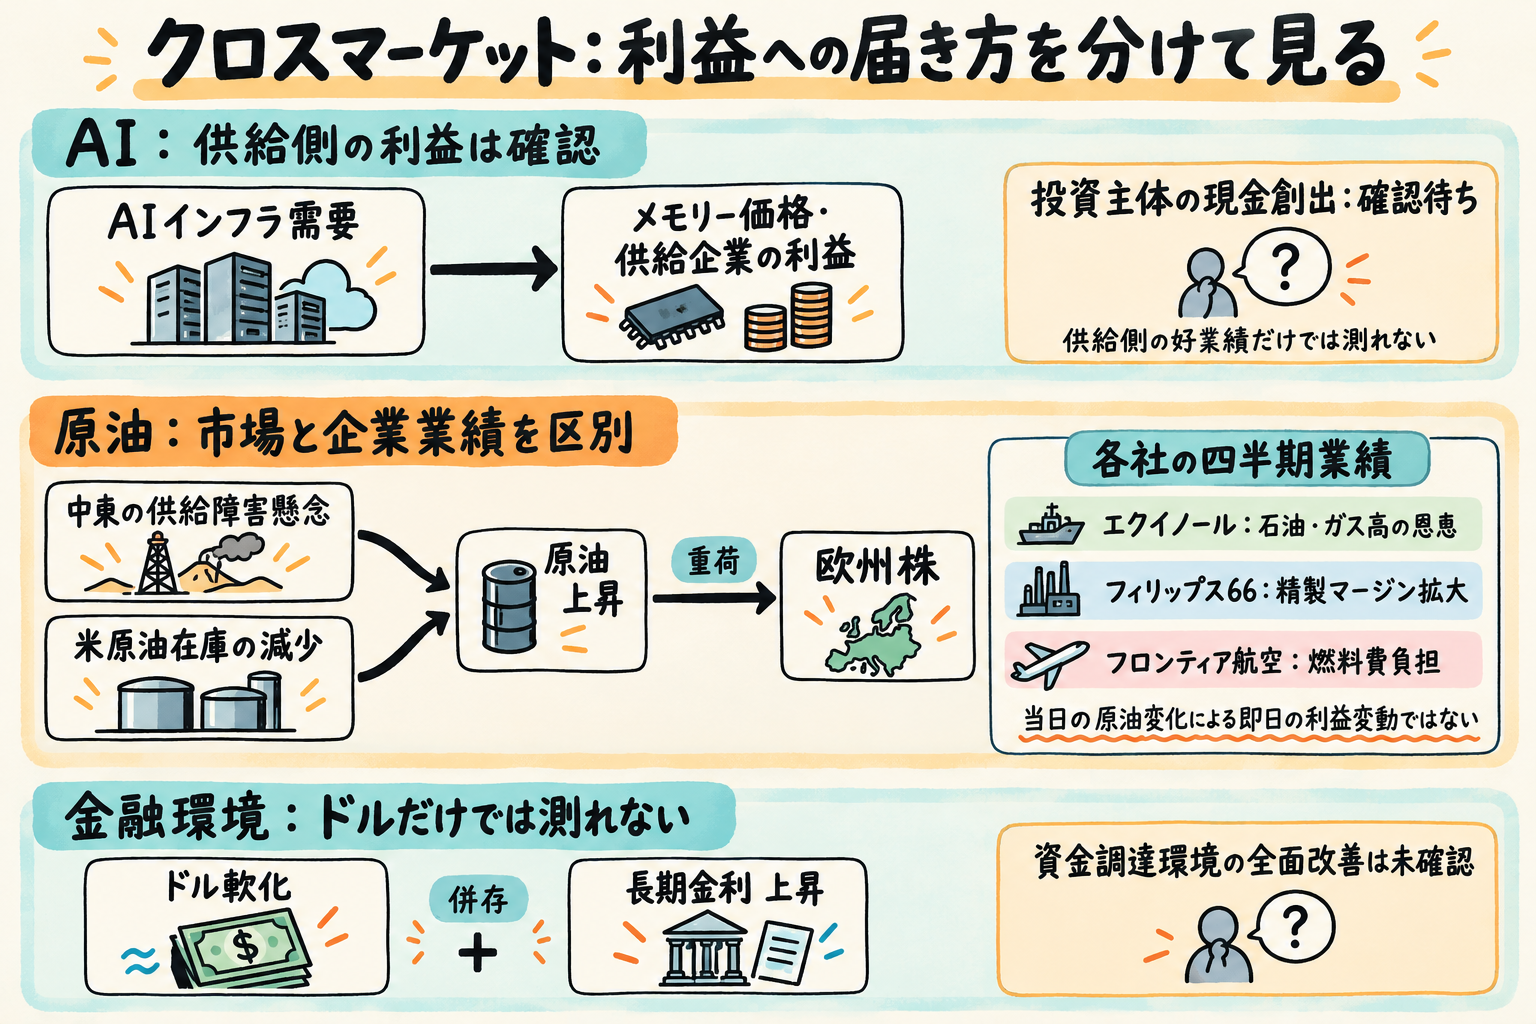
SKハイニックスの決算は、AI需要が部材の価格と利益に届いている証拠になった。しかし供給側の好業績だけでは、巨額投資を続けるクラウド企業の採算までは測れない。設備供給企業の利益確認から投資主体の現金創出へ評価がつながるかが、回復の広がりを分ける。
ロイターのマクギーバー氏のコラムは、AI関連の資金調達・社債発行が市場の資金吸収力を試すと論じた。これは信用悪化の観測ではない。今後、発行条件の悪化と投資主体の相対劣後が重なれば資金負担への懸念を支持し、安定した調達と現金創出改善がそろえば弱める。ロイターの市場コラム
原油から利益率へ――受益側と負担側が分かれる
中東の供給障害懸念と米原油在庫の減少が原油を支え、欧州株には重荷となった。ただし製油所攻撃はフーシ派の主張であり、サウジ当局の即時確認はなかった。価格が織り込む懸念と、実際の設備被害・供給減少には距離がある。ロイター配信・転載
企業利益への経路も一方向ではない。エクイノールは石油・ガス価格上昇、フィリップス66は精製マージン拡大の恩恵を報告した一方、フロンティア航空には燃料費負担が残った。ロイター配信・転載、ロイター配信・転載、ロイター配信・転載これは各社の四半期業績の違いであり、28日の原油変化による即日の利益変動を示すものではない。供給回復と利用企業の費用見通し改善がそろえば負担軽減の読みを支持し、障害と費用警告が続けば弱める。
ドル安から株式全体への緩和経路は未完成
ドルが軟化する一方、米長期金利は上昇した。米不動産・公益の下落は金利負担が回復の広がりを制約する仮説と整合するが、当日の直接の売却理由は明らかではない。
次の取引で長期金利上昇と両業種の相対劣後が続けば、この仮説を支持する。金利が落ち着き両業種も回復すれば弱まる。ドルの下落だけを緩和の判定材料にせず、金利と株式の業種構成を組み合わせる必要がある。
政策の分化は、ECB・日銀の読み方を変える
カナダ銀行はエネルギー高の物価波及を警戒して利上げし、FRBは追加情報を待つ据え置きを選んだ。カナダを参照する意味は、同じエネルギーショックでも政策対応が分かれる点にある。カナダの判断はECBや日銀の利上げを予告しない。ロイター配信・転載
ドイツでは物価懸念と弱い所得見通しが消費者心理を圧迫している。ロイター配信・転載29日のECBでは、エネルギー高への警戒と需要の弱さをどう釣り合わせるかが焦点になる。需要への配慮と金利低下、内需株の相対回復がそろえば緩和方向の読みを支持し、物価警戒と金利上昇が続けば選別相場の長期化を支持する。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 東京株 | 日経平均優位、TOPIX下落 | 米ハイテク高とSKハイニックス決算がAI関連を支援 | 日経平均はロイター63,954.19、Yahoo最終30分足代用値64,042.05859375。公式終値と代用値の差がある |
| 欧州株 | 小幅高、企業間格差 | 決算失望と原油高が重荷。英国銀行には課税懸念の緩和 | 欧州全体の銀行系列と英国銀行株指数は別の系列 |
| 米国株 | 半導体先導、金融・小型株にも回復 | 据え置きと半導体株高が支援 | 消費関連まで一様な改善ではない |
| 米国債 | 長期利回り上昇 | 決定前からエネルギー高などの物価懸念、決定後も上昇 | 表の米金利はCBOE日次系列による代用値 |
| ドイツ国債 | 利回り上昇 | ECB前に引き締め姿勢を注視 | 独2年はロイター3.085%/TradingView 3.061%、独10年は3.381%/3.362%。当日の上昇要因の寄与は特定できない |
| 為替 | 会見中にドル軟化 | FRB据え置き後の反応 | 予算反応時のポンド下落と表のポンドドル上昇は比較時点・期間が異なる可能性がある |
| 原油 | 供給不安で上昇 | 中東情勢と米原油在庫減少 | 確定した決済価格がなく、表に価格・騰落率は掲載していない |
明日のWatch points
最重要
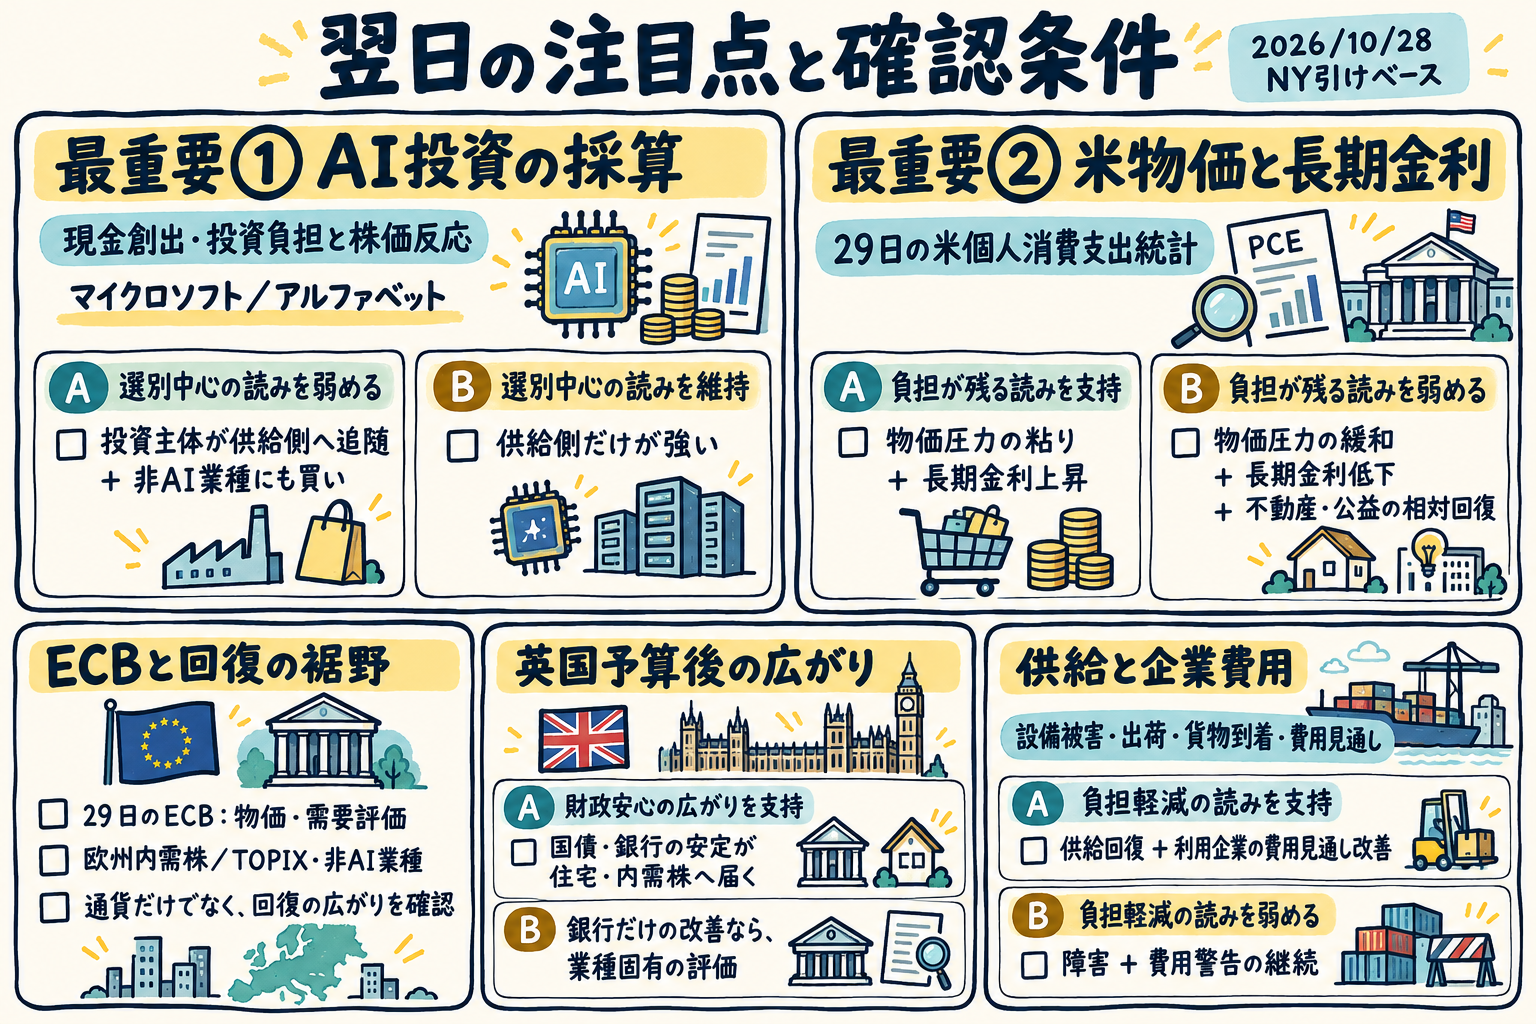
1. 大手テック決算後の投資主体と半導体の相対関係。29日以降の通常取引では、マイクロソフト・アルファベットの現金創出と投資負担への説明を株価反応と合わせる。投資主体が供給側へ追随し、非AI業種にも買いが広がれば選別中心の読みを弱める。供給側だけが強ければ維持する。
2. 29日の米個人消費支出統計とFOMC後の長期金利。ロイター配信・転載物価圧力の粘りと金利上昇が重なれば、据え置き後も負担が残る読みを支持する。物価圧力の緩和、長期金利低下、不動産・公益の相対回復がそろえば弱まる。
その他
- 29日のECBと東京の非AI業種。声明の物価・需要評価を、欧州内需株や東京のTOPIX・非AI業種の反応と合わせる。通貨だけの反応よりも、回復の裾野が広がるかが重要になる。
- 英国予算後の国債・銀行株と住宅株。国債と銀行の安定が住宅・内需株へ届けば財政安心の広がりを支持する。銀行だけの改善なら、業種固有の評価が続く。
- 供給障害の実態と企業費用。設備被害、出荷、貨物到着と費用見通しを追う。ベネズエラ産原油のテキサス到着は供給の一例だが、それだけで中東を含む供給全体の正常化は示さない。ロイター配信・転載
先行きシナリオ
ベースケース:利益を示せる企業を中心に、選別的な回復が続く。 半導体の利益確認が支えになり、金融など一部の非AI業種へ買いが及ぶ一方、費用と金利に敏感な分野には慎重姿勢が残る可能性がある。半導体の相対優位と消費関連の劣後が続けば、この読みを支持する。投資主体と内需への追随が広がれば見直す。
上振れ・緩和ケース:供給側の好業績が、投資主体と内需の回復へつながる。 決算説明で現金創出改善が確認され、投資主体が半導体へ追随するとともに、TOPIXや米消費関連も相対回復するなら、広い信認回復へ読み直す。原油の落ち着きと長期金利低下が伴えば、その読みは強まる。金利が下がっても株式の広がりがなければ、緩和の波及は弱い。
下振れケース:選別された強さ自体が失速する。 供給障害や費用警告が続き、長期金利上昇と半導体の相対劣後が重なれば、利益確認が指数を支えるという基本線が弱まる。さらに金融株の悪化や新規発行条件の悪化が観測されれば、反発の持続性を再評価する。半導体が強さを保ち他業種も回復するなら、この下振れの読みは弱まる。
読み直しの中心は、指数の上昇・下落だけではない。投資主体が供給側へ追随するか、非AI業種へ回復が広がるか、それを長期金利と信用条件が支えるかという組み合わせである。株高を信用改善の代わりに扱わず、両者がそろうかを次の確認点とする。
---
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 東京株の分析はロイター日本語版の市況本文に基づく。日経平均・TOPIXは主要指標表に必要な前日比が揃わず、同表には掲載していない。日経平均はロイター63,954.19に対し、Yahooの最終30分足代用値は64,042.05859375であり、同一の公式終値ではない。
- 独2年はロイター3.085%とTradingView 3.061%で2.4bp、独10年はロイター3.381%とTradingView 3.362%で1.9bpの差がある。主要指標表はロイター値を採用している。
- 米5年・10年・30年の利回りはCBOE日次系列による代用値。為替はNY17時の足の始値であり、株式の取引終了と同時刻の観測ではない。米2年の確定値がなく、利回り曲線の変化幅は計算していない。
- 予算反応時のポンド下落と主要指標表のポンドドル上昇は、観測時点・比較期間の一致を確認できない。英国銀行株指数と欧州全体の銀行系列も対象が異なる。
- 原油・金の確定した表掲載値はなく、原油の決済対象時刻にも不明点がある。製油所攻撃の主張は当局確認や供給減少量の確定を伴わず、被害規模は判断できない。
- 大手テックの引け後の反応分化は確認できるが、個社ごとの方向や現金創出の詳細は不足する。広い信用スプレッドやAI企業の発行条件もなく、株高から信用改善は判断できない。
- 一部の市況記事は初出時刻と更新後の内容が一致しないため、本文が示す政策決定前・会見中・米株引け後の区別に沿って読む必要がある。