【2026/10/29】半導体主導から非AIへ、現金回収を問う選別相場
2026/10/29 NY引けベース
29日の市場は、企業利益への期待を保ちながら、成長を買う先を選び直した。東京・欧州では好決算が支えとなる一方、米国ではAI投資の現金回収への疑念が半導体にも及び、小型株や非AI業種が優位に立った。ロイター配信・転載前日の半導体主導という読みは修正が必要だ。米長期金利の低下も支えになった可能性はあるが、物価圧力が残る以上、全面的な金融環境改善より、利益と現金創出を確かめる資金の回転と読む。
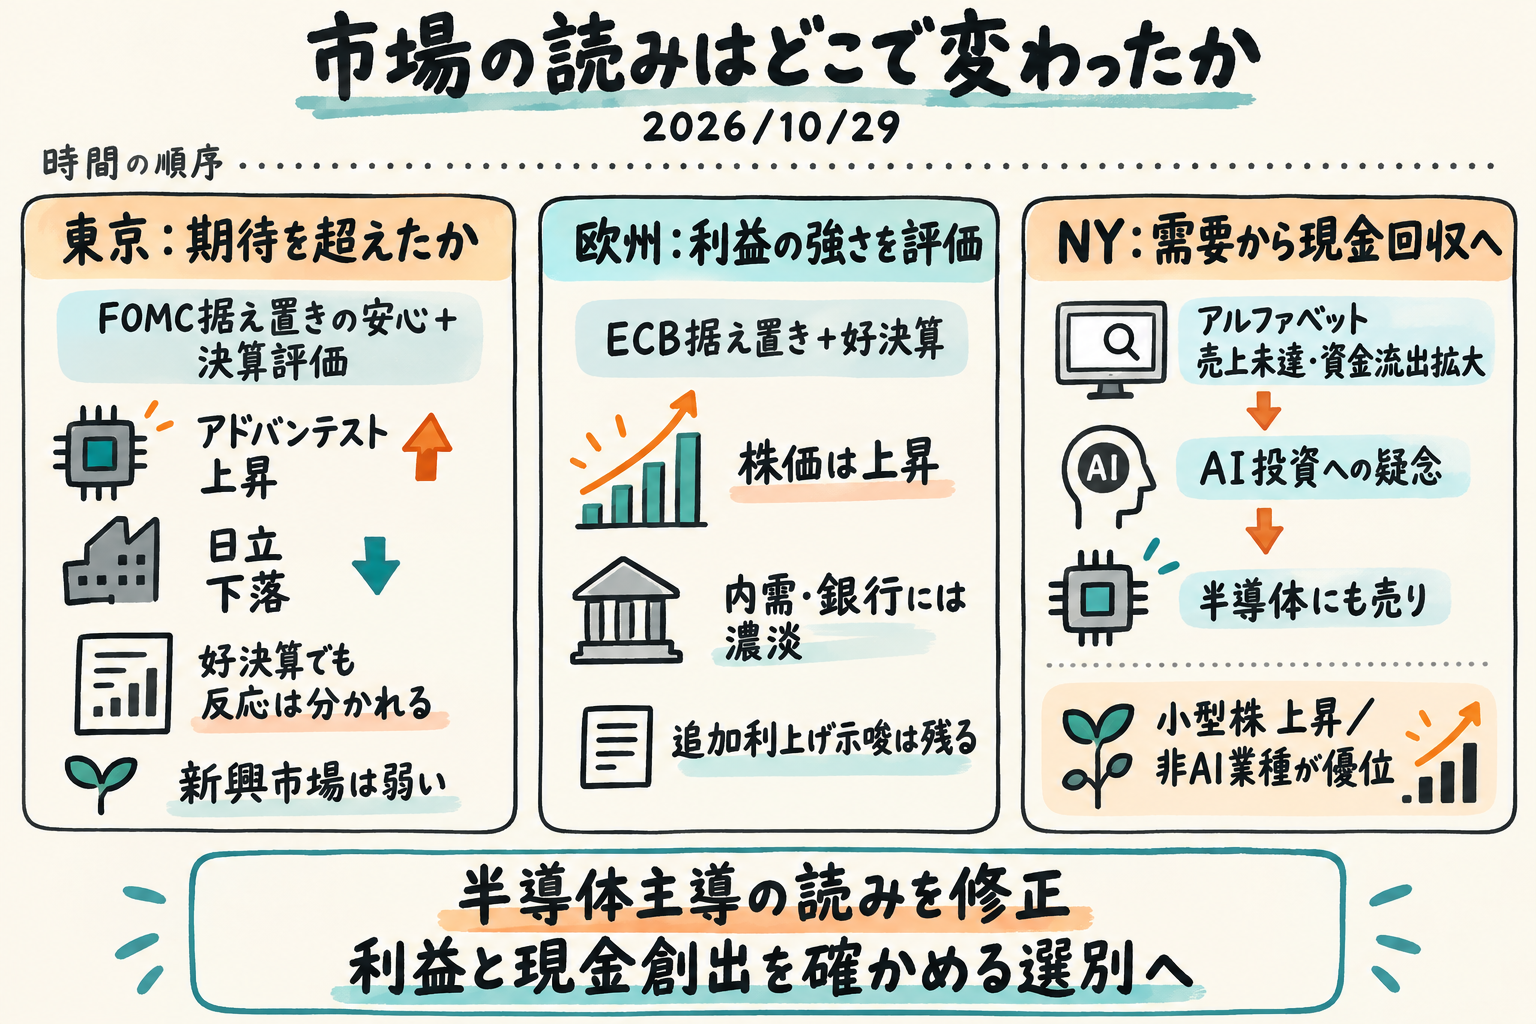
今日の結論
- 昨日の論点の答え合わせ:非AI業種への広がりと不動産・公益の相対回復は的中、AI投資主体の追随は外れ。物価と長期金利、東京・欧州の内需への波及は未確定だった。
- 米株安の中身は一様ではない。 アルファベットの売上未達と資金流出拡大がハイテク・半導体を圧迫する一方、小型株は上昇した。ロイター配信・転載景気全体への懸念だけでは、この差を説明しにくい。
- 東京と欧州にも利益の選別がある。 東京ではアドバンテストと日立の反応が分かれ、欧州ではエネルギー以外にも利益の強さが見られた。ロイター配信・転載ただし、内需全体の回復を示すには業種間の差が残る。
- 金利低下と物価安心は別である。 米PCE物価上昇は加速し、ECBは据え置きながら追加利上げを示唆した。ロイター配信・転載(米PCE)、ロイター配信・転載(ECB)次に見るべきは、金利の安定と非AI業種の優位が続くかだ。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,720.39 | −0.30% |
| ダウ | 52,342.56 | −0.25% |
| ナスダック | 26,184.72 | −1.38% |
| ラッセル2000 | 2,859.22 | +1.01% |
| SOX半導体 | 11,518.20 | −1.42% |
| ストックス600 | 649.11 | +0.77% |
| DAX | 26,039.68 | +1.31% |
| CAC40 | 7,970.00 | +1.05% |
| FTSE100 | 10,722.07 | +0.26% |
| ユーロ・ストックス50 | 6,207.07 | +0.64% |
| 米5年 | 4.801% | −7.0bp |
| 米10年 | 4.989% | −5.6bp |
| 米30年 | 5.329% | −3.2bp |
| 独2年 | 3.050% | −6.7bp |
| 独10年 | 3.356% | −3.1bp |
| 独30年 | 3.702% | +0.2bp |
| ドル円 | 157.69 | −0.07% |
| ユーロドル | 1.1182 | +0.20% |
| ポンドドル | 1.3375 | +0.36% |
市場の読みはどこで変わったか
1. 東京――FOMC通過の安心を、決算が選り分けた
東京では、前日のFOMCが予想通り据え置きとなった安心感と、好決算を評価する買いが重なった。日経平均は1.10%高、TOPIXは0.29%高。日経平均が3日続伸する一方、スタンダード・グロースの指数は下落しており、指数の強さと市場の裾野には差があった。
その差を最もよく表したのが、アドバンテストの大幅上昇と日立の急落である。ともに好決算でも、前者は市場予想を上回り、後者は予想に届かなかった。AI関連という括りだけで買われる相場ではなく、既に高まった期待を超えられるかが価格を分けた。ロイター配信・転載が伝えるTOPIXの切り返しは改善材料だが、新興市場の弱さも踏まえると、全面的な回復という評価には早い。
日銀判断と残る主要企業決算を控え、上値を追いにくいとの見方もあった。ロイター配信・転載が伝える30日の日銀判断を受けた政策説明後にTOPIXや非AI業種、新興市場が相対的に持ち直すかが、回復の広がりを見分ける手掛かりになる。29日の東京株を支えたのは、その時点で分かっていた政策・決算材料であり、その後の米GDP・PCEや米株終値とは時間を分けて読む必要がある。
2. 欧州――据え置きと企業利益が支え、内需には濃淡
欧州株はECBの据え置きと堅調な企業決算を受けて続伸し、ストックス600は9月8日以来の高値で引けた。米国のAI関連下落と異なるこの反応は、世界共通の成長株売りという説明を弱める。企業の利益を評価する余地は残っていた。
シェルやトタルエナジーズには、高い精製マージンと株主還元が支援材料となった。ロイター配信・転載ただし欧州企業の利益改善はエネルギーだけではない。同部門を除く利益見通しも過去の平均を上回る一方、不動産や消費循環株には減益予想が残った。ロイター配信・転載欧州株高の根拠はあるが、家計や内需の回復が一様に進んだという意味ではない。
金融も一括りにはできない。ソシエテ・ジェネラルには取引収入や費用削減の強さがあり、ダンスケ銀行にも良好な信用状況があった。ロイター配信・転載(ソシエテ・ジェネラル)、ロイター配信・転載(ダンスケ銀行)一方、ロイズは目標引き上げがなく、預金競争による利ざや圧迫も指摘した。ロイター配信・転載英国では予算が市場の大きな混乱を招かなかったものの、英銀行株指数は0.78%下落した。ロイター配信・転載(英国予算)財政への安心が、そのまま銀行の利益改善に届くわけではない。
ECB自身も、今回の据え置きと先行きの緩和を結び付けていない。エネルギー高による物価上振れを警戒し、年末の追加利上げを強く示唆した。一方で国債利回り上昇が成長や信用供給を抑える可能性もある。ロイター配信・転載株式が評価した当面の安心と、なお残る政策制約を併せて見る局面だ。
3. NY――AI投資の需要から、回収力へ焦点が移った
米国では、アルファベットの売上未達と資金流出拡大がAI投資への疑念を強め、半導体にも売りが及んだ。ナスダックとSOXの下落が主要指数より大きい一方、ラッセル2000は上昇した。米株総括もAI関連から他の投資先への資金移動を伝えており、指数安の背後では投資先の交代が進んだと読む。ロイター配信・転載
争点は、需要が存在するかだけではなく、投資した企業の手元にどれだけ現金が残るかだ。ロイターの技術担当記者の解説は、アルファベットの広告収入の弱さと積極的なAI投資による資金創出構造の変化を挙げ、マイクロソフトとの対照を指摘した。アルファベットと、好対照の決算を示したマイクロソフトでは評価が分かれた。ロイター配信・転載それでも供給側の利益だけで相場を支える前日の見方には、投資主体の回収力という追加条件が付いた。
ソフトウエアでも高い期待が障害となった。フォーティネットは記事中の観測で26%安、サービスナウは23%安となり、見通しの一部改善より売上や利益の不足が重く受け止められた。既存事業モデルへのAIの影響も懸念されている。ロイター配信・転載単一企業の失望だけでなく、期待の高さと将来収益の確かさを問い直す動きが関連分野に及んだ。
米GDPは消費とAI投資に支えられて予想を上回ったが、PCE物価上昇は加速し、月次の実質消費は横ばいだった。ロイター配信・転載(GDP)、ロイター配信・転載(PCE・消費)四半期の成長の強さと、期末の家計の購買力には隔たりがある。それでも金融・消費関連などが優位だったため、当日の米株安を景気全体の悪化だけに帰す読みは弱い。企業利益の選別とマクロの制約が同時に存在している。
クロスマーケット分析
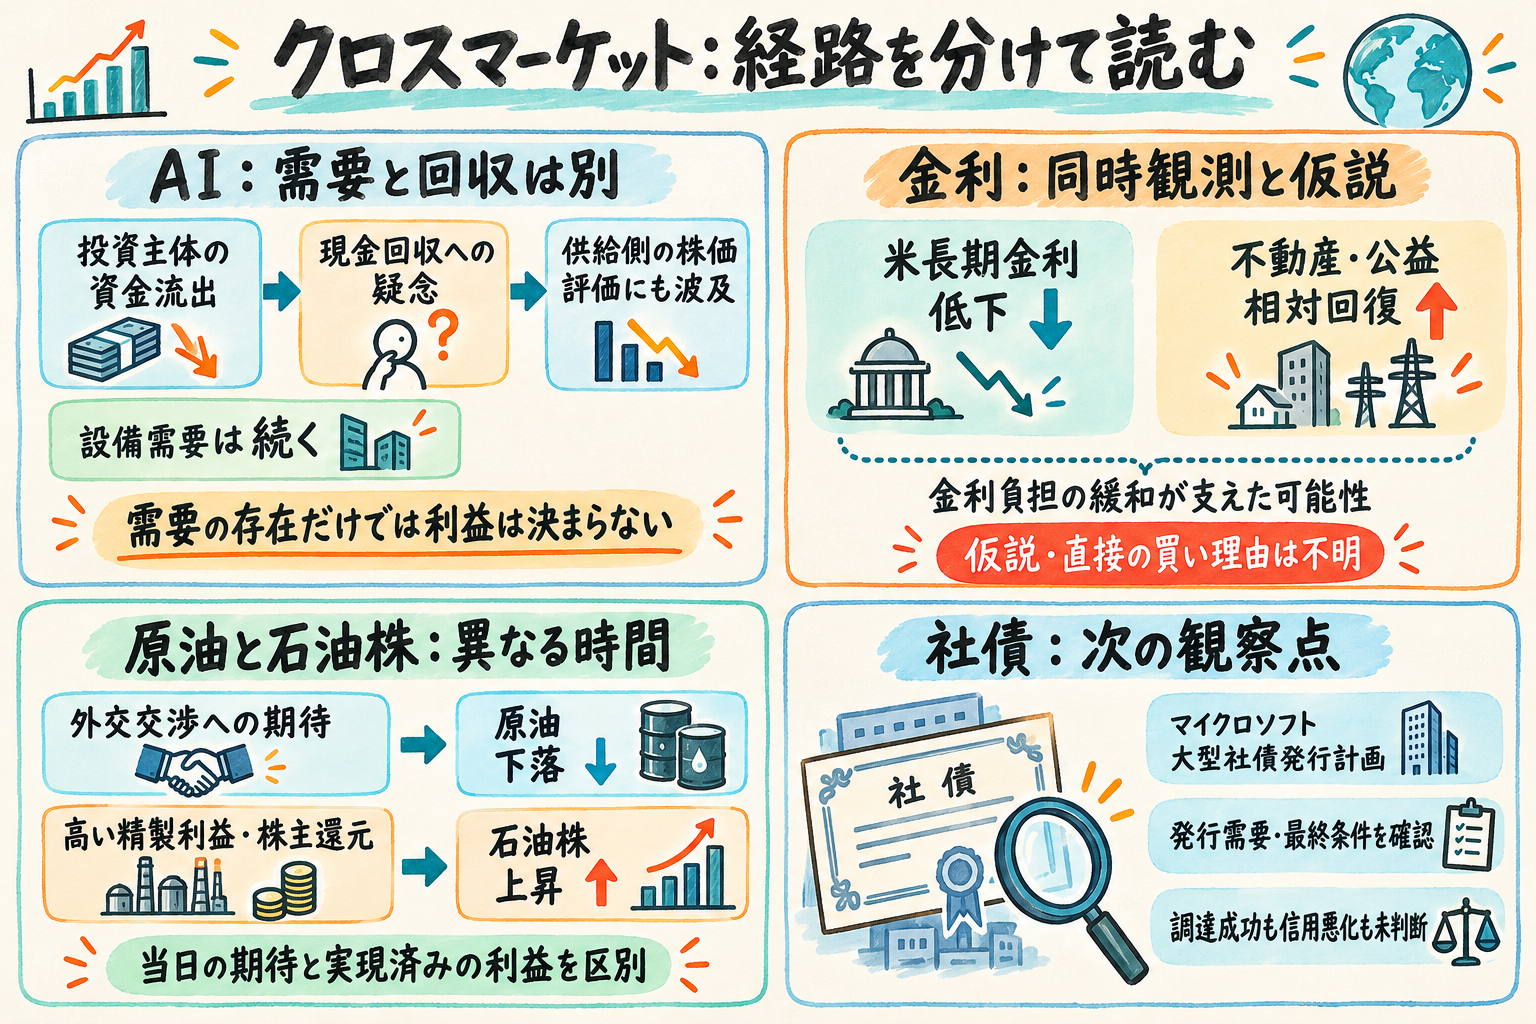
AI設備需要が続いても、現金回収の不安は消えない
東京のアドバンテストの利益見通しや、STマイクロエレクトロニクスのデータセンター向け需要は、供給側の事業機会を示している。ロイター配信・転載(アドバンテスト)、ロイター配信・転載(STマイクロ)一方、米国では投資主体の資金流出が問題になった。ロイター配信・転載設備需要から供給企業の売上への経路と、設備投資から利用企業の現金創出への経路は別である。後者への疑念が、前者の株価評価にも及んだのが29日の特徴だ。
キャタピラーも、データセンター向け電力設備の強い需要がありながら、能力増強に時間がかかり、関税・輸送費の負担も抱えていた。ロイター配信・転載需要の存在が直ちに利益へ転換されるわけではない。今後、投資主体の現金創出改善と供給側の需要維持がそろえば、需要消失より回収力の差が争点という読みを支える。供給企業の受注や見通しまで悪化すれば、この読みは弱まる。
金利低下が非AIへの買いを支えた可能性
米長期金利の低下と、不動産・公益のS&P500に対する相対上昇は同時に観測された。金利負担の緩和がこれらの業種を支えた可能性はある。ただし、当日の直接の買い理由は分からない。この仮説は、次の取引でも金利安定と相対回復が続けば強まり、金利が安定しても両業種が劣後すれば弱まる。
最も強い別解は、幅広い金融環境改善が始まり、AI関連安は一部決算への失望にすぎないというものだ。小型株・金融・不動産の優位はこの見方を支える。それでもPCE加速とECBの追加利上げ示唆が残り、米金利低下の主因も特定できない。ロイター配信・転載(PCE)、ロイター配信・転載(ECB)現時点では、持続的な緩和を先取りするより、AI関連と他業種の差を中心に据える方が当日の証拠に合う。
原油安と石油企業の増益は、異なる時間を映す
原油は外交交渉への期待で下落した一方、石油施設への攻撃報道で下げ幅を一部縮めた。ロイター配信・転載これに対し、英石油・ガス株は1.64%高、シェルは2.1%高だった。原油が弱いのに石油株が強いのは、当日の交渉期待と、既に実現した高い精製利益・株主還元を市場が別々に評価していたためと理解できる。ロイター配信・転載
利用企業にとって費用負担が軽くなるかは、なお次の段階の問題だ。デンソーには材料費、キャタピラーには輸送費などの負担が残る。ロイター配信・転載(デンソー)、ロイター配信・転載(キャタピラー)実際の出荷・輸送再開と利用企業の費用見通し改善がそろえば負担軽減の仮説を支え、交渉不調や供給障害、費用警告が続けば弱める。輸出経路の検討だけでは、物理的な供給正常化を示さない。ロイター配信・転載
AI資金需要は、次に社債の条件で試される
マイクロソフトの大型社債発行計画は、AI投資が資本市場からの資金を必要としていることを示す。ロイター配信・転載ただし、計画の存在だけでは調達成功も信用悪化も分からない。株式市場で問われた現金回収の問題が、資金調達条件にも及ぶかが次の観察点となる。
発行需要と条件が安定し、現金創出の説明も改善すれば、資金負担への懸念は弱まるだろう。条件悪化と投資主体の相対劣後が重なるなら、株式内の選別が信用面の警戒へ広がる可能性を支持する。29日時点では最終発行条件や信用スプレッドは未確認で、信用面への波及を示す観測はない。
資産別の意味
| 資産 | 方向 | 裏付けられる要因・読み | 備考 |
|---|---|---|---|
| 東京株 | 日経平均・TOPIX上昇、新興市場下落 | FOMC通過の安心と決算選別。市場全体への広がりは未確定 | 日経平均はロイター64,659.47、Yahoo最終30分足代用値64,580.640625。観測基準が異なる |
| 欧州株 | 主要指数上昇 | ECB据え置きと好決算。エネルギー以外にも利益の強さ。ロイター配信・転載 | 英銀行株指数と欧州銀行系列は異なるため、同一の騰落として扱えない |
| 米株 | 大型テック・半導体劣後、小型株優位 | AI投資の現金回収への懸念と他業種への回転。ロイター配信・転載 | 非AI業種の上昇全体をAIからの資金移動だけでは説明できない |
| 米国債 | 長期利回り低下 | 当日の主因は不明。物価安心を意味しない | 表の米5年・10年・30年はCBOE日次系列の代用値 |
| ドイツ国債 | 2年・10年低下、30年小幅上昇 | 年限で反応が異なり、変化全幅のECB決定への帰属は不明 | ロイター/TradingViewは2年前日比−6.7/−1.1bp、10年3.356/3.334%、30年3.702/3.686% |
| 為替 | NY17時のドル円低下、ユーロ・ポンド上昇 | アジアのドル円上昇、ECB前後のユーロの変化とは時点を区別。ロイター配信・転載(アジア)、ロイター配信・転載(ECB前)、ロイター配信・転載(ECB後) | 表はNY17時足始値で、株式終値と同時刻ではない |
| 原油・金 | 原油は外交期待で下落、金は物価指標後に下落。ロイター配信・転載(原油)、ロイター配信・転載(金) | 原油には供給不安、金には追加利上げ観測が残る | 比較可能な確定価格・前日比がなく、水準は掲載していない |
明日のWatch points
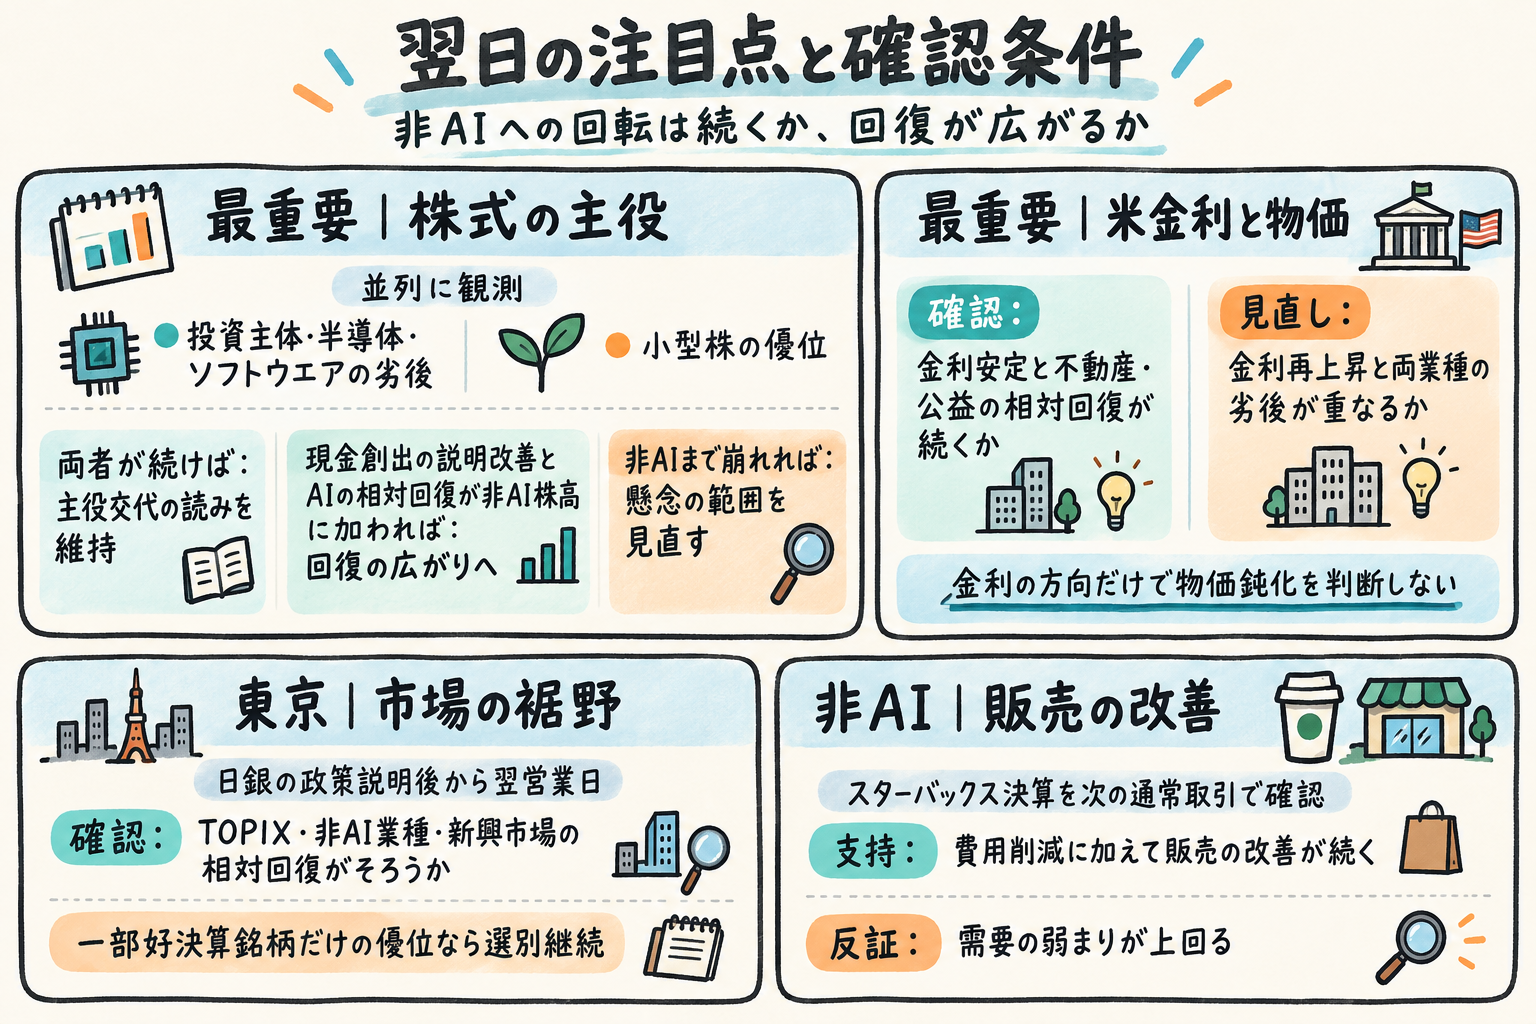
最重要
1. 次の米通常取引から翌週、非AIの優位にAI関連が加われるか。 投資主体・半導体・ソフトウエアの劣後と小型株の優位が続けば、主役の交代という読みを維持する。現金創出の説明改善とAI関連の相対回復が非AI株高に加われば、回復の広がりへ読み直す。非AIまで崩れれば、懸念の範囲が変わる。
2. PCE加速後も米金利が安定するか。 金利安定と不動産・公益の相対回復が続くかを組み合わせて見る。金利再上昇と両業種の劣後が重なれば、物価による制約が前面に戻る。金利の方向だけから物価の鈍化を逆算しない。
その他
- 10月30日の日銀判断と東京の裾野。 ロイター配信・転載 政策説明後から翌営業日にかけ、TOPIX・非AI業種・新興市場の相対回復がそろうか。一部好決算銘柄の優位だけなら選別継続であり、円の方向だけでは判定できない。
- ECB据え置き後の内需・銀行。 次の欧州取引から翌週、金利安定と利益見通しの改善が内需へ届くか。ラガルド総裁の後任人事は、具体的な政策見解が出てから判断する。ロイター配信・転載英国も国債安定に住宅・内需の回復が加わるかが焦点で、現時点では住宅株の観測が不足する。ロイター配信・転載(英国予算後の国債)
- 社債条件と原油供給の実態。 マイクロソフトの発行条件・需要と、外交交渉後の出荷・輸送再開をそれぞれ確認する。ロイター配信・転載(社債計画)、ロイター配信・転載(原油)前者はAI投資の資金負担、後者は企業費用の軽減が実現するかを試す材料になる。
- 引け後のスターバックス決算。 利益見通し改善と販売安定を、次の通常取引がどう評価するか。ロイター配信・転載29日の株高の理由ではなく、非AIへの回復拡大を試す次の材料である。費用削減に加えて販売の改善が続けば支持、需要の弱まりが上回れば反証となる。
先行きシナリオ
ベースケース――非AIへの回転と決算選別が続く。 当日の読みが維持されるなら、AI投資主体には現金創出の説明が求められ、小型株や利益の確かな非AI企業が相対的に優位を保つ展開を想定する。確認条件は、金利が安定する中でもAI関連と非AI業種の差が残ること。米主要指数の下落だけでは、このシナリオの崩れを意味しない。
上振れ・緩和ケース――主役の交代から回復の広がりへ。 投資主体の現金創出改善が示され、半導体・ソフトウエアの相対回復が非AI業種の上昇と併存すれば、当日の慎重な読みを修正する。金利安定と欧州内需・東京の市場の裾野の改善が加われば、その解釈はさらに強まる。AI関連だけの反発なら、広い回復を示す証拠としては弱い。
下振れケース――選別から市場全体への懸念拡大へ。 次の取引から翌週にかけ、非AI業種と小型株も下落へ転じ、社債の発行条件悪化が確認されるなら、資金の回転で吸収できるという読みは崩れる。あるいは金利再上昇と不動産・公益の劣後が重なれば、物価圧力が株式の受け皿を狭める可能性が高まる。見直しの合図は、株式内の逃げ場と資金調達環境が同時に弱まることだ。
---
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国債利回りの市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 米5年・10年・30年利回りはCBOE日次系列の代用値です。低下の観測はありますが、GDP・PCE・原油・AI決算の寄与は特定できません。
- 為替は10月29日NY17時の足の始値であり、株式市場終了時点と同時刻の価格ではありません。アジア時間のドル円上昇と、その後のドル円低下は観測時点が異なります。ロイター配信・転載(アジア時間)
- 日経平均はロイターの終値64,659.47に対し、Yahooの最終30分足代用値は64,580.640625です。TOPIXとともに、主要指標表へ掲載できる同一基準の前日比がそろっていません。本文の騰落率は東京市況の記述に基づきます。
- ドイツ国債はロイターとTradingViewで数値が異なります。2年前日比は−6.7bpと−1.1bp、10年水準は3.356%と3.334%、30年水準は3.702%と3.686%です。主要指標表はロイター側を使用しており、この差を政策反応や日中変化とは解釈できません。
- 米2年および英・仏・伊10年利回りは確定値がなく、日本10年、KOSPI、金・原油の比較可能な確定値もありません。掲載の欠落は休場を意味しません。商品の方向は市況記述に基づきます。
- 東京の全業種・値上がり銘柄数、英国住宅株、社債の最終発行条件・注文・信用スプレッドは把握できていません。回復の広がりや信用環境の評価には、この観測不足が残ります。