【2026/10/30】AI投資の回収不安、非AIへの回転から防御的な選別へ
2026/10/30 NY引けベース
AI投資の回収不安が東京、欧州、米国の株式を圧迫し、前日の「非AIへの回転」は、株式の受け皿が狭まる防御的な選別へ変わった。小型株も下落した一方、生活必需品や公益には買いが残る。米国債買いを伴う警戒の強まりであり、全面的な株売りや信用不安への移行とは区別する。次の焦点は、AI株の反発だけでなく、非AIの上昇が再び広がるかにある。
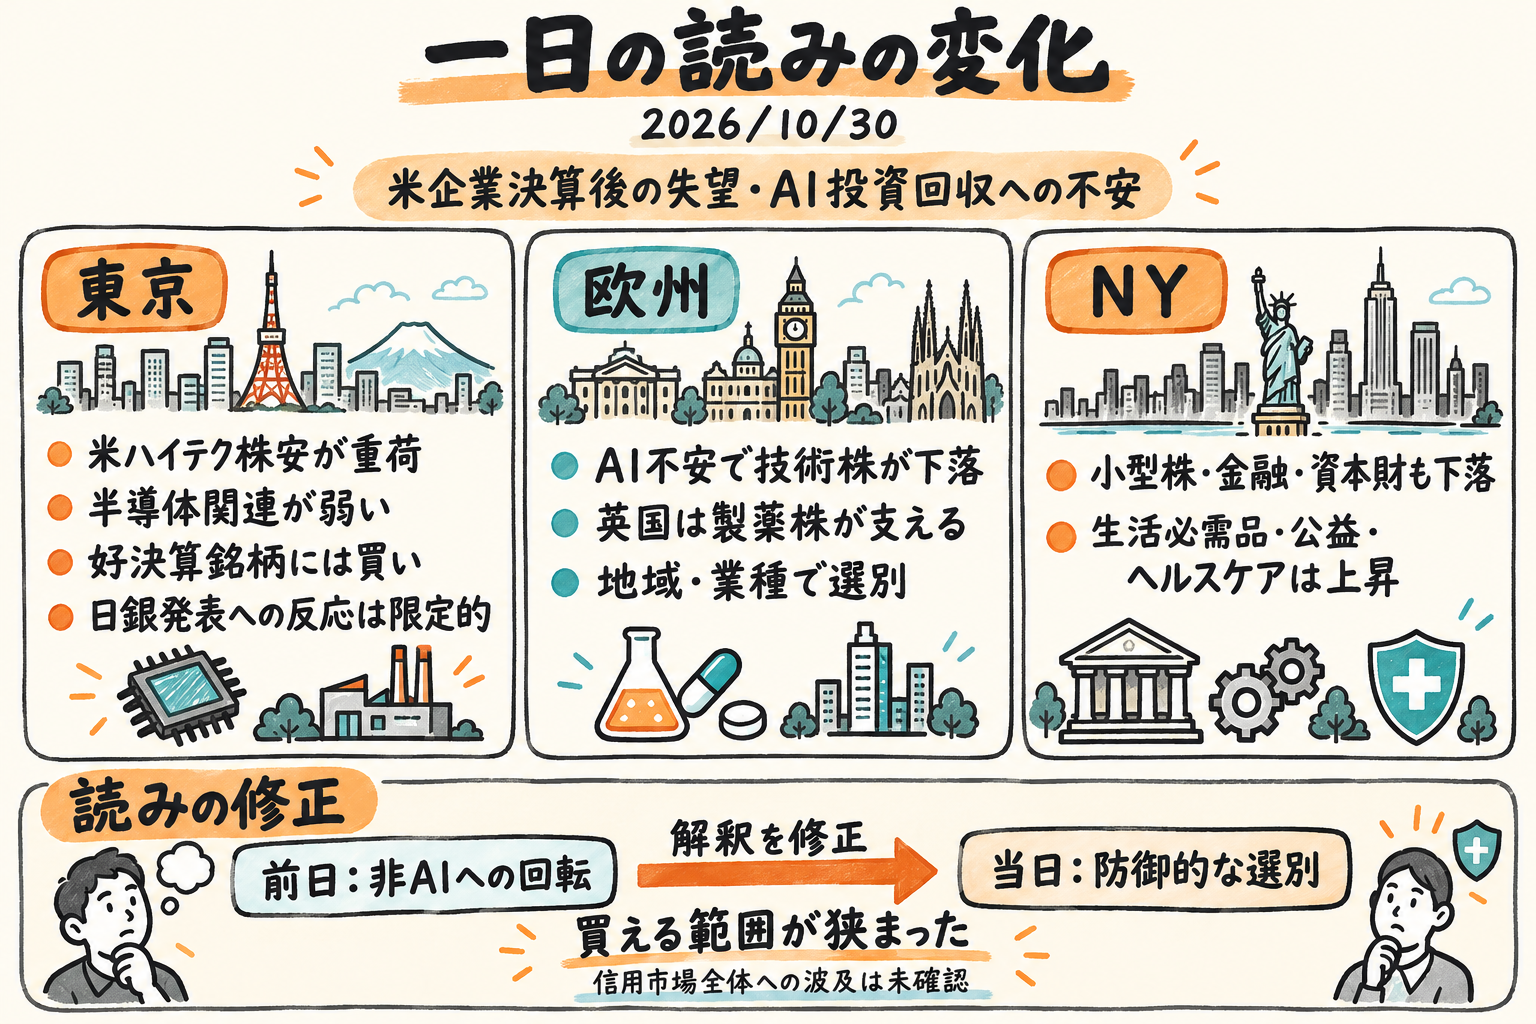
今日の結論
- 昨日の論点の答え合わせ:AI関連の劣後継続は的中。小型株を含む非AIへの回転は絶対上昇を失い、広い回復は実現しなかった。株式側の下振れ条件は部分成立したが、社債条件の悪化は未確認。
- 売りの起点は投資回収への不安:アマゾン・インテルの決算後の失望が東京の半導体株、欧州の技術株、米国のハイテク株へ波及した。日銀決定に対する東京株の反応は限定的だった。ロイター配信・転載
- 株式内の受け皿は残るが狭い:小型株、金融、資本財が下落する一方、生活必需品・公益・ヘルスケアは上昇した。非AI全体を一つの回復群として読むには弱い。
- 金利低下は政策緩和と別の動き:米国債には株安を背景とした安全資産需要が入った一方、FRB高官は追加利上げを主張した。金利低下だけでは物価制約の後退を意味しない。ロイター配信・転載
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,580.07 | −1.82% |
| ダウ | 51,770.31 | −1.09% |
| ナスダック | 25,437.00 | −2.86% |
| ラッセル2000 | 2,811.84 | −1.66% |
| SOX半導体 | 10,688.80 | −7.20% |
| ストックス600 | 646.75 | −0.36% |
| DAX | 25,818.21 | −0.85% |
| CAC40 | 7,969.42 | −0.01% |
| FTSE100 | 10,729.78 | +0.07% |
| ユーロ・ストックス50 | 6,131.31 | −1.22% |
| 米2年 | 4.592% | −6.4bp |
| 米10年 | 4.933% | −5.6bp |
| 米30年 | 5.311% | −1.8bp |
| 独2年 | 3.013% | −2.6bp |
| 独10年 | 3.319% | −2.8bp |
| 独30年 | 3.677% | −2.1bp |
| ドル円 | 157.52 | −0.11% |
| ユーロドル | 1.1166 | −0.15% |
| ポンドドル | 1.3389 | +0.11% |
市場の読みはどこで変わったか
1. 東京――日銀より米企業決算、好決算銘柄への買いは残った
日経平均は2.12%安、TOPIXは0.95%安となり、ハイテク株への影響が大きい日経平均の弱さが際立った。米時間外取引でのアマゾン・インテル急落を受け、AI・半導体関連株が売られたのが直接の重荷である。両指数の差は、東京株安を日本固有の政策不安だけで説明するより、米企業決算からの波及として捉える読みを支える。
日銀は政策金利を1.25%程度に据え置き、物価見通しを引き上げ、保有ETFの売却を加速した。追加正常化の方向は残ったが、株価は発表に反応薄で、後半は総裁会見などを待つ安値もみ合いとなった。据え置きやETF売却加速が同日に起きたことと、それが株安の主因であったことは別である。東京の市況総括は、米ハイテク株の動きを主な圧迫要因としている。
コナミやオリエンタルランドには好決算を受けた買いが入り、利益を評価する動きは続いた。ただし、スタンダード・グロースの両市場も下落しており、買いの広がりは乏しい。個別決算への反応が残ることは全面的な投げ売りという読みを弱めるが、東京全体の裾野拡大を示すものでもない。ロイター配信・転載
2. 欧州――AI不安は共通でも、製薬株と国内景気は別の顔を見せた
欧州でもAI基盤整備の費用と投資回収への懸念が再燃した。テクノロジー系列は2.68%下落し、ストックス600より弱い。アマゾン・インテル決算への失望が半導体関連を圧迫したという経路は東京と共通する。ただし、月間では企業決算が相場を支えており、月末一日の下落をそのまま月間の全面悪化と読むことはできない。ロイター配信・転載
地域内では英国の底堅さが目立つ。アストラゼネカは組織再編計画を受け7.0%上昇し、製薬株がFTSE100を支えた。一方、ナットウエストは金利収入見通しへの失望から8.8%下落し、金・銅安は鉱業株の重荷となった。FTSE100の小幅高は、製薬などへの選別と整合する。英国住宅や内需全体が回復したことを示す指標にはならない。
成長統計にも一様な安心感はない。ユーロ圏は予想を上回る成長を示したが、フランスは景気縮小と物価加速が重なった。ドイツの物価鈍化には燃料減税が寄与し、景気回復は政府支出への依存が大きい。CAC40のほぼ横ばいとフランス経済の弱さは併存している。国内需要への警告が続く間は、国別株価指数の底堅さだけで景気の耐性を測ると読み違えやすい。ロイター配信・転載、ロイター配信・転載
3. NY――小型株も下落し、前日の回転を修正する必要が生じた
米国株ではAI投資の費用と回収への不安がハイテク売りを促した。半導体と情報技術の弱さは、AI関連の劣後が続いたことを示す。より重要な変化は、小型株も下落した点だ。S&P500に対する相対優位は残っても、前日のように絶対上昇を伴う逃げ場ではなくなった。ロイター配信・転載
業種系列では情報技術が4.89%下落する一方、生活必需品は1.41%、公益は0.67%、ヘルスケアは0.45%上昇した。金融は0.76%安、資本財は1.60%安で、非AIへの広い回転という説明は弱まる。それでも、防御的な業種の上昇は「株式全体から逃げた」という別の強い表現にも反証を与える。当日の特徴は、買える範囲が狭くなったことである。
最も強い別解は、AI決算の失望にとどまり、金利低下と非AI株が市場を支える回転は続いているという読みだ。不動産の0.26%高もその根拠になる。しかし、小型株・金融・資本財が同時に下落したため、広い受け皿の維持より、防御的な選別を主軸に置く方が整合的である。社債の発行条件や信用スプレッドの悪化は確認できず、信用市場全体への波及は未確認である。
クロスマーケット分析
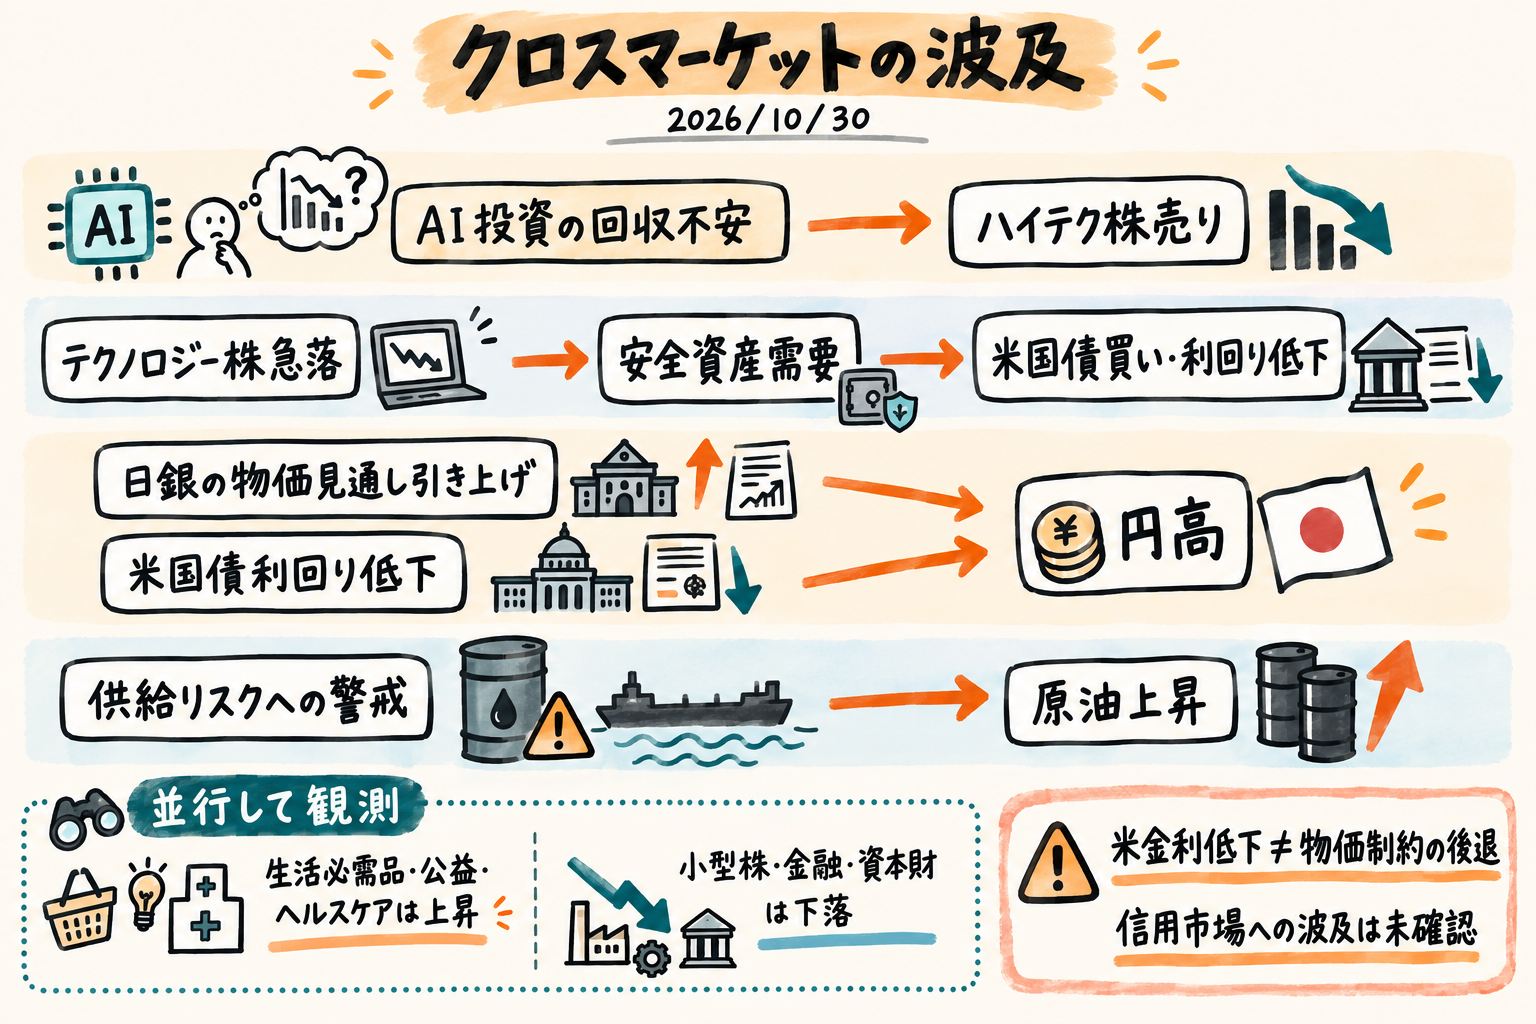
AI需要があっても、投資回収への不安は残る
AI関連株売りを需要消失と同一視すると、供給側の好材料を説明しにくい。東京引け後に伝わったパナソニックの利益見通し改善には、AIインフラ向け部材やデータセンター向け蓄電システムの販売拡大が含まれる。需要を取り込む供給企業の利益と、大規模投資を行う企業の回収力は別の論点だ。金利が安定しても投資主体の劣後が続けば、資金負担・回収不安が株価回復を妨げるという仮説を支える。反対に、現金創出の説明改善と関連株の相対回復がそろえば、この読みは弱まる。ロイター配信・転載
株安から国債買いへ、政策金利の見通しは別に残る
米国債買いはテクノロジー株急落による安全資産需要と結び付いている。一方、バーキン、ローガン、ムサレム各総裁は追加引き締めの必要性を述べた。物価への警戒が続いても、株式への警戒から国債が買われることは両立する。不動産・公益の底堅さを金利面の支援とみる余地はあるが、直接の買い理由までは分からない。株式回復と利回り低下が併存し、物価鈍化の新たな根拠も加われば、守りの国債買いから金融環境改善へ読み替える余地が生じる。ロイター配信・転載、ロイター配信・転載
円高には日銀と米金利、国内株への伝わり方は異なる
円高には、日銀の物価見通し引き上げと米国債利回り低下の双方が材料となった。植田総裁は会見で物価上振れを警戒すると同時に、過去の利上げの累積的影響を見極める姿勢を示した。据え置きは正常化の終了を意味しないが、引け後の会見が当日の東京株安を起こしたわけでもない。次の東京取引で国内金利と円が海外ハイテク動向とは別に動けば、政策経路の重要性が増す可能性がある。株価の選別が海外ハイテクに沿って続くなら、決算・AI不安を主軸とする読みが支持される。ロイター配信・転載、ロイター配信・転載
原油高と精製利益は、費用負担の解消を意味しない
原油はイラン情勢の激化やタンカー攻撃など供給リスクへの警戒から上昇した。米エネルギー系列も1.91%高だが、原油高の寄与は不明である。エクソンモービルでは供給障害に伴う精製採算の改善が四半期利益を支えた。これは、燃料を利用する企業や家計の負担軽減とは逆の側面を持つ。BPが余剰資金を債務削減に向けることも、高収益が直ちに供給増へ結び付くわけではないことを示す。出荷・輸送の再開と利用企業の費用見通し改善がそろえば、費用圧力が残るという読みは弱まる。攻撃や停止、高い運賃が続けば支持される。ロイター配信・転載、ロイター配信・転載、ロイター配信・転載
資産別の意味
| 資産 | 方向 | 裏付けられる要因・読み | 備考 |
|---|---|---|---|
| 東京株 | 下落、半導体関連が弱い | 米企業決算後の時間外急落が波及。好決算銘柄への買いは残存 | 日経平均はロイター終値63,290.11、Yahoo最終30分足の代用値63,082.26953125と相違 |
| 欧州株 | 技術株・銀行株が弱く、英国大型株は小幅高 | AI投資不安と個別決算の選別が併存 | 英製薬株高は内需全体の回復を示さない |
| 米国株 | AI関連が劣後、小型株も下落 | 回収不安が継続。防御的な業種には買いが残る | 非AI全体の下落や信用不安への移行とは異なる |
| 米国債 | 買い、利回り低下 | 株安による安全資産需要 | 米2年前日比はロイター−6.4300bp、TradingView−0.800bpと相違 |
| 独国債 | 利回り低下 | 物価鈍化はあったが、利回り低下への寄与は不明 | 2年・10年・30年の前日比に出典差がある |
| 円・欧州通貨 | 円高、ユーロ安、ポンド高 | 円は日銀・米金利、ポンドは予算通過の安心感と利上げ観測 | NY市況のドル円157.51・ユーロドル1.1168と、表の157.52・1.1166は異なる観測 |
| 原油・金 | 原油上昇、金下落 | 原油は供給リスク。金は高金利長期化観測などが重荷 | 確定価格・前日比がなく、方向のみ |
ポンドの強さは、英国予算が想定から大きく外れなかった安心感と、英中銀の利上げ観測に支えられた。製薬株に支えられたFTSE100と併せても、住宅や内需の改善を直接示すものではない。ロイター配信・転載
金安も国債買いと矛盾しない。コメルツ銀行のアナリストは、株安に伴う追い証や換金売りが金へ及んだ可能性を挙げた。これは数量で確認された資金移動ではなく、高金利長期化観測との寄与分解もできない。株式が落ち着くと金も相対回復するなら換金圧力の仮説と整合するが、株式安定後も金が弱く追加利上げ観測が強まるなら、高金利経路がより有力になる。ロイター配信・転載
明日のWatch points
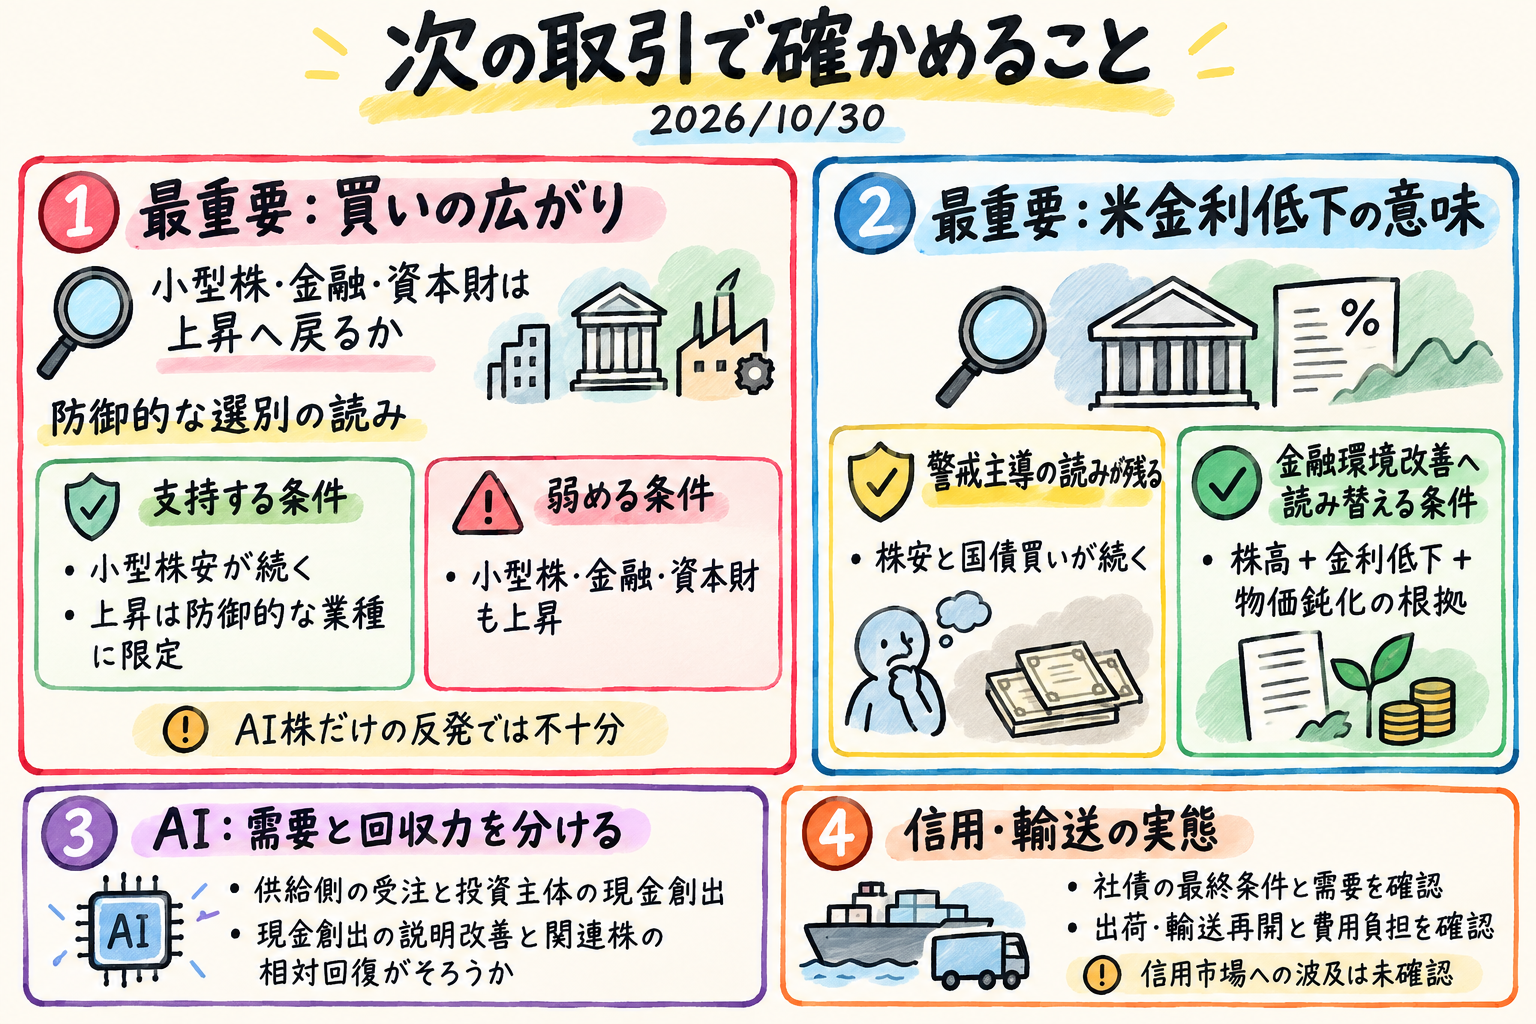
金曜日の引けを受け、次の取引から翌週にかけて確認したい点は次の通り。
最重要
1. 小型株・金融・資本財が上昇へ戻るか。 AI関連の反発だけでは買いの広がりは分からない。この三つの回復が加われば受け皿縮小の読みは弱まる。小型株安が続き、防御的な業種に上昇が限られるなら支持される。
2. 米金利低下が株式の回復を伴うか。 株安と国債買いが続けば警戒主導の読みが残る。株高・金利低下に物価鈍化の根拠が加われば、金融環境改善へ評価を変える余地がある。利回り再上昇と不動産・公益の劣後が重なれば、物価制約を再び重くみる。
その他
- AIの需要と回収力。 パナソニックの需要見通し改善を踏まえ、供給側の受注と投資主体の現金創出を分けて追う。供給側まで見通しが悪化すれば、回収不安から需要減速へ論点が広がる。
- 日銀会見後の東京市場。 TOPIXや新興市場、非AI銘柄に回復が広がるかを確認する。円高だけで政策効果を判定せず、国内金利と海外ハイテクの動きも合わせる。
- 欧州銀行の融資需要と利益見通し。 クレディ・アグリコルの慎重論に対し、エルステは目標を引き上げた。銀行・内需関連株の回復と企業説明の改善がそろうかが焦点となる。ロイター配信・転載、ロイター配信・転載
- 翌週の英中銀会合と英国内需。 会合を経た金利評価が住宅・内需関連へ伝わるかをみる。ポンドや製薬株だけが強い場合、前日から残る内需改善の仮説はなお支持されない。
- 信用とエネルギー輸送の実態。 マイクロソフト社債の最終条件・需要が分かれば、株式の評価調整が資金調達に広がったかを判断できる。原油では外交発表に加え、実際の出荷・輸送再開と費用負担の変化を追う。
先行きシナリオ
ベースケース:防御的な選別が続く。 AI投資主体の回収不安が残り、小型株や景気敏感業種への買いの広がりが乏しければ、生活必需品・公益などが相対的な受け皿となる展開が考えられる。株式への警戒と国債需要の併存が、この読みを支える。日々の反発より、上昇する業種の範囲が広がるかを重視する。
上振れ・緩和ケース:回収力への安心と非AIの回復が重なる。 投資主体の現金創出見通しが改善し、半導体の相対回復に小型株・金融・資本財の上昇が加われば、防御的な選別という読みは弱まる。株高と金利安定が併存すれば、金利面の支援が株式全体へ届く可能性が高まる。AI株だけの反発なら、裾野の回復という条件は満たさない。
下振れケース:残った受け皿と資金調達が同時に弱まる。 生活必需品や公益まで下落し、企業の発行条件悪化も確認されるなら、懸念が株式内の評価調整から広がった可能性を考える。また、供給障害が続く中で国債利回りが再上昇し、防御的な業種も劣後するなら、金利低下が支えになっていた部分まで弱まる展開が想定される。
読み直しの引き金は、非AIの絶対上昇が戻るか、反対に残る防御的な業種の下落と信用条件の悪化が重なるかである。当日は株式側の警戒が強まった段階にある。次の判断には、株価の広がりと企業の資金調達という別々の証拠が必要になる。
---
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 日経平均・TOPIXは主要指標表に必要な前日比が揃っていないため、表には掲載していない。本文の下落率は東京市況の記述に基づく。日本10年金利、KOSPI、金・原油の確定価格はなく、英・仏・伊10年金利も確定していない。
- 日経平均はロイターの終値63,290.11に対し、Yahooの最終30分足による代用値は63,082.26953125と異なる。両者の差を日銀発表への反応や日中の値動きとして扱うことはできない。
- 金利前日比は、ロイター/TradingViewの順で、米2年が−6.4300bp/−0.800bp、独2年が−2.600bp/−3.700bp、独10年が−2.800bp/−1.000bp、独30年が−2.100bp/−0.600bpと異なる。表にはロイター値を使用しており、観測基準の違いを政策反応の大きさと混同できない。
- 米国債はNY17:05時点。為替はドル円がNY17:00直前の30分足終値、ユーロドル・ポンドドルが17:00足の始値で、完全に同一の価格定義ではない。NY市況本文のドル円157.51・ユーロドル1.1168と、表の157.52・1.1166も異なる観測である。
- 一部の市況記事は公開時刻と引け総括の内容が一致せず、更新時刻が不明である。公開時刻から厳密な反転時刻を特定することはできない。
- 「受け皿の縮小」は指数・業種の騰落からの解釈であり、売却資金の行き先や規模を直接測ったものではない。社債の最終発行条件や信用スプレッドがないため、信用市場への波及は未確定である。