【2026/11/02】欧米で買いの裾野は広がる、半導体と小型株が残す回復の壁
2026/11/02 NY引けベース
欧州では原油安を手掛かりに旅行・建設などが買われた。米国でも金融・資本財などが上昇し、買いの対象が防御的な業種から広がったが、その上昇を原油安へ結び付ける直接の根拠は乏しい。前営業日の「受け皿が狭まる」という読みは修正が必要だ。ただし、米半導体と小型株は下落し、長期金利の低下も全面的な株高にはつながらなかった。費用・物価圧力が和らぐ期待と、AI投資の回収力への不安が同居する、回復途上の相場と読む。
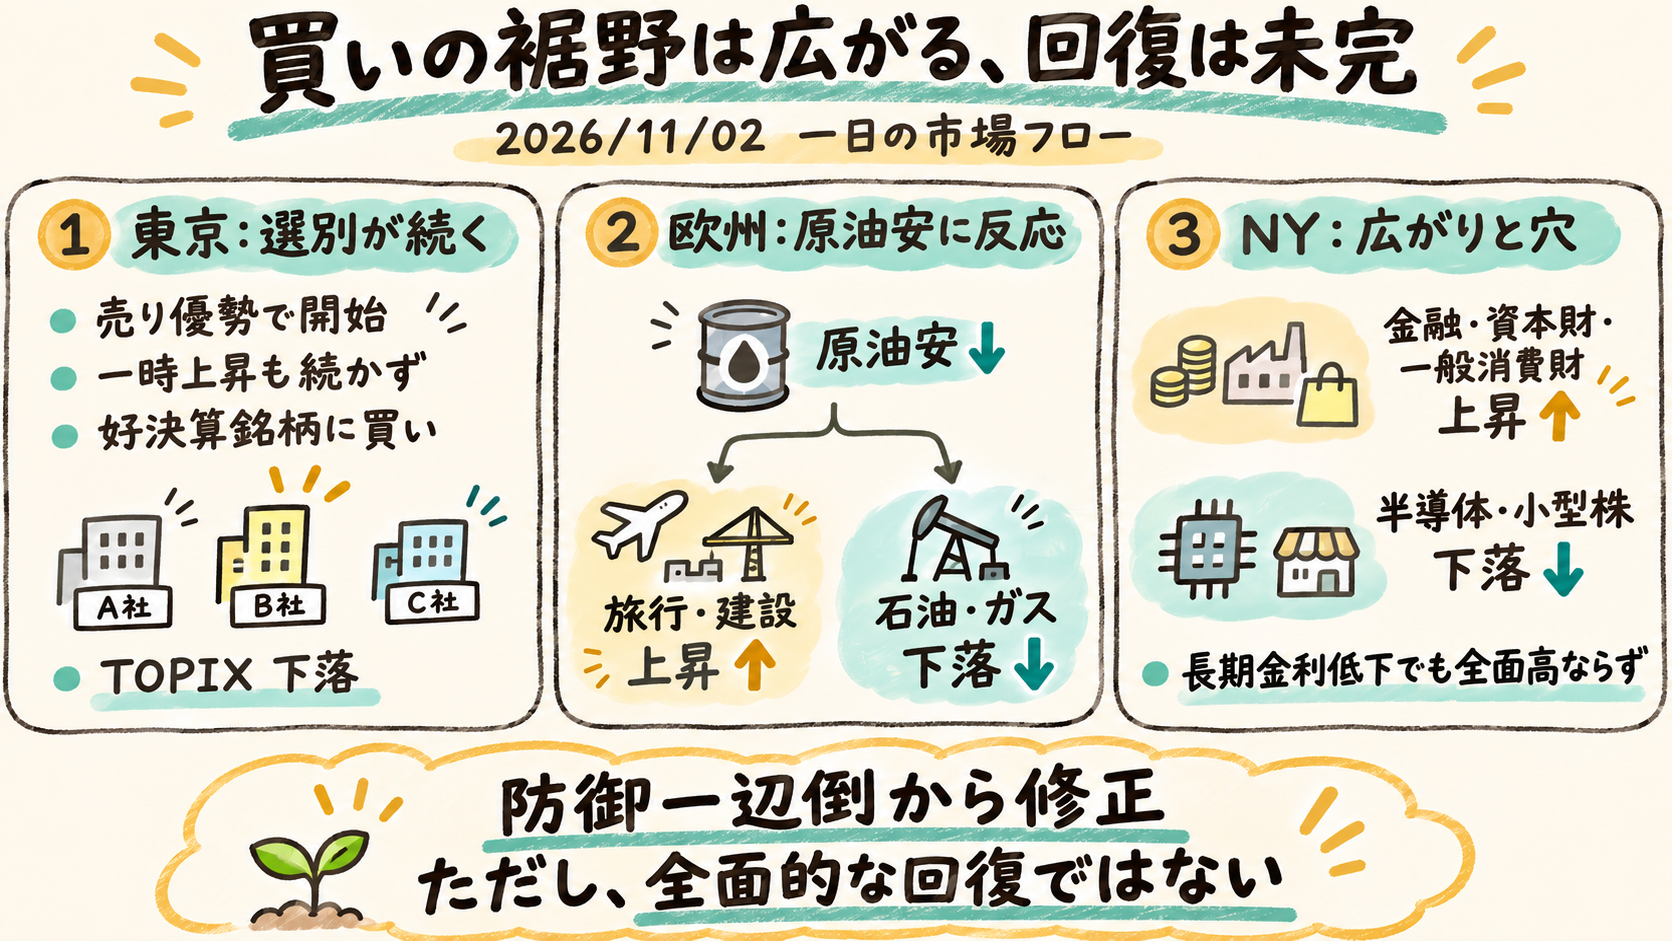
今日の結論
- 昨日の論点の答え合わせ: 非AI業種の絶対上昇という読み直し条件は的中。一方、小型株まで含む回復は未確定で、東京で買いが広がるとの条件は外れた。
- 欧州では原油安への反応が明瞭だった。 旅行・娯楽や建設関連が買われ、石油・ガスが下落。費用負担が軽くなる側と、販売価格が下がる側で評価が分かれた。
- 米国では指数より業種の組み合わせが重要だ。 ダウ高と金融・資本財・一般消費財の上昇に対し、ナスダック、半導体、小型株は下落。防御一辺倒からは変化したが、上昇の広がりには穴が残る。
- 国債高を安心材料だけで説明できない。 米長期金利低下には原油安に加え、米中間選挙前の株式下落に備えたヘッジ需要も重なった。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| TOPIX | 3,930.28 | −0.88% |
| KOSPI | 5,859.08 | +2.24% |
| ストックス600 | 649.44 | +0.42% |
| DAX | 25,981.09 | +0.63% |
| CAC40 | 8,047.69 | +0.98% |
| FTSE100 | 10,761.33 | +0.29% |
| ユーロ・ストックス50 | 6,176.06 | +0.73% |
| S&P500 | 7,541.40 | −0.51% |
| ダウ | 51,983.98 | +0.41% |
| ナスダック | 25,164.32 | −1.07% |
| ラッセル2000 | 2,805.88 | −0.21% |
| SOX半導体 | 10,328.33 | −3.37% |
| 米2年 | 4.598% | +1.7bp |
| 米5年 | 4.711% | −1.1bp |
| 米10年 | 4.913% | −1.7bp |
| 米30年 | 5.287% | −2.2bp |
| ドル円 | 157.91 | +0.25% |
| ユーロドル | 1.1182 | +0.15% |
| ポンドドル | 1.3413 | +0.18% |
市場の読みはどこで変わったか
1. 東京――AI関連でも、利益見通しによる選別が続く
東京は前週末の米国株安を引き継ぎ、売り優勢で始まった。日経平均は市況本文で0.33%安。途中では原油安、韓国株の堅調、好決算銘柄への買いで上昇に転じたが、国内休日と米中間選挙を前に勢いが続かなかった。TOPIXの下落も合わせると、指数の下支えが市場全体の回復へ広がった日ではない。
半導体関連の中でも明暗が分かれた。キオクシアは業績見通しへの失望で売られた一方、東京エレクトロンは強い利益見通し、パナソニックは業績予想の上方修正が評価された。AI需要の有無だけで銘柄をまとめるより、需要を利益へ変えられる企業かどうかが選別の軸になったと読む。供給側の好業績が、巨額投資を行う企業の回収力まで保証するわけではない。ロイター配信・転載
日本の製造業調査でも、半導体・AI需要の支えと、受注の伸び鈍化、投入コスト上昇が併存した。原油安は費用面の期待を変える材料にはなるが、需要や利益率の改善を既に実現した証拠ではない。次の東京取引では、好決算銘柄の強さがTOPIXや銀行株へ広がるかが重要になる。ロイター配信・転載
日銀は物価目標への定着が徐々に進むとの判断を示したものの、主要銀行株は下落し、円も対ドルでは下落した。「正常化期待なら銀行高・円高」という単純な組み合わせは成立していない。国内金利の観測が不足しているため、当日の株安や円安を日銀の説明へ結び付ける根拠は弱い。ロイター配信・転載
2. 欧州――原油安が、買われる業種を変えた
欧州では原油安と株式の業種反応が最もはっきりつながった。イランと仲介者カタールの協議が戦争終結と供給混乱緩和への期待を高め、旅行・娯楽や建設関連が買われた。市況本文の欧州旅行・娯楽は3.03%高、石油・ガスは2.26%安。原油を使う側の費用期待が改善する一方、生産する側には価格下落が重荷となった。
英国もFTSE100が続伸し、買いの中心は旅行・娯楽や建設へ広がった。前営業日の製薬中心の構図とは異なる。ただし、これは英中銀の政策決定を経た内需回復ではなく、会合を待つ段階での原油安への反応である。金融政策の効果と、エネルギー費用が軽くなる期待は別に評価する必要がある。ロイター配信・転載
景気敏感株が一様に買われたわけでもない。欧州銀行系列は1.09%、資本財・サービス系列は1.82%上昇した一方、自動車・部品系列は2.33%下落した。ドイツの小売売上高も予想外に減少しており、株価の反発を実体需要の回復と同一視するには早い。費用面の改善期待が先行し、売上や融資需要の裏付けはこれから、という位置付けだ。ロイター配信・転載
3. NY――金利低下でも、AI投資への問いは残った
米国株は序盤に主要指数が上昇したものの、引けではダウ高、S&P500・ナスダック安に分かれた。米金融系列は1.86%、資本財系列は1.38%、一般消費財系列は2.41%上昇。生活必需品や公益だけが受け皿になる構図は変わった。一方で半導体と小型株の弱さが残り、序盤の安心が市場全体へ定着したわけではない。
オラクルは9%近く下落し、社債・株式による資金調達計画が明らかになった。Alphabetも社債販売に着手している。長期金利が下がっても、投資主体の現金創出や調達負担への懸念は消えにくい可能性がある。もっとも、調達計画の存在自体は調達難を意味しない。今週の発行条件が安定し、利益・現金創出の説明と関連株の相対成績が改善すれば、この懸念は弱まる。ロイター配信・転載
アップルは決算前に1.5%安となり、引け後に発表した売上高は市場予想を上回った。この結果は次の取引の判断材料である。事前に焦点となっていたメモリーコストや利益率への圧力が解消したかは売上だけでは分からず、費用を吸収する力と今後の見通しがハイテク全体への安心につながるかを見たい。ロイター配信・転載
最も強い別の読みは、選挙前の警戒とAI不安が続く中での一時的な反発にすぎない、というものだ。S&P500、ナスダック、小型株の下落はこれを支える。ただ、金融・資本財などの絶対上昇と欧州の業種反応まで考えると、防御一辺倒という前日の評価を据え置くのも不十分である。「買いの裾野は広がったが、回復は未完」という読みが、当日の改善と弱さをともに説明する。
クロスマーケット分析
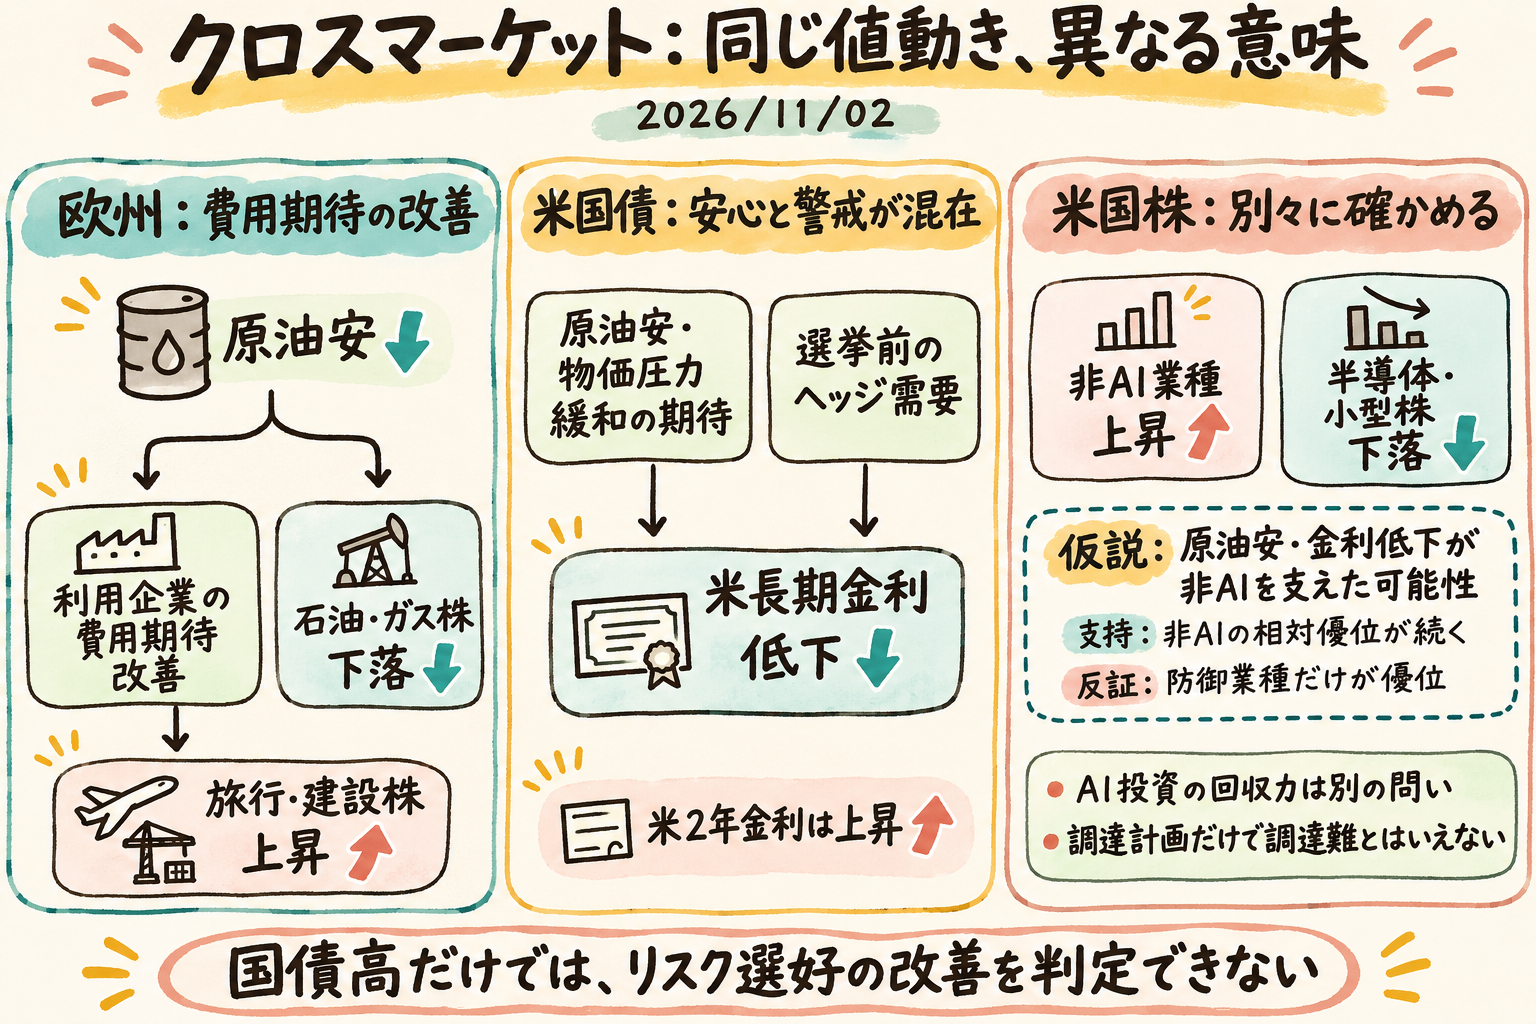
原油安から費用緩和へ、供給正常化はまだ先
欧州では、原油安から利用企業の費用期待改善、旅行・建設株高、国債利回り低下という経路が見える。供給不安が物価と企業利益の双方を圧迫してきたため、その緩和期待は株式と債券を同時に支え得る。
ただし、タンカー攻撃や石油インフラの損傷は続いている。外交期待で価格に含まれた警戒が和らぐことと、輸送・供給が実際に回復することには距離がある。協議の進展に出荷・航路の改善が伴えば、費用緩和の持続性を評価しやすい。攻撃継続と原油反発が重なれば、その前提は弱まる。ロイター配信・転載
米国債高には、物価安心と選挙前の警戒が混在
米長期金利は低下した一方、2年金利は上昇した。債券全体が一様に金融緩和を織り込んだ形ではない。原油安による物価圧力緩和の期待に、株式下落へ備えるヘッジが重なっており、国債高だけではリスク選好の改善を判定できない。
米製造業は拡大を続けたが、投入価格の高止まりも残る。長期金利低下と幅広い株高、物価圧力の落ち着きがそろえば金融環境の改善という読みが強まる。株安と国債買いだけが続くなら、警戒の意味合いが大きくなる。ロイター配信・転載
非AIへの広がりと、AI投資の回収問題は別の経路
原油安や金利低下が費用懸念を和らげ、米非AI業種の評価を支えた可能性はある。ただし、各業種の上昇理由を直接特定できる材料はない。原油安が続く中で金融・資本財・一般消費財の相対優位が続けばこの仮説を支持し、再び防御的な業種だけが優位になれば弱まる。
一方、AIの供給企業に需要があっても、投資主体の採算問題が解けるとは限らない。Alphabetの起債は需要と発行条件を確かめる機会だが、使途は既存債務の返済を含み得る一般事業目的で、AI向けの配分は明らかでない。株価の弱さと信用条件の悪化がそろって初めて、懸念の波及を一段重く評価できる。
ドル安でも円高にはならなかった
ユーロとポンドは対ドルで上昇したが、円は下落した。米長期金利低下から全通貨に共通するドル安を想定すると、この違いを見落とす。円安の固有要因を説明できる材料は乏しく、日銀の正常化期待がそのまま円買いへつながった形も見えない。
次の東京取引で国内金利・円・銀行株が連動し、海外ハイテクと異なる動きを示すなら、国内政策の経路を再評価できる。企業決算や米ハイテクとの連動が中心なら、引き続き企業ごとの利益見通しが重要となる。
資産別の意味
| 資産 | 方向 | 裏付けられる要因・意味 | 備考 |
|---|---|---|---|
| 日本株 | 下落、個別に明暗 | 前週米株安と休日・選挙前の警戒。好決算銘柄は下支え | 日経平均はReuters 63,081.86、Yahooの最終30分足代用値63,064.51171875。必要な前日比が揃わず主要指標表には非掲載 |
| 欧州株 | 反発 | 原油安で旅行・建設に買い、石油・ガスに売り | 自動車・部品の弱さが残り、景気敏感株全体の回復ではない |
| 米国株 | ダウ高、ハイテク・小型株安 | 非AI業種の反発とAI投資への警戒が併存 | 業種騰落は資金移動量や指数寄与率を表さない |
| 米国債 | 長期利回り低下、2年上昇 | 原油安と選挙前のヘッジ需要 | Reuters/CBOEの水準は5年4.7109%/4.692999839782715%、10年4.9125%/4.894000053405762%、30年5.2868%/5.269000053405762%。2年前日差はReuters +1.6800bp/TradingView +0.400bp |
| 為替 | 対ドルでユーロ・ポンド高、円安 | 原油安・米金利低下と重要イベント前の様子見が背景 | 表はNY17時の足の始値。円の弱さを説明する固有材料は不足 |
| 原油・金 | 原油安、金は途中反発 | 原油は和平期待、金は物価懸念緩和と前営業日の急落後の反発 | 確定決済値はなく、金の反発が終盤まで続いたかは不明 |
明日のWatch points
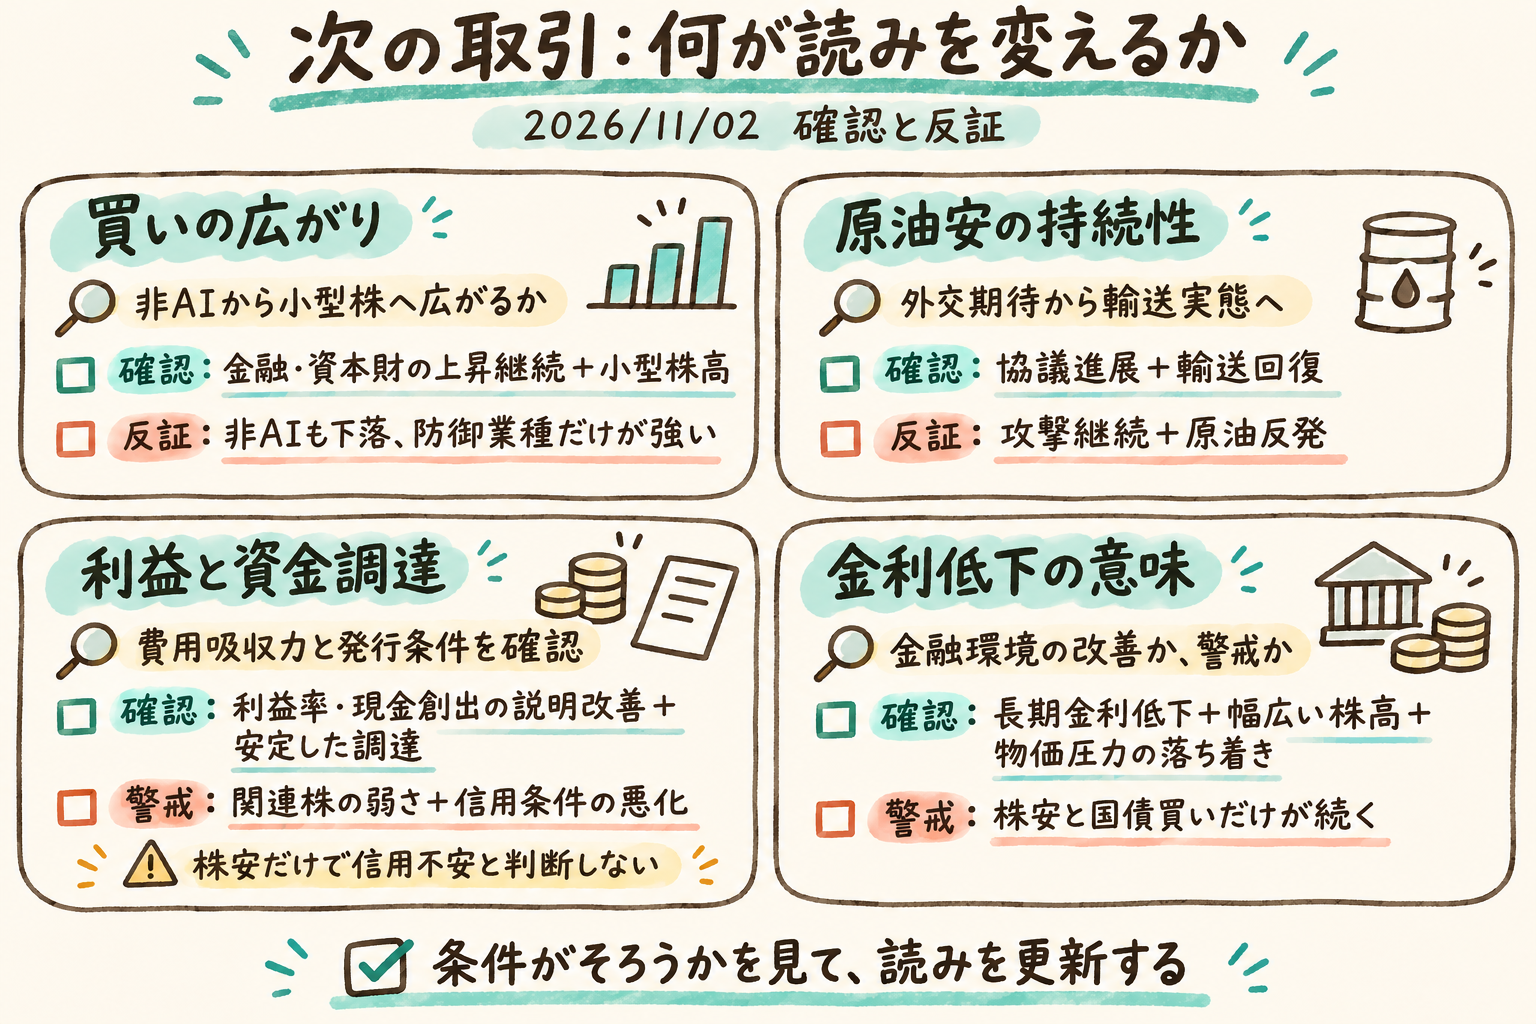
最重要
1. 非AIの反発が小型株へ広がるか。 次の米国取引から11月3日の中間選挙後にかけて、金融・資本財の上昇継続に小型株高が加わるかを見る。非AIも再び下落し、防御的な業種だけが強ければ、買いの広がりを重視した読みは後退する。
2. 原油安が外交期待から輸送実態へつながるか。 イランとカタールの協議に加え、タンカー攻撃、航路、出荷の変化が焦点。協議進展と輸送回復が重なれば費用緩和の持続性が高まる。攻撃継続と原油反発なら、旅行・建設などへの恩恵も見直しとなる。
その他
- アップルの利益率とAI企業の調達条件。 次の取引では売上の予想超過に費用吸収力の説明が伴うか。今週のAlphabetなどの発行結果も、需要・条件と関連株の相対成績を組み合わせて見る。
- 米選挙と雇用統計。 11月3日の投開票後は議会構成に加え、AI監督や財政運営の具体方針へ注目する。11月6日の米雇用統計は、金利低下が景気への警戒を伴うのかを見極める確認材料となる。議会構成だけで政策実現を決め付けられない。ロイター配信・転載
- 東京・欧州で回復の裏付けが増すか。 11月3日の国内休日後は、TOPIX・銀行・新興市場へ買いが広がるか。欧州銀行は融資需要や利益見通し、英国は今週の英中銀会合後の住宅・建設・内需関連の反応が焦点となる。
- 防御株と信用の同時悪化。 生活必需品・公益まで弱まり、社債条件の悪化も重なるなら、株式内の選別を超えた警戒へ読み直す。株価の下落だけで信用不安の成立とは判断できない。
先行きシナリオ
ベースケース:買いの対象は広がるが、回復はまだら。 欧州では原油安の恩恵を受ける業種、米国では非AI業種が支えになる一方、AI投資の回収力や選挙後の政策を見極める相場が続く可能性がある。金融・資本財が底堅くても小型株と半導体が劣後するなら、この読みと整合する。
上振れ・緩和ケース:費用安心に利益と信用の裏付けが加わる。 協議進展と輸送回復、企業の利益率・現金創出の説明改善、安定した資金調達がそろえば、上昇が小型株や半導体へ広がる余地がある。非AIの上昇継続に両者の回復が加わることが、「回復は未完」という留保を弱める引き金となる。
下振れケース:費用緩和の前提か、買いの広がりが崩れる。 外交期待の後退と原油反発に利用業種の劣後が重なれば、費用面の改善期待を見直す。原油安が続いても金融・資本財・一般消費財がそろって下落するなら、別の利益・需要不安が上回る可能性がある。さらに防御株の下落と社債条件悪化が重なる場合には、限定的な反発という対抗仮説を主軸へ引き上げる。
---
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、欧州株、米国債利回りの市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 原油・金の確定決済値はなく、金の反発が終盤まで続いたかは確認できない。欧州金利は終値の比較に必要な確定値が揃わず、日本10年金利も欠けているため、主要指標表には掲載していない。
- 日経平均はReutersの63,081.86に対し、Yahooの最終30分足による代用値が63,064.51171875と異なる。必要な前日比が揃わないため表には載せず、本文の下落率は市況本文の観測を用いた。
- 米国債の表はNY17時05分のReuters値。CBOEとの水準差は、5年が4.7109%対4.692999839782715%、10年が4.9125%対4.894000053405762%、30年が5.2868%対5.269000053405762%。2年の前日差もReutersの+1.6800bpとTradingViewの+0.400bpで異なり、観測基準が異なる値を同一時点の変化として比較できない。
- 為替の表はNY17時の足の始値で、終日の最終約定価格ではない。市況本文の別時点の観測値とは一致しない場合がある。
- 米業種上昇に対する原油安・金利低下それぞれの寄与は不明。社債の最終発行条件や注文額もなく、株価の弱さから信用条件の悪化までは確認できない。