【2026/11/03】AIへ戻った買い、広がりは続かず――米株反発と欧州安の温度差
2026/11/03 NY引けベース
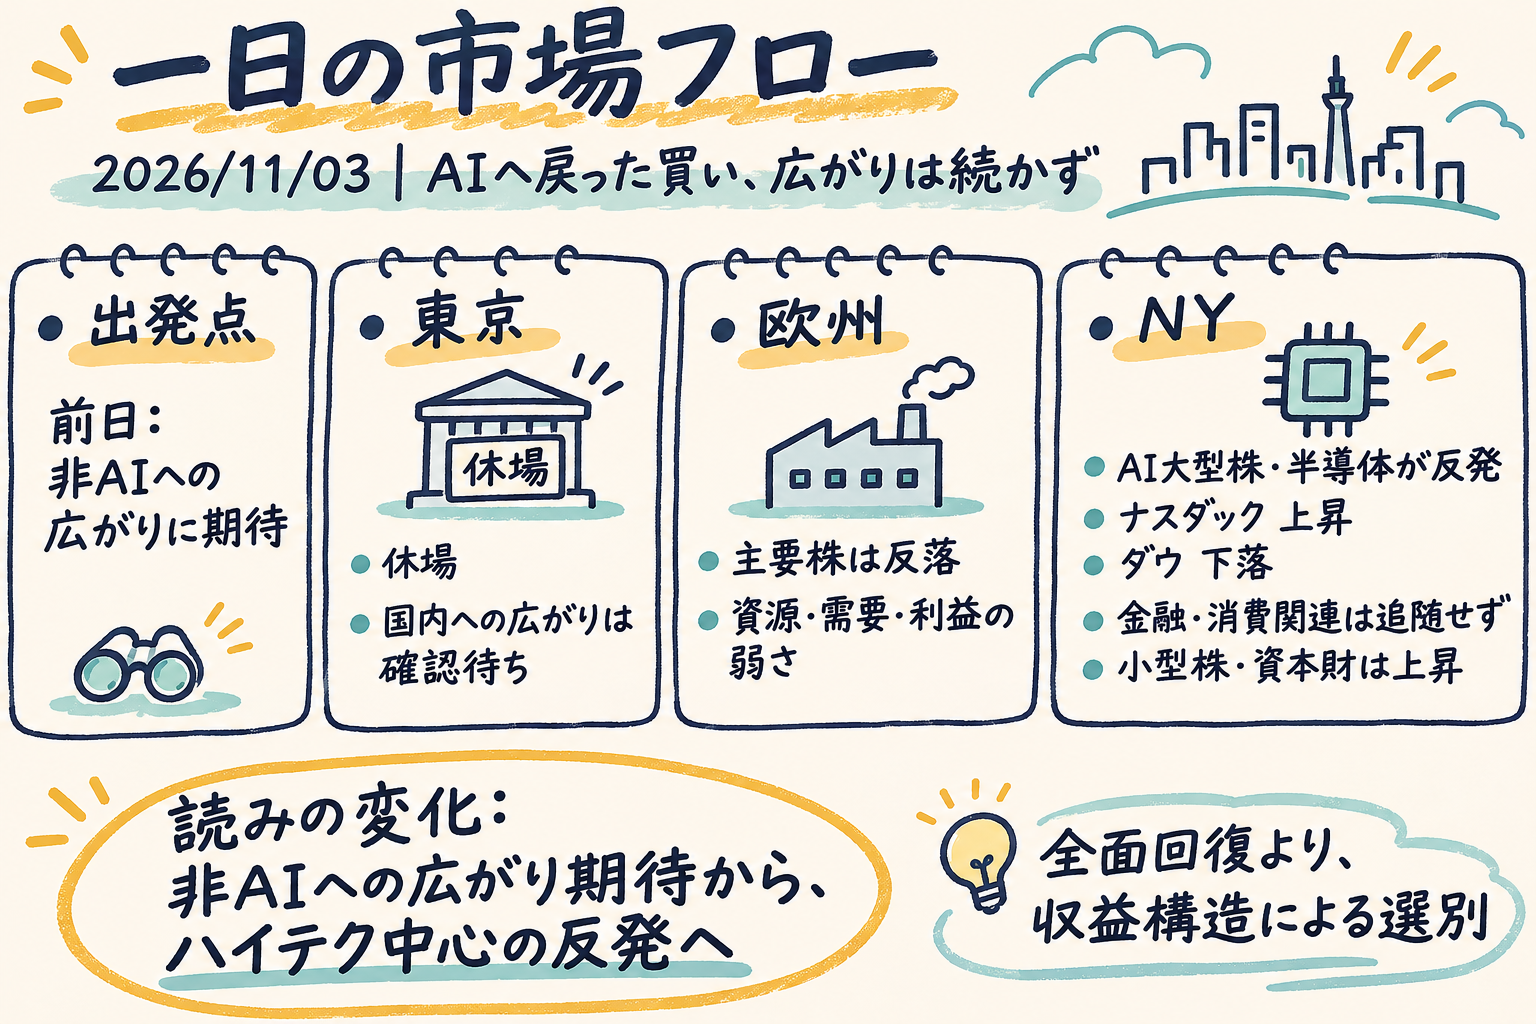
米国株はAI大型株・半導体へ反発の中心が移ったが、前日の非AIへの買いの広がりは続かなかった。金融・消費関連と欧州株の弱さが残り、全面回復より収益構造による選別の一日と読む。原油安も輸送正常化や金利低下を伴う安心にはつながっておらず、次に問われるのは、ハイテクの反発に他業種が加われるかである。
今日の結論
- 昨日の論点の答え合わせ:非AIへの広がり継続は外れ。 小型株と資本財は上昇したが、金融・一般消費財の上昇継続を欠いた。アップルの費用吸収力改善も確認できず、原油安が輸送実態の改善へつながるかは未確定だった。
- 米株の上昇は業種を選んだ。 ナスダックと半導体が反発する一方、ダウは下落。生活必需品・素材も弱く、主要指数の上昇だけでは回復の広がりを示せない。
- AI需要の強さと利用企業の採算は別問題になった。 アップルではメモリー調達費用、トムソン・ロイターではAI関連支出が利益率を圧迫した。需要拡大を評価する企業と、費用を負担する企業の差が重要になっている。
- 欧州と金利は楽観を補強しなかった。 欧州株は反落し、米長期金利の代用系列は上昇。原油下落から費用緩和、金利低下、幅広い株高へ至る連鎖はそろっていない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| S&P500 | 7,568.92 | +0.36% |
| ダウ | 51,786.72 | −0.38% |
| ナスダック | 25,372.01 | +0.83% |
| ラッセル2000 | 2,812.45 | +0.23% |
| SOX半導体 | 10,600.40 | +2.63% |
| ストックス600 | 645.66 | −0.58% |
| FTSE100 | 10,638.43 | −1.14% |
| DAX | 25,864.62 | −0.45% |
| CAC40 | 8,020.31 | −0.34% |
| 米5年 | 4.743% | +5.0bp |
| 米10年 | 4.952% | +5.8bp |
| 米30年 | 5.324% | +5.5bp |
市場の読みはどこで変わったか
1. 東京休場――米国の反発を国内の広がりへつなげる判断は持ち越し
日本の株式市場は休場で、米国のAI関連株反発に対する国内株の反応はまだ観測できない。三地域を通じた回復を考えるうえで、東京の確認が一つ残った形だ。
次の東京取引では、半導体関連の反応と、TOPIX・銀行・新興市場の動きを分けて見る必要がある。前者だけが強ければ米国の選別が波及した可能性を支持する。後者も改善すれば、回復の広がりが始まったという対抗的な読みが強まる。
とりわけ、米国で小型株・資本財が上昇したことは、AI以外にも回復の余地があるという手掛かりである。ただし、それが日本の内需や銀行への評価改善を意味するわけではない。休場明けの確認点は、関連株の上昇そのものより、異なる収益構造を持つ企業へ反応が広がるかにある。
2. 欧州――費用緩和期待より、資源・需要・利益の弱さが目立つ
欧州株は主要市場がそろって反落し、FTSE100の下げがDAXやCAC40より大きかった。英国では銅安を受けた資源株売りに銀行株安が重なった。欧州全体でも中東和平の不透明感、米中間選挙への警戒、AI相場の持続性への懸念が挙げられている。米国のハイテク反発と欧州の弱さには、地域差が残った。ロイター配信・転載
企業利益にも、費用の低下だけでは解けない問題がある。ABフーズは砂糖事業の損失拡大とプライマークの既存店売上低下を抱え、利益の一段の減少を見込む。消費者心理、インフレ、エネルギー費用への慎重姿勢は、原油が下がれば内需企業の採算がすぐ改善するという読みを弱める。ロイター配信・転載
一方、欧州企業の利益が一様に悪化しているわけでもない。バイエルは医薬品事業の好調で通期利益見通しを引き上げたが、農業科学部門には費用増と一部地域の売上低迷が残った。同じ企業の中でも明暗が分かれる。欧州の反落を地域全体の景気後退の証明とするより、需要と費用を吸収できる事業を選ぶ相場と読む方が、材料に合っている。ロイター配信・転載
3. NY――指数反発より、買いの中心の交代が重要
米国ではAI関連大型株の反発がナスダックを支えた一方、利益率を懸念されたアップルとダウは下落した。中間選挙の結果を待つ段階であり、確定した議会構成や政策への評価が株高を生んだという一日ではない。今日の変化は、前日の非AI中心の回復期待から、ハイテクを中心とする反発へ重心が移ったことである。ロイター配信・転載
業種系列では情報技術が+1.31%、通信サービスが+1.18%となる一方、金融は−0.64%、一般消費財は−0.70%だった。生活必需品は−2.07%、素材は−2.01%で、景気敏感株だけでも防御株だけでも説明できない。値動きの組み合わせは、広い需要回復や一律の安全志向より、業種ごとの選別を示している。
最も強い別解は、半導体に小型株・資本財の上昇が加わり、回復拡大の初動が始まったというものだ。米資本財系列の+0.95%とラッセル2000の上昇は、この読みを支える。ただし金融・消費関連と欧州が追随していないため、現時点の評価は「広がりを欠く反発」が適切だ。これらの業種が次に絶対上昇へ転じるかで、読みは変わる。
クロスマーケット分析
AI投資の拡大は、売上と費用の両側に表れる
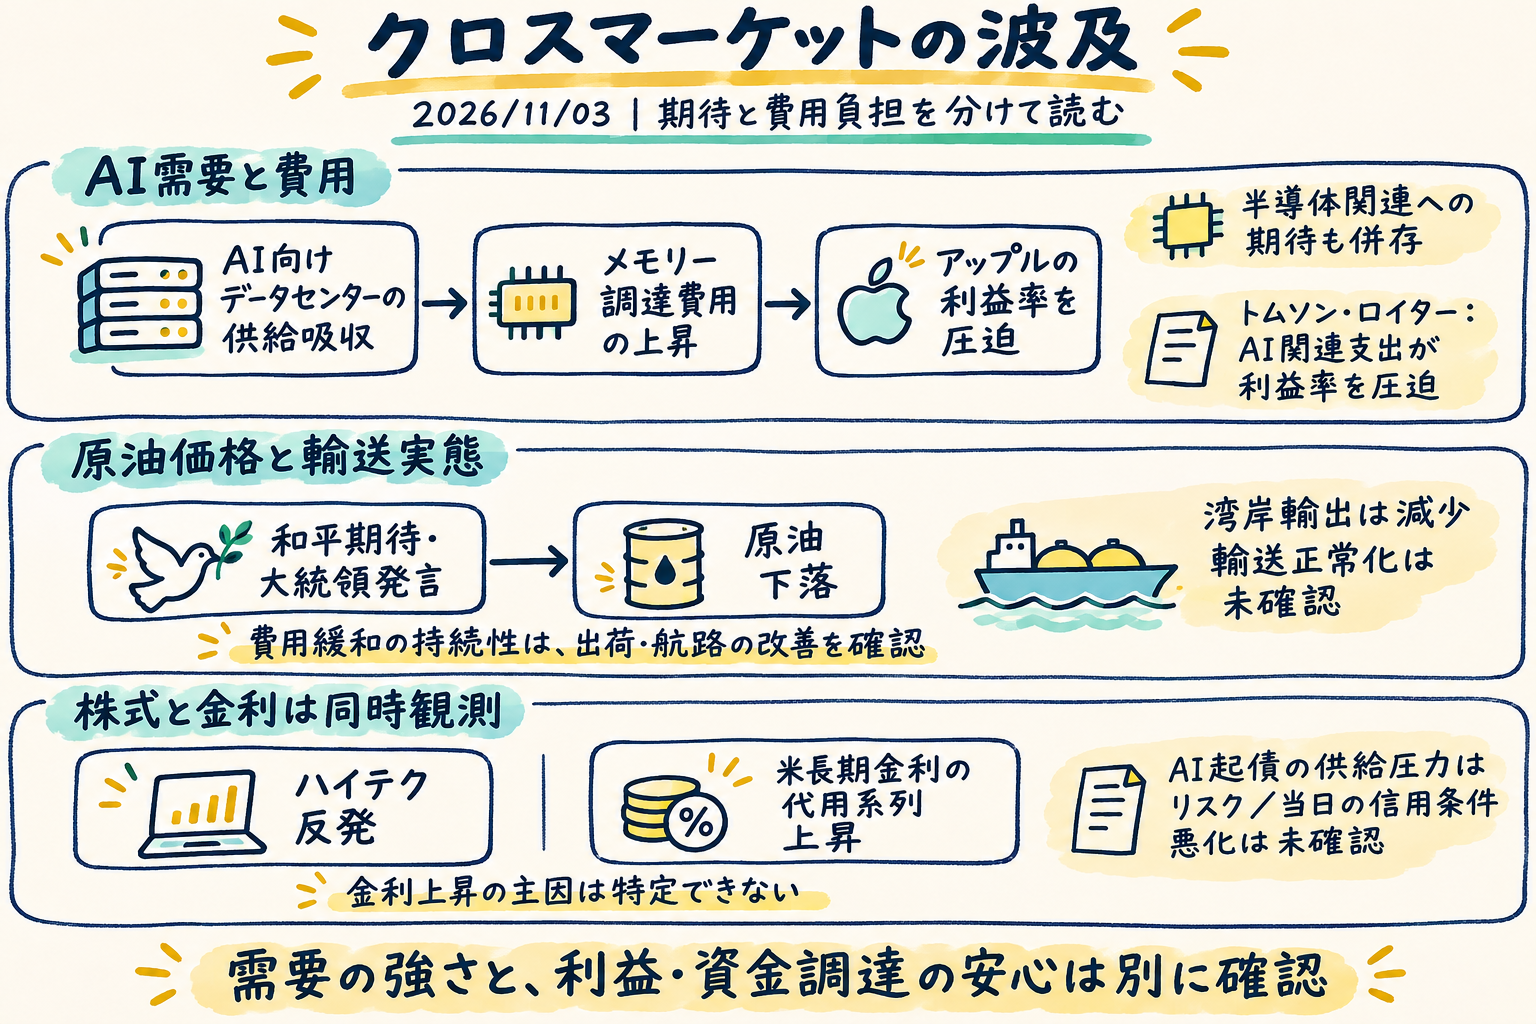
アップルの決算は、メモリー半導体の値上がりが利益率を圧迫していることを示した。AI向けデータセンターによる供給吸収が電子機器メーカーの費用を押し上げ、会社は安価に確保した在庫の活用などで対応している。半導体関連への期待と、部品を購入する企業の採算懸念が同時に存在する構造だ。ロイター配信・転載
トムソン・ロイターでも、増収と売上見通しの引き上げに対し、AI関連支出などによる利益率圧迫が問題になった。経営陣は上位プランの収入で費用を補うと見込む。需要があることに加え、その需要を利益へ変えられるかが評価の分かれ目になっている。ロイター配信・転載
したがって、今日の半導体反発をAI投資全体の採算改善と読むのは早い。利用企業の価格転嫁や収入増が費用を吸収するなら、反発の持続性を支える可能性がある。費用負担の拡大と利益見通し悪化が続けば、その仮説は弱まる。
原油安から企業利益への経路は、輸送実態がまだ支えていない
原油は和平協議への期待と供給障害への懸念が交錯するなかで下落した。NY時間のクロスアセット報道は、トランプ大統領がイスラエルへの資金援助停止で合意したと述べたことを下落材料に挙げる。ロイター配信・転載
輸送面では、湾岸の石油輸出が前月から減少したとの船舶追跡データがある。タンカーの信号停止で把握が難しく、上方修正の可能性も残るが、価格に表れた外交期待を実際の供給回復と同一視できる状況ではない。ロイター配信・転載
カザフスタンのアティラウ・サマラ送油管の再開は、個別経路の改善という反対材料になる。ただしホルムズ周辺の正常化を示すものではない。原油安が持続的な費用緩和につながるという仮説は、湾岸出荷や航路の改善と利用業種の相対回復が重なれば支持され、輸送障害と原油反発、利用業種の劣後が続けば弱まる。ロイター配信・転載
株価の反発は、資金調達の安心と同じではない
AI投資向けの大型起債が欧州でも増え、他企業や政府との資金獲得競争が借入費用を押し上げる可能性が指摘された。一方、これまで需要は供給を吸収してきた。供給圧力は重要なリスクだが、当日の信用条件悪化が確認されたわけではない。ロイター配信・転載
ハイテク反発と米長期金利の代用系列の上昇が併存した。AI起債、物価、財政、選挙のどれが金利上昇を主導したかは判別できないが、少なくとも株式と債券の両方が投資負担への安心を示した日ではなかった。
欧州でもナーゲル独連銀総裁は、物価見通しが大幅に改善しなければ追加利上げが必要となる可能性は高いと述べた。同時に、物価上昇は主にエネルギーによるもので二次波及の証拠は乏しいとも認めている。原油下落は安心材料になり得ても、政策警戒が解けた証拠にはならない。ロイター配信・転載
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 休場 | 当日の株価反応なし | 次の取引で半導体関連と国内の広がりを確認する |
| 米国株 | ハイテク中心に反発、ダウは下落 | AI大型株の反発とアップルの利益率懸念が併存 | 小型株・資本財の上昇は全面回復の初動という別解を残す |
| 欧州株 | 反落 | 銅安、AI相場への懸念、選挙・中東への警戒 | 英国市況の銀行株指数と、欧州銀行の補助系列は範囲が異なる |
| 米国債 | 利回り上昇 | クロスアセット報道も上昇を記述するが、主因は特定できない | 表の米5年・10年・30年はCBOE由来の代用系列 |
| 原油 | 下落 | 和平期待と大統領発言、供給障害懸念が交錯 | 確定決済値は得られておらず、外交期待と出荷実態を区別する |
原油安と米エネルギー系列の−0.85%は整合的な方向だが、原油による株価への寄与は分からない。同様に、米金融や防御株の弱さだけでは信用不安の成立を示せない。株式内の選別が、企業の借入条件や信用スプレッドにまで及ぶかが次の判断点になる。
明日のWatch points
最重要
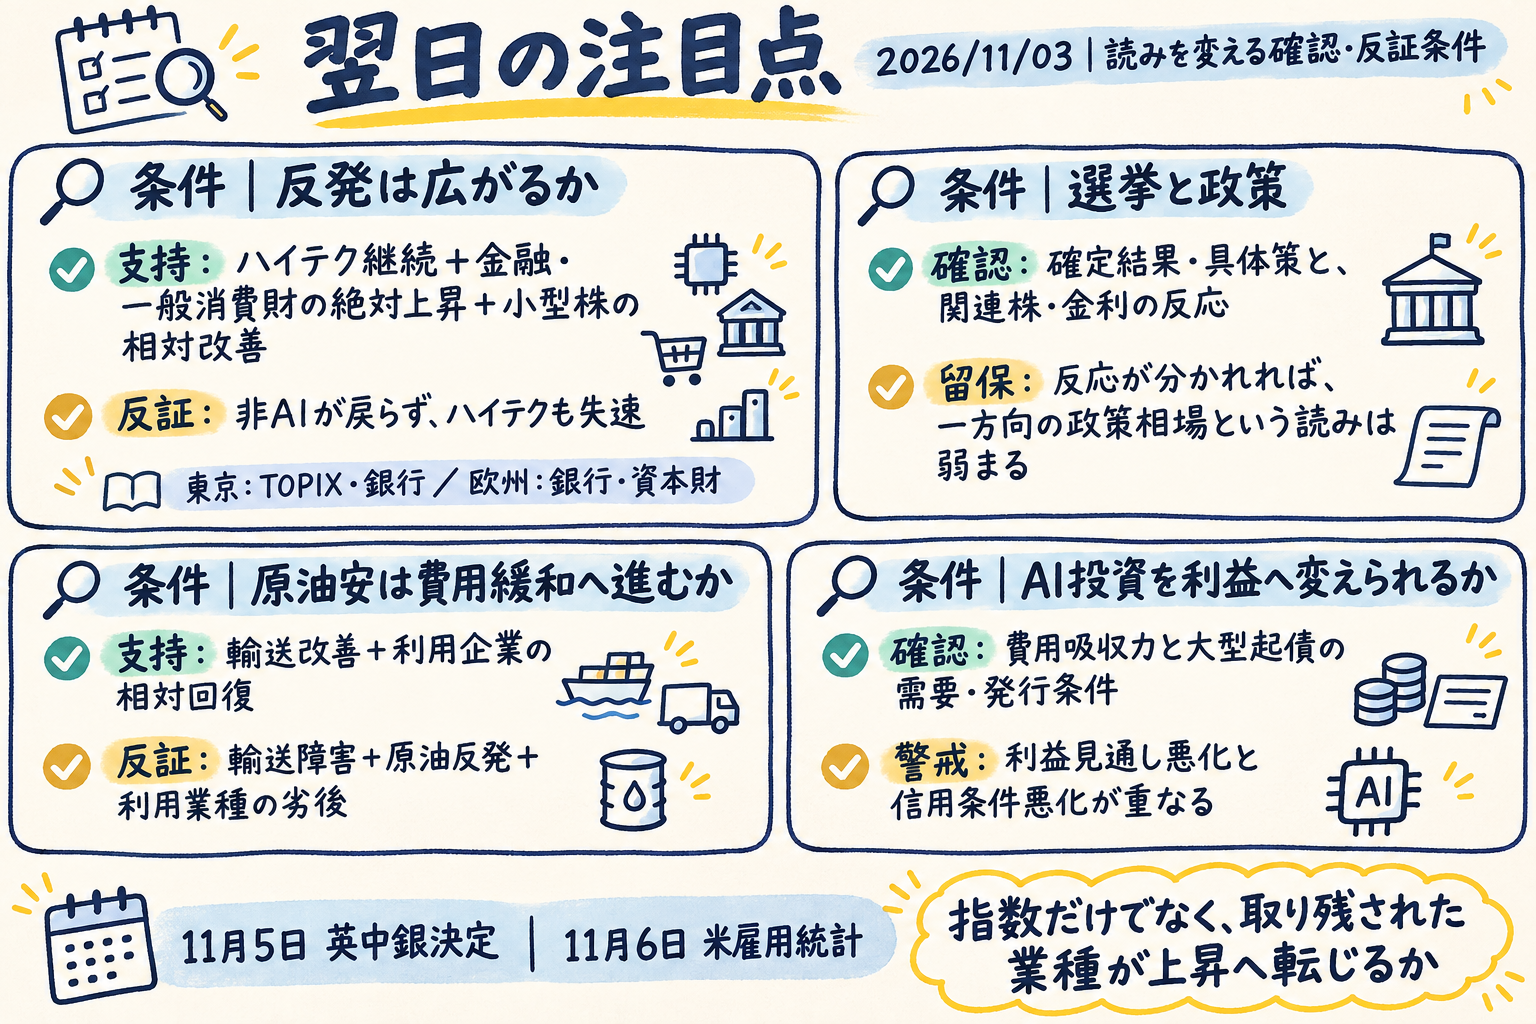
1. 11月4日以降、米国の反発に他業種が加われるか。 ハイテク・半導体の上昇継続に金融・一般消費財の絶対上昇と小型株の相対改善が加われば、「広がりを欠く」という評価を弱める。非AIが戻らずハイテクも失速するなら、一時的な反発という読みが強まる。東京休場明けのTOPIX・銀行、欧州の銀行・資本財も同じ確認軸となる。
2. 米中間選挙の確定結果と政策の具体化。 NY引け時点では結果待ちであり、議会構成が財政やAI監督にどうつながるかが次の材料になる。具体的な方針と関連株・金利の反応が一致すれば政策経路を検討できる。選挙結果だけで資産全体の方向が決まるという見方は、反応が分かれれば弱まる。
その他
- 湾岸の出荷・航路と原油利用業種。 原油下落に輸送改善と利用企業の相対回復が伴えば、費用緩和期待が実態に近づく。攻撃や輸送障害が続き、原油反発と利用業種の劣後が重なるなら、前日の安心を読み直す。
- AI投資の利益率と起債条件。 アップルなどの費用吸収力と、大型起債の需要・発行条件を併せて追う。利益見通し悪化と信用条件悪化が重なれば、株式の選別を超えた警戒が必要になる。安定した起債消化は、資金供給への懸念を弱める。
- 11月5日の英中銀決定。 英国では利上げ観測が強いが、決定前である。政策判断と説明を受けた住宅・建設・消費関連の相対反応が、内需への警戒の変化を測る材料になる。
- 11月6日の米雇用統計。 前日からの継続論点。雇用・賃金の内容と金利・株式の組み合わせを見る。物価警戒の後退と幅広い株高なら金融環境改善の読みを支え、雇用悪化と株安・国債買いなら景気警戒を重くする。
先行きシナリオ
ベースケース:反発は続いても、収益構造による選別が残る。 AI関連への期待が保たれる一方、費用負担を抱える企業と欧州の需要関連には慎重姿勢が残る可能性がある。今日のハイテクと金融・消費関連の差が出発点だ。次の取引でも金融・一般消費財が劣後し、半導体の相対優位だけが続くなら、この読みを支持する。
上振れ・緩和ケース:反発の中心交代が、回復の拡大へ進む。 小型株・資本財の上昇が先行信号だった可能性がある。ハイテクの上昇継続に金融・一般消費財の絶対上昇、欧州銀行・資本財の相対改善がそろえば、主軸の留保を弱める。輸送改善や企業の費用吸収力の説明が加われば、価格だけの反発より持続性を評価しやすくなる。
下振れケース:AIの戻りが失速し、非AIの弱さも残る。 半導体が再び他業種に劣後し、金融・消費関連も回復しないなら、買いの中心交代より一時的な反発という評価が強まる。さらに防御株の弱さへ既発債スプレッド拡大や発行条件悪化が重なれば、株式内の選別から資金調達を含む警戒へ読み直す。信用条件が安定している間は、その強い下振れ像を支持する証拠は足りない。
読みを変える最初の条件は、選挙結果を消化した後の業種間の関係である。指数が上がるかだけでなく、今日取り残された業種が自ら上昇へ転じるかが、反発と回復を分ける。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 日本の株式市場が休場だったため、日経平均は主要指標の表に掲載していない。
- 表の米5年・10年・30年はCBOE由来の利回り代用系列であり、国債市場の公式終値そのものではない。前日の掲載値とは出典が異なるため、水準の差から前日比を算出できない。
- 米2年と欧州金利は確定値がなく、為替は日次観測が未完了。金・原油も確定決済値がなく、主要指標表には掲載していない。
- 業種系列の騰落は、市場全体の騰落銘柄数、資金流入額、指数への寄与率を示すものではない。
- 欧州株総括などには掲載時刻と本文が扱う時点のずれがあり、正確なセッション内の転換時刻や個別発言の寄与は特定できない。
- 湾岸輸出の船舶追跡データは、信号停止などによる把握の難しさがあり、追加情報で上方修正される可能性がある。