【2026/11/04】選挙後は銀行と消費が買われ、半導体の劣後が残った
2026/11/04 NY引けベース
前日の「広がりを欠くハイテク反発」は、この引けでは維持できない。銀行・消費・ダウは上昇し、半導体とエネルギーは下落した。金利は低下し、ドルは小幅に売られた。これらの符号は揃っていない。米国株の引けを選挙結果へ結び付ける総括は、この日の材料にない。
今日の結論
- 昨日の論点の答え合わせは的中である。金融・消費・生活必需品・小型株・ダウは上昇し、前日に優位だった半導体は下落した。米国株の引けを選挙結果へ結び付ける総括は、この日の材料にない。政策の条文や財政の中身、原油を使う業種の相対的な回復、AI投資の採算と起債条件は、この日も決着していない。
- 米国の資本財は下落した。広がりは銀行と消費には届いたが、資本財までは続いていない。東京のTOPIXも下落で、国内株の広がりはこの日の引けには出ていない。
- 表の米国債は、2年より10年の低下が大きい。債券の市況は、9%超の原油安を受けて米国債が買われたと述べ、中東和平への期待と、議会と政権のねじれが意識されたとも書いている。サービス業の調査は投入価格の高止まりを残しており、手前の年限だけの緩和とは並びが違う。半導体安を需要の消滅と読む材料は薄い。AMDはデータセンター需要の強さで株が上昇したと伝えられ、シルトロニックはAI向けに供給が向かい、売上見通しを引き上げた。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| TOPIX | 3,895.38 | −0.89% |
| ストックス600 | 657.40 | +1.82% |
| FTSE100 | 10,829.21 | +1.79% |
| DAX | 26,437.67 | +2.22% |
| CAC40 | 8,177.89 | +1.96% |
| ユーロ・ストックス50 | 6,265.71 | +1.97% |
| 銀行 | 39.10 | +4.62% |
| テクノロジー | 97.02 | −0.25% |
| 自動車・部品 | 56.22 | −2.55% |
| 資本財・サービス | 76.02 | +2.48% |
| ダウ | 53,356.12 | +3.03% |
| S&P500 | 7,688.62 | +1.58% |
| ナスダック | 25,736.51 | +1.44% |
| ラッセル2000 | 2,856.95 | +1.58% |
| SOX半導体 | 10,268.65 | −3.13% |
| 金融 | 59.20 | +3.51% |
| 一般消費財 | 122.33 | +4.26% |
| 生活必需品 | 91.94 | +3.36% |
| ヘルスケア | 189.66 | +3.06% |
| 通信サービス | 104.96 | +3.47% |
| 素材 | 53.90 | +2.49% |
| 不動産 | 45.12 | +3.32% |
| 情報技術 | 176.50 | −0.01% |
| 資本財 | 169.46 | −1.09% |
| エネルギー | 63.52 | −4.74% |
| 米2年 | 4.581% | −3.3bp |
| 米5年 | 4.684% | −5.9bp |
| 米10年 | 4.888% | −6.2bp |
| 米30年 | 5.276% | −4.8bp |
| 独2年 | 2.993% | −3.6bp |
| 独10年 | 3.280% | −4.7bp |
| ドル円 | 158.43 | −0.14% |
| ユーロドル | 1.1227 | +0.39% |
| ポンドドル | 1.3476 | +0.35% |
表の「銀行」「テクノロジー」「自動車・部品」「資本財・サービス」は欧州の業種系列である。「金融」「一般消費財」「生活必需品」「ヘルスケア」「通信サービス」「素材」「不動産」「情報技術」「資本財」「エネルギー」は米国の業種系列である。
市場の読みはどこで変わったか
1. 東京はデータセンター懸念を先に売った
日経平均は3日続落し、前営業日比1.42%(893円23銭)安の62,188.63円だった。民主優勢が伝わるなか、下値目安とされた7月29日安値60,448.90円を割り、一時4.84%安の60,030.10円まで売られた。TOPIXの下げはこれより小さく、プライム指数も0.89%安だった。寄り付き直後から、AI関連のポジションを落とす動きが指摘されている。
後場は、民主勝利が濃厚になり懸念が強まったあと戻した。市況は、6万円前後が好調な業績に対して割安だとして突っ込み買いが入ったこと、売られ過ぎへの警戒、IHIが上方修正をきっかけにプラスへ転じたこと、大手商社の好決算がセンチメントを戻したことを伝えている。SBI証券の鈴木英之氏は、データセンター投資が鈍る懸念からの下落を短期的な過剰反応で、日本株を使ったリスクヘッジに見えると話している。売りは一方向ではなかった。引けはそれでも続落である。
このセッションが先に織り込んだのは、幅広いリスク選好ではなく、AI・半導体の売りとその日のうちの部分的な巻き戻しである。東京だけでこの日を閉じると、その後の欧州と米国の指数高を見落とす。残って後の引けまで有効だったのは、指数の下落そのものより、半導体への警戒である。丸紅の通期予想引き上げを伝える記事は、東京の引け後に公開されている。予想をいつ発表したかは書かれていない。記事の公開時刻は、その予想が前場の下落や後場の戻しのあとだったことを示さない。
2. 欧州は銀行主導で指数が戻った
欧州株は幅広く上昇して終わった。両院で民主党が多数となるなか銀行株が上昇を主導し、ノボ・ノルディスクは通期見通しの引き上げで急伸した、と引けの要約は述べている(ロイター配信(MarketScreener))。ストックス600、FTSE100、DAX、CAC40、ユーロ・ストックス50はいずれも上昇し、欧州の銀行系列は指数全体より大きい。テクノロジーは小幅安、自動車は下落で、全面高ではない。
ロンドンは、民主圧勝に伴うドル安と金高を貴金属株指数の6.51%高に結び付け、原油安を石油・ガス株指数の2.15%安に結び付けている。FTSE250は0.98%高、銀行株指数は4.48%高、生活必需品は2.66%高だった。同じロンドン市況は、5日の英中銀が25bp利上げするとの見方が強いと書き、銀行株高と並べている。メトロバンクは見通し維持で17.4%高、M&Sは決算で6.4%高だった。個別の決算が指数の一部を説明する。
欧州のサービス業調査は、この上昇の理由にはならない。フランスは縮小し、ドイツとスペインは鈍化、イタリアは加速とコスト上昇が並ぶ。いずれも欧州の朝に公表され、引けの上昇より前に知られていた。DAXの上昇と欧州全体の銀行系列は、英国の利上げ観測や一銘柄の上昇だけでは狭い。銀行高を、この日の金利低下の結果とみるか、利上げ観測の結果とみるかは、記事の上では分かれていない。分けるのは5日の決定と、その後の銀行・住宅・消費の相対関係である。
3. 米国の引けは立会前の先物安とは別の状態
引けの並びは、この日の読みと最もよく揃う。ダウの上昇率はナスダックを上回り、金融・一般消費財・生活必需品・ヘルスケア・通信が強く、素材と不動産も上昇した。情報技術はほぼ横ばいである。ナスダックが上昇しながら半導体指数が下落しているので、ハイテク全体が崩れた日ではない。エネルギーは弱い。NY立会前の市場見通しが伝えていたのは、これとは逆の、米株先物とアジア技術株の下落、そして米国債の買いだった(ロイター配信(StreetInsider))。現金市場が先物安から何時に戻したかは、特定できる記述がない。
米国の引けが、欧州と同じく選挙後の銀行と広範な買いだったなら、ダウと金融の強さには説明がつく。これは可能性である。米国株の引けを選挙結果へ結び付ける総括は、この日の材料にない。立会の時間帯に出たサービス業の調査は、成長の小幅な減速と投入価格の高止まりを述べ、ダウの上昇の理由としては書かれていない(ロイター配信(StreetInsider))。公式な発表時刻は書かれていない。選挙後の初期反応としてデータセンター建設への懐疑を述べる解説も、引けの総括ではない(ロイター配信(MarketScreener))。
需要が折れた説明は、すでに弱い。AMDは、データセンターの強さを理由に成長加速を見込み、株が上昇したと、NY寄付き前に出た記事が伝えている(ロイター配信(MarketScreener))。シルトロニックは、AI向けに供給が向かい、スマホやパソコン向けが制約されるなかで売上見通しを引き上げた(ロイター配信(MarketScreener))。その上昇の報道は寄付き前であり、半導体指数の引けが上昇だったことにはならない。残る争点は、価格の劣後がポジション調整で終わるかどうかである。次の米株セッションで、新たなデータセンター方針がないまま半導体が金融や一般消費財に対して劣後したままかで分かれる。
前日は、株のハイテク反発と米長期金利の上昇が併存し、株式と債券が同時に安心を示した日ではなかった。この日は利回り低下と、銀行・消費を含む株高が同時にある。その並びは変わった。信用スプレッドも起債条件も材料になく、資金調達の安心まで広がったとは読めない。
クロスマーケット分析
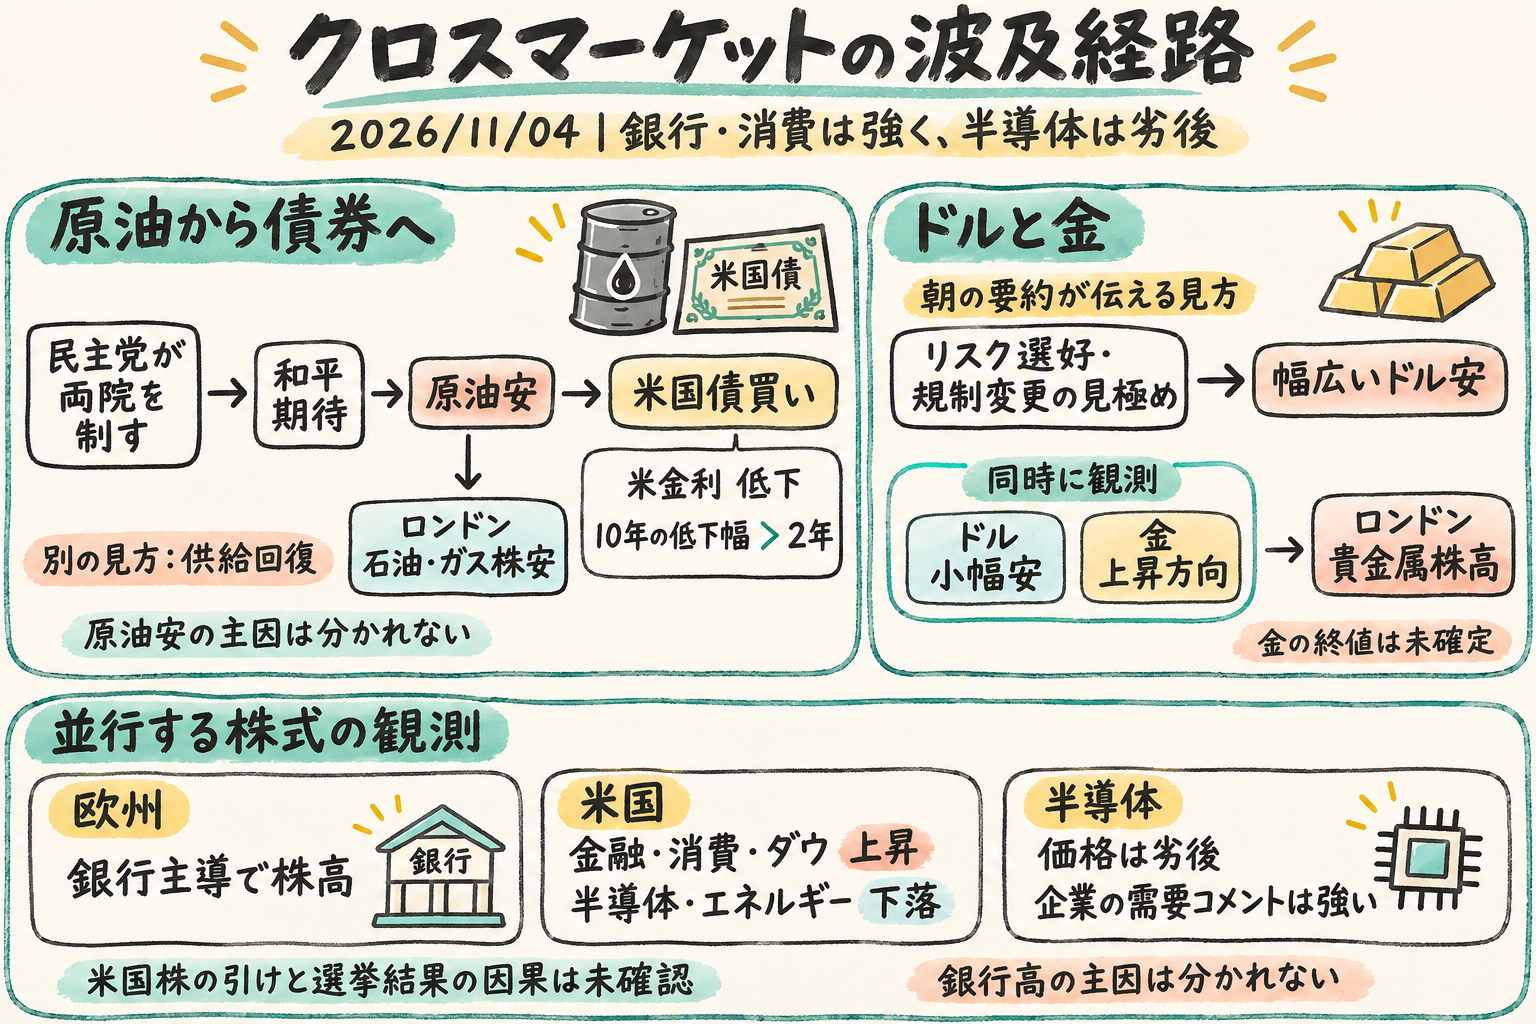
原油安は金利に届き、使う側の回復には届いていない
債券の市況は、民主党が両院を制したあとの和平期待で原油価格が下落し、9%超の下落を受けて米国債が買われたと述べている。10年債は一時4.9642%まで上昇したあと、市況の記述では5.2bp低下の4.898%だった。表の米10年は午後5時05分(東部時間)の値で、この引値とは別である。表の並びでは低下幅が2年、5年、10年の順に大きく、30年は10年より小さい。独10年の低下も独2年より大きい。2年の低下幅は別の日次データではやや大きく、10年との差はその分狭い。それでも表の値では、10年の低下が2年より大きい。手前の利下げ観測だけを主因にする読みは、この年限差より弱い。
原油安の主因が、戦争終結への期待ではなく供給の回復だった可能性はある。原油の要約は、共和党が議会の主導権を失い、戦争終結が早まるとの見方で大幅安になったと述べ、合意はなお遠いというイラン高官の発言も残している(ロイター配信(MarketScreener))。JPモルガンは供給混乱のあと市場が供給余剰に戻ったと見、HSBCは中東輸出の回復が速いとしてサウジアラムコの生産見通しを引き上げた(ロイター配信(StreetInsider))。価格の方向だけでは両者は分かれない。インドのMRPLは輸送リスクを減らすため着地渡しを増やしており、航路の不安が消えた説明は弱い(ロイター配信(MarketScreener))。原油を使う業種がエネルギー株に対して持ち直すかは、原油安の恩恵が株式へ広がるかの観測であり、戦争終結への期待と供給の回復のどちらが原油安を生んだかは分けない。
エネルギー株の弱さは、原油安の方向と揃っている。欧州の自動車は下落しており、費用が楽になった並びにはなっていない。米エネルギー省は価格抑制のため、緊急暖房油備蓄の約3分の1を貸し出すと発表した(ロイター配信(MarketScreener))。これは政策対応であり、原油の終値はここからは読めない。米財務省が入札規模の文言を変えた件は、前月の債券売りのあとに行われたと伝えられるだけで、この日の利回り低下の原因としては書かれていない(ロイター配信(MarketScreener))。
ドル安は金に続き、株ほど大きくは残っていない
為替市況は、民主党の圧勝で不透明感が後退し、ドルが序盤の安値から持ち直したうえでなお下落して終わったと述べている。ドル指数は0.25%安の101.60、序盤安値は101.21である。朝の要約は、リスク選好と規制変更の見極めが幅広いドル安につながっているとの見方を伝える(ロイター配信(MarketScreener))。表のドル円、ユーロドル、ポンドドルもドル安の方向だが、変化はダウや銀行より小さい。為替の安心は、株の広がりほど大きくは残っていない。
金はドル安のもとで大きく上昇し、8月以来の大きな日次上昇となる勢いだったと伝えられた(ロイター配信(MarketScreener))。終値は確定していない。ロンドンの貴金属株高は、このドル安と金高に結び付いている。カナダドルは、貿易黒字の拡大と、選挙後のドル安の両方を背景に対米ドルで上昇した。市場関係者は、選挙結果が通商・軍事政策の障害になって米資産への需要を減らし得ると述べている(ロイター配信(MarketScreener))。ドル安は、リスク選好の裏返しだけでは読み切れない。
半導体の価格と、需要のコメントは逆を向いた
東京の参加者、NY立会前の市場見通し、立会中の初期反応は、いずれもデータセンター建設への制約を半導体売りの文脈に置いている。連邦レベルの規制には拒否権があり、州レベルの建設制約は残り得る、という留保も付いている。米国の引けでも半導体は主要指数と逆方向で、欧州のテクノロジーも小幅に弱い。価格の側では、前日の半導体主導がこの日は逆転している。
需要の側は逆である。AMDはデータセンター需要の強さを理由に成長加速を見込み、シルトロニックはAI向けに供給が向かうなかで売上見通しを引き上げている。日経が60,030円近辺から62,188円まで戻したことも、売りが一方向ではなかったことを示す。過剰反応だけなら消えているはずの劣後が、米国の引けに残っている。不透明感が剥がれただけの全面的なリスクオンより、銀行と消費が買われ半導体が残った、という読みのほうがこの日の並びには合う。需要が消えた説明は、当日の企業コメントとは両立しない。
銀行高は、金利低下と利上げ観測のあいだにある
銀行は金利上昇が追い風、という単純な並びにはなっていない。米国もドイツも利回りは低下し、その日に欧州の銀行系列は高い。ロンドン市況は、銀行株の4.48%高と、5日に25bp利上げするとの見方を続けて書いている。利上げ観測が銀行高の理由だとは書いていない。欧州の引けの要約は、銀行主導を民主多数と並べ、英中銀には触れていない。
ノボ・ノルディスク、メトロバンク、M&Sは、決算で指数の一部を説明する。銀行は指数より強く買われた。金利低下、英中銀への見方、個別決算のどれが主因かは、この日の記事だけでは分かれない。DAXと欧州全体の銀行系列の広さは、英国だけの説明より広い。
資本財は大西洋の両側で逆だった
欧州の資本財は上昇し、米国の資本財は下落した。米資本財の弱さをデータセンター建設株へ結び付ける記述はない。地域をまたいだ資本財の回復としては読めない。東京の戻しに商社の好決算は入っているが、それは米国の資本財安を打ち消す材料ではない。
債券利回りの低下、ドル安、銀行と消費を含む株高、半導体安、エネルギー安は、同じ符号には並んでいない。米国株の引けを選挙結果へ結び付ける総括は、この日の材料にない。この符号の割れ目が、前日の読みを維持できなくしている。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日経平均 | 続落 | 民主優勢を受けたAI関連のポジション削減と、データセンター投資が鈍る懸念からの半導体売りが、市場参加者の言葉として出ている | 一時60,030.10円まで売られたあと戻したが、引けは続落。前日比は表にない |
| TOPIX | 下落 | 選挙とAIの地合いは日経と同じで、下げは日経より小さい | プライム指数も0.89%安 |
| 欧州株 | 上昇 | 両院で民主党が多数となるなか銀行株が上昇を主導した、と引けの要約が述べる。ノボ・ノルディスクは見通し引き上げ | テクノロジーは小幅安、自動車は下落。ロンドンの業種指数は表の系列とは別 |
| 米国株 | 上昇 | ダウや業種の上昇を選挙結果へ結び付ける総括は、この日の材料にない | ダウの上げがナスダックを上回る。金融と消費が強く、情報技術はほぼ横ばい |
| 半導体 | 下落 | 東京、NY立会前の市場見通し、立会中の初期反応は、データセンター建設への懐疑を伝えている | ナスダックは上昇。AMDは需要の強さで株が上昇したと伝えられた |
| エネルギー株 | 下落 | ロンドン市況は原油安を石油・ガス株の下落と結び付けている | 原油の終値は表にない。欧州の自動車も下落 |
| 資本財 | 米国は下落、欧州は上昇 | 米資本財の下落をデータセンター建設へ結び付ける記述はない | 大西洋の両側を一つの回復とは読めない |
| 米国債 | 利回り低下 | 原油が9%超下落したことを受けて米国債が買われたと、債券の市況が述べる。和平期待とねじれも併記されている | 表では2年より10年の低下が大きい。市況本文の10年と表の10年は同じ引値ではない |
| ドル | 小幅安 | 民主圧勝で不透明感が後退し、下落して終わったと為替市況が述べる | 序盤安値から持ち直したうえでなお下落。表の変化は株より小さい |
| 金 | 上昇方向 | ドル安のもと、8月以来の大きな日次上昇となる勢いだったと伝えられた | 終値は確定していない |
明日のWatch points
最重要
- 次の米株セッションで、半導体と、金融・一般消費財の相対関係を見る。新たなデータセンター方針がないまま劣後が解消すれば、東京時間の過剰反応という別解が強まる。劣後が残れば、半導体安は一日のノイズでは終わっていない。需要のコメントはすでに強く、ここで分かれるのは価格の側である。
- 米雇用統計と、そのあとの2年債と10年債の相対関係を見る。金の要約は、金利見通しを探る材料として雇用統計に触れている。2年の動きが10年より大きければ、この日の利回り低下を原油と長期側に寄せた読みは上書きされる。物価への警戒が残ったまま株高が続くか、雇用の悪化と株安・国債買いが揃うかも、ここで分かれる。
その他
- 5日の英中銀決定会合。ロンドン市況は25bpの利上げ観測が強いと述べている。決定と説明のあと、銀行・住宅・消費関連がこの日の銀行高を維持するか、反転するかを見る。英10年の確定した利回りは表になく、織り込みの幅は利回りの水準からは読めない。
- 湾岸の出荷・航路と、原油を使う業種の相対関係。JPモルガンとHSBCは供給回復を述べ、MRPLは輸送リスクを避けている。利用業種がエネルギー株に対して持ち直すかは、原油安の恩恵が株式へ広がるかの観測である。戦争終結への期待と供給の回復のどちらが原油安を生んだかは、この相対関係では分かれない。
- 東京の次のセッションでは、半導体関連と、TOPIX・銀行の相対関係を見る。この日の東京の引けは、後の欧米のような幅広い株高では終わっていない。半導体だけが再び弱ければ、米国引けの劣後が国内に残ったことになる。銀行や内需まで戻れば、日本株をヘッジに使った売りが過剰だったという別解が強まる。
先行きシナリオ
条件付きの読みであり、売買の指示ではない。
- ベースケース: この日の並びが次のセッションでも残るなら、銀行・消費を含む株高と金利低下が続き、半導体とエネルギーは劣後したままである。ドル安は、株の広がりより小さい温度差のままである。選挙の政策条文が未確定でも、価格の割れ目自体は維持される。
- 上振れ・緩和ケース: 新たなデータセンター方針がないまま半導体の劣後が消えれば、データセンターへの懸念はポジションの調整だったと読める。原油安に利用業種の相対的な持ち直しが付けば、原油安の恩恵が株式へ広がったと読める。リスク選好は、すでに上がった銀行・消費から、取り残された業種へ広がる。
- 下振れケース: 半導体の劣後が指数全体へ広がり、あるいは雇用統計で手前の年限の動きが長期側を上回りながら株が下落するなら、利回り低下と幅広い株高の併存は維持できない。先に表れるのは半導体とエネルギーで、次に金融とダウの買いが残るかどうかである。
- 読み直しの条件: 次の米株セッションで、新しいデータセンター方針がないまま、半導体が金融・一般消費財に対する劣後を解消するかどうか。5日の英中銀と米雇用統計は、選挙とは別の材料でこの並びを上書きし得る。
制約事項
- 一部の図版を掲載していません(未掲載:一日の市場フロー、注目点の図)。内容を十分に確認できなかったためです。
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、世界市場、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 日経平均は表に載せていない。市況が伝える終値は1.42%安の62,188.63円で、取引終盤の30分足から計算した別の値は62,021.33だった。
- DAX、CAC40、ユーロ・ストックス50、ストックス600は、市況が伝えた終値を表に載せた。取引終盤の30分足から計算した別の値は、それぞれ26,478.84、8,194.94、6,272.85、658.08で、表の値とは差がある。
- 米10年は、市況本文が一時4.9642%まで上昇したあと5.2bp低下の4.898%と伝え、表は午後5時05分(東部時間)の4.888%、6.2bp低下である。同じ引値ではない。
- 米2年の低下幅は、表の3.3bp低下に対し、別の日次データでは5.2bp低下だった。年限の比較は表の値で見ていて、差の分だけ10年との開きは狭い。
- 英10年、仏10年、伊10年は、この日の確定値として表に載せていない。英中銀の織り込みは、ロンドン市況が25bpの利上げ観測が強いと書いた範囲で読む。日本の10年債利回りは、表に載せる値がない。
- 金、WTI、ブレントの終値は載せていない。原油には「9%超の下落」と「大幅安で終わった」という記述があり、金には「8月以来の大幅な日次上昇となる勢い」という記述がある。終値としては使っていない。
- ドル円、ユーロドル、ポンドドルは午後5時(東部時間)の値で、公式な日次終値そのものではない。ドル指数の0.25%安、101.60、序盤安値101.21は為替市況の数値で、表の為替とは別である。
- ロンドンのFTSE250、銀行株指数、貴金属株指数、生活必需品、石油・ガスの騰落率は市況本文の数値で、表の欧州の業種系列とは別の指数である。
- 米国の現金株が、立会前の先物安から何時に戻したかは特定できない。サービス業調査の公式な発表時刻は書かれていない。