【2026/11/05】AI・半導体からの後退が米国株を急落させ、債券は原油反発のなかでも買われた
2026/11/05 NY引けベース
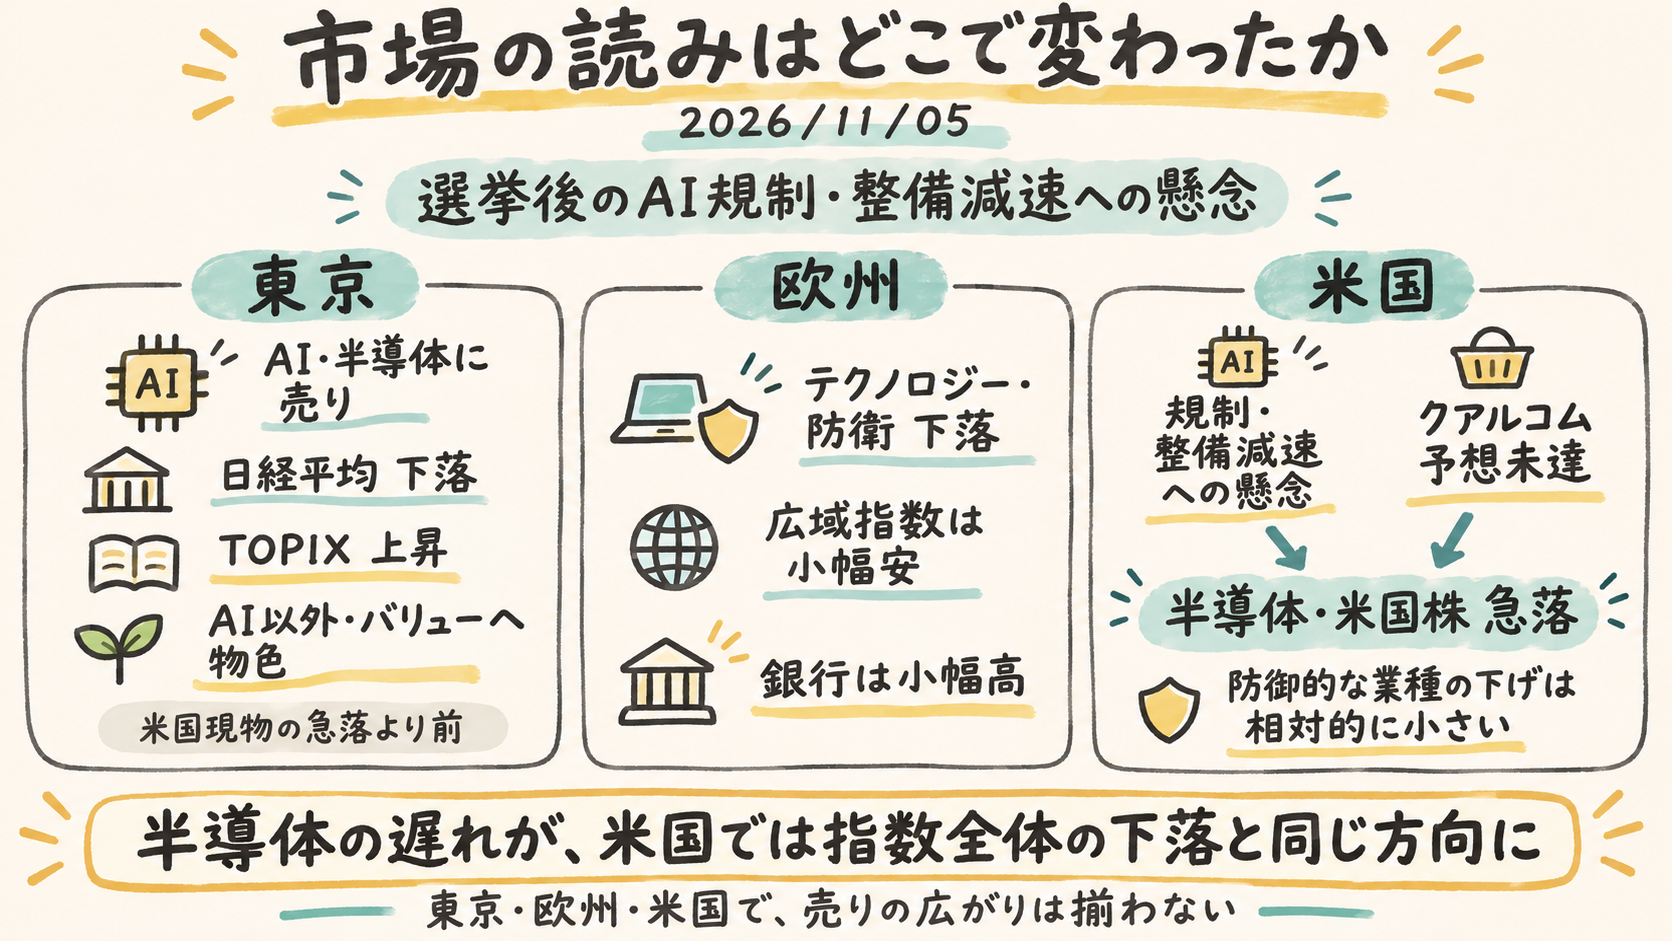
選挙後の業種分裂は戻らなかった。AI・半導体からの後退が米国株を急落させる主軸になり、全面的なリスク回避ではない。東京は日経安とTOPIX高、欧州の指数は小幅、債券は原油反発のなかでも買われ、低下は短期側が大きい。円高は日銀の9月議事要旨に市況が結び付け、広いドル安ではない。
今日の結論
- 昨日の論点の答え合わせ: 半導体の相対的な戻りは外れ、原油安は清算の市況で反発に転じて維持されず、英中銀後の銀行の離れと米雇用統計は未確定のまま残った。
- 米国株の市況は、民主党多数と、データセンター建設への反対が強い州での勝利を受けたAI規制・インフラ減速の懸念、そしてクアルコムのスマホ向け売上の予想未達を、半導体売りの理由に並べた。ナスダックは10月6日の終値の過去最高を10%超下回り、調整局面入りが確認されたと書き、下落率は19カ月ぶり、2025年4月の関税発表以来の大きさだとした。S&P500構成企業の時価総額は3兆ドル減ったとも書く。年初来ではS&P500が7.4%、ナスダックが4.6%のプラスを維持している。
- 東京は同じ選挙後の思惑でAI・半導体が売られ、日経平均は4日続落した。寄り付きは0.32%高のあと軟化し、後場に61,000円を割り、一時2.26%(1,402円44銭)安の60,786円19銭まで売られた。半面、自動車などバリュー株とAI以外の主力への物色でプライムの7割超が上昇し、東証33業種のうち25業種が上がった。売買代金は11兆7,850億1,600万円で、薄商いの日ではない。この割れは、その後の米国現物の急落より前に終わっている。
- 債券の市況は、株安と原油反発のなかで国債が買われ、半導体から国債へ資金が流れたとコンパーノル氏の指摘を紹介した。同じ市況は、新規失業保険申請が18万9,000件、前週比6,000件減で、7月中旬の57年ぶり低水準に並んだことを、利上げの機が熟しているという話の一部だとも紹介する。CMEでは12月8–9日のFOMCで少なくとも0.25%ポイントの利上げが決まる確率が66.1%と、1週間前の79.9%から下がったが、なお過半である。コメントが推す政策の方向と、金利が動いた方向は、同じ日の市況の中で並んだままである。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 61,077.90 | −1.79% |
| TOPIX | 3,940.39 | +1.16% |
| ストックス600 | 654.87 | −0.38% |
| DAX | 26,325.01 | −0.43% |
| FTSE100 | 10,782.66 | −0.43% |
| CAC40 | 8,205.37 | +0.34% |
| ユーロ・ストックス50 | 6,231.54 | −0.55% |
| テクノロジー | 93.95 | −3.16% |
| 銀行 | 39.14 | +0.10% |
| 自動車・部品 | 55.76 | −0.82% |
| S&P500 | 7,353.73 | −4.36% |
| ダウ | 51,523.06 | −3.44% |
| ナスダック | 24,315.00 | −5.52% |
| ラッセル2000 | 2,729.89 | −4.45% |
| SOX半導体 | 9,011.14 | −12.25% |
| 情報技術 | 162.38 | −8.00% |
| 金融 | 57.50 | −2.87% |
| 一般消費財 | 117.64 | −3.83% |
| 資本財 | 162.47 | −4.12% |
| エネルギー | 61.63 | −2.98% |
| ヘルスケア | 184.91 | −2.50% |
| 生活必需品 | 91.25 | −0.75% |
| 公益 | 43.30 | −0.71% |
| 通信サービス | 104.34 | −0.59% |
| 米2年 | 4.471% | −11.0bp |
| 米5年 | 4.613% | −7.5bp |
| 米10年 | 4.843% | −4.9bp |
| 米30年 | 5.259% | −2.1bp |
| ドル円 | 157.67 | −0.48% |
| ユーロドル | 1.1215 | −0.11% |
| ポンドドル | 1.3461 | −0.12% |
業種の行は、その業種指数の騰落であり、株価指数への寄与率ではない。テクノロジー、銀行、自動車・部品は欧州の業種指数で、情報技術から通信サービスまでは米国の業種指数である。英国の銀行株指数は、上の「銀行」とは別の系列である。
市場の読みはどこで変わったか
1. 東京は日経安とTOPIX高に割れた
日経平均は4日続落し、TOPIXは上昇して終わった。二つの終値が逆なら、売りは市場全体からの撤退ではなく、指数の中の偏りとして読める。日経は寄与度の大きいAI・半導体に引かれ、TOPIXは銘柄数の広い指数である。市況が先に書いた原因は、3日の中間選挙のあと続いている、AI規制の強化とデータセンター建設の遅れへの思惑である。決算の売り買いはその次に置かれ、トヨタは業績見通しの引き上げと株主還元で16%超高だった。東証プライム市場指数は1.16%高の2,030.92、グロース250指数は5日続落の2.32%安で751.46だった。
マネックス証券の吉野貴晶氏は、データセンター建設への懸念でAI・半導体が売られやすくなっていると指摘した。この前半は、当日の日経安と揃う。目先は原油安でインフレ懸念が和らげば内需とバリューに資金が向かいやすい、という後半は先の見方である。当日の原油の清算を述べた市況は反発であり、原油安はこの日の内需高の理由にはなっていない。
日銀の9月会合の議事要旨は、5日9時03分の転載で、東京の寄り付き付近に出ている。追加利上げの必要性と、一部委員によるペース加速への言及がそこにある。株式の市況は議事要旨に触れていない。株の下落の理由として、議事要旨は挙がっていない。米国の現物引けはこのあとなので、東京の割れは米国株の急落の結果ではない。
この物色は、世界的なバリュー選好が戻ったのではなく、国内の個別決算とAI以外の主力に寄っていた可能性がある。市況はトヨタの決算と、バリュー株・AI以外への物色を書いており、世界的なバリュー復権とは書いていない。欧州の自動車・部品と米国の一般消費財は、強い日ではなかった。独部品メーカーのアウモビオは、世界の自動車生産は低調にとどまり、意味のある回復には中国市場の改善が必要だとの見方を示した。東京の自動車高と、世界の生産回復とを、材料は結び付けていない。
2. 欧州はテクノロジーと防衛が売られ、指数は小幅だった
ストックス600、DAX、FTSE100、ユーロ・ストックス50は小幅安、CAC40だけが上昇した。米国の主要指数ほどの下落は、欧州の引けにはない。欧州株の報道は、テクノロジーと防衛が広域指数を押し下げ、主要市場には上昇して終えた市場もあったと伝えた。上昇して終えた市場の名は書かれていない。CAC40の上昇とは矛盾しない。市況は、民主党の大勝を受けてハイテクから他へ資金を振り替える動きが強まり、防衛も売られたと書いた。受け皿として残った銀行指数の上昇は小さく、広域指数をプラスにはしなかった。
英国の経路は違う。FTSE100の下落は、銀行と防衛の売りが優勢だったと市況が書く。FTSE350銀行株指数は1.31%安で、HSBC、スタンダードチャータード、バークレイズ、ナットウエストは0.8–2.9%安だった。航空宇宙・防衛株指数は3.02%安、BAEシステムズは5.4%安、ロールスロイスは1.8%安である。防衛については、民主党の大勝で軍事支出への監視が強まる可能性がある、という見方を同じ段落が述べている。銀行安と、利上げまたは選挙結果とを、その段落は結んでいない。貴金属株指数は金高で4.24%上昇した。これは株価指数の動きであり、金の終値ではない。
イングランド銀行は3年3カ月ぶりの利上げを決め、イラン情勢でインフレ圧力が強まればさらなる引き締めがあり得ると示した。英インフレ率は2027年半ばまでに目標の2倍を超える5%前後まで加速する見通しだ、と欧州の市況は書く。為替の市況は、政策金利を0.25%ポイント引き上げ4%とし、紛争が続けば少なくともあと1回の利上げが必要になる可能性が高いとの見方を示したと書く。発表の時刻は市況にない。欧州の引けが決定を見てからだったかは、この材料からは分からない。ラガルド総裁が12月の利上げを今後の指標次第とした、という記事の掲載は5日12時07分(米東部)の転載で、欧州の現物引けより後である。発言自体の時刻は確認できず、欧州株の引けがこの発言のあとだったかは、今日の材料からは分からない。
前日の問いは、5日の決定のあとで、英国の銀行高が利上げ観測だったのか、選挙起点の広い金融高だったのか、だった。決定は利上げで、当日の英国銀行株は下落し、広い金融高の継続ではなかった。その下落が利上げの反応だとは、市況が書いていない。欧州の銀行指数が小幅高であることは、英国の弱さを欧州全体の金融安にはしない。住宅、建設、消費が英国の銀行と別に動いたかは、今日の材料にない。欧州企業の利益成長率の予想はエネルギー業種に押し上げられ、エネルギーを除くと前週から低下した。この予想の改定と、当日の株価とを、材料は結び付けていない。
3. 米国は半導体の遅れが指数の下落になった
前日は指数が上昇し、半導体だけが遅れた。5日は、その遅れが指数の下落と同じ方向になった。情報技術とSOXの下げが最も大きく、生活必需品、公益、通信サービスの低下は指数より小さい。中小型、資本財、金融、一般消費財、エネルギーも下落し、ヘルスケアの低下は生活必需品より大きい。半導体だけが崩れて他は無事、ではない。防御的な業種まで指数と同じだけ売られた、でもない。
市況が原因として書いたのは二つある。一つは、民主党が議会の多数派を握り、データセンター建設への反対が強い州でも勝ったことを受けた、AI規制とインフラ整備の減速懸念である。シムコープのメリッサ・ブラウン氏は、選出された議員や州知事の一部が整備のペースを落とそうとしていると投資家が認識し始めた、と述べ、成長シナリオは急速な整備に大きく依存してきただけに、少しでも減速すれば懸念材料になると付け加えた。もう一つはクアルコムで、スマホ向け半導体の売上が予想を下回り9.5%下落した。エヌビディアは9%超安、データセンター運営のIRENとアプライド・デジタルは14%超安、コアウィーブは約10%安、GEベルノバは7.5%安、コンステレーション・エナジーは2.5%安だった。4日に上がっていたメタは4%安、アマゾンとアルファベットは2.2%安である。クアルコム一社の決算ミスが指数を動かした、という説明は弱い。市況は規制と整備の減速を先に置き、決算を半導体大手の一つとして書いている。4日上昇分の反動が混ざっている余地は、メタ、アマゾン、アルファベットの側に残る。それだけでは、SOXの下げの大きさと、東京の前場からの継続は説明が足りない。
セッション途中、5日11時47分(米東部)の報道は、この売りをAI関連で続いている売りの一局面と位置づけ、株式と債券の売りがデータセンター建設企業の資金調達を難しくし、各地の住民投票が今後の建設を制限し得ると書いた。発行条件や融資の金利は示されていない。朝11時31分(日本時間)の世界株の報道は、すでに調整局面とクアルコムに触れている。米国の現物が始まる前の記述なので、引けの結果がそこで確定したわけではない。引けの説明は、米国株の市況にある。
雇用の強さで利上げが新たに織り込まれ、その結果として株が売られた、という読みは、米国の金利と合わない。利上げが新たに織り込まれた日なら、短期金利は上がる側にいる。2年債は下がった。フォード氏は12月と1月の連続利上げが観測されていると述べ、ロリジオ氏は申請件数の少なさを、力強い成長と根強いインフレ、利上げの機が熟しているという話の一部だとした。確率は過半のまま下がった。見送りが基調になったとは、市況が書いていない。
最も強い別解は、これはAI固有の再評価ではなく、米国現物の全面的なリスク回避だ、というものだ。ラッセル2000、ダウ、資本財、金融、一般消費財の下落は、売りが半導体の外にも出ている。この別解のままでは、生活必需品・公益・通信の相対的な残り、欧州の小幅な指数と銀行の小幅高、東京のTOPIX高とプライムの上昇銘柄の多さは説明しにくい。棄却しきれないのは、米国の中小型と資本財の下げで、ここはAI銘柄の外にある。
資本財と金融の下落は、半導体の売りが指数を通じて他の持ち高に及んだ結果である可能性がある。市況は「指数経由の持ち高調整」とは書いていない。雇用統計の日に防御的な業種まで指数並みに売れるなら、この可能性より全面的なリスク回避を前に出す。
クロスマーケット分析
同じAI売りでも、指数への染み出しは米国が大きい
選挙後のAI・半導体売りは、東京、欧州、米国の現物に共通して出た。染み出しの大きさは揃っていない。東京では日経に寄り、TOPIXは上昇した。欧州ではテクノロジーが大きく落ちても、広域指数は小幅、銀行は小幅高だった。米国では指数そのものが下落し、調整局面の確認まで進んだ。
東京の取引は米国現物の前に終わる。欧州の引けも、米国の現物引けより前である。各市場の市況が書いた理由は、すでに公知だった3日の選挙結果と、そこから続く規制・整備ペースへの懸念である。米国だけは、その懸念にクアルコムの決算が同じセッションで重なった。
原油反発のなかで債券が買われ、低下は短期側に寄った
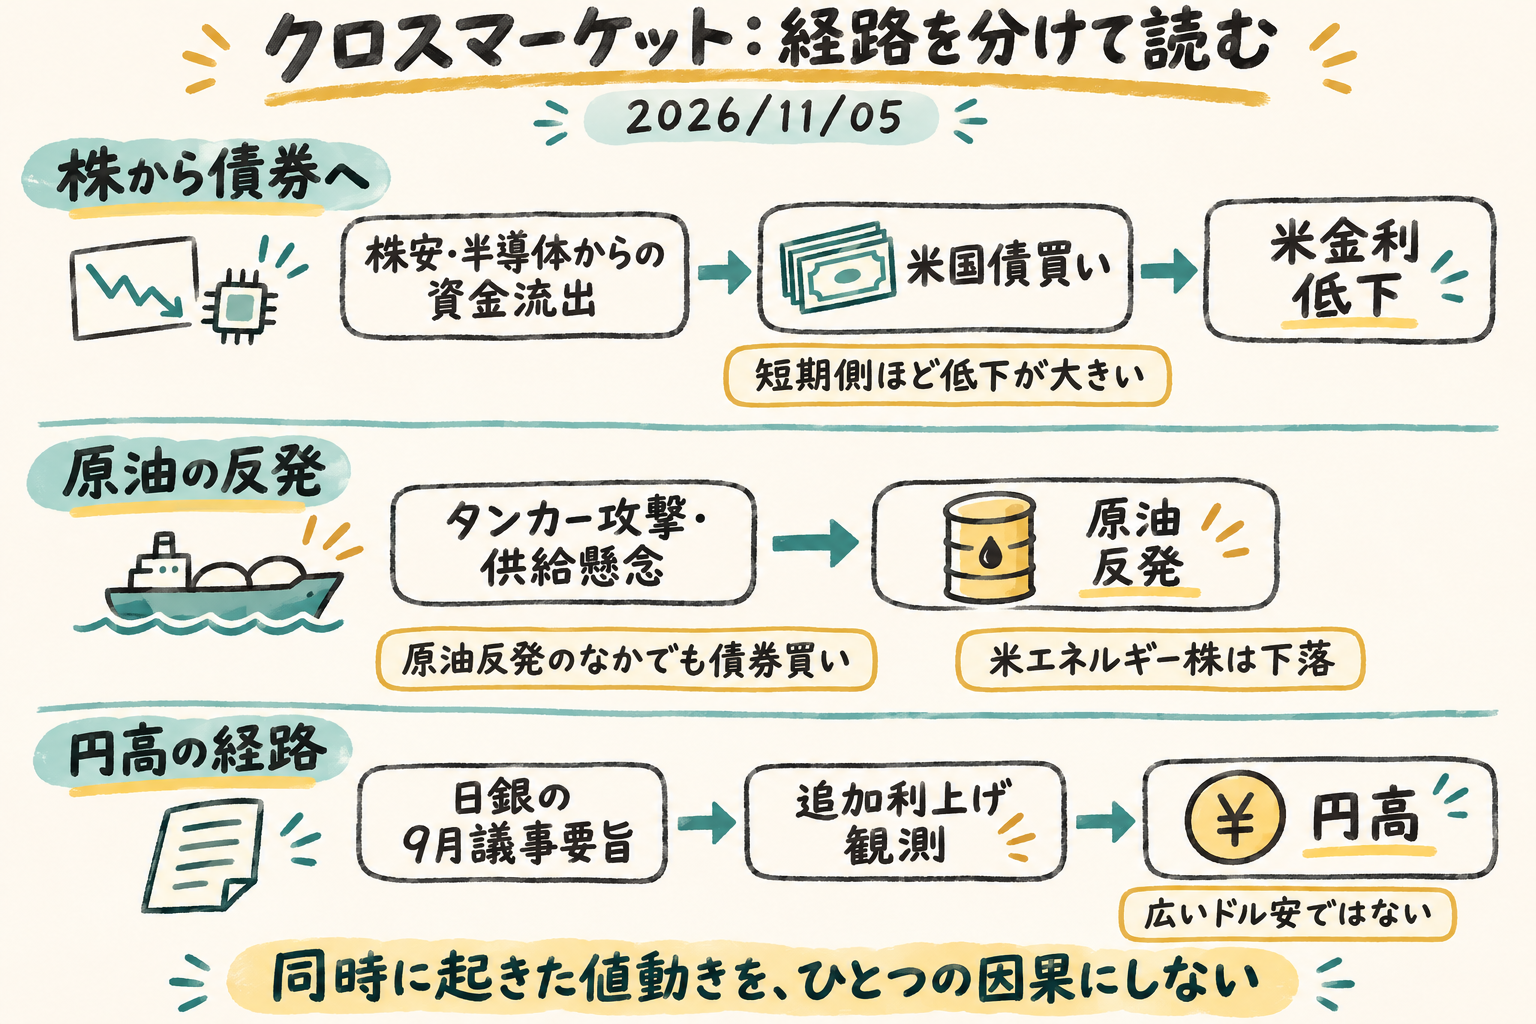
前日の債券高は、戦争の出口観測による原油安を材料にしていた。5日の債券の市況は、原油が反発するなかで債券が買われたと書き、買いの理由として株安と、半導体からの流出を挙げた。原油安は、今日の買いの理由としては書かれていない。北海ブレントは約4%高で終えた、と債券の市況は書く。原油の市況は、タンカーへの新たな攻撃で供給懸念が高まり、戦争の先行きを見直すなかで反発したと書く。WTIの清算値は2.40ドル(2.72%)高の90.52ドル、ブレントは3.67ドル(3.88%)高の98.29ドルで、前日は両方とも8%超安だったとする。これらは記事の清算値であり、表の終値ではない。
日中の叙述は一つではなかった。5日11時15分(日本時間)の報道はすでにブレントの反発に触れている。同じ朝のルピーの報道と、昼の金の報道、日本時間夜のアジア燃料油の報道は、なお原油安と、戦闘激化への懸念の緩和、中東からの供給増を書いていた。引けの原油と債券の市況が参照したのは反発側である。燃料油の「供給増への期待」と、原油市況の「攻撃による供給懸念」は、両立したまま残る。リャザン製油所が攻撃を受けたとみられる、という報道は5日9時50分(米東部)頃で、被害の程度は不明、映像の時刻も確認されていない。原油の市況が名指ししたのはタンカー攻撃であり、製油所ではない。
曲線は、年限が短いほど低下が大きい。2年、5年、10年、30年の順である。記事が示す別の水準でも、この順番は同じである。安全資産の買いだけでは、短期側の低下の大きさまでは説明が足りない可能性がある。年限が短いほど低下が大きいことは、近い会合で織り込まれた利上げが緩んだ結果である可能性がある。市況は、低下幅の差を利上げ確率の原因だとは書いていない。6日の雇用統計で、雇用の強さに対し2年債が10年債より大きく戻るか、雇用の弱さと株安と2年債の低下が重なるかが、持ち高の巻き戻しと景気警戒を分ける。
円高は議事要旨、ドル全体の安さではない
為替の市況は、ドルがユーロなどに対しおおむね横ばいだったと書き、円は9月議事要旨で追加利上げ観測が強まったことから対ドルでやや上昇したと書く。終盤は0.46%高の157.63円。議事要旨では、一部の委員が利上げペースの加速に言及し、中立金利と最終到達金利も議論された。その会合で政策金利は1.25%へ引き上げ済み、と市況は書く。新しい決定ではない。
ドル円は円高方向で、記事の終盤と揃う。ユーロドルは、表が小幅なドル高方向、記事の終盤が小幅なユーロ高で、方向が一致しない。ポンドは記事も表も小幅なドル高方向である。記事のドル指数は0.02%高で、表にこの指数はない。広いドル安が続いた日ではない。金の市況が「米ドル安と米国債利回りの低下」で金が上がったと書くうち、利回り低下は表と整合し、広いドル安はドル指数とポンドとは整合しない。水準の違いは制約事項に記した。
ゴールドマン・サックスは6日付のリポートで、円はAI投資の減速へのヘッジとして最も有効で、ナスダックがS&P500を下回る日にドルは円に対して下落しやすく、差が1%を超えるとその動きが大きい、と指摘したと市況が紹介する。ナスダックの低下はS&P500より大きく、差は1ポイントを超える。条件として述べた指数の並びは、今日の表と同じ側にある。円高の理由として市況が書いたのは、それでも議事要旨である。ヘッジが働いた可能性はある。追加の日銀発言なしに円高が続き、ナスダックがS&P500より弱いままなら、ヘッジ需要が当日の議事要旨反応より残った可能性があり、円高だけが消えてナスダックの弱さが残るなら、今日の円は議事要旨の反応として閉じる。
バークレイズは、円は長期的にはリスクセンチメントと連動し原油感応度は低下したが、原油高騰の局面では著しく弱含む、と指摘したと紹介された。今日は原油の市況が上昇、円は強い、という組み合わせで、原油経由の円安は出ていない。
原油の反発とエネルギー株の下落は逆だった
米国のエネルギー株は下落した。原油の市況が述べた価格の反発とは逆である。市況はこの二つを結んでいない。ロンドンの石油・ガス株の当日の騰落は、今日の欧州の市況にはない。
金の市況は、2週間ぶりの高値と1%高を書いた。表に載せられる確定した終値はない。英国の貴金属株指数の4.24%高は、金の終値ではない。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日経平均 | 下落 | 選挙後のAI規制とデータセンター建設遅延の思惑で、関連株の売りが継続 | 一時2.26%安の60,786円19銭。TOPIXとは逆符号 |
| TOPIX | 上昇 | 自動車などバリュー株と、AI以外の主力への物色 | プライムの7割超が上昇。トヨタは16%超高 |
| 欧州株式 | 小幅安 | ハイテクからの振り替えと防衛売り | CAC40は上昇。広域指数の下げは小さい |
| 欧州テクノロジー | 下落 | 民主党の大勝を受け、ハイテクの先行きを見極める動き | 広域指数は小幅安のまま |
| 英国株 | 下落 | 銀行と防衛の売りが優勢 | 防衛は軍事支出への監視と市況が結び付けた。銀行安は利上げと結んでいない。FTSE350銀行株指数は1.31%安で、表の銀行指数とは別系列 |
| 米国株式 | 急落 | AI規制とデータセンター整備の減速懸念、クアルコムの予想未達 | ナスダックは調整局面入りと市況が書いた。年初来はプラスを維持 |
| 半導体 | 急落 | データセンター向けを含む半導体売り。クアルコムは決算 | 市況はSOXを12%超安、エヌビディアを9%超安、クアルコムを9.5%安と書いた |
| 米国債 | 利回り低下 | 株安と原油反発のなかの債券買い。半導体からの流出とコンパーノル氏 | 低下は短期側が大きい。表は米東部時間17時05分の値で株式の引けより後であり、2年が4.471%で−11.0bp、10年が4.843%で−4.9bp、30年が5.259%で−2.1bp。記事の引け付近は2年が11.2bp低下の4.469%、10年が6.7bp低下の4.825%、30年が3.7bp低下の5.243%で、水準も前日比も一致しない |
| ドル円 | 円高 | 9月議事要旨で追加利上げ観測が強まった | 表は157.67、−0.48%。記事の終盤は0.46%高の157.63円。方向は揃い、水準は違う |
| ユーロドル | 方向が一致しない | 市況はおおむね横ばいと書いた | 表は1.1215、−0.11%。記事の終盤は0.02%高の1.1229ドル |
| 原油 | 反発 | タンカー攻撃と、戦争の先行きの見直し | 表の終値はない。記事はWTI 90.52ドル(2.72%高)、ブレント 98.29ドル(3.88%高) |
| 金 | 上昇 | 市況はドル安と米金利低下と書いた | 表の終値はない。広いドル安は、ドル指数とポンドとは揃わない |
| エネルギー株 | 下落 | 市況は原油の反発と結んでいない | 原油市況の反発とは逆向き |
明日のWatch points
最重要
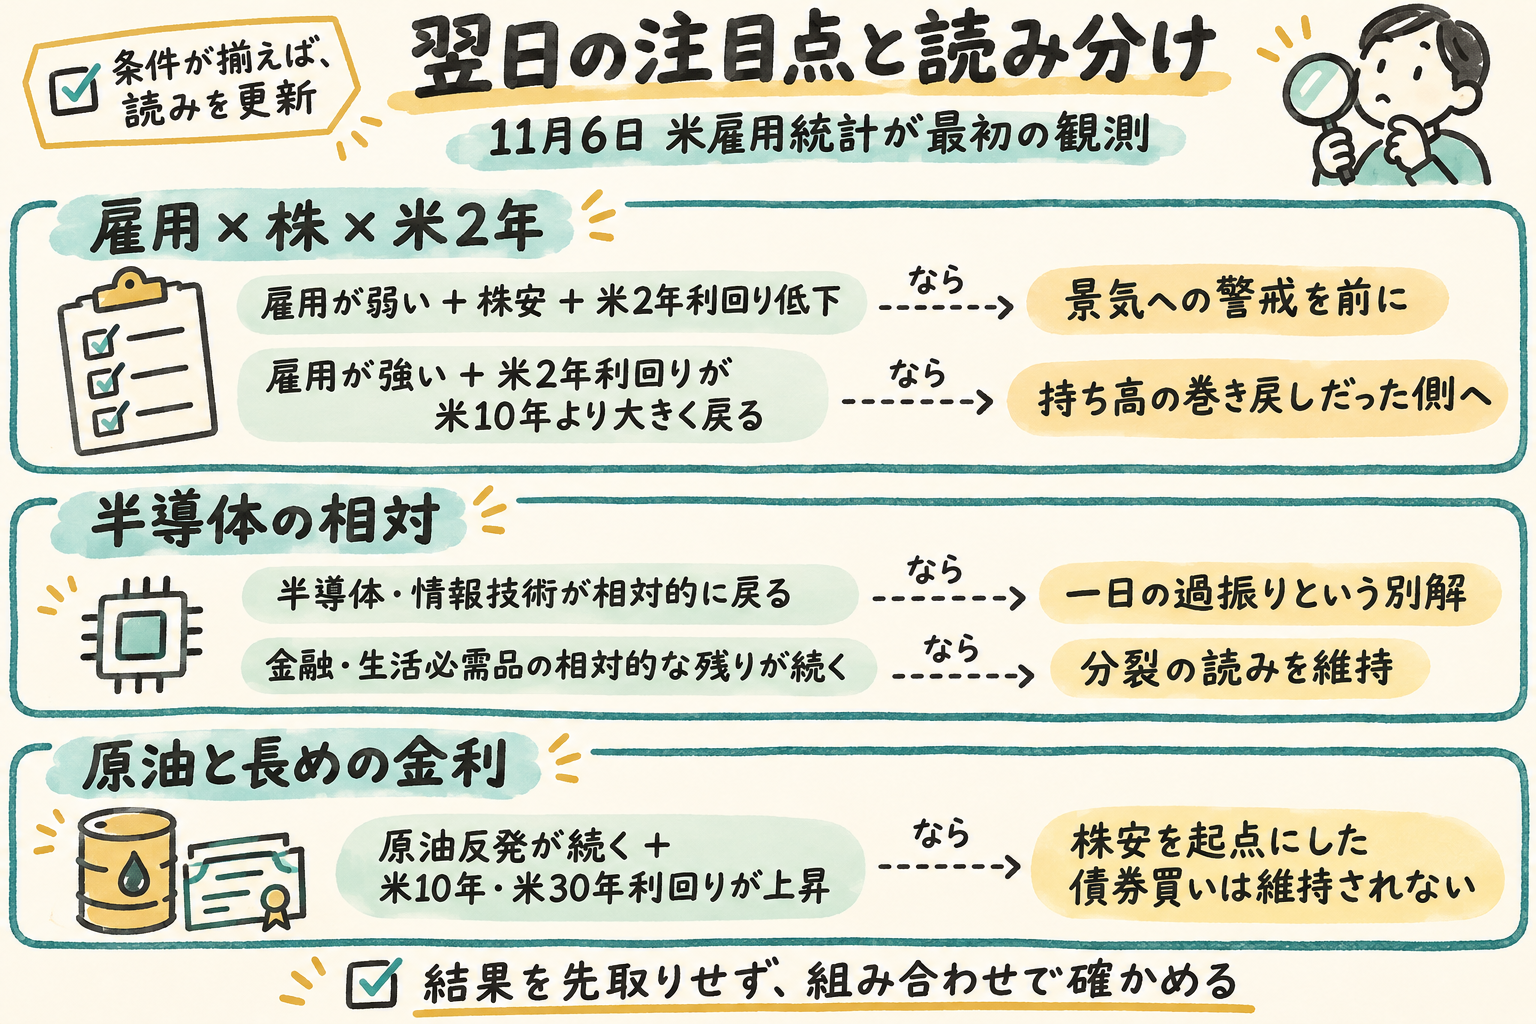
- 11月6日の米雇用統計が、今日の読みを分ける最初の観測である。為替の市況が、10月分の発表日として6日を名指ししている。雇用の弱さ、株安、2年債利回りの低下が重なれば、主軸はAI固有の再評価から景気への警戒へ移す。雇用が強く、2年債利回りが10年債より大きく戻れば、今日の短期側の低下は持ち高の巻き戻しだった側に傾く。5日に出た申請件数18万9,000件は、この統計の代わりにはならない。
- 次に見るのは、半導体・情報技術と、金融・生活必需品の相対である。次のセッションから今週にかけて、半導体と情報技術が相対的に戻れば、今日の指数下落は一日の過振りで、前日にあった過剰反応という別解が活きる。金融と生活必需品の相対的な残りが続けば、今日の分裂は維持される。
その他
- 原油の市況が述べた反発が続き、米10年と米30年の利回りが上昇に転じれば、今日の「原油が上がっても債券は買われた」は維持されない。反発が消え、アジア時間の供給増と緩和の叙述に価格が戻れば、前日の出口観測が途中で戻っただけになる。一般消費財と資本財はエネルギーより弱く、生活必需品の低下は小さい。市況は原油高とこれらの業種を結んでいない。ラガルド総裁は、12月の利上げを今後の指標次第とし、インフレの主因はエネルギーだと述べた。記事の掲載は欧州の引けのあとで、発言自体の時刻は確認できない。欧州の国債利回りはこの日は取れていない。
- データセンターの制度が名指しされるかも、今週から次の政策まで見る。住民投票と、議員や知事の一部が整備ペースを落とそうとしているという認識は、今日の記事にある。個別の許認可や連邦の制度が名指しされ、半導体がそれに反応してさらに弱ければ、政治経路は強まる。名指しがなく半導体だけが戻れば、政治経路は弱い。発行条件の数値は、今日もない。
- 英国の銀行が、ユーロ圏の銀行と米国の金融から離れ続けるかは、次のセッションから今週で見る。利上げの決定は出た。住宅、建設、消費が銀行と別に動いたかは、今日の材料にはない。英国の銀行だけが離れ続ければ英国に固有の要因が残り、一緒に戻れば5日の銀行安は当日の売り一巡だった側に傾く。
- 円は、次のセッションから今週、追加の日銀発言なしに円高が続くかを見る。ナスダックがS&P500より弱いまま円高が続けば、ヘッジ需要が残った可能性がある。円高だけが消えれば、今日の円は議事要旨の当日反応として閉じる。東京では、日経とTOPIXが次のセッションで揃って下落するなら、今日の「売りは偏っている」は維持されない。
先行きシナリオ
ベースケース: 今日の主軸が残るなら、米国株の重しは半導体と情報技術に置かれたままになる。東京は、売りがAI関連に偏る限り、日経安とTOPIX高の割れが続き得る。債券は、株の弱さが残る限り買われやすく、低下は短期側に寄りやすい。原油の反発は、買いの理由を前日の原油安へ戻さない。今日の為替は、広いドル安の継続を示していない。
上振れ・緩和ケース: 半導体と情報技術が、金融と生活必需品に対して相対的に戻るなら、今日の指数下落は一日の過振りに傾く。名指しされた規制や許認可がなく半導体が戻るなら、政治経路は弱い。雇用統計のあと、2年債利回りが10年債より大きく戻り、株が安定するなら、今日の短期低下は持ち高の巻き戻しだった側になる。
下振れケース: 雇用の弱さ、株安、2年債利回りの低下が重なれば、AI固有の再評価より景気への警戒を前に出す。先に出るのは、防御的な業種まで指数並みに売れるかと、2年債利回りである。原油の反発が続き、10年と30年の利回りが上昇に転じれば、株安を起点にした債券買いも維持されない。米国の中小型と資本財の下げが、生活必需品の残りを消して広がるなら、全面的なリスク回避の側が強くなる。
読み直しは、6日の雇用統計で、雇用・株・2年債が同じ方向に弱いか、雇用の強さに対して2年債が10年債より大きく戻るかを見る。並行して、半導体が金融・生活必需品に対して戻るか、原油の反発と長めの利回りの上昇が重なるかを見る。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 米2年、米5年、米10年、米30年は、11月5日の米東部時間17時05分の値である。株式の引けより後であり、同じ瞬間の終値ではない。記事が書いた引け付近の水準は、2年が11.2bp低下の4.469%、10年が6.7bp低下の4.825%、30年が3.7bp低下の5.243%で、表の水準とも前日比とも一致しない。年限が短いほど低下が大きいという順番は、どちらの組でも同じである。
- 米30年の前日比は、市況のまとめでは2.1bpの低下、Cboeの日次データでは3.1bpの低下で、差は1bpをわずかに超える。表は2.1bp低下とした。
- ドル円、ユーロドル、ポンドドルは、11月5日の米東部時間17時の足の始値であり、公式の終値ではない。ドル円は表が157.67(−0.48%)、記事の終盤は0.46%高の157.63円で、円高方向は揃い水準は違う。ユーロドルは表が1.1215(−0.11%)、記事は0.02%高の1.1229ドルで、方向が一致しない。ポンドドルは表が1.3461(−0.12%)、記事は0.09%安の1.3457ドルで、方向は揃い水準は違う。記事のドル指数は0.02%高の101.49で、表にはない。
- 金、WTI、ブレントは、表に載せられる確定した終値が取れなかった。記事はWTIの清算値を90.52ドル(2.72%高)、ブレントを98.29ドル(3.88%高)、金のスポットを4,100.27ドル(1%高)、先物清算値を4,113.50ドルと述べている。これらは表の終値ではない。
- ドイツ、英国、フランス、イタリアの国債利回りと、日本の10年国債利回りは、この日の終値比較に使える値が取れなかった。英中銀の利上げや、ラガルド総裁の発言が、それぞれの国債利回りに出たかは分からない。