【2026/11/06】利上げ観測は戻ったが、株は景気警戒に移らず東京の急落と米国半導体の急反発に割れた
2026/11/06 NY引けベース
10月の米雇用統計は予想を上回り、ドルと米国債利回りは12月の利上げ観測の強まりとして上昇した。株はそこに揃わない。東京と欧州は前日のAI売りを幅広い下落として受け、米国は半導体が戻ってダウだけが下がった。雇用の強さは金利の読みを変えたが、株の主軸を景気警戒へ移してはいない。
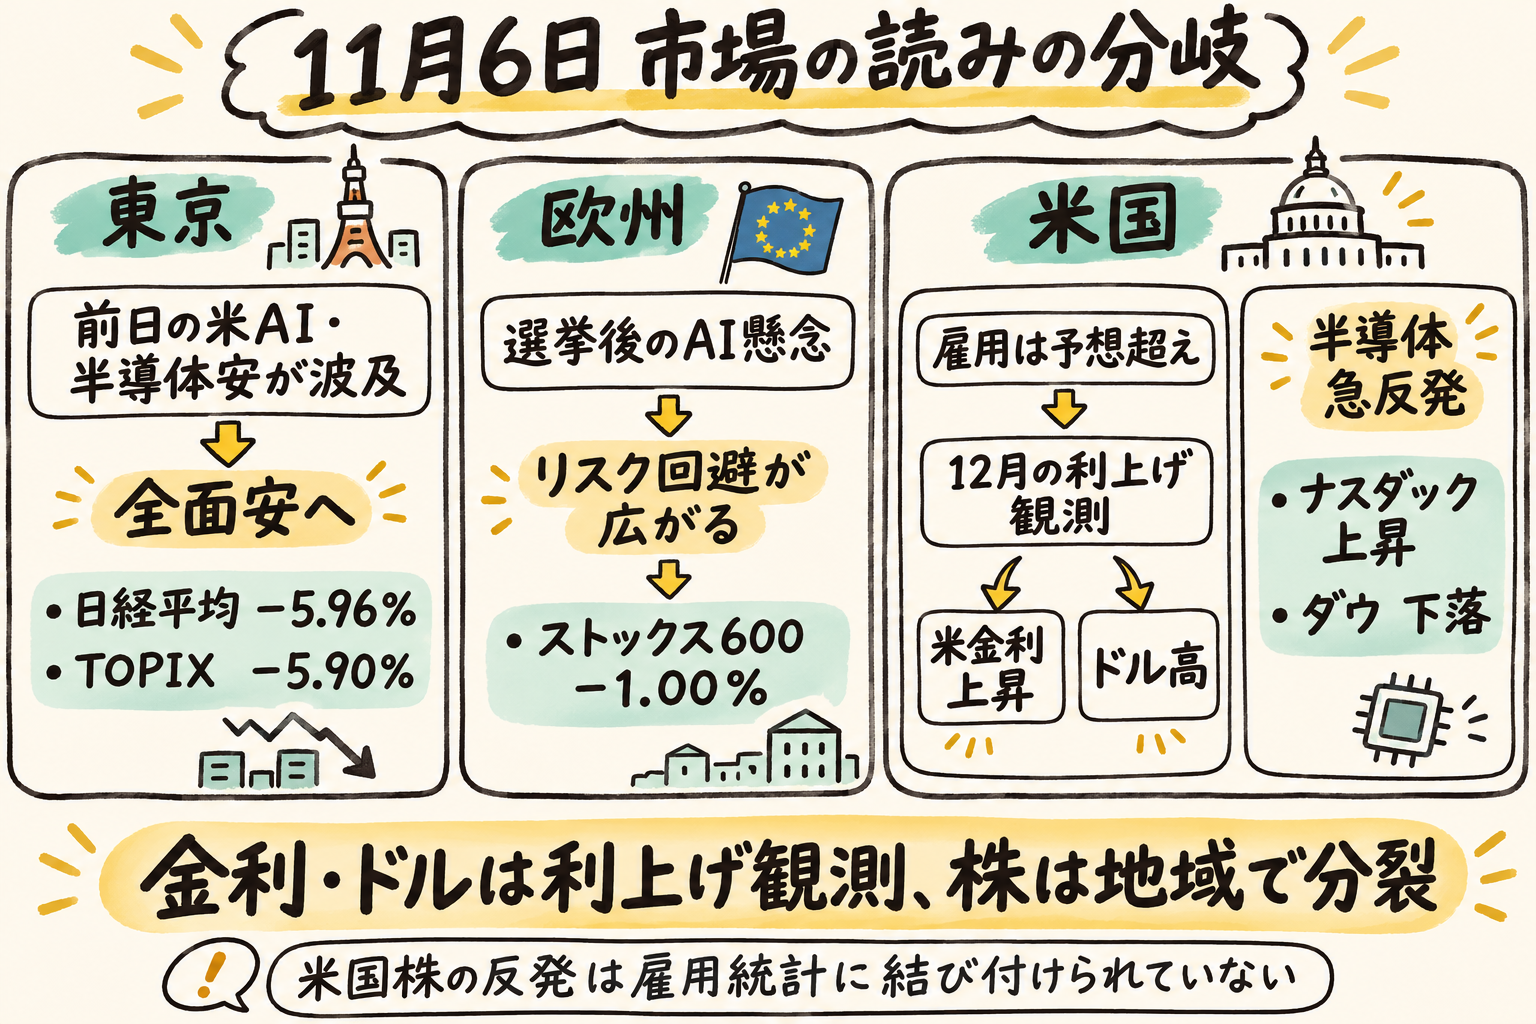
今日の結論
- 昨日の論点の答え合わせ: 弱い雇用と株安・2年債低下は起きず、雇用の強さと、2年の上昇が10年より大きい側に着地した。円高は消えた。ただし植田総裁の発言が今日あり、「追加の日銀発言はなかった」という前提は成り立たない。日経平均とTOPIXは揃って下落した。半導体と金融・生活必需品の相対、原油の反発が続いたか、データセンター制度の名指しは、今日の材料では決着していない。
- 非農業部門雇用者数は前月比16万5,000人増で、市場予想の6万5,000人増を上回り、失業率は9月の4.2%から4.1%へ低下した。債券の市況は、終盤の2年と10年の格差縮小を、追加利上げで短期金利が高止まる見方と書き、前日の債券買いの反動でもあると書いた。12月8–9日の利上げ確率は、LSEGで発表前の72%から75%、CMEのフェドウオッチでは80%近くと、数字は一つに揃わない。どちらも統計のあとで上がった、という方向だけが共通する。
- 東京はプライムの98%が下落し、日経平均は6月高値の72,366円から2割超下げて、市況は弱気相場入りと書いた。下落幅は歴代3番目、下落率は20位圏外だった。欧州の主要指数も揃って下がり、ストックス600の週は0.24%高のままで、この日の安は週のプラスを消していない。
- 米国の株式市況は、ナスダックを前日の19カ月ぶり大幅安からの反発と書き、雇用統計には結び付けていない。半導体の戻りはナスダックより大きく、ダウは下落した。ナスダックの週は4週続落のままである。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 57,434.77 | −5.96% |
| TOPIX | 3,707.99 | −5.90% |
| ストックス600 | 648.33 | −1.00% |
| DAX | 25,820.36 | −1.92% |
| FTSE100 | 10,673.94 | −1.01% |
| CAC40 | 8,139.00 | −0.81% |
| ユーロ・ストックス50 | 6,170.49 | −0.98% |
| S&P500 | 7,376.86 | +0.31% |
| ダウ | 51,285.73 | −0.46% |
| ナスダック | 24,579.43 | +1.09% |
| ラッセル2000 | 2,754.11 | +0.89% |
| SOX半導体 | 9,390.25 | +4.21% |
| 米2年 | 4.512% | +3.5bp |
| 米5年 | 4.645% | +3.7bp |
| 米10年 | 4.859% | +2.2bp |
| 米30年 | 5.263% | +1.2bp |
| 独30年 | 3.635% | −0.2bp |
| ドル円 | 158.43 | +0.48% |
| ユーロドル | 1.1143 | −0.64% |
| ポンドドル | 1.3356 | −0.78% |
市場の読みはどこで変わったか
1. 東京: 前日のAI売りが、数銘柄の話から全面安になった
日経平均は5日続落した。前日の米国でAI・半導体が急落した流れが波及し、アドバンテスト、ソフトバンクグループ、東京エレクトロンが下げを主導した。一時は57,000円を割り、4月以来およそ半年ぶりの水準になった。プライムでは98%の銘柄が下落した。プライム、スタンダード、グロースの三区分もいずれも下落しており、売りは大型株の受け皿に収まっていない。韓国総合株価指数と台湾加権指数も大幅安だったと市況は伝えている。水準は示されていない。
この下落を雇用統計の反応として読む材料は、東京の引けの市況にない。市況が理由として書いたのは、中間選挙での民主党躍進のあと、AIデータセンターの規制強化への懸念が米半導体株を崩し、その流れが朝方から国内のAI関連へ及んだことである。雇用統計の中身を伝える転載の最も早い掲載は6日10時24分だが、東京の市況はその統計を引けの理由にしていない。日中の支えとして名指しされたのは、米AI株の時間外上昇と、プラスで推移したナスダック先物である。前場中盤以降は、その日の安値圏でのもみ合いに移った。
読みとしては、前日まで日経平均に偏っていたAI売りが、TOPIXもほぼ同じ幅で下がる全面安に広がった日である。テクニカル上は6月高値72,366円から2割超の下落で、市況は弱気相場入りと書いた。下落率は20位圏外だった。アセットマネジメントOneの浅岡均氏は、TOPIXの3,700ポイントを下値めどと見ていた向きが多く、AI懸念は短期的に織り込んだのではないかと述べ、他方で民主党のAI規制の出方が読めず、しばらくは不安定な地合いが続きそうだと述べた。終値はその3,700のすぐ上にある。98%の下落は、懸念が織り込まれて安定した日の姿ではない。別の市場関係者は、底打ちを判断するには早く、経済見通しが損なわれなければ弱気相場より調整の可能性が高いと述べている(ロイター配信・転載)。価格の位置を指す弱気相場と、経済の被害を前提にした弱気相場は、同じ語でも指すものが違う。
先物の売りは断続的に観測された。信用取引の追い証が多発したとみられ、損切りが下げに弾みをつけたと市況は記している。米国の半導体が戻したことだけでは、この全面安は消えない。
2. 欧州: 指数は揃って下がり、保険と通信には別の落ち込みがある
英国と大陸はともに続落し、幅広い銘柄が売られた。市況が理由に置いたのは、民主党の圧勝のあとでAIを巡る懸念が強まり、リスク回避が広がったことである。前日の米国市場の動きが欧州へ波及し、保険株が下げを主導した、という見方は別の転載が伝えている(ロイター配信・転載)。欧州の株式市況は、雇用統計を下落の理由にしていない。
DAXの下げが主要指数のなかで最も大きい。FTSE100の週は0.52%安、FTSE250は当日0.80%安で週は0.21%高、ストックス600の週は0.24%高である。ストックス600の週はなおプラスで、この日の安は週のプラスを消していない。通信株指数は3.59%安で、BTは6.4%安、エアテル・アフリカは4.0%安だった。保険株指数は2.61%安で、JPモルガンがドイツの再保険会社の投資判断を引き下げ、ハノーバー再保険は4.4%安、ミュンヘン再保険は4.3%安だった。生活必需品は1.70%安、石油・ガスは1.57%安、製薬・バイオは0.59%安である。マン・グループの7.6%安は、クウェートの年金基金との裁判での敗訴が材料で、この日のAI懸念とは別である。
ドイツの再保険2社への投資判断引き下げが、ドイツ株をフランスより弱くした可能性はある。市況は保険株の下落とDAXの下落を続けて書いているが、両指数の差の原因だとは書いていない。保険以外のドイツ銘柄がフランスより弱かったかは、今日の材料からは分からない。英国では通信だけでなく、生活必需品と石油・ガスも下がっており、保険と通信の下落だけでは主要指数が揃って下がったことは残る。
金利では、終値がそろっている独30年が小幅に低下し、米国債利回りの上昇には追随していない。他の欧州の長期金利は終値が揃っておらず、この一本が欧州全体の金利反応を表すわけではない。
3. 米国: 金利とドルは利上げ観測、株は半導体の戻りとダウ安に割れた
為替の市況は、予想を上回る雇用統計が来月の利上げ観測を強め、ドルが上昇したと書いた。ドル指数は0.77%高の102.26で、6月17日以来の大きな上昇率になると記している。CMEのフェドウオッチでは、12月のFOMCで少なくとも0.25%ポイントの利上げが実施される見方が、統計を受けて再び80%近くに上昇した。債券の市況は、同じ統計で12月の追加利上げ観測が強まったと書き、LSEGでは12月8–9日の利上げ確率が発表前の72%から75%へ上がり、1月は80%だと書いた。9月の0.25%ポイントの利上げと、中間選挙前の10月の据え置きは、この日の決定ではなく、その背景である。
終盤の市況は、2年が5.1bp上昇の4.528%、10年が4.3bp上昇の4.878%、30年が2.6bp上昇の5.277%で、2年と10年の格差は前日の37.1bpから33.7bpへ縮み、追加利上げで短期金利が高止まる見方だと説明した。前日は株安で国債が買われ、この日はその反動でもあると書いている。表の午後5時05分でも、2年の上昇は10年と30年より大きい。この順番は終盤の記述と一致する。ただし5年の上昇幅は2年をわずかに上回り、年限が短いほど上昇が大きい並びではない。終盤の水準と変化幅は表と一致しない。
株式市況は反発を雇用統計に結び付けていない。ナスダックは前日の19カ月ぶり大幅安から反発し、投資家がAI関連の次の動きを見極めようとするなかでの戻りと市況は書いた。ハイテクの上昇は幅広く、フィラデルフィア半導体指数は4.2%上昇、エヌビディアは2.8%高、AMDは11%高、サンディスクは約4%反発した。S&P500の業種はまちまちで、情報技術が上昇を主導し、主要消費財とヘルスケアは軟調だった。小型株とS&P500は小幅高、ダウは下落である。テスラは4.2%高、スペースXは8.6%高だった。エアビーアンドビーは12%高で、5日に2026年通期の売上高成長率見通しを「少なくとも10%台半ば」から「10%台後半」へ上げている。この日の米国株の強さは、半導体の戻りだけではない。エネルギーの12%安は週次で、当日の騰落率は書かれておらず、原油価格とも結ばれていない。
サンフランシスコ連銀のデイリー総裁は、インフレを抑えるため追加利上げが必要になる可能性は高い一方、時期と幅は明確ではなく、情報を集めて判断する必要があると述べた。AI需要の伸びを巡るリスクが再評価され、テクノロジー株が下落していることについては、痛みを伴うが秩序ある価格調整だと述べた(ロイター配信・転載)。株式の市況も債券の市況も、この発言を当日の値動きの理由にはしていない。
ここが6日の割れである。為替と債券は雇用の強さと12月の利上げ観測に整合する。株式市況は反発を雇用統計に結び付けておらず、利上げ観測を株の主因としては書いていない。前日売られた半導体が指数以上に戻り、ダウがマイナスで残った。全面的なリスクオンでもない。主要消費財とヘルスケアは軟調で、ナスダックの週次の下降は取り消されていない。東京・欧州の弱さとも打ち消し合わない。セッションが違い、挙げられた理由も違う。
対抗する読みは、この日も一本のAI売りで、米国の半導体高は前日の急落の翌日の戻りにすぎず、週のナスダック続落と東京の値幅が本体だ、というものだ。週次の事実はその読みを残す。弱いのは、利上げ観測や全面的なリスク回避を株の主因とすると、前日売られた半導体が指数以上に戻る理由が要ることである。株式市況はその反発を雇用統計に結び付けていない。翌週の取引で、半導体とナスダックが下落に戻り、ダウだけが弱い構図が消えて米国株が揃って下がるなら、6日の「金利は利上げ観測、株は半導体の戻り」は維持されない。
クロスマーケット分析
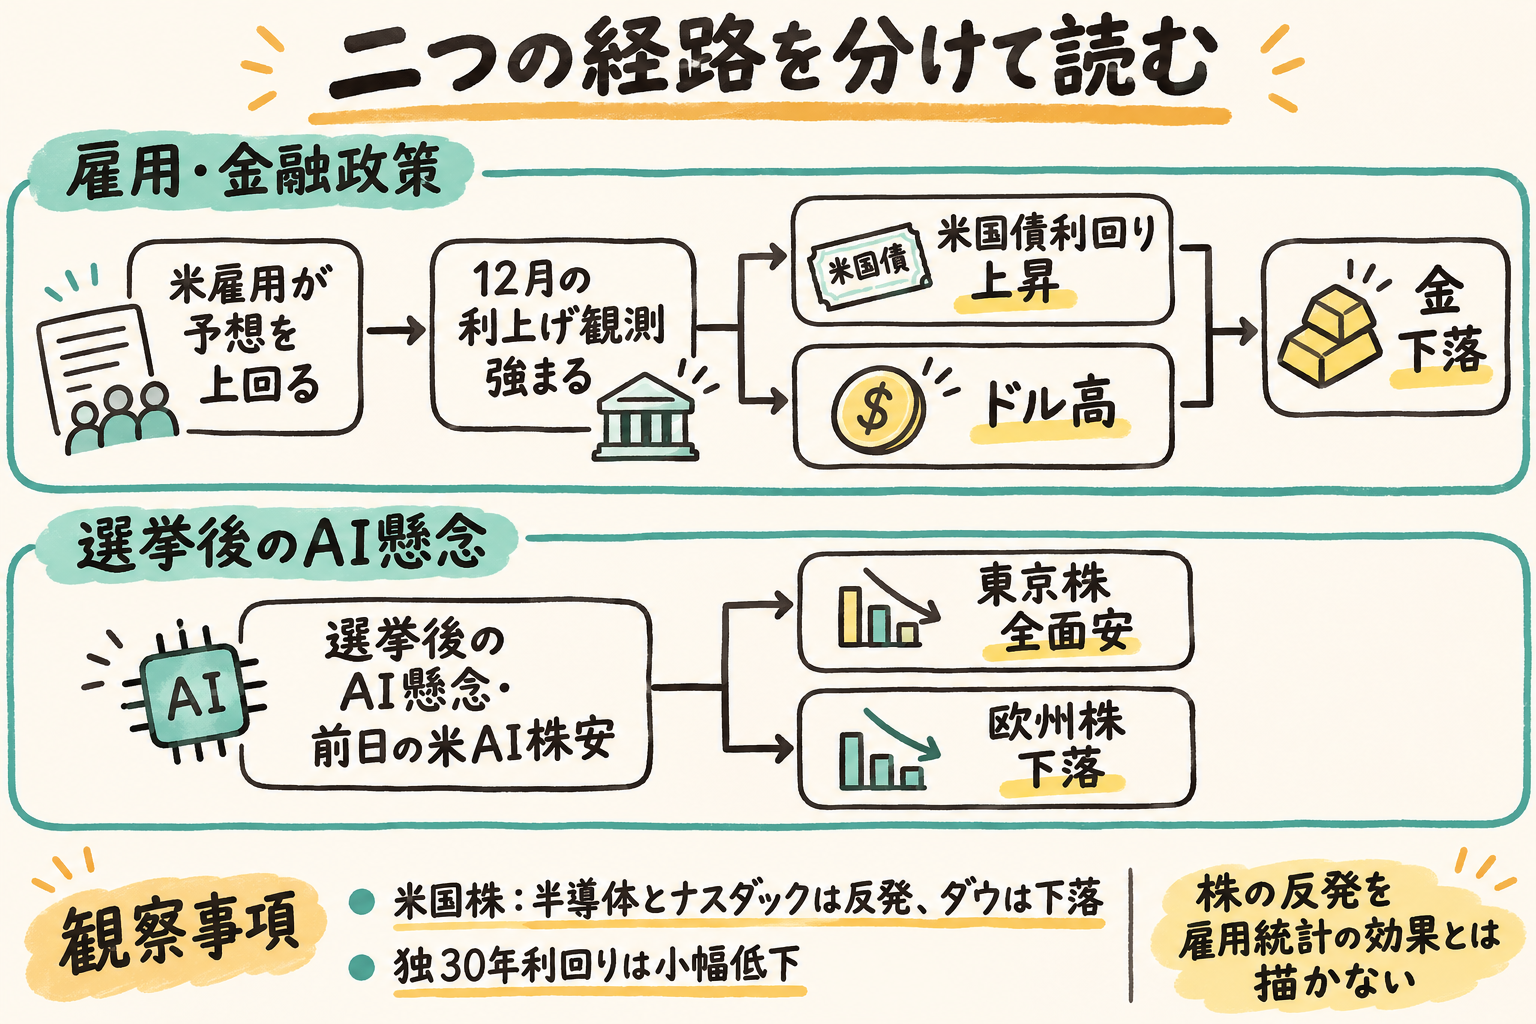
強い雇用は、利回りとドルには通り、株の主因にはなっていない
雇用の上振れから12月の利上げ観測、そしてドル高と利回り上昇へ、という経路は、為替と債券の市況が明示している。2年の上昇が10年より大きいことは、長い年限の要因だけでは説明が足りず、短期金利が高止まるという市況の説明と揃う。5年の上昇幅は2年をわずかに上回っており、年限が短いほど上昇が大きい、という並びにはなっていない。
この経路は、株の主因としては書かれていない。東京と欧州の株式市況は雇用統計を下落理由にせず、米国の株式市況は反発を雇用統計に結び付けていない。利上げ観測が成長株を売った、という説明は、株式市況にはない。
金は、雇用統計が高金利がより長く続く見方を強め、ドルと米国債利回りを押し上げて下落し、一時の安値からは下げを縮め、週では上昇する見通しだったと転載が書いている(ロイター配信・転載)。比較できる終値は今日の材料にない。統計前のドル高には、AI株の世界的な売りを背景とした安全資産需要も寄与したと、別の転載は伝えている(ロイター配信・転載)。安全資産需要を引けの主因とすると、利回り上昇と米国半導体高を同時には説明しにくい。
選挙後のAI懸念は東京と欧州の株に広がり、米国の現物では半導体が戻った
東京では、選挙後のデータセンター規制への懸念と前日の米AI・半導体安が、朝方からのAI関連主導とプライム98%の下落に結びついた。欧州では、同じ選挙後のAI懸念とリスク回避、および前日の米国からの波及が、主要指数の揃った下落の理由として書かれている。株の地域伝播は、この二つのセッションでは起きている。
米国の現物では、その伝播が同じ形では続いていない。半導体が戻り、ダウが残った。一日の反発は、週のナスダック4週続落を終了させていない。新しい許認可や連邦の制度は、今日の材料に名指しされていない。東京の全面安は残っており、選挙後の懸念が消えた日ではない。米国の半導体高が、その懸念より先にテーマを書き換えたという記述も、今日の材料にはない。
ドル高は円だけの材料ではなく、ユーロとポンドにも出ている
ドルは円、ユーロ、ポンドに対して強い。為替の市況は、ドル高の理由を雇用統計と利上げ観測に書いている。円を日銀材料だけで説明する記述は、その市況にない。植田和男総裁は6日、基調的な物価上昇率は2%の目標付近で推移すると見込む一方、上振れリスクがあると述べた。エネルギー関連価格の上昇が消費者物価に波及し始めており、物価上昇は翌年初めにかけてさらに加速するとの見方を示した(ロイター配信・転載)。為替市況は円の水準のあとにこの発言を記しているが、円安の原因としては書いていない。
ポンドの反落は、5日にイングランド銀行が3年超ぶりの利上げに踏み切ったあと、7週間超ぶりの高値を付けたところからの戻りだと市況は書いている。この日の新しい英利上げではない。ユーロは市況の記述では0.67%安の1.11437ドルで、10月1日以来の大きな下落率になる勢いだった。表の変化率とは一致しない。
米国の利回り上昇は、確認できる独30年には出ていない
米国の2年から30年はそろって上昇した。独30年は逆に小幅低下である。米国の利回り上昇が、同じ日の欧州の長い金利へ写った、という読みは、この系列では支えられない。独30年以外の欧州金利は終値が揃っていない。原油の終値もなく、株式市況が書いたエネルギーの週次の弱さは、原油価格の騰落と結ばれていない。
周辺材料をどう読むか
インド株は、世界的なテクノロジー株安に逆行し、週間では大幅高になったと伝えられている。原油価格の下落と、AI関連株へのエクスポージャーの小ささが耐性を支え、海外投資家の買いも上昇を後押ししたという(ロイター配信・転載)。インドの株価指数の終値も、原油の終値も、今日の材料にはない。
この一点が読む側を変える。東京と、テクノロジー株比率の高い周辺市場の下落は、世界の株が一律にリスク回避へ倒れた結果ではない。AIの比重が小さい市場は、同じ日に逆行し得た。東京と欧州の下落を、雇用の弱さや世界同時の景気警戒の証拠として読む余地は、ここでも狭まる。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 急落 | 前日の米AI・半導体安と、選挙後のデータセンター規制懸念が波及し、AI関連主力株が朝方から下げを主導した | プライムの98%が下落。信用の追い証が多発したとみられ、損切りが下げに弾みをつけたと市況は記している。雇用統計は下落理由にされていない |
| 欧州株 | 下落 | 民主党圧勝後のAI懸念とリスク回避。前日の米国からの波及という見方もある | 保険はドイツ再保険の投資判断引き下げ、通信は英国側の深い落ち込み。雇用統計は下落理由にされていない。DAXの下げが相対的に大きい |
| 米国株 | まちまち | 株式市況は、前日の大幅安からの反発と、投資家がAI関連の次の動きを見極めようとする局面と書く | 半導体とナスダックは上昇、ダウは下落。情報技術が主導し、主要消費財とヘルスケアは軟調。ナスダックは週次で4週続落。雇用統計には結び付けていない |
| 半導体株 | 急反発 | ハイテクの上昇は幅広く、フィラデルフィア半導体指数は4.2%上昇したと株式市況が書く | 表は+4.21%で、市況本文の4.2%と同じ側である。ナスダックの上昇より大きい。株式市況は反発を雇用統計に結び付けていない |
| 米国債利回り | 上昇 | 雇用統計の上振れで12月の利上げ観測が強まり、前日の債券買いの反動でもある | 午後5時05分では2年の上昇が10年・30年より大きく、5年は2年をわずかに上回る。終盤は2年4.528%(+5.1bp)、10年4.878%(+4.3bp)、30年5.277%(+2.6bp)で、表と水準が一致しない |
| ドル | ドル高 | 雇用統計の上振れが、12月の利上げ観測を強めた | 円・ユーロ・ポンドに共通する。統計前にはAI株売りを背景とした安全資産需要も寄与したと転載は限定する。市況は円158.430(対ドル0.47%安)、ユーロ1.11437(0.67%安)、ポンド1.3355(0.71%安)。表は午後5時の足の始値で、変化率は一致しない |
| 独30年利回り | 低下 | 米国の利回り上昇と同じ理由は書かれていない | 小幅な低下で、米国債利回りとは逆方向。他の欧州金利の終値は揃っていない |
| 金 | 下落 | 雇用統計がドルと米国債利回りを押し上げ、金が下落したと転載が書く | 一時の安値から下げを縮め、週では上昇見通し。比較できる終値はない |
明日のWatch points
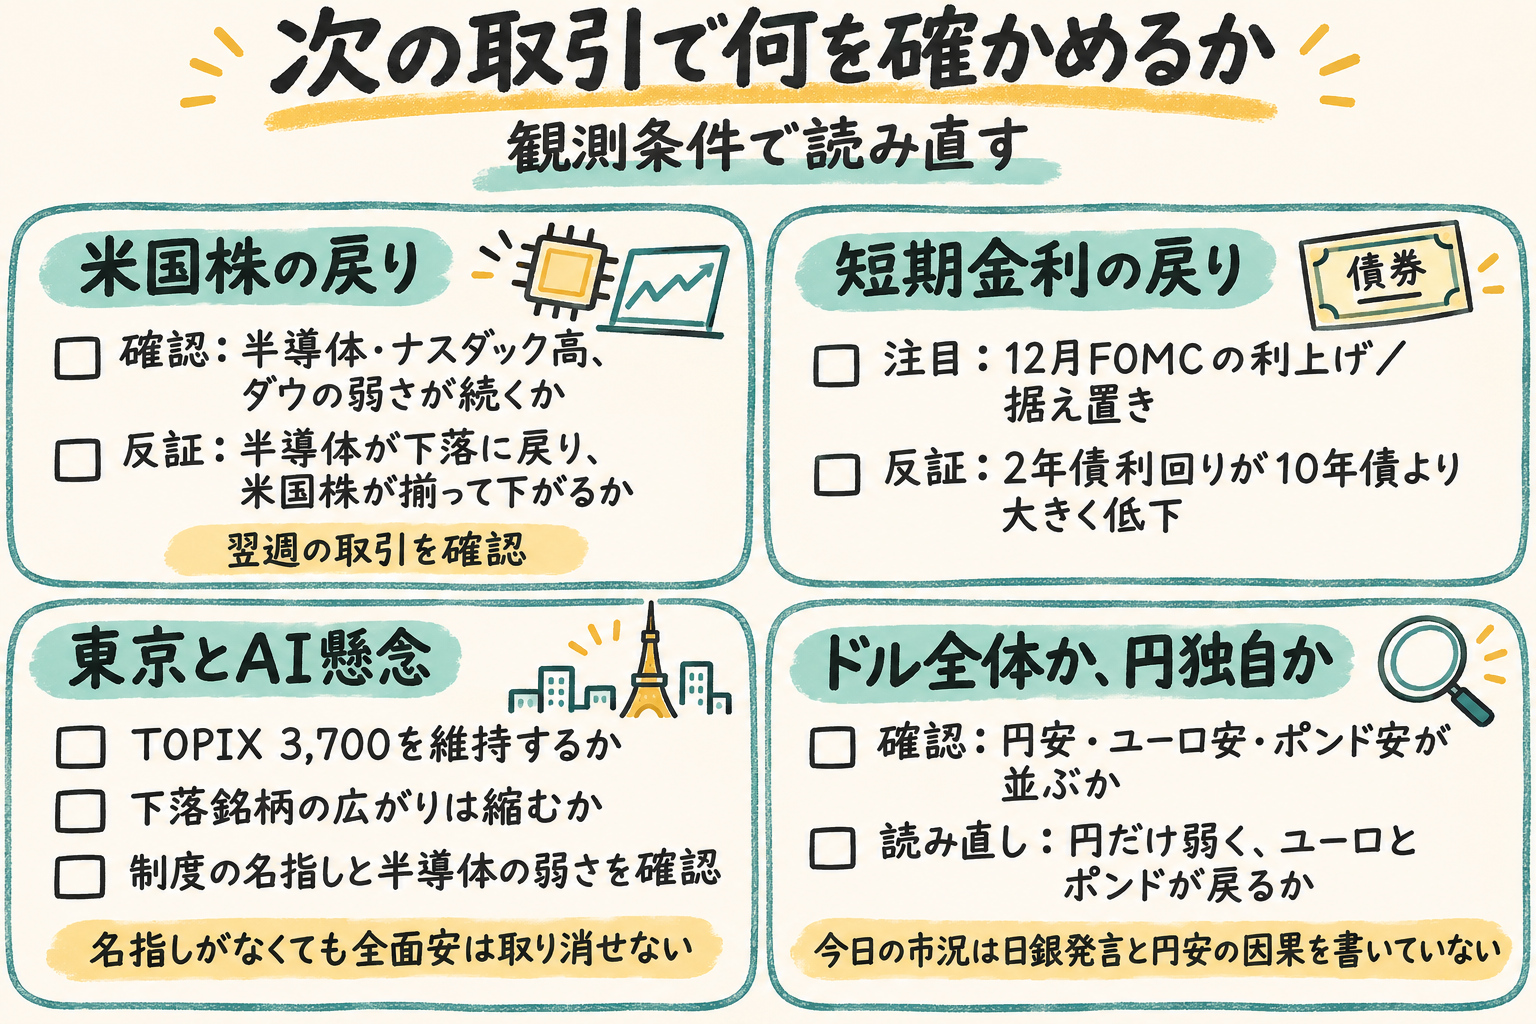
最重要
- 翌週の取引で、半導体とナスダックの上昇が続き、ダウだけが弱い構図が残るか。米国株が揃って下落し、東京の全面安と同じ側に戻るなら、6日の米国株の戻りは一日で終わる。利上げ観測を株の主因に読み替えるかどうかは、ここで分かれる。
- 12月8–9日のFOMCで、利上げが実施されるか、据え置きに戻るか。6日に債券市況が書いたのは、統計のあとで12月の利上げ確率が上がったことである。75%と80%近くは一致していない。会合までに2年債利回りが10年債より大きく低下するなら、6日の短期側の戻りは維持されない。
その他
- 次のセッションで、浅岡氏が下値めどと述べた3,700ポイントをTOPIXが維持するか、再び割り、下落銘柄の面が広いままか。新しい許認可の名指しがなくても、下落銘柄が再び広がるなら、選挙後の懸念は6日で終わっていない。
- データセンターの個別許認可や、連邦のAI・データセンター制度が名指しされ、半導体がそれに沿って再び弱くなるか。名指しがないことだけでは、東京の全面安は取り消されない。
- 円安がユーロ安・ポンド安と並んで続くなら、6日の円はドル全体の動きの側に残る。円だけが弱く、ユーロとポンドがドルに対して戻るなら、6日の円安はドル全体の動きだけでは説明しにくくなり、植田総裁の上振れリスク発言が円独自の材料だったかが問われる。今日の為替市況は、その因果を書いていない。
- 原油の終値が次に示されたとき、前日からの反発が続いたか、戻ったか。10年と30年は6日に上昇しており、前日の債券買いは続いていない。原油の側は、終値がまだなく分からない。
- 市場の弱さが続く場合、経済と日銀の緩やかな引き締めに影響し得ると、高市早苗首相の発言を伝えた転載のアナリストは指摘している(ロイター配信・転載)。首相は日銀のETF売却益を重点投資の財源にし、下落を注視していると述べた。株式市況は、この発言を6日の下落の理由にしていない。
先行きシナリオ
ベースケース: 利上げ観測の戻りが、金利とドルの基調として残る。米国株は半導体とナスダックがダウより強い構図を維持し、東京と欧州は選挙後のAI懸念を幅広い下落として消化したあとも、全面的な景気警戒の物語には置き換わらない。雇用の強さは、株高の理由としては株式市況に書かれていない。
上振れ・緩和ケース: 半導体とナスダックの強さが続き、米国株の下落が揃わない。東京では下落銘柄の面が狭まり、下値として言及された水準が維持される。新しいデータセンター規制の名指しがないままこの構図が続くなら、6日の米国の戻りは一日限りの反発で終わらず、規制の具体化より株価の戻りが先に残る。
下振れケース: 米国株が揃って下落し、半導体の相対的な強さが消える。その場合、6日の分裂は維持されず、東京・欧州と同じAI売りの続きとして読み替える。金利側では、2年債利回りが10年債より大きく低下するなら、短期側の戻りは維持されない。先に出るのは、米国の半導体と、短期金利と長期金利の並びである。
読み直しの条件は二つある。12月8–9日のFOMCで利上げが見送られ、短期利回りが長い利回りより大きく低下すること。あるいは、翌週の取引で、半導体とナスダックが下落に戻り、米国株が揃って下落すること。個別の許認可や連邦の制度が名指しされ、半導体が再び弱くなる場合も、選挙後の規制懸念が6日の米国の半導体高より前にテーマへ戻る。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、世界市場、原油、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 米国債利回りは6日午後5時05分(米東部時間)の水準で、株式の引け時刻そのものではない。終盤の市況は2年4.528%(+5.1bp)、10年4.878%(+4.3bp)、30年5.277%(+2.6bp)と書き、2年と10年の格差は前日37.1bpから33.7bpへ縮小したと説明した。表の午後5時05分とは水準も変化幅も一致しない。方向と、2年の上昇が10年より大きいことは一致する。終盤の記述に5年の記載はない。
- ドル円、ユーロドル、ポンドドルは、6日午後5時(米東部時間)の足の始値であり、公式の終値ではない。為替市況はドル指数を102.26(0.77%高)、ユーロを1.11437ドル(0.67%安)、ポンドを1.3355ドル(0.71%安)、円を158.430円(対ドルで0.47%安)と書いた。ドル指数は表にない。3通貨の方向は表と揃い、変化率は一致しない。
- 日経平均、DAX、CAC40、FTSE100、ユーロ・ストックス50、ストックス600は、市況記事の終値と、日中の30分足から取った別の値とが食い違った。別の値はそれぞれ57,410.91、25,794.78、8,140.01、10,670.27、6,167.12、648.00である。表は市況記事の終値を使っている。
- 12月の利上げ確率は、CMEのフェドウオッチの「80%近く」と、LSEGの75%(発表前72%)が併記されたままである。1月の80%はLSEGの記述である。二つの数字は一致していない。
- 欧州と米国の業種別指数、日本の長期金利、独30年以外の欧州の長期金利、金、WTI、ブレントの終値は取れていない。米国株の業種の強弱は、情報技術が主導し、主要消費財とヘルスケアが軟調だったという株式市況の範囲に限る。英国の銀行が欧州や米国の金融から離れているかは、今日の終値では比べられない。金の下落は転載の記述に限り、終値は載せていない。原油の前日からの反発が続いたかは判定できない。
- 雇用統計の発表時刻は時計で書かれていない。東京と欧州の株式市況は、それぞれの下落理由にこの統計を書いていない。