【2026/11/09】株は三市場で上に戻ったが、規制懸念と短端の金利は残った
2026/11/09 NY引けベース
11月9日は、11月6日に東京と欧州が下落し、米国では半導体高とダウ安に割れていた株の構図が、三市場そろっての上昇に転じた。東京の市況はこれを自律反発の範囲とし、データセンター規制への警戒は残るとしている。米利回りは短い年限ほど上がったが、ドルは円やユーロに対して下落した。利上げ観測が金利とドルを一緒に動かす構図は、今日の全体には続いていない。
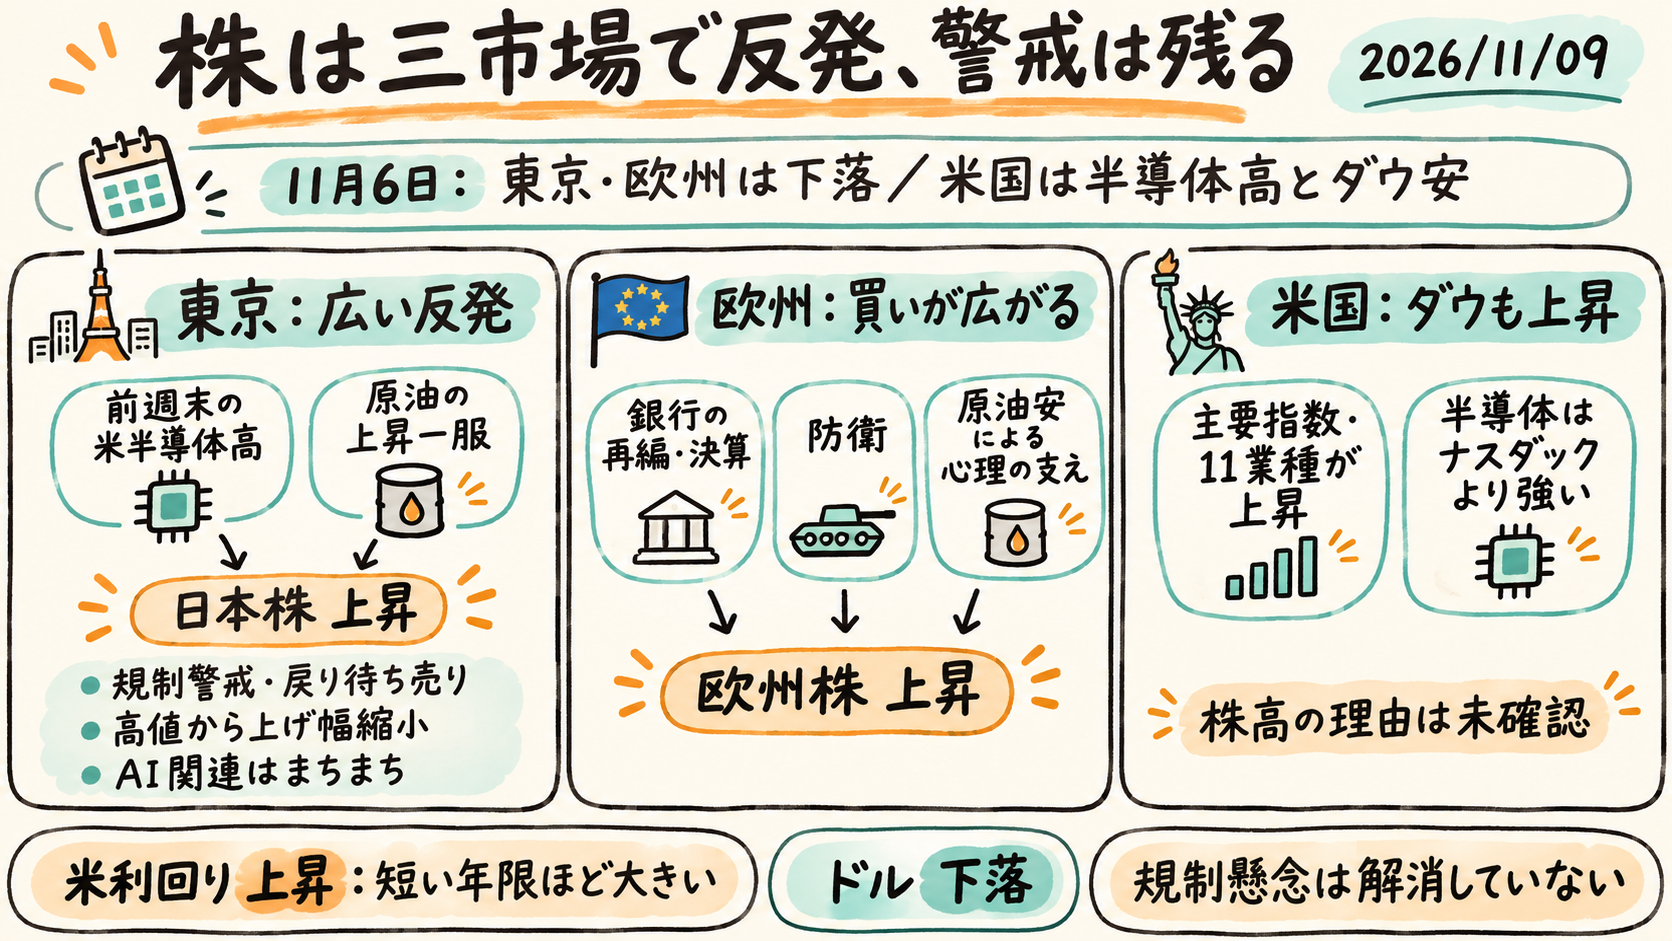
今日の結論
- 昨日の論点の答え合わせ: 11月6日の「半導体とナスダックの上昇が続き、ダウだけが弱いか」は外れ、米国株は揃って上昇し、東京も反発した。TOPIXは浅岡氏の下値めど3,700ポイントを上回った。11月6日の「円安がユーロ安・ポンド安と並んで続くか」は外れ、円・ユーロ・ポンドに共通したドル高は続かなかった。ドルは円とユーロに対して下落し、ポンドも対ドルで上昇した。12月8–9日のFOMC、規制の名指し、原油の終値は未確定である。
- 東京はプライムの9割、東証33業種中31業種が上昇し、下落は食料品と海運だけだった。買い戻しはAI関連の一角で、キオクシアとソフトバンクは軟調、日経平均へのプラス寄与の首位はファーストリテイリングだった。一時59,440円まで伸びたあと、終値はその高値から削られた。
- 欧州の引けは、銀行の再編案とユニクレディトの決算、防衛、原油安を理由に、幅広い上昇と整理した。確認できた欧州業種では自動車・部品だけが下落した。防衛の騰落率は示されていない。
- 米国はダウを含む主要指数が上昇し、記録された11業種はすべてプラスだった。半導体株指数の上昇率はナスダックを上回り、エネルギーはプラスの中で最も弱い。上昇の理由を書く文章は確認できない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 58,775.50 | +2.33% |
| TOPIX | 3,818.16 | +2.97% |
| ストックス600 | 656.52 | +1.26% |
| FTSE100 | 10,782.87 | +1.02% |
| DAX | 26,267.19 | +1.73% |
| CAC40 | 8,233.30 | +1.16% |
| ユーロ・ストックス50 | 6,290.45 | +1.94% |
| 資本財・サービス | 77.93 | +3.49% |
| 銀行 | 39.78 | +2.98% |
| テクノロジー | 95.62 | +2.05% |
| 通信 | 126.70 | +0.70% |
| 自動車・部品 | 55.21 | −0.13% |
| S&P500 | 7,549.94 | +2.35% |
| ダウ | 52,389.75 | +2.15% |
| ナスダック | 25,253.14 | +2.74% |
| ラッセル2000 | 2,840.81 | +3.15% |
| SOX半導体 | 10,033.93 | +6.85% |
| 資本財 | 168.89 | +3.82% |
| 情報技術 | 170.88 | +3.73% |
| 一般消費財 | 121.01 | +2.92% |
| 通信サービス | 107.36 | +2.45% |
| ヘルスケア | 188.33 | +1.91% |
| 素材 | 52.94 | +1.91% |
| 公益 | 43.79 | +1.53% |
| 金融 | 57.99 | +1.45% |
| 不動産 | 44.64 | +1.45% |
| 生活必需品 | 90.89 | +0.90% |
| エネルギー | 61.94 | +0.52% |
| 米2年 | 4.566% | +4.4bp |
| 米5年 | 4.679% | +3.1bp |
| 米10年 | 4.878% | +1.9bp |
| 米30年 | 5.268% | +0.8bp |
| 独2年 | 2.993% | +2.9bp |
| 独10年 | 3.242% | +1.4bp |
| 独30年 | 3.617% | +0.4bp |
資本財・サービス、銀行、テクノロジー、通信、自動車・部品は欧州の業種である。資本財、情報技術、一般消費財、通信サービス、ヘルスケア、素材、公益、金融、不動産、生活必需品、エネルギーは米国の業種である。
市場の読みはどこで変わったか
1. 東京 — 広い反発と、残った規制警戒
日経平均は6日ぶりに反発した。大引けの市況が理由に挙げたのは、前週末の米国半導体高と、原油先物の上昇一服である。500円超高で始まり、一時は3.4%高の59,440円まで伸びた。買いが一巡したあと、戻り待ち売りが上値を抑え、終値は58,775円50銭まで戻された。前週末の全面安から一転し、プライムの9割が上昇した。
広さは日経平均の一本だけではない。TOPIXの上昇率は日経平均を上回り、33業種中31業種が上昇し、下落は食料品と海運だけだった。ただしAI関連の解消としては読めない。東京エレクトロンなど一角には買い戻しが入った一方、キオクシアとソフトバンクは軟調で、AI株はこれまでの下げに対する戻りの鈍さも意識された。プラス寄与の首位はファーストリテイリングである。フィリップ・キャピタル証券の増沢丈彦氏は、VIXは高止まりで、米国株も自律反発の範囲にとどまり、ボラティリティが落ち着いたとは考えにくいと述べた。日本株については、商いを伴う上昇になっておらず、楽観はできないとしている。VIXの水準は示されていない。
この日の東京は、前週末の全面安がそのまま続いた日ではない。同時に、規制懸念が解けた日でもない。市況は、データセンター規制への思惑は根強く、戻り待ち売りが上値を抑えたと書いている。引けのあとには、決算を前にソフトバンクのAI戦略が問われるという記述があった(ロイター配信・転載)。立会い中の軟調は、大引けの市況が書いた警戒と戻りの鈍さの側にある。引け後のその記述は、立会いの売りを説明する時刻には間に合っていない。今週は米CPIとPPIの発表、アプライド・マテリアルズとシスコの決算を控え、来週はエヌビディアの決算を控えていると市況は書いている。規制への懸念が緩和するかを見極めたい声は根強い。8日のイランを巡る発言は、原油やドルの記述が使っている材料で、東京の株の段落は理由にしていない。
2. 欧州 — 銀行と防衛、原油安。心理調査とは別の動き
朝の時点で、欧州株は銀行に牽引されて上昇していた。クレディ・アグリコルとバンコBPMの再編案、ユニクレディトの予想を上回る増益と通期目標の引き上げが銀行を押し上げ、バンコBPMは上昇し、クレディ・アグリコルは下落した(ロイター配信・転載)。引けは、買いが幅広い業種に広がり、銀行に加えて防衛が業種を主導し、原油安も心理を支えたと整理している(ロイター配信・転載)。一社の決算には回収できない。クレディ・アグリコルは下落している。
主要指数は揃って上昇し、ユーロ・ストックス50の上昇率はストックス600を上回った。英国は主要指数では最も伸びが小さい。日本語の欧州市況は、金価格の上昇で貴金属株が買われ、FTSE350貴金属株指数は4.57%高、中型株のFTSE250は0.82%高だったと書く。トランプ大統領が、イランとの戦闘終結に向けた交渉に進展が見られる限り新たな攻撃の可能性は低いと述べたことを受け、原油先物は下落し、石油・ガス株指数は0.53%安だった。表の欧州業種では自動車・部品だけが下落した。通信の上昇率はストックス600を下回り、資本財・サービス、銀行、テクノロジーは指数を上回った。防衛が主導したと引けは書くが、防衛そのものの騰落率はない。資本財・サービスの上昇率は、防衛の騰落率ではない。
Sentixの調査では、ユーロ圏の投資家心理は小幅に悪化し、現況は横ばい、景気期待は低下した。Sentixは金利上昇、燃料高、政治的不透明感を景気の重しに挙げ、ドイツの指数は対照的に上昇した(ロイター配信・転載)。株の引けはこの調査を、下落にも上昇にも結び付けていない。価格は、心理悪化の側にはついていない。先週の英中銀の利上げと、10月の英雇用の減速、正規雇用の初任給の上昇ペースの加速は、日本語の欧州市況にある。引けの記述は、今日の株高の理由にこれらを挙げていない。フランス中銀が年末の景気後退は避けると示したのは欧州の引けのあとで、成長率は示されていない(ロイター配信・転載)。この日の欧州株の終値より遅い。
欧州の読みは、AI規制が消えたことではなく、銀行の個別材料と原油安、防衛にある。11月6日に揃って下げた翌日の戻りとして、幅はある。自動車・部品が下落しており、業種は一方向ではなかった。
3. 米国 — 株は幅広く上がり、ドルは下落し、金利の形だけが残った
米国株がなぜ買われたかを書く総括は、確認できない。終値の表では、ダウを含む主要指数が上昇し、ラッセル2000の上昇率はS&P500を上回り、半導体株指数の上昇率はナスダックを上回った。記録された11業種はすべて上昇し、最も強いのは資本財と情報技術、最も弱いのはエネルギー、次いで生活必需品だった。金融は資本財や情報技術より弱い。ダウ、ラッセル、11業種がそろって上昇しており、半導体だけの上昇ではない。上昇率がいちばん大きいのは半導体株指数である。日中のどの時間に上昇したかは、文章がないので分からない。立会い中のペプシコの人員削減は、株価や指数への影響としては書かれていない(ロイター配信・転載)。
「ダウだけが弱い日が続いた」は、今日の終値と合わない。前週末の米国株は半導体高だった。9日の上昇が自律反発の範囲で、見た目だけ広くなったという読みは、米国株の総括がないので残る。増沢氏の「米国株も自律反発の範囲」は、東京の市況の中の発言であり、米国の引けの総括ではない。米国株の幅の広さは、為替市況がドルについて書いたリスク選好の戻りが、株にも及んだ結果である可能性がある。株式の記事はこの接続を書いていない。業種がすべて上昇し、エネルギーが最も弱く、資本財と情報技術が強いことは、原油高の恩恵や生活必需品への避難とは揃わない。幅が広いことだけでは、自律反発だという見方は否定できない。
ドルは、円やユーロなど主要通貨に対して下落した。終盤のドル指数は0.47%安の101.75、ドル円は0.41%安の157.89円、ユーロドルは0.64%高の1.1213ドルと、日本語の為替市況が示している。理由は二つ並んでいる。中東懸念の緩和と、先週のAI関連株売りを受けたリスク回避の見直しである。片方だけが主因だとは書かれていない。ロンドンの午後の時点で、ポンドは対ドルで上昇し、前営業日の下落分の大半を取り戻したとされ、そこでも原油安と、安全資産とされるドルへの需要後退が理由に挙がっている(ロイター配信・転載)。ポンドの水準は示されていない。ニューヨークの正午過ぎの記述も、イランを巡る協議でリスク選好が戻ったとして、ドル安を書いている(ロイター配信・転載)。8日のCNNインタビューで、大統領は協議が進展する限り新たな攻撃を命じる可能性は極めて低いと述べたと、為替市況は遡って書いている。雇用統計の日のドル高を打ち消す新しい統計は、今日の為替の文章にはない。
エブリーのチーフエコノミスト、エンリケ・ディアスアルバレス氏は、積み上がったドルの買い持ちで上昇余地は限られ、ユーロ圏の回復力は過小評価され得る、中間選挙後の政治的変化はAI関連投資にマイナスになり得ると述べた。これは一人の見方である。規制懸念が残るという東京の記述と向きは近いが、ドル安の原因として為替市況が書いた文ではない。
金利は、株高とドル安を利上げ観測へ回収する材料にはならない。米2年、5年、10年、30年の順に上昇幅は小さい。11月6日は5年の上昇幅が2年をわずかに上回り、9日の表では2年の上昇幅が5年より大きい。この水準は9日午後4時22分頃(30年は4時23分、米東部時間)のもので、株式の終値の時刻ではない。なぜ上がったかを書く総括はない。短端主導の上昇は、11月6日に利上げ観測と結びつけられた経路の続きである可能性がある。今日の文章はその原因を書いていない。2年の上昇幅が10年より大きいので、長い年限だけの売りでは今日の形に足りない。ドルは下落しており、利上げ観測がドルと金利をセットで動かした日にはなっていない。表のドイツ国債も、2年、10年、30年の順に上昇幅が小さい。独2年だけは、TradingViewの前日比が−0.6bpで、ロイター日本語市況の+2.9bpと符号が逆である。欧州の短端が米国と同じ形かどうかは、この食い違いのままでは分からない。
クロスマーケット分析
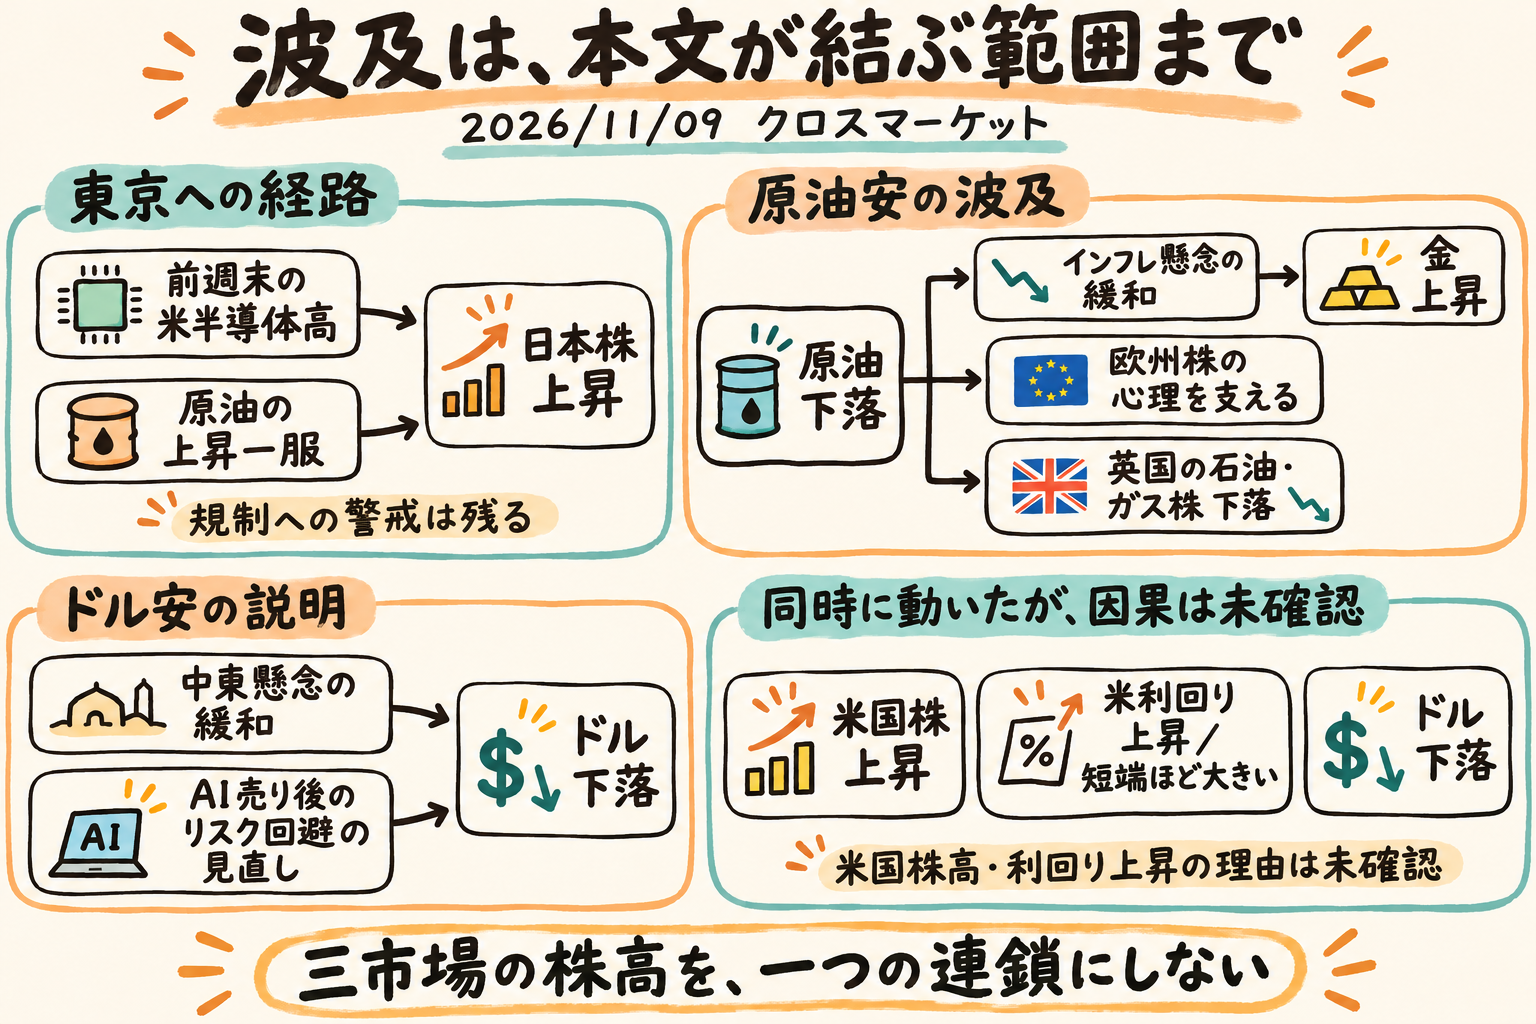
戻りだけ、あるいは短端の利回り上昇だけを今日の主軸に置くと、ダウとラッセル、米国11業種の上昇、欧州が銀行と防衛を名指しした幅、記事が理由を付けたドル安が残る。半導体の戻りは、半導体株指数がナスダックより強いという形で消えない。利回りを当日の主軸に置く読みは、利回りの総括がなく、11月6日に金利と同じ側だったドルが今日は下落している点で弱い。三市場が同じ日に上にあったことと、一つのニュースが三市場を順に動かしたことは、別である。
前週末の半導体高は、東京にだけ明示されている
記事が株の経路として書いているのは、東京が前週末の米国半導体高を受けた、という後ろ向きの一本である。欧州の引けは東京高を理由にしていない。米国株の理由を書く文章はない。規制懸念が消えた日の形でもない。米国では半導体が指数より強い。東京ではAIの一角が買い戻され、別の一角は軟調で、寄与の首位はファーストリテイリングである。
ドル安はリスク選好として書かれ、米国株の理由にはなっていない
為替の文章は、資金がリスク資産へ戻り、安全資産のドルが軟調だったと、ドル安を説明している。11月6日のドル高とは逆向きである。この文章が書いているのはドルの理由であり、米国株が上昇した理由は書かれていない。カナダドルは対米ドルでほぼ横ばい、他の主要通貨には見劣りし、理由は原油安と、国内雇用を受けたカナダ銀行の利上げ期待の後退だとされる(ロイター配信・転載)。ドル安は、すべての通貨に同じ幅で出たわけではない。
原油安は金と欧州の心理に通り、金利には届いていない
原油安は、エネルギー株を支えず、金と貴金属株を支え、欧州株の心理を支えた、という範囲が記事にある。金は原油安によるインフレ懸念の緩和で上昇したとされ、投資家は米物価指標と連邦準備理事会の手掛かりを待っていた(ロイター配信・転載)。金が上昇したという記述に騰落率はなく、終値もない。英国の石油・ガス株は下落し、米国のエネルギーは上昇した業種の中で最も弱い。東京が株高の理由に書いたのは「上昇一服」で、欧州が書いた「下落」とは言葉が違う。同じ原油安を米利回りの低下に延長する文章はなく、利回りは上がっている。
銀行は欧州では指数を上回る上昇と、再編・決算という個別材料がある。米国の金融は資本財や情報技術より弱い。欧州の再編と決算を、米国の金融の上昇と結び付ける文章はない。
短端の優位は残ったが、ドルからは分離した
米国の利回りは短い年限ほど上がり、11月6日の形の一部は残っている。同じ日にドルは下落し、株は上昇している。形が残ることと、11月6日のセットが再現されたことは別である。30年の上昇幅は2年より小さく、長い年限だけの売りでは今日の形に足りない。原因を利上げ観測と書く文章は、今日はない。表のドイツ国債も水準は上がっているが、独2年はTradingViewの前日比が−0.6bpで、ロイター日本語市況の+2.9bpと符号が逆であり、原因を共有する文章もない。原油高が株を上げた説明は、今日の材料と合わない。記事は原油安を書き、エネルギーは最も弱い側にある。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 上昇 | 前週末の米国半導体高と、原油先物の上昇一服。規制への警戒と戻り待ち売りは残った | プライムの9割が上昇。AIは一枚岩ではなく、寄与首位はファーストリテイリング。キオクシアとソフトバンクは軟調。終値はロイター日本語市況の58,775.50円、ヤフーの取引時間中の30分足は58,750.45で、差は小さく、方向は同じ |
| 欧州株 | 上昇 | 銀行の再編案とユニクレディトの決算、防衛、原油安による心理の支え | クレディ・アグリコルは下落。自動車・部品は下落。防衛の騰落率は示されていない |
| 米国株 | 上昇 | 上昇の理由を書く文章は確認できない | 記録された11業種はすべて上昇。半導体株指数はナスダックより強い。増沢氏は米国株も自律反発の範囲と述べた |
| 米国債 | 利回り上昇 | 原因を書く文章は確認できない | 短い年限ほど上昇幅が大きい。水準は午後4時22分頃(30年は4時23分)で、株式の終値時刻ではない。米2年の上昇幅はロイター日本語市況の4.4bp、TradingViewは5.4bp。米5年は4.679%に対し4.659%、米10年は4.878%に対し4.864%、米30年は5.268%に対し5.256%で、いずれも前者が日本語市況、後者がCboeの日次。表は日本語市況 |
| ドイツ国債 | 利回り上昇 | この日の株高の理由としては書かれていない | 独2年の前日比はロイター日本語市況が+2.9bp、TradingViewは−0.6bpで符号が逆。独10年は日本語市況の3.242%に対しTradingViewは3.253%、独30年は日本語市況の3.617%に対しTradingViewは3.629%。表は日本語市況 |
| ドル | 下落 | 中東懸念の緩和と、先週のAI売りに伴うリスク回避の見直し | 終盤のドル指数は0.47%安の101.75、ドル円は0.41%安の157.89円、ユーロドルは0.64%高の1.1213ドル。表の終値ではない。ポンドは対ドルで上昇し、水準は示されていない |
| 原油 | 下落 | イランとの交渉が進む限り、新たな攻撃の可能性は低いという大統領の発言 | 終値はない。東京は上昇一服、欧州は下落と書いている |
| 金 | 上昇 | 原油安で、金を圧迫していた物価上昇圧力が和らいだ | 記述に騰落率はなく、終値もない。貴金属株は買われた |
明日のWatch points
最重要
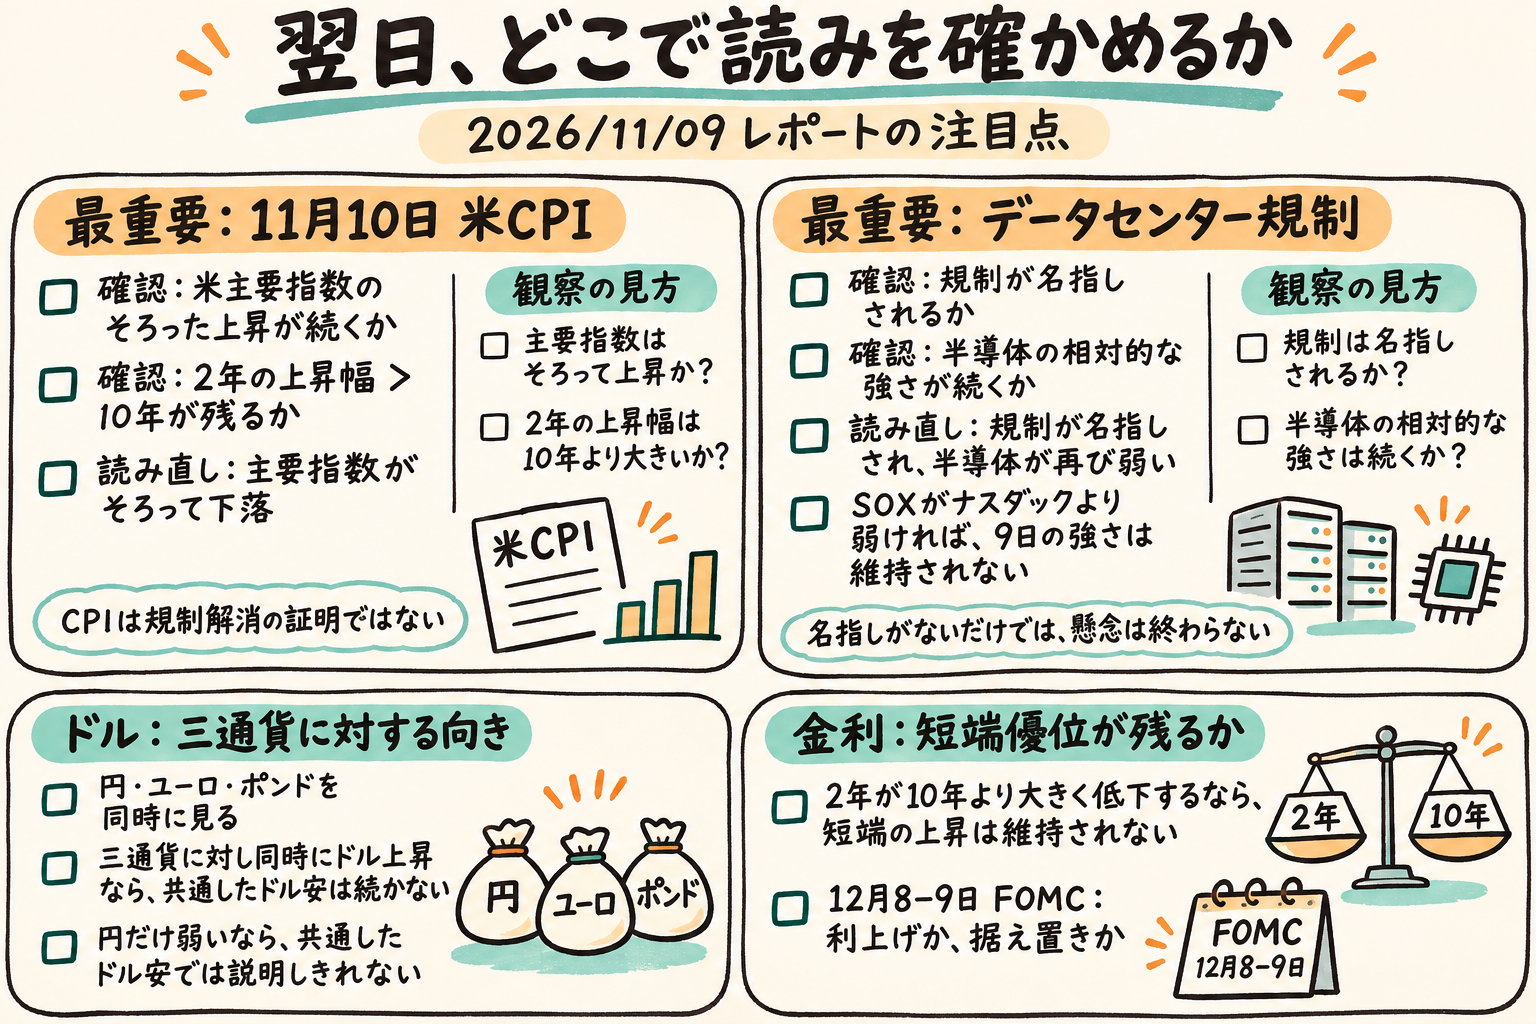
- 11月10日の米CPI。東京と欧州の市況が、今週の物価指標として名指ししている。ドルの記述も、投資家がCPIを見ていると書く。発表後に見るのは、米国の主要指数が揃ってプラスのままか、そして2年の上昇が10年より大きい並びが残るかである。PPIは、同じ週の続きとして市況が並べている。原油安が和らげたと書かれたインフレ懸念を、価格が裏づけるかもここである。
- データセンター規制が名指しされるか。東京の市況は、今週のアプライド・マテリアルズとシスコ、来週のエヌビディアで、懸念が緩和するかを見極めたいとしている。個別の許認可や連邦の制度が名指しされ、半導体が再び弱くなり、半導体株指数がナスダックより弱い側へ戻るなら、9日の相対的な強さは維持されない。今日、名指しがないことだけでは、懸念は終わっていない。
その他
- 次のセッションで、ドルが円、ユーロ、ポンドに対して同時に上昇へ戻るか。同時に戻るなら、三通貨に共通したドル安は続かなかった。円だけが弱いなら、三通貨に共通したドル安では説明しきれない。今日の為替市況は、円独自の原因を書いていない。
- 12月8–9日のFOMCで、利上げが実施されるか、据え置かれるか。それまでに2年債利回りが10年債より大きく低下するなら、11月6日から残る短端の上昇は維持されない。今日は逆で、2年の上昇幅が10年より大きい。
- 次の東京で、下落業種が食料品と海運の二つから再び広がるか。TOPIXが、浅岡氏が下値めどと述べた3,700ポイントを再び割るか。今日の終値はその上にある。
- 欧州で、銀行と資本財・サービスがストックス600を上回り続けるか、自動車・部品の下落が続くか。防衛の騰落率は、今日の記述にない。
- 原油の終値が次に示されたとき、記事が書く下落と一致するか。終値がない間は、11月6日からの値動きが数値で続いたかは分からない。
- 高市首相の発言と、市場の弱さが日銀の引き締めに及ぼす影響。今日は日本株が反発し、弱さが続く状態ではない。関係を更新する記事はない。弱さが戻るなら、この論点は再び開く。
先行きシナリオ
ベースケース。 9日の読みが維持されるなら、株は三市場で上に戻った状態を起点に、規制懸念と短端優位の利回りを残したまま次へ進む。ドル安は、為替の文章が書いたリスク選好の側の話である。利回り上昇の原因は、まだ文章がない。10日のCPIは、この並びが崩れるかを見る場であり、規制が解けた証明にはならない。米国株の幅がリスク選好の株への波及だという見方は可能性で、自律反発だという見方は残る。
上振れ・緩和ケース。 規制の名指しがなく、半導体の相対的な強さと、米国業種の広さが残るなら、9日の株の反発は一日で終わらない。ドルが円、ユーロ、ポンドのすべてに対して下落を続けるなら、三通貨に共通したドル安は続いた。名指しがないことだけでは、増沢氏が述べた自律反発の範囲かどうかは決まらない。
下振れケース。 米国の主要指数が揃って下落し、半導体株指数がナスダックより弱い側へ戻るなら、9日は11月6日の株の割れを閉じたことにはならない。規制が名指しされて半導体が再び弱いなら、東京が残した警戒が、9日の反発より前に戻る。ドルが三通貨に対して同時に上昇へ戻るなら、三通貨に共通したドル安は続かなかった。2年債利回りが10年債より大きく低下するなら、11月6日から残る短端の上昇は維持されない。最初に出やすいのは、株なら半導体と幅、金利なら2年と10年の変化幅の大小、為替ならドルの三通貨に対する方向である。
読み直しの条件。 米国株の幅と半導体の相対的な弱さ、規制の名指し、2年が10年より大きい低下のどれかが出たとき、9日の株と金利の読みはそこから見直す。ドルが円、ユーロ、ポンドに対して同時に上昇したなら、三通貨に共通したドル安は続かなかった。その上昇が安全資産需要の戻りによるものか、利上げ観測によるものかは、今日の材料からは分けられない。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、世界市場、原油、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 東京の株価と反発の理由は、日本語の大引け市況に書かれている。検索では別途の日本株総括を確認できておらず、その市況にない経路は今日の材料からは辿れない。
- 米国の株価指数と米国債利回りの終値は、市況の表にある。上昇の理由を書く文章は確認できていない。世界市場をまとめた文章も確認できていない。
- 米国債利回りは、市況が示す11月9日午後4時22分頃(30年は午後4時23分、米東部時間)の水準で、株式の終値の時刻とは異なる。
- 米5年は、市況の表では4.678%と示され、同じ水準を小数第3位でそろえると4.679%になる。表は後者を使った。
- 日経平均は、ロイター日本語市況の58,775.50円を終値にした。ヤフーの取引時間中の30分足では58,750.45で、差は小さく、方向は同じだった。
- 米2年の上昇幅は、ロイター日本語市況が4.4bp、TradingViewは5.4bpだった。差は1bpを少し超え、どちらも上昇である。表は日本語市況の上昇幅を使った。
- 米5年の水準は、表の4.679%に対し、Cboeの日次では4.659%だった。差は2.0bpで、表はロイター日本語市況の水準を使った。
- 米10年の水準は、表の4.878%に対し、Cboeの日次では4.864%だった。差は1.4bpで、表はロイター日本語市況の水準を使った。
- 米30年の水準は、表の5.268%に対し、Cboeの日次では5.256%だった。差は1.2bpで、表はロイター日本語市況の水準を使った。
- 独2年の前日比は、ロイター日本語市況が+2.9bp、TradingViewは−0.6bpで、符号が逆である。差は3.5bp。表は日本語市況の値を置いた。符号が逆なので、欧州の短端が米国と同じ形で上がったとは、この二つの出所からは言えない。
- 独10年の水準は、ロイター日本語市況の3.242%に対し、TradingViewでは3.253%だった。差は1.1bpで、表は日本語市況の水準を使った。
- 独30年の水準は、ロイター日本語市況の3.617%に対し、TradingViewでは3.629%だった。差は1.2bpで、表は日本語市況の水準を使った。
- 英国とフランスの10年利回りは、確定した終値として使えなかった。欧州の金利の記述はドイツ国債に限られる。日本の10年国債利回りは取れず、今日の材料に日銀や財政を金利と結び付ける文章はない。
- ドル円、ユーロドル、ポンドドルは、表に載せる終値がなかった。本文のドル指数101.75(0.47%安)、ドル円157.89円(0.41%安)、ユーロドル1.1213ドル(0.64%高)は、為替市況が終盤として示した水準である。
- 金と原油の終値は取れず、表に載せていない。上昇・下落は市況の記述による。金は上昇したと伝えられているが、その記述に騰落率はなく、見出しの「1%超」はその記述にはない。
- 防衛が欧州の業種を主導したと引けは書くが、防衛そのものの騰落率は示されていない。資本財・サービスの上昇率は、防衛の騰落率ではない。