【2026/11/10】米物価のあとドル高と利回り上昇が戻り、米国株は下落、東京と欧州は続伸
2026/11/10 NY引けベース
10日は、三市場で揃っていた株高が割れた。東京と欧州の株は、イランへの攻撃見送りと原油安を支えに続伸した。米国の主要指数は揃って下落し、ドルは主要通貨に対して上昇したと転載は書く。利回りは短い年限ほど上昇幅が大きく、欧州債の引けは午前の低下が米CPIのあと上昇に転じたと書く。米国株の下落を同じ統計に結び付けるのは、公表の前後が噛み合わない1本の転載である。
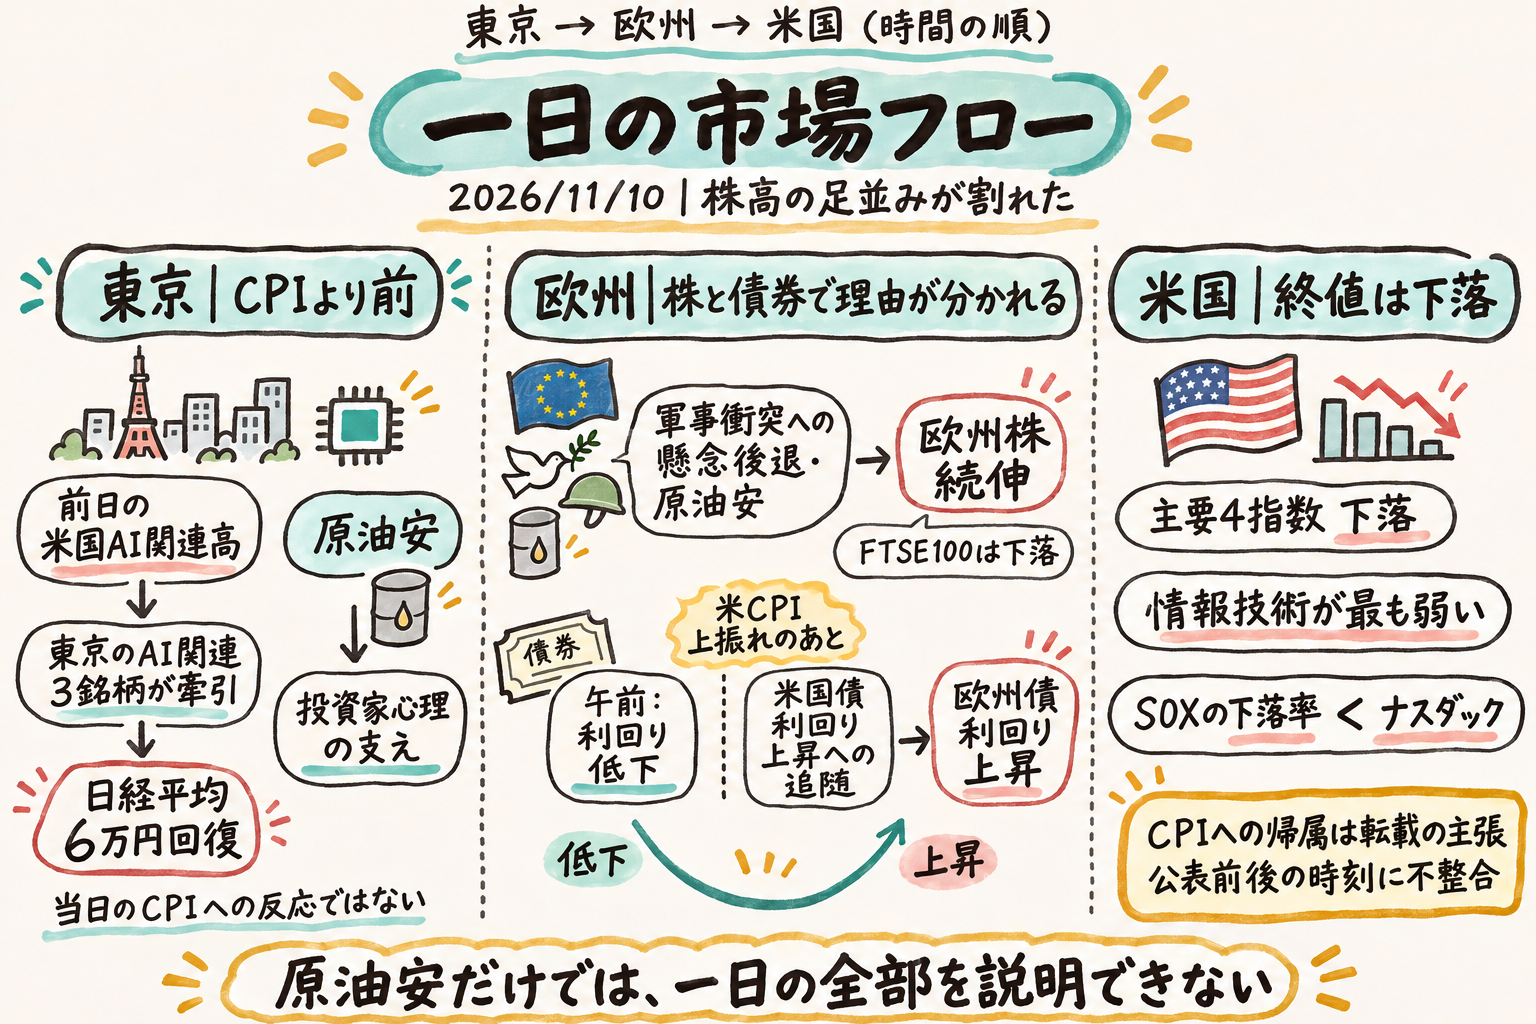
今日の結論
- 昨日の論点の答え合わせ: 揃った株高と、金利から離れたドル安は外れた。ドルは主要通貨に対する上昇と書かれ、通貨ごとの終値はなお無い。規制の名指しと、半導体がナスダックより弱い形は出ていない。FOMCの決定は未確定である。
- 東京は6万円を回復した。上げ幅1,684円08銭のうち、ソフトバンクグループ、東京エレクトロン、アドバンテストの3銘柄で約900円である。9日は寄与の首位がファーストリテイリングで、ソフトバンクは軟調だった。中身は入れ替わっている。この引けはCPIを書いていない。
- 欧州株の引けは、続伸の理由を軍事衝突への懸念の後退と原油安に置いた。銀行は指数より強く、資本財・サービスは下回り、自動車・部品の下落は続いた。同じ日の欧州債は、10月の米CPIが前月比0.4%上昇と予想を上回ったあと上昇に転じ、米2年は16bp、10年は12bp上昇して4.99%になったと書く。
- 米国の4指数は揃って下落した。情報技術が最も弱く、金融が最も強い。SOX半導体の下落率はナスダックより小さく、半導体が下落を主導した日ではない。業種の並びを物価統計に結び付ける米国の引け総括は、今日の材料にない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 60,459.58 | +2.87% |
| TOPIX | 3,893.71 | +1.98% |
| S&P500 | 7,520.93 | −0.38% |
| ダウ | 52,231.89 | −0.30% |
| ナスダック | 25,065.88 | −0.74% |
| ラッセル2000 | 2,821.38 | −0.68% |
| SOX半導体 | 9,998.33 | −0.35% |
| DAX | 26,347.45 | +0.31% |
| CAC40 | 8,278.59 | +0.55% |
| FTSE100 | 10,751.59 | −0.29% |
| ユーロ・ストックス50 | 6,327.87 | +0.59% |
| ストックス600 | 658.32 | +0.27% |
| 銀行 | 40.16 | +0.94% |
| テクノロジー | 95.93 | +0.32% |
| 通信 | 126.28 | −0.33% |
| 自動車・部品 | 54.32 | −1.61% |
| 資本財・サービス | 76.63 | −1.67% |
| 情報技術 | 168.91 | −1.15% |
| 金融 | 58.29 | +0.52% |
| エネルギー | 62.21 | +0.44% |
| ヘルスケア | 188.88 | +0.29% |
| 一般消費財 | 121.05 | +0.03% |
| 生活必需品 | 91.03 | +0.15% |
| 資本財 | 168.73 | −0.09% |
| 素材 | 52.85 | −0.17% |
| 不動産 | 44.58 | −0.13% |
| 公益 | 43.73 | −0.14% |
| 通信サービス | 107.76 | +0.37% |
| 独2年 | 3.073% | +7.5bp |
| 独10年 | 3.307% | +5.6bp |
| 独30年 | 3.653% | +2.2bp |
市場の読みはどこで変わったか
1. 東京は統計より前に、AI関連3銘柄で6万円を戻した
日経平均は大幅に続伸し、6万円の大台を回復した。前日の米国でAI関連株を中心に株高となった流れが波及し、自律反発が続いた、と引けは書く。韓国と台湾の堅調、アジア時間の原油安が投資家心理を支えた。引けが押し上げ役に挙げるのは、ソフトバンクグループ、東京エレクトロン、アドバンテストで、そろって堅調だった。上げ幅1,684円08銭のうち約900円がこの3銘柄である。TOPIXも上昇したが、上昇率は日経平均より小さい。9日はTOPIXの方が強く、寄与の並びも違った。今日の上げは、AI関連の高寄与銘柄が日経平均を引っ張った形である。業種の分布も、上昇銘柄の割合も、今日の市況にはない。
原油安のきっかけとして、引けは、トランプ大統領がイランへの米軍の行動は「現時点で」必要ないと述べたことを挙げる。ロイター配信・転載は、当局者が追加軍事行動の必要性を低く見積もり、供給途絶への懸念が和らいだと書く。公開は日本時間10時37分で、東京の場中、欧州債が書く物価統計の境界より前である。価格は序盤に下げたあと、イラン側が米国との交渉は行われていないと述べ、下げ幅を縮めた。交渉が進んだ日ではない。
東京の引けは統計に触れず、欧州債が示す境界より前に取引を終えている。この日の東京の上昇を、CPI発表後の反応としてつなぐ文章はない。場中には戻り売りで上値を抑えられる局面があった。そのあと後場に一時3.35%(1,968円47銭)高の60,743円97銭まで上げ、終値はその高値の下でも高い。楽天証券経済研究所の土信田雅之氏は、AIを取り巻く環境は厳しくなっているが、来年まで業績が伸びるとみれば6万5,000円に戻り得ると述べた。前日のPER約15倍が16–17倍へ戻るときの目安として、市況は6万2,000–6万6,000円に触れている。目先の焦点として市況が書くのは、6万2,000円付近の200日移動平均線を上抜けられるかで、失敗すれば抵抗線に切り替わるおそれがある。日本時間11月11日朝のコアウィーブ決算は、AIインフラ投資の持続性への懸念が後退するかの焦点として名指しされている。
2. 欧州は株が原油を理由に残し、債券は統計のあとで上がった
欧州株は続伸して引けた。終値の理由は、米イラン間の軍事衝突への懸念の後退と、原油先物の下落である。米国株との相対的な割安感を指摘する声もある。引けが終値の理由に置いたのは、懸念の後退と原油安である。日本時間17時25分のロイター配信・転載は、寄り付きの上昇と最高値近辺、広範な買いを、同じ原油安を背景に書いている。そこには、中東情勢の緩和がエネルギー主導の物価上昇や利上げ圧力を抑えるとの期待もあった。引けの文章は、その期待ではなく、懸念の後退と原油安を残している。朝の「広範な買い」は、引けの業種には当てはまらない。
英国だけが主要指数で下落した。ロンドンの引けは、金の反落で貴金属株が売られ、FTSE100が小幅に反落したと書く。FTSE350種貴金属株指数は4.72%安で、フレスニヨは4.7%安、エンデバー・マイニングは4.3%安、アントファガスタは2.1%安だった。FTSE250は0.16%の続伸である。石油・ガスは別に売られた。大統領が攻撃を当面見送る姿勢を示し、北海ブレントが一時1バレル90ドルを割った、とロンドンは書く。FTSEの石油・ガスは1.67%安、STOXX欧州600種石油・ガスは1.60%安で、大規模作戦の必要性への否定的な見方と結ばれている。ユーロ圏銀行株指数は1.68%高、銀行の比重が大きいスペインIBEXは0.98%高だった。表の銀行は別の系列で、どちらもストックス600より強い。自動車・部品と資本財・サービスは主要指数より弱かった。引けは、この2業種の理由を書いていない。イングランド銀行のロンバルデリ副総裁は、12月会合の利上げを排除しないと述べ、市場は25bpの利上げを約50%と見込んでいる、とロンドンの文章は伝える。この発言が、午前の利回り低下を止めたとは書かれていない。
債券は株と理由が違う。欧州時間の午前は利回りが低下していた。10月の米CPIが前月比0.4%上昇と予想を上回り、FRBが来月利上げする軌道にあることが示されたあと、上昇に転じ、米国債の上昇に追随した、と引けは書く。米2年は16bp、指標の10年は12bp上昇して4.99%になった、というのもこの市況の数値である。ドイツ国債の終値は表にあり、2年の上昇幅が10年より大きく、30年はさらに小さい。市況本文の途中、2年が6bp上昇して3.07%、10年が3bp上昇して3.30%というのは、この終値の前日比とは幅が違う。フランス10年は序盤、エネルギー価格の下落で一時約6bp低下し、そのあと上昇した。上振れが欧州経済に直接波及するわけではない、と市況は断り、米国債の動きが他市場へ波及することは多いと書く。ECBのレーン氏の発言は日本時間17時59分、欧州の朝で、この転換より前である。ロイター配信・転載は、12月に利上げが必要になる可能性と、12月時点の情報が発言時と同じなら利上げが慎重な対応になる、という条件を伝える。午前の低下を止めた原因としては書かれていない。株の引けはCPIに触れない。利回りが上がったあとの日中の高低は、材料にない。
3. 米国は終値が下落し、統計との結び付きは転載1本
4指数は揃って下落し、9日のように11業種がすべて上昇した形は残っていない。上昇は金融、エネルギー、ヘルスケア、通信サービス、生活必需品、一般消費財の6業種、下落は情報技術、素材、公益、不動産、資本財の5業種である。最も弱いのは情報技術、最も強いのは金融だ。エネルギーは上昇し、欧州の石油・ガスの下落とは逆である。SOX半導体の下落率はナスダックより小さく、情報技術の下落率の方が大きい。半導体指数が下落を主導した日ではない。業種を名指しして理由を書いた文章は、今日の材料にない。
下落を物価統計に結び付けているのは、ロイター配信・転載である。予想を上回る米物価統計を受けて米国債利回りが上昇し、米株は下落した。次回会合でより大幅に利上げする可能性への見方が強まった、と書く。「より大幅に」が、追加で行うことなのか、幅を広げることなのかは、この1文では分かれない。公開は日本時間20時41分で、その14分前のロイター配信・転載は、まだ物価統計の発表を控えてカナダの先物が小動きだったと書く。米株の転載も、リンク先の題は統計の前を示している。ドルのロイター配信・転載は19時19分、金のロイター配信・転載は19時49分である。どちらも本文は統計のあととして書くが、リンク先の題は統計の前を示す。発表の時刻は材料にない。終値の下落は上の表の値で、統計への帰属は、この時刻の食い違いを残した転載の主張である。
ドルの転載は、物価統計に加えてウォラー理事のタカ派的な発言を並べ、市場がインフレリスクに改めて注目していると市場関係者が述べた、と書く。どちらが主因かは書いていない。発言の内容そのものは材料にない。金の転載は、ドルと米国債利回りが押し上げられ、より大幅な利上げへの期待が強まったことを下落の理由にし、金先物も下落して引けたと書く。見出しの下落率は、本文が繰り返していない。9日に書かれていた、原油安が金を支えるという整理は、今日の金の文章にはない。
利回りは上がっており、債券が買われた形にはなっていない。安全資産が戻ったという読みは、このため弱い。残る別解は、米株安が統計と無関係な高値のあと始末で、統計が動かしたのは債券とドルだけだ、という読みである。終値の下落を示すのは表の値で、統計への結び付きを書くのは時刻の食い違う転載である。米株安の統計への帰属は、時刻の食い違う転載に依存し、高値のあと始末という別解は残る。ボウマン副議長は、取り組みはなお必要だが利上げを求めるには至らず、来年は物価圧力が和らぐと予想した、とロイター配信・転載が伝える。物価圧力の持続と労働市場の底堅さにも触れている。「FRBが利上げを決めた」という読みは、この発言で弱まる。市場の転載が期待の強まりを書いていること自体は消えない。公開は日本時間11日5時30分で、そのあと株が戻したかを書く文章はなく、終値は下落のままである。
クロスマーケット分析
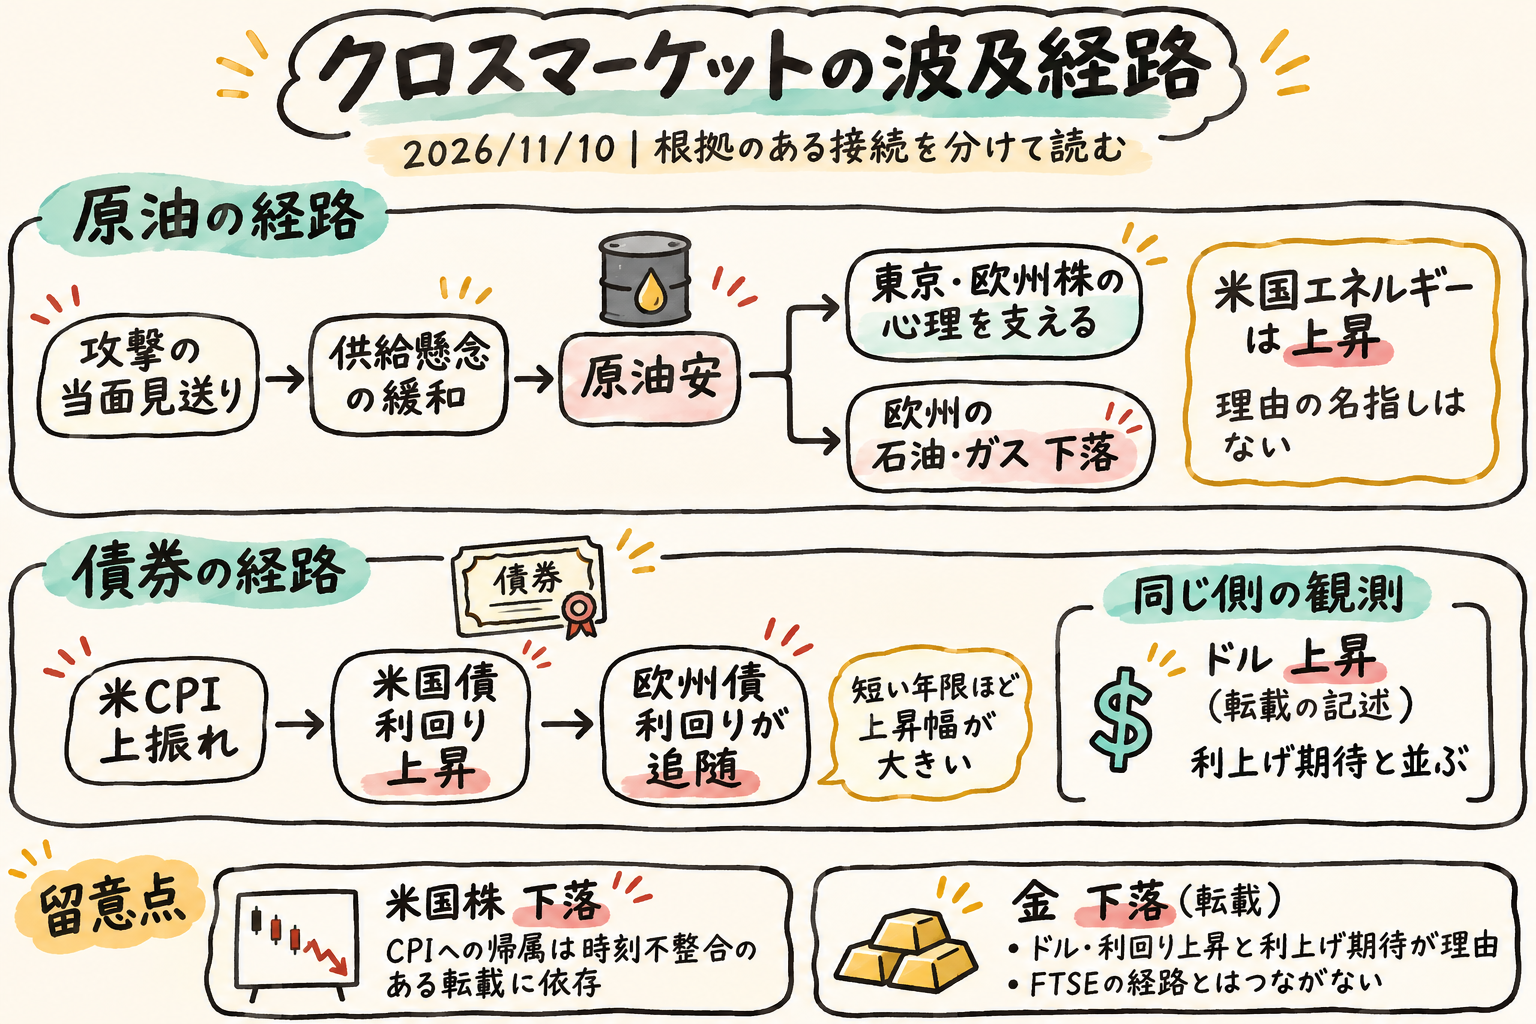
統計のあと、金利は短い年限ほど上がり、ドルの文章は利上げ期待に並んだ
欧州債の引けが支える経路は、午前の低下から、CPI上振れのあと米国債への追随上昇へ、である。米2年の上げは10年より大きい、と市況は書く。ドイツ国債の終値も、2年、10年、30年の順に上昇幅が小さい。9日はドルが金利から離れて下落していた。今日のドルの転載は、主要通貨に対する上昇を利上げ期待と並べる。今日の文章では、金利とドルは同じ側に戻っている。確定した通貨別の終値は無い。カナダドルは対米ドルで下落した、とロイター配信・転載は書く。同転載は、米ドルが幅広く上昇する中で投資家がカナダ銀行の直近の政策決定の議事要旨も検討したと伝え、カナダ国債利回りは米国債に追随して上昇したと書く。ドル高と金利上昇は、米国株の外にも出ている。
原油安は東京と欧州の株までで、米国には延びない
攻撃見送りから原油安、そこから東京と欧州株の心理、そして欧州の石油・ガス安までが、それぞれの文章の接続である。米国株の下落と米利回りの上昇を、この原油安に結び付ける文章はない。向きも逆である。米国のエネルギーは上昇している。一日の全部を原油安で説明する読みは、東京と欧州株には合い、米国株と利回りと金には合わない。株の終値がプラスであることと、利回り上昇のあとも買いが残ったことは別である。欧州株は、債券利回りが上がったあとも、原油安の心理が指数をプラスに残した可能性がある。
東京のAI関連は前日の米国から来た
東京が買ったと名指しされたのは、東京エレクトロンとアドバンテストを含む3銘柄である。受けたのは、引けが書く前日の米国の流れである。当日のSOX半導体は下落しており、下落率はナスダックより小さい。相対的には残ったが、東京の上昇を当日の米国半導体高が引いた形にはなっていない。米国の情報技術の弱さを半導体指数全体の弱さとして読むと、今日の大小とは逆になる。規制の名指しは今日も無い。懸念が終わったとも、東京の市況は書いていない。
金安の文章は二つに分かれ、FTSEへ出るのはロンドンの側である
金の転載は、ドルと利回りの上昇と、より大幅な利上げへの期待を下落の理由にする。ロンドンの引けは、金の反落が貴金属株とFTSE100の小反落に出たと書く。二つの文章を一つの経路として結ぶ記述は、今日の材料にはない。原油の文章は供給懸念の緩和を書くが、金の転載はイランを金の理由にしていない。
利上げの回数と幅は、同じ日に割れている
価格が動いたと書くのは、統計と利上げ期待についての転載で、個別の講演が指数を何ポイント動かしたとは書いていない。分かれるのは期待の中身である。ロイター配信・転載では、エコノミストの過半数が、12月に追加利上げをしたあと今回の局面を終えると予想し、少数はその後も続くとみている。調査が示すのはエコノミストの分布である。当日の転載が書くのは、期待が強まったという市場の文章で、調査の分布とは別の層にある。ロイター配信・転載は、ダラス連銀のローガン総裁が追加利上げが必要で、迅速な対応が必要になる可能性もあると述べ、前月の見送りは支持していたと伝える。公開は日本時間11日0時51分で、米株の転載よりあとである。それより前に出た下落の文章は、ローガン氏の発言を理由にしていない。ロイター配信・転載は、予想より速いコアインフレを受け、通常より大きな利上げの可能性に門戸が開きつつあると記者が説明した、と書く。コアの数値は無い。前月比0.4%は全体の数字で、この説明とは別である。記者は、短期金利の引き上げが住宅ローンや自動車ローン、クレジットカードの借り入れにも及ぶと述べた。リーガン・キャピタルのウェイナンド氏は、12月の追加利上げの下地が整ったと述べた。一人の見方である。ボウマン副議長は、この並びの中で、利上げは求めない側にいる。
利上げ期待が、値付けの期間が長い情報技術を弱くし、金融を相対的に支えた可能性がある。記事は米国の業種を名指ししていない。米国のエネルギーは上昇しており、欧州の石油・ガス下落を原油安に帰属する文章とは向きが逆である。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日経平均 | 上昇 | 前日の米国のAI関連高の波及、アジア株の堅調、原油安 | 6万円回復。上げ幅1,684円08銭のうち3銘柄で約900円。後場高値60,743円97銭の下で引け |
| TOPIX | 上昇 | 市況は日経平均とまとめて書いており、別の要因は名指ししていない | 上昇率は日経平均より小さい |
| 欧州株 | 上昇(FTSE100は下落) | 軍事衝突への懸念の後退と原油安 | ユーロ圏銀行株指数は1.68%高。表の銀行は別系列。朝の転載は最高値近辺と書いたが、引けは最高値更新とは書いていない |
| FTSE100 | 下落 | 金の反落と貴金属株売り | 貴金属株指数は4.72%安。石油・ガスは1.67%安で、攻撃見送りと結ばれている |
| ドイツ国債利回り | 上昇 | 米CPI上振れのあと、米国債利回りの上昇に追随。午前は低下 | 短い年限ほど上昇幅が大きい。途中の6bp・3bpは終値の前日比ではない。米2年16bp、米10年12bpの4.99%は市況の数値 |
| 米国株 | 下落 | 転載は、予想を上回る物価統計で利回りが上昇し株が下落し、次回会合でより大幅な利上げの見方が強まったと書く | 引け総括はない。転載は日本時間20時41分。情報技術が最も弱く、金融が最も強い。SOX半導体の下落率はナスダックより小さい |
| ドル | 上昇(転載の記述) | 物価統計が利上げ期待を強めた。ウォラー理事のタカ派的な発言も並ぶ | 通貨別の確定終値はない。発言の中身は材料にない。どちらが主因かは書かれていない |
| 金 | 下落(転載の記述) | 物価統計がドルと米国債利回りを押し上げ、より大幅な利上げ期待を強めた | 確定した終値はない。見出しの下落率は本文が繰り返していない |
| 原油 | 下落(方向のみ) | 追加軍事行動の必要性を低く見たことによる供給懸念の緩和 | 終値はない。90ドル割れは一時。イラン側が交渉は行われていないと述べたあと、下げ幅は縮んだ |
| 米国エネルギー | 上昇 | 業種を理由づける文章はない | 欧州の石油・ガス下落とは逆向き |
明日のWatch points
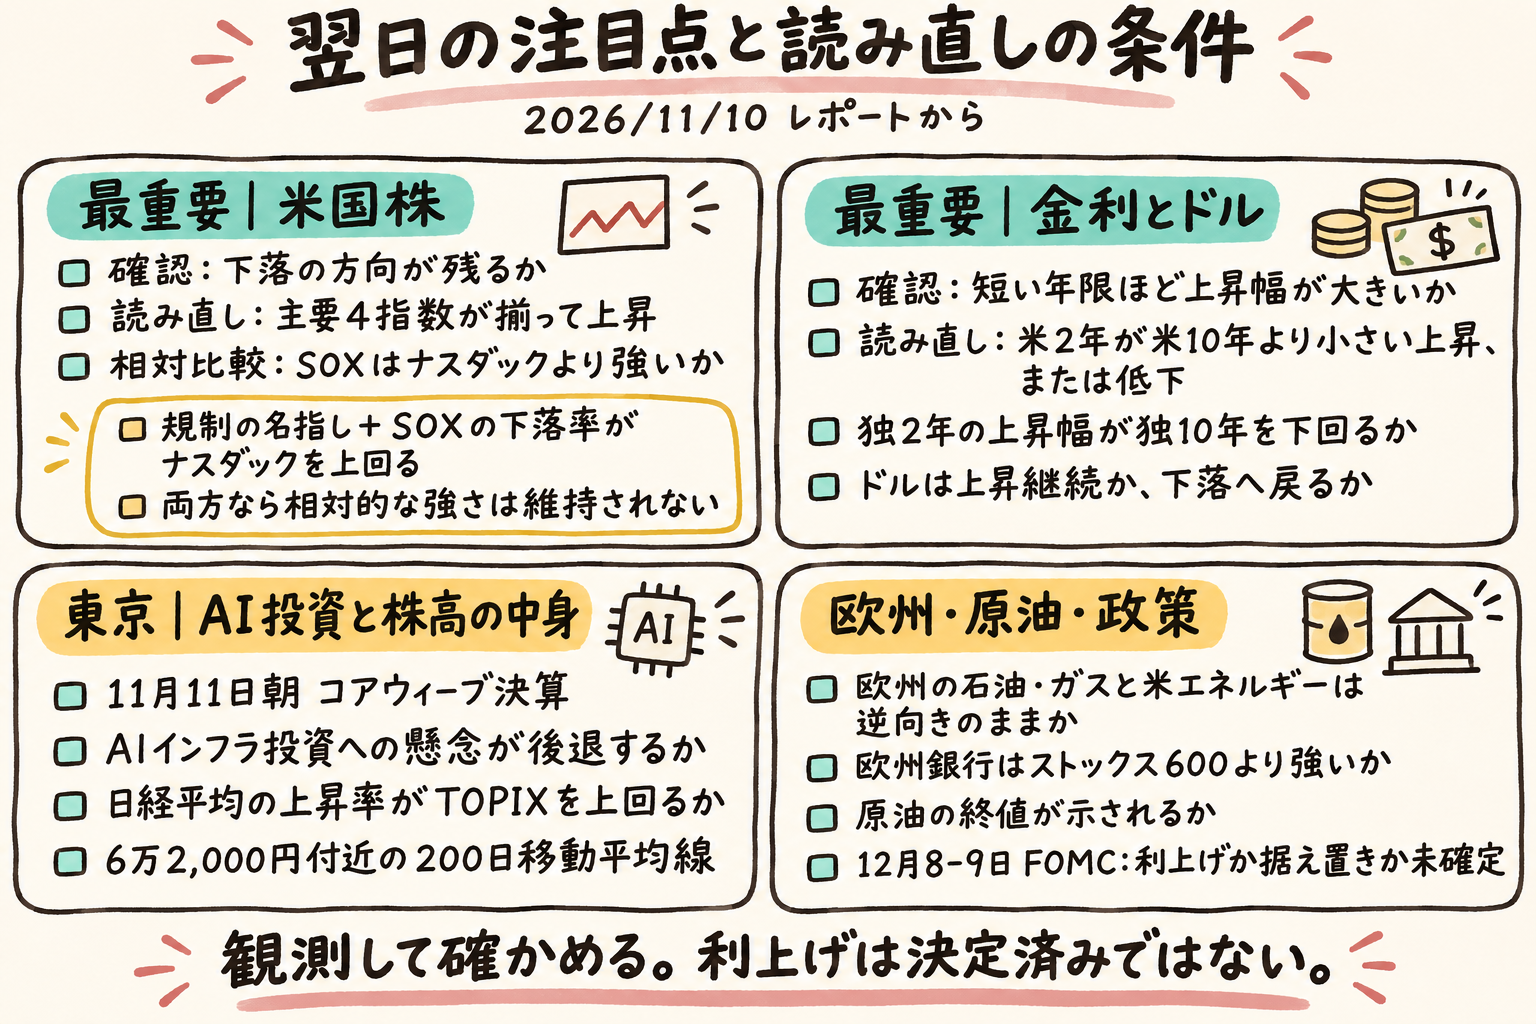
最重要
- 次の米国の立会いで、下落の方向が残るかを見る。S&P500、ダウ、ナスダック、ラッセル2000が揃って上昇するなら、CPI当日の株安は続かなかったことになる。情報技術の弱さが指数より大きい側に残るか、SOX半導体がナスダックより強い側に残るかも同じセッションの観測である。データセンター規制の名指しは今日出ていない。それが出て、半導体の下落率がナスダックを上回るなら、今日残った相対的な強さは維持されない。
- 金利の形とドルも、同じ重さで見る。次のセッションで、米2年の変化が10年より小さい上昇になるか、低下に転じるか。ドイツ国債でも2年の上昇幅が10年を下回るなら、今日の「短い年限ほど上昇幅が大きい」は維持されない。ドルの文章が、主要通貨に対する上昇を続けるか、9日のように下落へ戻るか。米金利の確定した終値は今日の表にない。次に終値が示されたとき、市況が書いた2年16bp・10年12bp・4.99%の並びが終値の側でも残るかを見る。
その他
- 東京の市況が名指しした、日本時間11月11日朝のコアウィーブ決算。見るのは、AIインフラ投資の持続性への懸念が後退するかである。次の東京で、日経平均の上昇率がTOPIXを上回る側に残るか、寄与の名指しがソフトバンクグループ、東京エレクトロン、アドバンテストの側に残るか。6万2,000円付近の200日移動平均線は、市況が書いた焦点である。
- 昨日の論点が残した12月8–9日のFOMC。利上げが実施されるか、据え置かれるかは、会合まで未確定である。幅に触れる文章が、通常より大きいと書くか、追加の1回と書くかで、今日割れている期待のどちらに近いかが更新される。英中銀とECBは、今日の文章が12月会合と書く範囲で見る。
- 原油の終値が示されるか。方向は下落で、北海ブレントの90ドル割れは一時の記述である。欧州の石油・ガスの弱さと、米国エネルギーの上昇が、次も逆向きのままかも見る。
- 次の欧州セッション。銀行がストックス600より強い側に残るか。自動車・部品の下落が続くか。資本財・サービスは今日、すでに指数を下回った。FTSE100が、貴金属株の弱さと対で主要指数の弱い側に残るか。
- 昨日の読みが今週としたアプライド・マテリアルズとシスコ、来週としたエヌビディアは、今日の材料にはまだない。
- 高市首相の発言と日銀の引き締めを更新する文章は、今日ない。東京は株高で、弱さが戻った日ではない。弱さが戻るなら、この関係は再び問われる。TOPIXは、昨日の論点が浅岡氏の下値めどとして記した3,700の上にある。業種の騰落は今日の市況になく、下落がどこまで広がったかは分からない。
先行きシナリオ
- ベースケース: 今日の分断が次も残る、という読みである。攻撃見送りと原油安を、東京と欧州の株の心理の支えとして文章が維持するなら、米国株が弱くても東京と欧州は別の符号でいられる。米国株は、短い年限の利回り上昇と、ドルが利上げ期待の側にいるという文章が残るあいだ、情報技術を弱い側に置きやすい。当局者の発言は揃っておらず、転載の「より大幅に」は決定そのものではない。
- 上振れ・緩和ケース: 次の米国セッションで4指数が揃って上昇し、ドルの文章が主要通貨に対する下落へ戻るなら、CPI当日の株安とドル高は一日で終わったことになる。2年の変化が10年より小さい側へ転じるか、2年が低下するなら、利上げ期待が短い年限に残ったという今日の形は弱まる。供給懸念が再燃しなければ、原油安を背景にした東京と欧州株の支えは残る。
- 下振れケース: データセンター規制が名指しされ、半導体の下落率がナスダックを上回るなら、今日残った相対的な強さは剥がれる。利回りの上昇が続き、通常より大きい利上げや迅速な追加を書く文章の側に市場の期待が残るなら、弱さは情報技術から広がりうる。欧州株も、原油安の心理だけではプラスを保てない可能性がある。先に出るとすれば、米国の情報技術と、ドルの文章である。
- 読み直しの条件: 4指数が揃って上昇し、かつドルを主要通貨に対する下落と書くこと。あるいは、米2年の変化が10年より小さい上昇か低下になり、独2年の上昇幅が10年を下回ること。規制の名指しと、SOX半導体の下落率がナスダックを上回ることが、同時に出ること。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 米国株、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 東京と欧州の株、および欧州債については、日本語の市況が引けの理由を書いている。日本株・米国株・米国債利回りの総括記事は、それとは別に確認できていない。
- 米国債、英国債、フランス国債、イタリア国債の確定した終値は得られず、表に載せていない。米2年が16bp、10年が12bp上昇して4.99%という数値と、フランス10年の一時約6bp低下は、欧州債の市況が書いたもので、終値表の値ではない。
- ドル円、ユーロドル、ポンドドルの確定した終値は得られず、表に載せていない。ドルが主要通貨に対して上昇したという記述は転載による。
- 金、WTI原油、ブレント原油の終値は得られていない。金が下落したという記述は転載で、見出しにある下落率は本文が繰り返していない。北海ブレントが1バレル90ドルを割ったのは一時の記述である。
- 日経平均の終値は、ロイター日本語市況の60,459.58とした。Yahoo Financeの取引時間中の30分足による代用値は60,424.22で、一致していない。
- 独2年の前日比は、ロイター日本語市況の+7.5bpとした。TradingViewの前日比は+8.8bpだった。欧州債の市況は途中の変化として、ドイツ2年が6bp上昇して3.07%、10年が3bp上昇して3.30%になったとも書く。表の前日比とは幅が違う。
- 10月の米CPIの発表時刻は材料にない。ドル、金、米株の転載は本文では統計のあととして書くが、リンク先の題は統計の前を示し、直前のカナダ先物の転載は発表を控えていたと書く。
- 韓国と台湾は堅調だったと東京の市況は書くが、終値は得られていない。
- ウォラー理事の発言は「タカ派的」とあるだけで、内容は材料にない。コアインフレが予想より速いという説明に、コアの数値はない。前月比0.4%は全体の数値で、コアとは別である。