【2026/11/11】利上げ観測を残したまま、決算の買いが半導体を軸に三市場へ出た
2026/11/11 NY引けベース
11日の株高は、調整終了を確認できる段階ではない。利上げ観測は残ったまま、コアウィーブの決算で人工知能(AI)投資への警戒が和らいだと市況が書く買いが、半導体と情報技術を軸に東京、欧州、ニューヨークへ出た。株は決算の側で上がり、ドル高の文章と金の続落は利上げ観測の側に残った。一つのリスクオンでは、この分裂は説明できない。
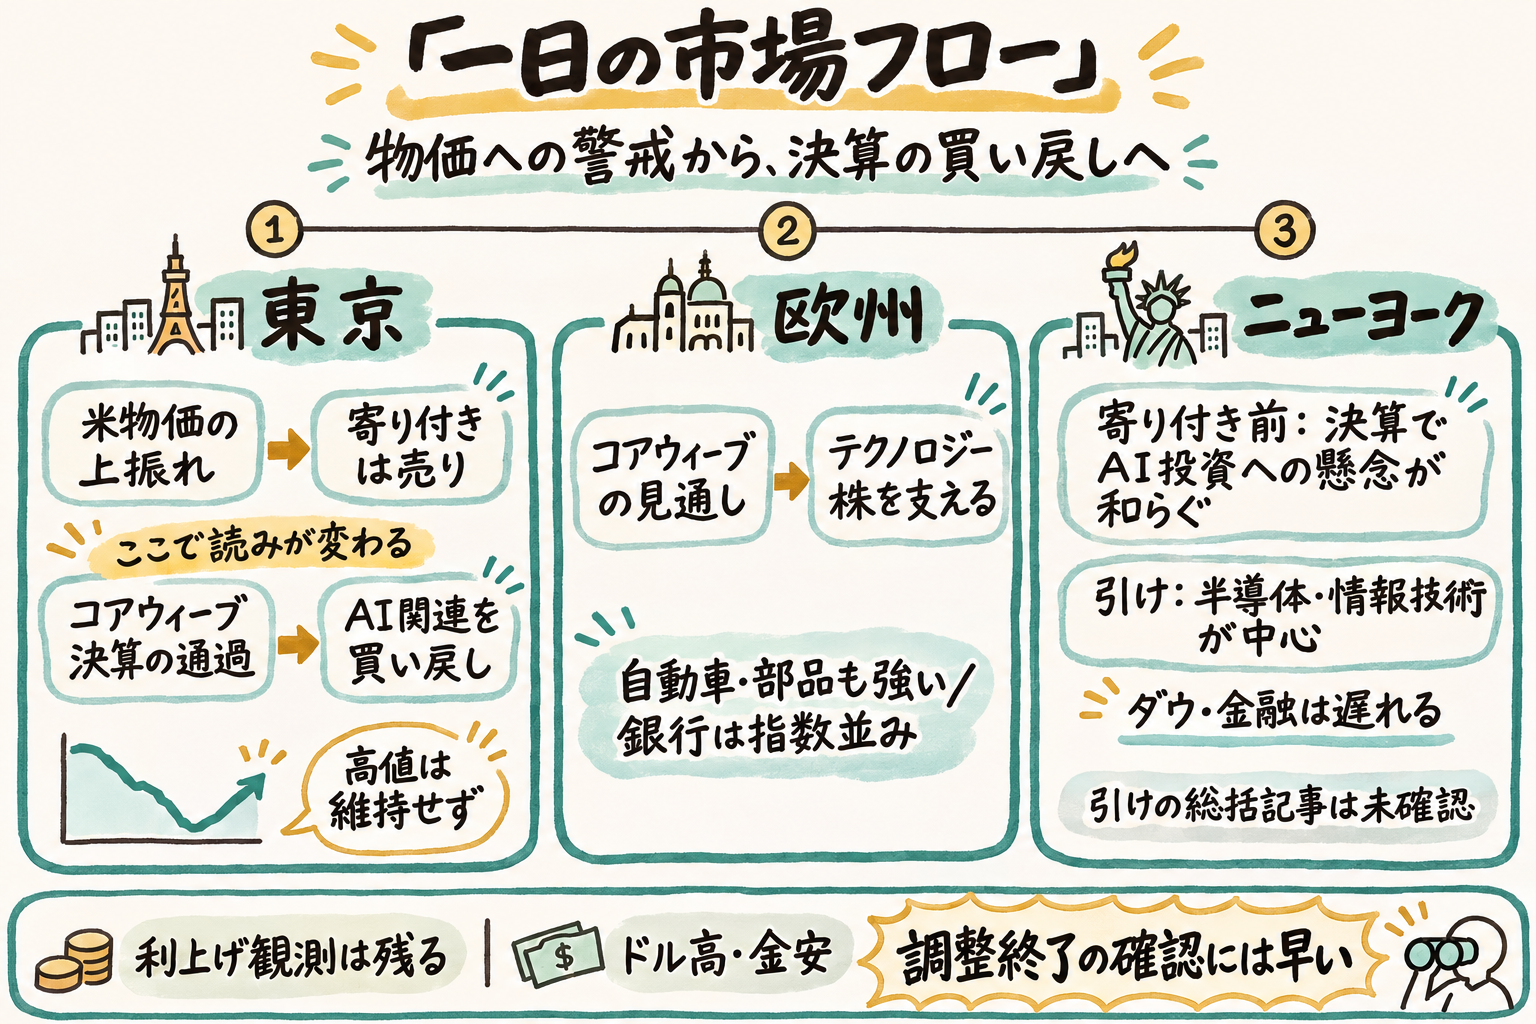
今日の結論
- 昨日の論点の答え合わせ: 読み直しには至らなかった。4指数は揃って上昇したが、ドルは下落ではなく主要通貨に対する上昇と書かれた。決算で警戒が和らいだ点は当たり、米金利の確定した終値は未確定のままである。
- 東京は、10月の米消費者物価の上振れを嫌気した売りが先に出て、そのあと決算の通過で買い戻した。日経平均は一時60,318.08円まで下がり、61,390.79円まで戻している。
- 欧州の株はテクノロジーが最も強く、自動車・部品は上昇した。銀行は指数と並び、通信だけが下落した。
- 米国の引けは半導体と情報技術が幅の中心で、ダウ、金融、ヘルスケアは遅れた。一般消費財だけが下落した。エネルギーも指数より強く、株高の全部は半導体ではない。
主要指標
| 指標 | 終値 | 前日比 |
|---|---|---|
| 日経平均 | 61,248.59 | +1.31% |
| TOPIX | 3,929.39 | +0.92% |
| S&P500 | 7,619.38 | +1.31% |
| ダウ | 52,486.49 | +0.49% |
| ナスダック | 25,466.19 | +1.60% |
| ラッセル2000 | 2,846.26 | +0.88% |
| SOX半導体 | 10,564.11 | +5.66% |
| DAX | 26,662.77 | +1.20% |
| CAC40 | 8,332.87 | +0.66% |
| FTSE100 | 10,835.47 | +0.78% |
| ユーロ・ストックス50 | 6,393.39 | +1.04% |
| ストックス600 | 663.05 | +0.72% |
| 銀行 | 40.44 | +0.71% |
| テクノロジー | 98.53 | +2.71% |
| 通信 | 126.12 | −0.13% |
| 自動車・部品 | 55.76 | +2.65% |
| 資本財・サービス | 77.79 | +1.51% |
| 情報技術 | 174.36 | +3.23% |
| 金融 | 58.63 | +0.58% |
| エネルギー | 63.37 | +1.86% |
| ヘルスケア | 188.95 | +0.04% |
| 一般消費財 | 120.99 | −0.05% |
| 生活必需品 | 91.45 | +0.46% |
| 資本財 | 170.97 | +1.33% |
| 素材 | 53.02 | +0.32% |
| 不動産 | 44.59 | +0.02% |
| 公益 | 43.82 | +0.21% |
| 通信サービス | 108.60 | +0.78% |
| 独2年 | 3.153% | +4.5bp |
| 独10年 | 3.315% | +2.0bp |
| 独30年 | 3.676% | +1.8bp |
市場の読みはどこで変わったか
1. 東京は売りで始まり、決算で買い戻した
寄り付きと引けで、材料が入れ替わった。米市場では10月の消費者物価指数が市場予想の0.3%を上回る0.4%上昇となり、食品と住居費が背景とされた。その流れが東京に波及し、日経平均は一時0.23%安の60,318.08円まで売られた。東京株式の市況は、市場が織り込む12月の米連邦公開市場委員会(FOMC)での利上げ確率が9割強に高まったと書く。この9割強は市況の一文であり、先物から確定した確率として別途示されてはいない。
そのあと短時間でプラスに戻し、一時1.54%高の61,390.79円まで上げた。高値は維持せず、その下で引けている。市況が安心材料として名指しするのは、市場で警戒されていたコアウィーブの決算を波乱なく通過したことである。日本時間の朝方の発表のあと、同社株は時間外で7%超上昇したと書く。これは個別株の時間外であり、指数の終値ではない。韓国総合株価指数と、時間外のナスダック先物が堅調だったことが心理を支えた、とも書く。買いの名指しはアドバンテストと古河電気工業である。前日に赤字決算を出したソフトバンクグループは、朝安のあと一時プラスに転じる場面があった。アンソロピックの評価額は最大1.4兆ドルと伝わり、直近の目線だった1.5–1.6兆ドルをやや下回る見通しで、もともとあった2兆ドルの見方よりは低い。市況はこの評価額を、大きく下振れしなかった側の安心として書いている。強い上振れとしては書いていない。
株は、最初から利上げ観測を無視したわけではない。売りは物価と利上げ確率の側、買い戻しは決算の側で、同じセッションに両方がある。日経平均の上昇率がTOPIXを上回ったことは、大型のAI関連が指数を引っ張った読みと合う。成長株の市場全体が率いた、という読みは今日の区分では支持されない。プライムは2,025.18(前日比+18.46)、スタンダードは1,632.98(+8.05)、グロースは956.35(+7.84)である。終値とポイント差から前日終値を戻して上昇率を見ると、プライムは約0.92%、スタンダードは約0.50%、グロースは約0.83%で、グロースはプライムを上回らず、スタンダードが遅れた。日経平均がTOPIXを上回り、市況はAI関連の主力銘柄を買い戻しの対象として挙げた。市況は、6万2,000円付近を通る200日移動平均線になお距離が残ると書く。終値はその線の下である。
株の買い戻しは、債券と為替と同じ側にはいない。午後3時のドル円は、前日のニューヨーク終盤からややドル高・円安の158円後半で、午前中に一時1カ月半ぶり高値を更新したと東京の市況は書く。国債先物の中心限月は83銭安の126円85銭で引け、新発10年利回りは10.0bp上昇の2.790%だった。売り材料として挙げられたのは、米金利の上昇、円安、そしてリスクオフの巻き戻しによる株高である。株高が、国内金利の低下を伴っていなかった。この2.790%は上の表には無く、市況が書いた水準である。浅岡均氏は、物価は悪材料だったがバリュエーションが事前に下がっていたため下値余地は限られた、と述べている。決算の通過と、この下値の見方は、市況の中では別の声である。
2. 欧州の株は決算に沿い、金利の理由は記事に無い
欧州の株の理由としてロイター配信・転載が名指しするのは、シーメンス・エナジーとコアウィーブである。シーメンス・エナジーは利益率見通しの引き上げと増配計画で上昇したと書き、コアウィーブの見通しがAI関連投資への信頼を支えてテクノロジー株を押し上げた、と伝える。ロイター配信・転載は、アジアでもハイテク主導の上昇があり、追加引き締めの観測が強まる中でも投資家は企業決算に注目したと書く。資産運用の担当者は、AI需要の強さを認めつつ、コアウィーブの債務負担が持続するかには疑問が残ると述べた。決算の安心は、債務の疑問を消していない。
テクノロジーが最も強く、自動車・部品が続いた。銀行はストックス600と並び、指数を上回る強さは今日は出ていない。通信だけが下落した。FTSE100も上昇し、金安が英国株を押さえる文章は今日無い。原油を欧州株の理由にする文章も無い。アナリストは、上昇余地が限られる可能性も指摘した。終値で最高値を更新した、という要約は11日17時14分の公開で、欧州の引けより前である。転載ページの題は最高値の近くだとも読める。最高値を更新したかは、引けより前のこの文章からは決まらない。終値の符号は上の表のとおりである。
確定したドイツ国債利回りは、2年の上昇幅が10年と30年を上回った。短い年限ほど大きい。この形は、利上げ観測が残った読みと合う。この上昇を説明する記事は、今日は無い。ロイター配信・転載は、ドイツ連邦統計局が10月のインフレ率を前年比2.8%への鈍化と確認し、速報と一致したと伝える。9月は3.3%だった。確認値は鈍化であり、国内のインフレが再び強まった材料ではない。この確認を、当日のドイツ国債に結ぶ記事も無い。
ドルの文章だけが、すでに出ていた物価指標とタカ派的な発言を、利上げ観測に結んでいる。欧州の市況は、ドルが主要通貨に対して上昇し、ウォラー理事とローガン総裁の最近の発言が高インフレへの懸念と0.5%ポイントの利上げの可能性を示唆して観測を後押しした、と書く。市況の言葉は最近の発言であり、今日の講演とは書いていない。対円では0.69%高の159.83円、2カ月超ぶりの高値で、160円に迫ったと書く。ユーロは0.61%安の1.11ドル、2025年5月以来の安値。ポンドは0.47%安の1.33ドル。対スイスフランでもドルは0.86%高の0.832だった。午後3時の158円後半と、この159.83円は時点が違う。同じ時刻の終値ではない。確定した通貨の終値は上の表に無い。
11日15時43分、欧州の取引開始より前に公開されたロイター配信・転載は、ゴールドマン・サックスが利上げ局面が12月に終わるという見通しを改め、3月に追加利上げがあるとの見方へ変えたと伝えた。利下げ開始の予想時期も、従来より後ろへずらしたと書く。これは一社の見通しで、市場が織り込んだ回数そのものではない。ロイター配信・転載は、ポンド下落の主因としてタカ派的な米金利観測とドル高を先に書き、エネルギー純輸入国の通貨にとって原油高が逆風になり得る、と添える。FTSE100は上昇しているので、その留保は英国株の弱さとしては今日出ていない。
3. ニューヨークは引けの総括が無く、上がり方は半導体に偏った
米国株を決算に結ぶ文章は、現金取引が始まる前に出ている。11日21時10分のロイター配信・転載は、コアウィーブの決算で同社とAIクラウド関連が上昇し、エヌビディアも押し上げられたと書く。大規模投資が売上高の成長につながり、借り入れを拡大する段階からの転換を示した、というのが材料である。NebiusやIrenも、債務でデータセンターを広げることへの懸念で乱れたあと上昇したと伝える。22時53分のロイター配信・転載は、S&P500とナスダックの上昇を、コアウィーブがAI投資の過大さへの懸念を和らげたことに置く。同じ文章は、前日の物価指標が翌月の利上げ観測を強めていたことも残している。米国の現金取引は11日23時30分に始まる。これらの文章は、その開始より前である。決算の内容は、現金取引が始まる前に市場へ出ていた。引けのあとで公表された材料が、その日の引けを動かした、という順序ではない。
引けを総括するニューヨークの市況は、今日の材料に無い。引けの符号と業種の偏りは、表の確定値だけが示している。4指数は揃って上昇し、半導体と情報技術が幅の中心である。ダウと金融は遅れ、ヘルスケアはほぼ動かず、一般消費財だけが小幅に下落した。エネルギーは指数より強い。半導体だけの一日ではなく、それでも中心は半導体と情報技術にある。金融の上昇は指数より小さく、今日の強さの中心ではない。
金は、株高ではなくドルと利上げ観測の側で下がった。12日2時18分、ニューヨークの取引時間中のロイター配信・転載は、金が前日に続いて下落し、予想を上回る物価指標とタカ派発言がドルを押し上げ、次回会合で利上げの幅が大きくなる可能性を高めたと書く。現物は取引中にいったん持ち直したあと、再び下げたとある。水準も前日比も無い。株の上昇と金の下落とが、同じリスクオンの両足ではない、という分裂はここでも残る。
対抗する読みは、テクニカルの留保である。11日20時1分のロイター配信・転載は、売りが終わったと判断するにはまだ早いと書き、持ち高、銘柄間の相関、オプション、チャートを見ている。持ち高と相関には安心材料がある一方、オプションはまちまちで、底入れに確信を持つには早い、という慎重さである。ロイター配信・転載は、直近の高値以降、下落局面の安値と反発局面の高値が切り下がっていると説明する。これらの文章は、底が確認されたとは書いていない。それは、調整が終わったと読むことへの留保である。上昇を決算と無関係な戻りとするには、場が開く前から決算を名指しする文章と、半導体、情報技術、欧州のテクノロジーへの偏りが残る。均一な戻りだけでは、ダウと金融の遅れは説明しにくい。持ち高やオプションを理由にした底入れの留保は、その偏りでは消えない。
クロスマーケット分析
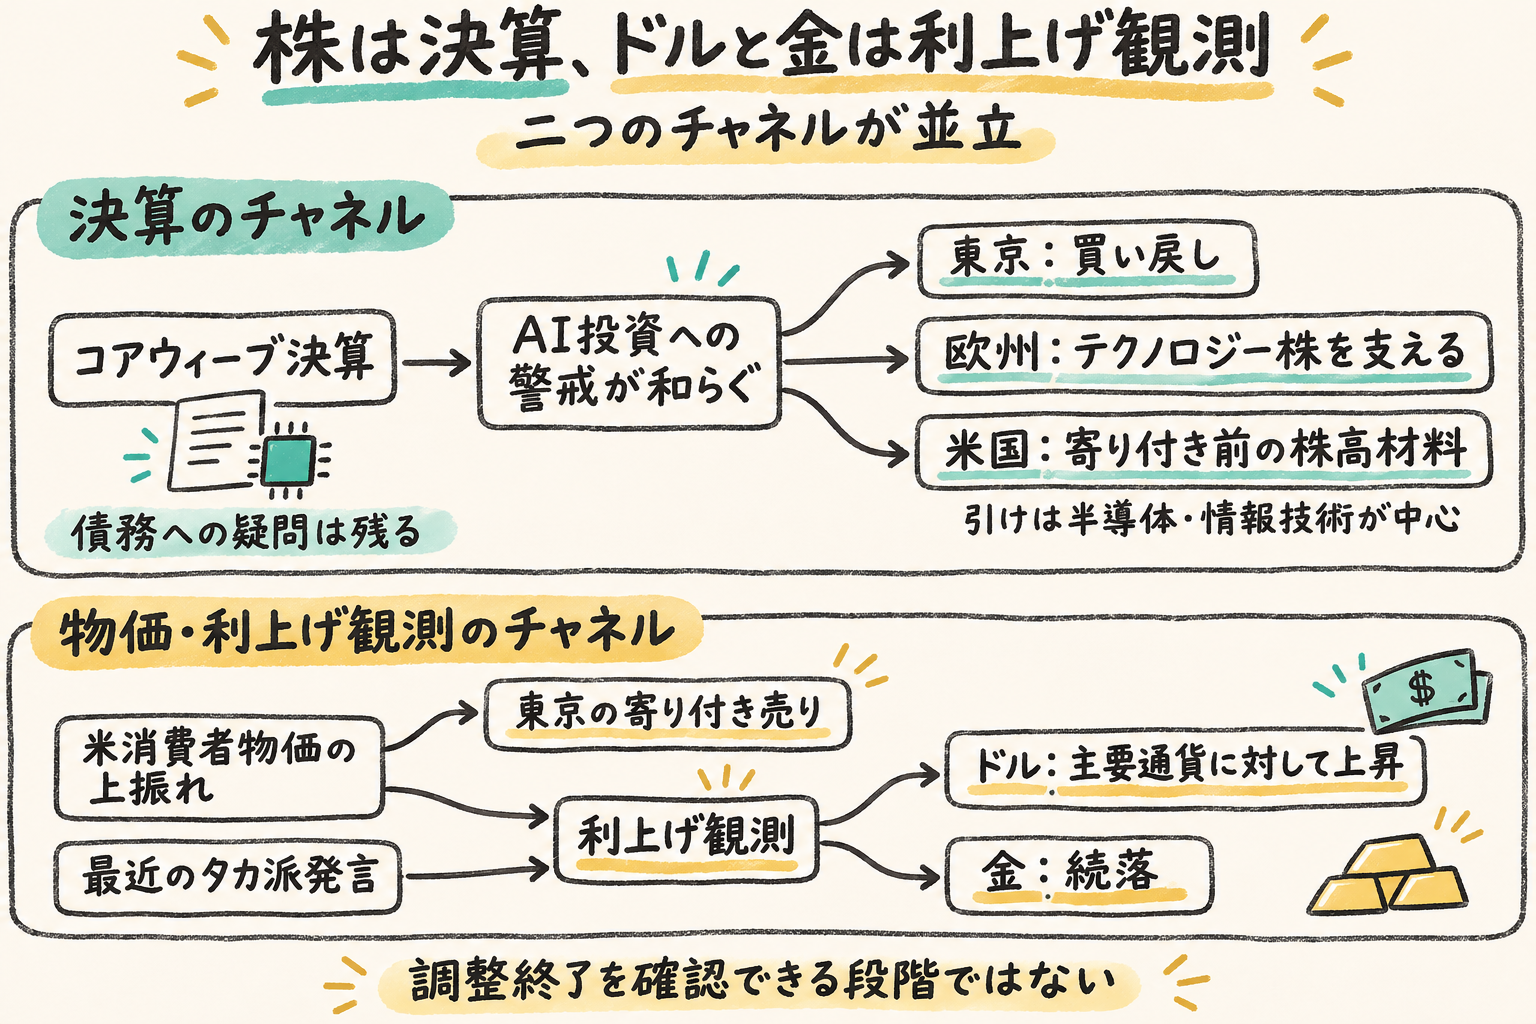
決算の安心は、三市場の株に同じ向きで出た
経路は、コアウィーブの決算から、東京の日中の切り返し、欧州のテクノロジー、米国の半導体と情報技術へ向かう。東京の市況は朝方の決算通過を買い戻しの安心として書き、欧州の転載はシーメンス・エナジーとコアウィーブをテクノロジー株の支えとして書き、米国の寄り付き前の転載はS&P500とナスダックの上昇を同じ決算に置く。三軸の株が同じ向きなのは、この名指しが場ごとに繰り返されているからである。10月にはアジア株から497億7000万ドルの海外資金が純流出し、ロイター配信・転載はその背景にAIの収益性への疑念と現金消費を挙げている。11日の文章が上昇の理由として名指しするのは、その疑念が決算で和らいだ側であり、10月の流出額そのものではない。コアウィーブの債務の持続性への疑問は残り、調整が終わったとは書かれていない。
利上げ観測はドルと金に残り、株の原因にはならなかった
経路は、すでに出ていた10月の物価指標と当局者のタカ派発言から、利上げ観測、ドル高、金安へ向かう。東京の寄り付きの売りも、この経路の入口にいる。株の引けまでは延びていない。転載が書く因果の向きは逆で、引き締め観測が強まる中でも投資家は決算に注目した、というものである。観測が株高を生んだ、とは書いていない。今年のドル高については、米国とイスラエルによるイランとの戦争を背景にした安全資産への流入を挙げる向きもある、とロイター配信・転載は書く。今日のドルの文章が先に置いている主因は、物価指標と発言である。安全資産への流入は今年のドル高の要因として挙げられ、11日の株高の理由としては書かれていない。
ゴールドマンの見通し変更は、この経路の文章を「12月の1回で終わる」から「3月も追加があり得る」側へ寄せた。決定ではない。12月の会合で何が決まるかは、まだ先である。株が上がったから利上げ観測が消えた、という読みは、ドルの文章と金の続落で外れる。全部を物価の悪材料で説明する読みは、4指数の上昇と半導体の相対的な強さで外れる。残るのは、チャネルが二つある、という読みである。
ドイツ国債利回りの上昇は、米国からの波及かもしれない
確定した事実は、ドイツ国債の利回りが上がり、短い年限ほど上昇幅が大きかったことだけである。理由を書く記事は無い。国内のインフレ確認値は鈍化なので、新しい国内インフレで説明するのはつきにくい。
残る経路は、欧州のドルの市況が書く利上げ観測が、ドイツの短い年限へ波及した可能性がある。これは今日の記事が述べた要因ではない。確定した米2年の上昇幅が米10年より大きいかを見れば、米国の終値も短い年限の側にあったのか、ドイツ国内の別の理由なのかを分けられる。その米金利の確定した終値は、今日は無い。引け前の米国債利回りは、確定した終値ではない。
原油の反発は、今日の株高の理由になっていない
ロイター配信・転載は、原油先物が上昇して引けたと書く。イランの安全保障担当高官が濃縮核物質を国外に出さないと述べ、供給への懸念が強まり、前日の安値から値を戻した。米国は、戦争終結に向けた初期交渉に核問題を含める立場で、UBSは差し迫った緊張緩和への期待が薄れたことが価格を支えたと述べた。上昇幅は確定できない。どの取引の決済かも特定していない。公開は11日11時2分、東京の取引時間中である。東京の引けの市況は、原油を株の理由にしていない。
原油が反発した一方、株式市況は決算を支えに挙げた。米国のエネルギー株は指数より強かった。向きは原油の文章と同じだが、記事は両者を結んでいない。エネルギーが情報技術とは別に上がっているので、株高の全部が半導体と情報技術にあるわけではない。
日本の金利は、株高と同時に売られた
東京の国債は、米金利の上昇、円安、株高を同時に売り材料として下げた。株の買い戻しが国内金利の低下を伴った日ではない。水準は市況の2.790%と、先物の126円85銭であり、上の表の終値とは別である。ドル円も、午後3時の158円後半と、欧州時間の市況の159.83円は時点が違う。同じ時刻の終値ではない。
資産別の意味
| 資産 | 方向 | 記事で裏付けられる要因 | 備考 |
|---|---|---|---|
| 日本株 | 上昇 | 物価上振れの売りが先行したあと、コアウィーブ決算の通過が買い戻しにつながったと市況が書く | 日中は60,318.08円まで下げ、61,390.79円まで戻した。名指しはアドバンテストと古河電気工業。終値は6万2,000円付近の200日線の下。市況の終値は61,248.59円、別系列の30分足から作った終値は61,285.47円で、一致していない |
| 欧州株 | 上昇 | シーメンス・エナジーの見通しとコアウィーブがテクノロジー株を押し上げたと転載が書く | テクノロジーと自動車・部品が強く、銀行は指数並み。通信のみ下落。終値で最高値という要約は欧州の引けより前の公開 |
| 米国株 | 上昇 | 現金取引の開始前の転載が、コアウィーブ決算でAI投資への懸念が和らいだと書く | 引けの総括は確認できていない。半導体と情報技術が主導し、ダウと金融は遅れた。一般消費財は小幅下落。エネルギーは指数より強い |
| ドイツ国債利回り | 上昇 | 今日の上昇を説明する記事は無い | 2年の上昇幅が10年と30年を上回る。10月インフレの確認値は2.8%への鈍化。独2年の前日比は市況が+4.5bp、別の市場データ画面(TradingView)が+7.2bp、独10年は市況が+2.0bp、同じ画面が+0.2bpで、食い違う |
| 日本の長期金利 | 上昇 | 米金利上昇、円安、株高が売り材料と市況が書く | 新発10年は2.790%(+10.0bp)。先物は126円85銭(83銭安)。表の確定した終値ではない |
| ドル | 主要通貨に対して上昇 | 強いインフレ指標とタカ派発言が利上げ観測を強めたと欧州の市況が書く | 午後3時のドル円は158円後半。欧州時間の市況は159.83円(+0.69%)で160円に迫ったと書く。ユーロは1.11ドル(−0.61%)、ポンドは1.33ドル(−0.47%)。時点が違い、確定した終値は表に無い |
| 金 | 下落 | 物価指標とドル高、利上げ幅が大きくなる可能性が重荷と転載が書く | 前日に続く下落という方向だけがある。水準と前日比は無い |
| 原油 | 上昇して引けたと書かれた | イラン高官が濃縮核物質を国外に出さないと述べ、供給懸念が強まったと転載が書く | 本文に終値の数値は無い。どの決済かも特定できない。株の市況は原油を理由にしていない |
明日のWatch points
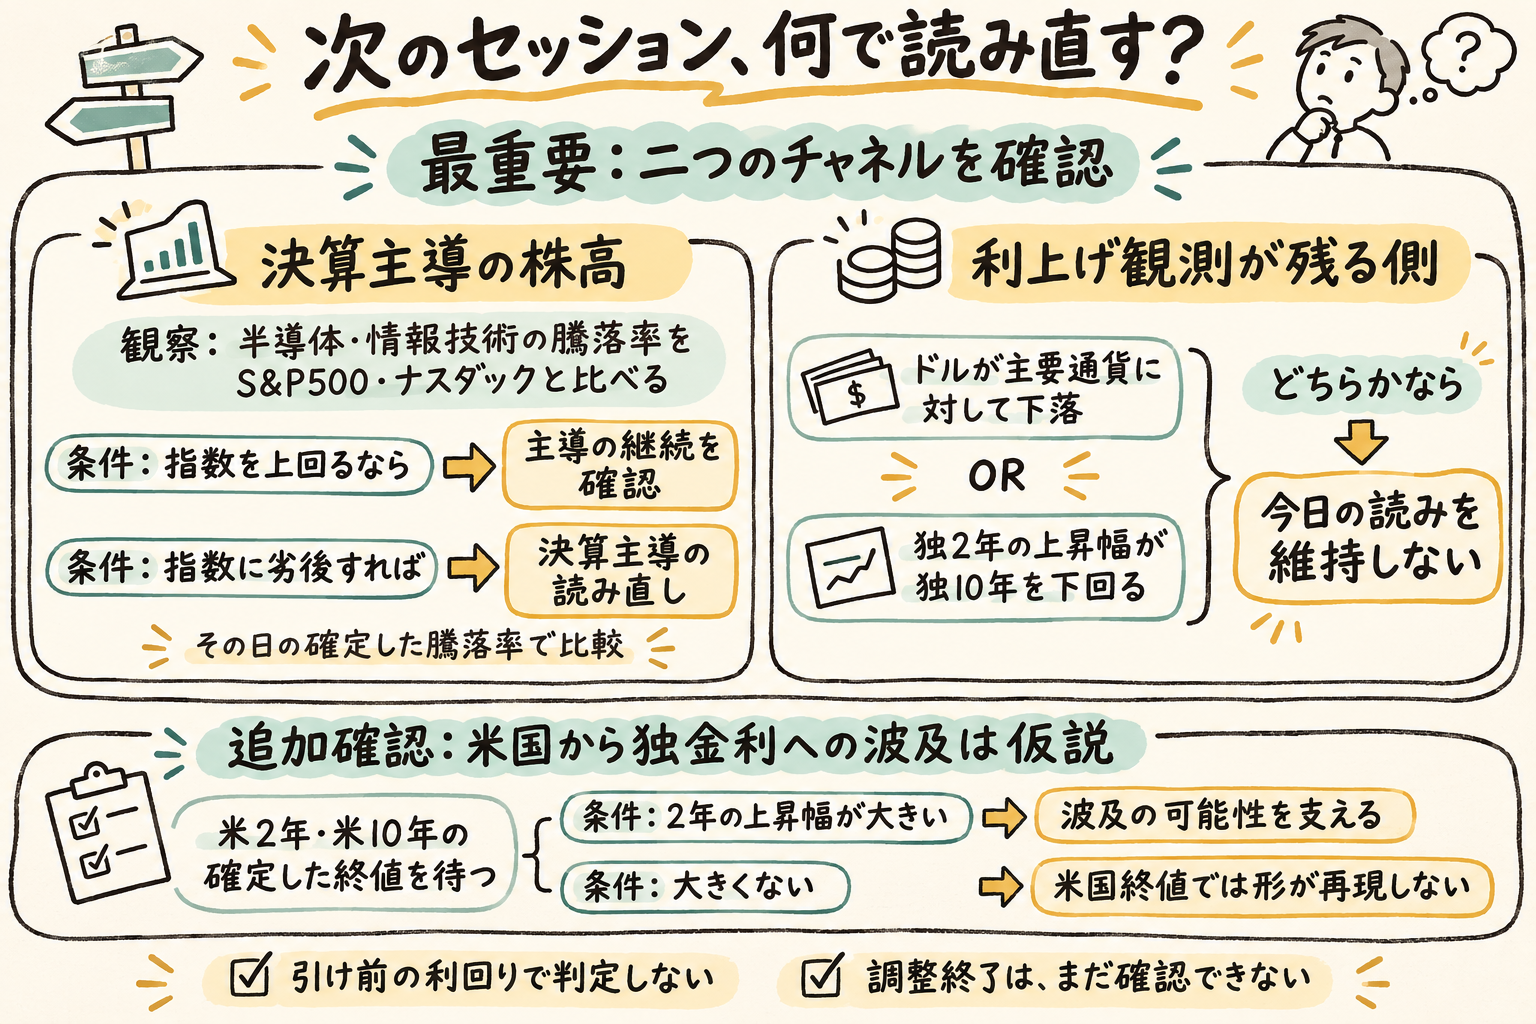
次のセッションで、今日の二つのチャネルが残るかを見る。上の二つが、それ以降の確認より先である。
最重要
- 次の米国セッションで、半導体と情報技術がS&P500とナスダックに劣後するか。劣後すれば、決算が名指しした層の主導は一日で終わる。底入れを留保するテクニカルの見方と、決算主導の上昇とを分ける観測でもある。比べるのは、その日の確定した騰落率の相対である。
- ドルを主要通貨に対する下落と書くか、確定した独2年の上昇幅が10年を下回るか。どちらかが起きれば、利上げ観測が残った側は維持されない。時間の軸は次のセッションである。
その他
- 確定した米2年と米10年が示されたとき、2年の上昇幅が10年より大きいか。大きければ、米国の終値も短い年限の側にあり、ドイツ国債利回りの上昇が利上げ観測の波及だった可能性を支える。大きくなければ、米国の終値ではその形は再現していない。引け前の利回りは、確定した終値ではない。
- 12月のFOMCで、利上げが実施されるか、見送られるか。市況は織り込みを9割強と書き、欧州の市況は0.5%ポイントの利上げの可能性に触れ、ゴールドマンは3月の追加へ見通しを変えた。見送りなら、これらの文章は決定ではなかったことになる。幅の文章が、0.5%ポイントの側か、追加の1回で終わる側か、3月も続く側かも、会合までは未確定である。
- 次の東京の終値が、市況が焦点として書いた6万2,000円付近の200日移動平均線を上に離れるか、下に残すか。
- 次の株の市況が、三市場の理由を再び原油に置くか。置くなら、今日の主軸は決算から読み直す。原油の確定した終値が上昇か下落かも、終値が出るまで未確定である。
- データセンター規制が名指しされ、その日の半導体の下落率がナスダックを上回ること。今日はこの組み合わせは出ていない。両方揃ったセッションが、半導体の相対的な強さが維持されなかった日になる。
先行きシナリオ
ベースケース: 決算のチャネルが株の主軸のまま残り、利上げ観測はドル、金、そして短い年限の金利の側に残る。株は半導体と情報技術が指数より強い形が続き、ダウや金融だけの均一な戻りにはならない。調整終了を確認できる段階ではない。テクニカルの文章が残した、底入れは早いという留保も残る。債務の持続性への疑問は、決算の安心と並んだままである。
上振れ・緩和ケース: 次のセッションでも半導体と情報技術が指数を上回り、利上げ観測の文章が株の下落を伴わない。ドル高と金安が続いても、株の主導が決算の側に残るなら、二つのチャネルが並立したまま、リスク選好は株に限って広がる。銀行やディフェンシブを含む幅広い業種が半導体に追いつくなら、決算の安心が指数全体へ広がった読みに寄る。利上げ観測の文章が、ドルの下落として書き換わるなら、金利の側の重荷は緩む。
下振れケース: 半導体と情報技術が指数に劣後するか、利上げ観測が株の下落として出る。先に崩れやすいのは、今日リードした半導体と情報技術である。ドル高が続き、金の弱さも残るなら、金利のチャネルが株へ届いたことになる。高値と安値の切り下がりが続くなら、一日の買い戻しは戻りの途中だったことになる。コアウィーブの債務への疑問が、AIクラウド関連の相対的な弱さとして出るなら、決算の安心は債務懸念に負ける。
読み直しの条件は、次の米国セッションで半導体と情報技術がS&P500とナスダックに劣後することである。または、ドルを主要通貨に対する下落と書くこと、確定した独2年の上昇幅が10年を下回ることである。
制約事項
- 本レポートの記事一覧は検索結果に基づくため、関連するロイター記事を取りこぼしている可能性があります。
- 欧州株、米国債利回り、日本株の市況総括記事を確認できていないため、該当分野の説明は限定的です。
- 米国債利回りは、引け前の値しか得られず、確定した終値として表に載せていない。米2年と米10年のどちらが大きく動いたかは、今日は判定できない。
- ドル円、ユーロドル、ポンドドルは、確定した終値として表に載せていない。午後3時のドル円は158円後半、欧州時間の市況は159.83円(+0.69%)で、時点が違う。ユーロは1.11ドル(−0.61%)、ポンドは1.33ドル(−0.47%)と書かれた。
- 日経平均は、市況が61,248.59円と書いた一方、別系列の30分足から作った終値は61,285.47円だった。表は市況の終値を使った。
- 独2年の前日比は、市況が+4.5bp、別の市場データ画面(TradingView)が+7.2bpだった。独10年は、市況が+2.0bp、同じ画面が+0.2bpだった。表は市況の変化を使った。
- 日本の新発10年利回りは、市況が2.790%(+10.0bp)、国債先物が126円85銭(83銭安)と書いた。表の確定した終値には載せていない。
- 金は前日に続く下落という方向だけがあり、水準と前日比は得られていない。表に載せていない。
- 原油は、先物が上昇して引けたと書かれた。終値水準と上昇幅は確認できない。どの取引の決済かも特定できない。表に載せていない。
- 欧州株が終値で最高値を更新したという要約は、11日17時14分の公開で、欧州の引けより前である。
- 韓国総合株価指数は堅調だったと東京の市況が書くが、終値は示されていない。表に載せていない。
- 12月の利上げ確率が9割強、という記述は東京の市況の一文である。先物や翌日物金利から確定した確率としては示されていない。